

Thống nhất hướng dẫn thuế đối với phụ phẩm gỗ sơ chế thông thường
Cục Thuế vừa có Công văn số 7371/CT-QLNT trả lời Chi hội viên nén gỗ Việt Nam về chính sách thuế giá trị gia tăng (GTGT) đối với các phụ phẩm gỗ phát sinh trong quá trình chế biến.


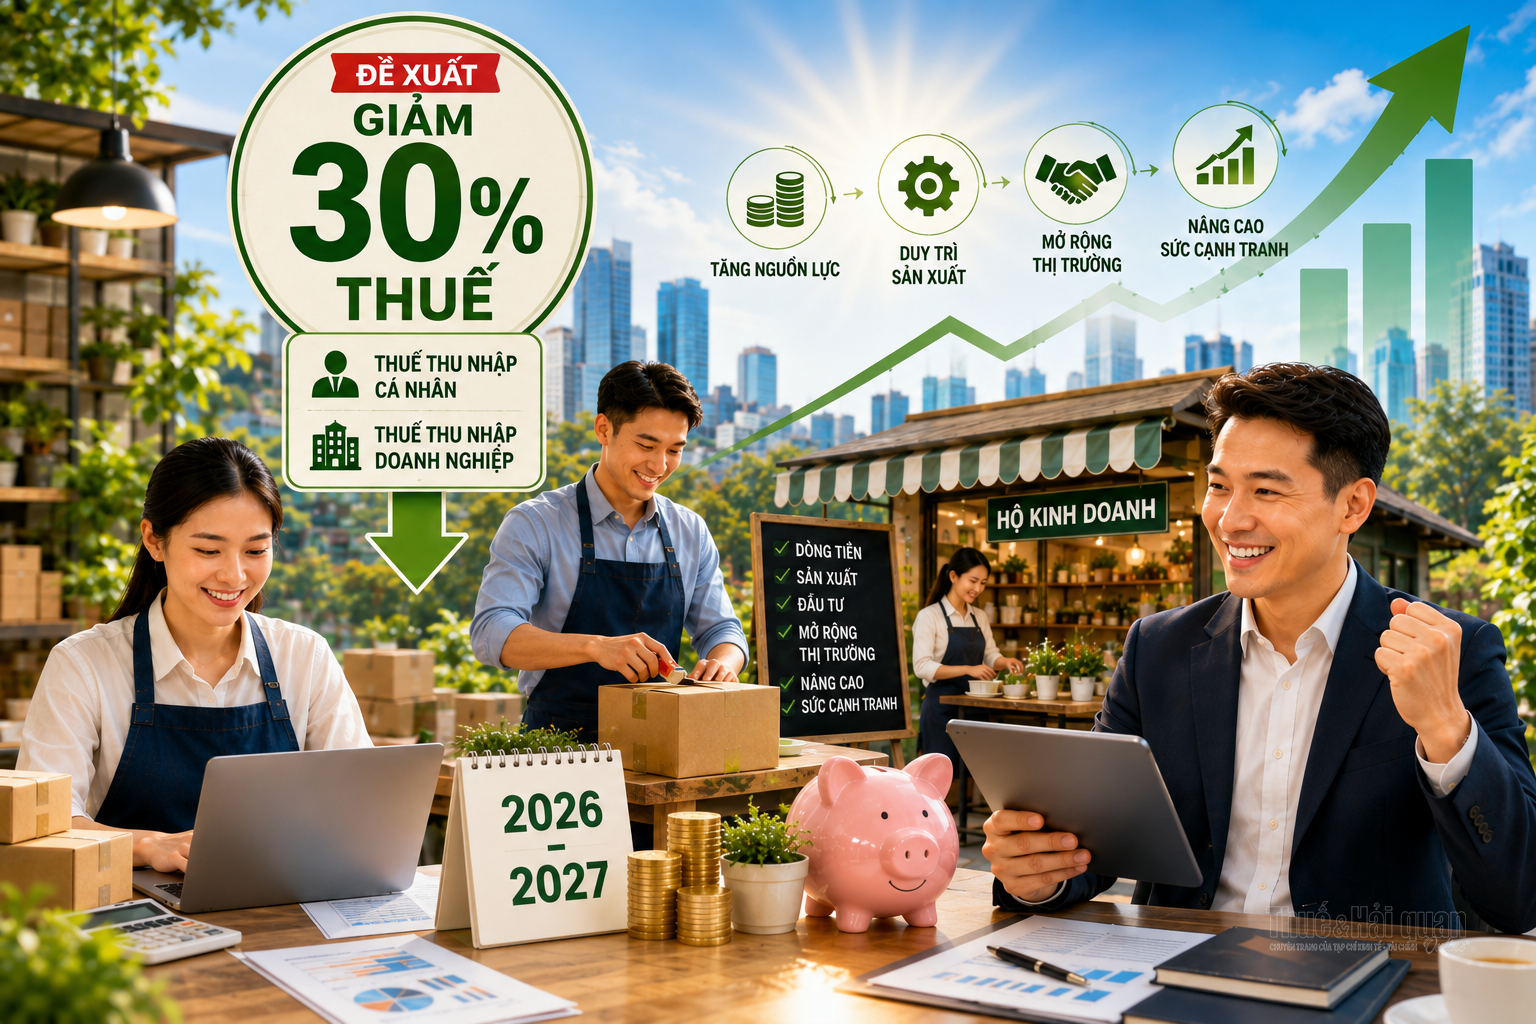 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Chính phủ đang trình Quốc hội xem xét đề xuất giảm 30% số thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp phải nộp trong hai năm 2026-2027 đối với hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng/năm. Theo bà, chính sách này có ý nghĩa như thế nào đối với khu vực kinh doanh quy mô nhỏ?
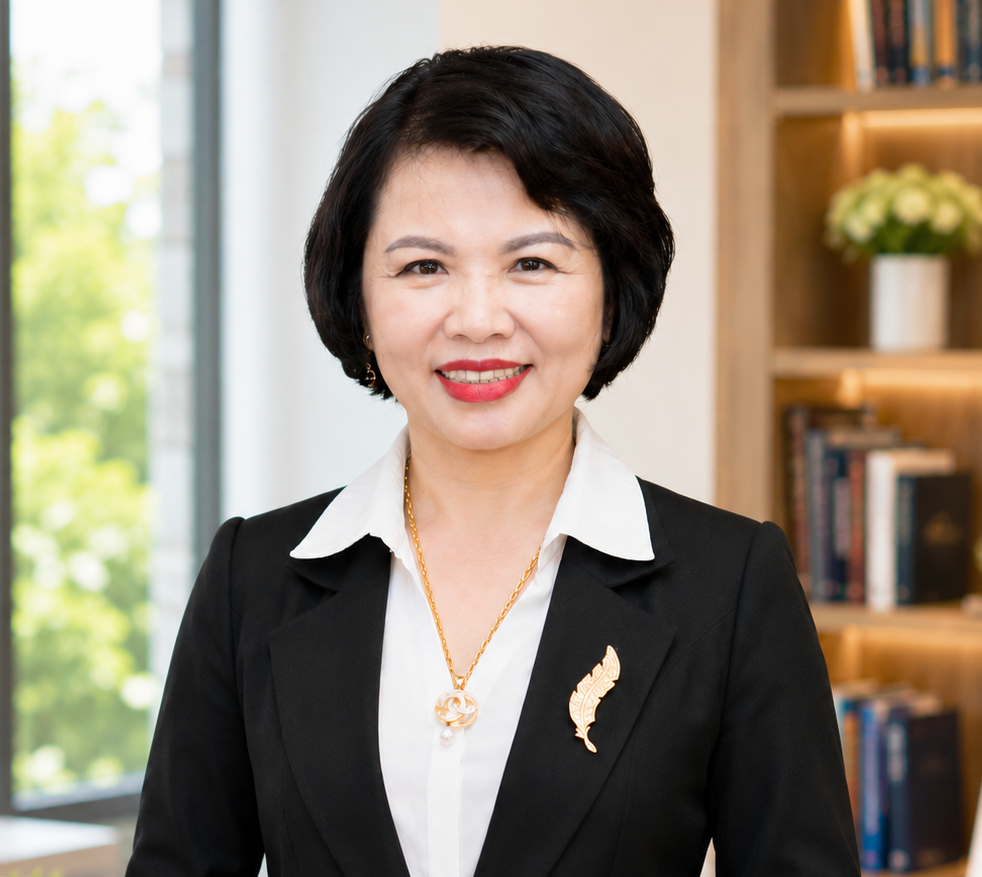
Bà Phạm Thị Xuân: Đề xuất này có ý nghĩa thiết thực với thực tiễn, bởi chính sách tác động trực tiếp đến dòng tiền của doanh nghiệp, hộ và cá nhân kinh doanh - những đối tượng thường có nguồn lực tài chính hạn chế và khả năng chống chịu trước biến động thị trường chưa cao.
|
Với doanh nghiệp lớn, thuế thường chỉ là một cấu phần trong bài toán tài chính tổng thể, nhưng với doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh, mỗi khoản chi đều có thể tác động đáng kể đến dòng tiền. Trong khi đó, họ đang phải đối diện với nhiều sức ép cùng lúc, từ giá nguyên vật liệu, chi phí thuê mặt bằng, tiền lương, vận chuyển đến đầu tư công nghệ và chi phí tìm kiếm, mở rộng thị trường.
Trong hoàn cảnh đó, giảm thuế không đơn thuần là giảm nghĩa vụ với ngân sách. Quan trọng hơn, đây là cách Nhà nước để lại thêm một phần nguồn lực cho người trực tiếp sản xuất, kinh doanh, qua đó tạo thêm khoảng đệm tài chính để họ duy trì hoạt động và có điều kiện phát triển.
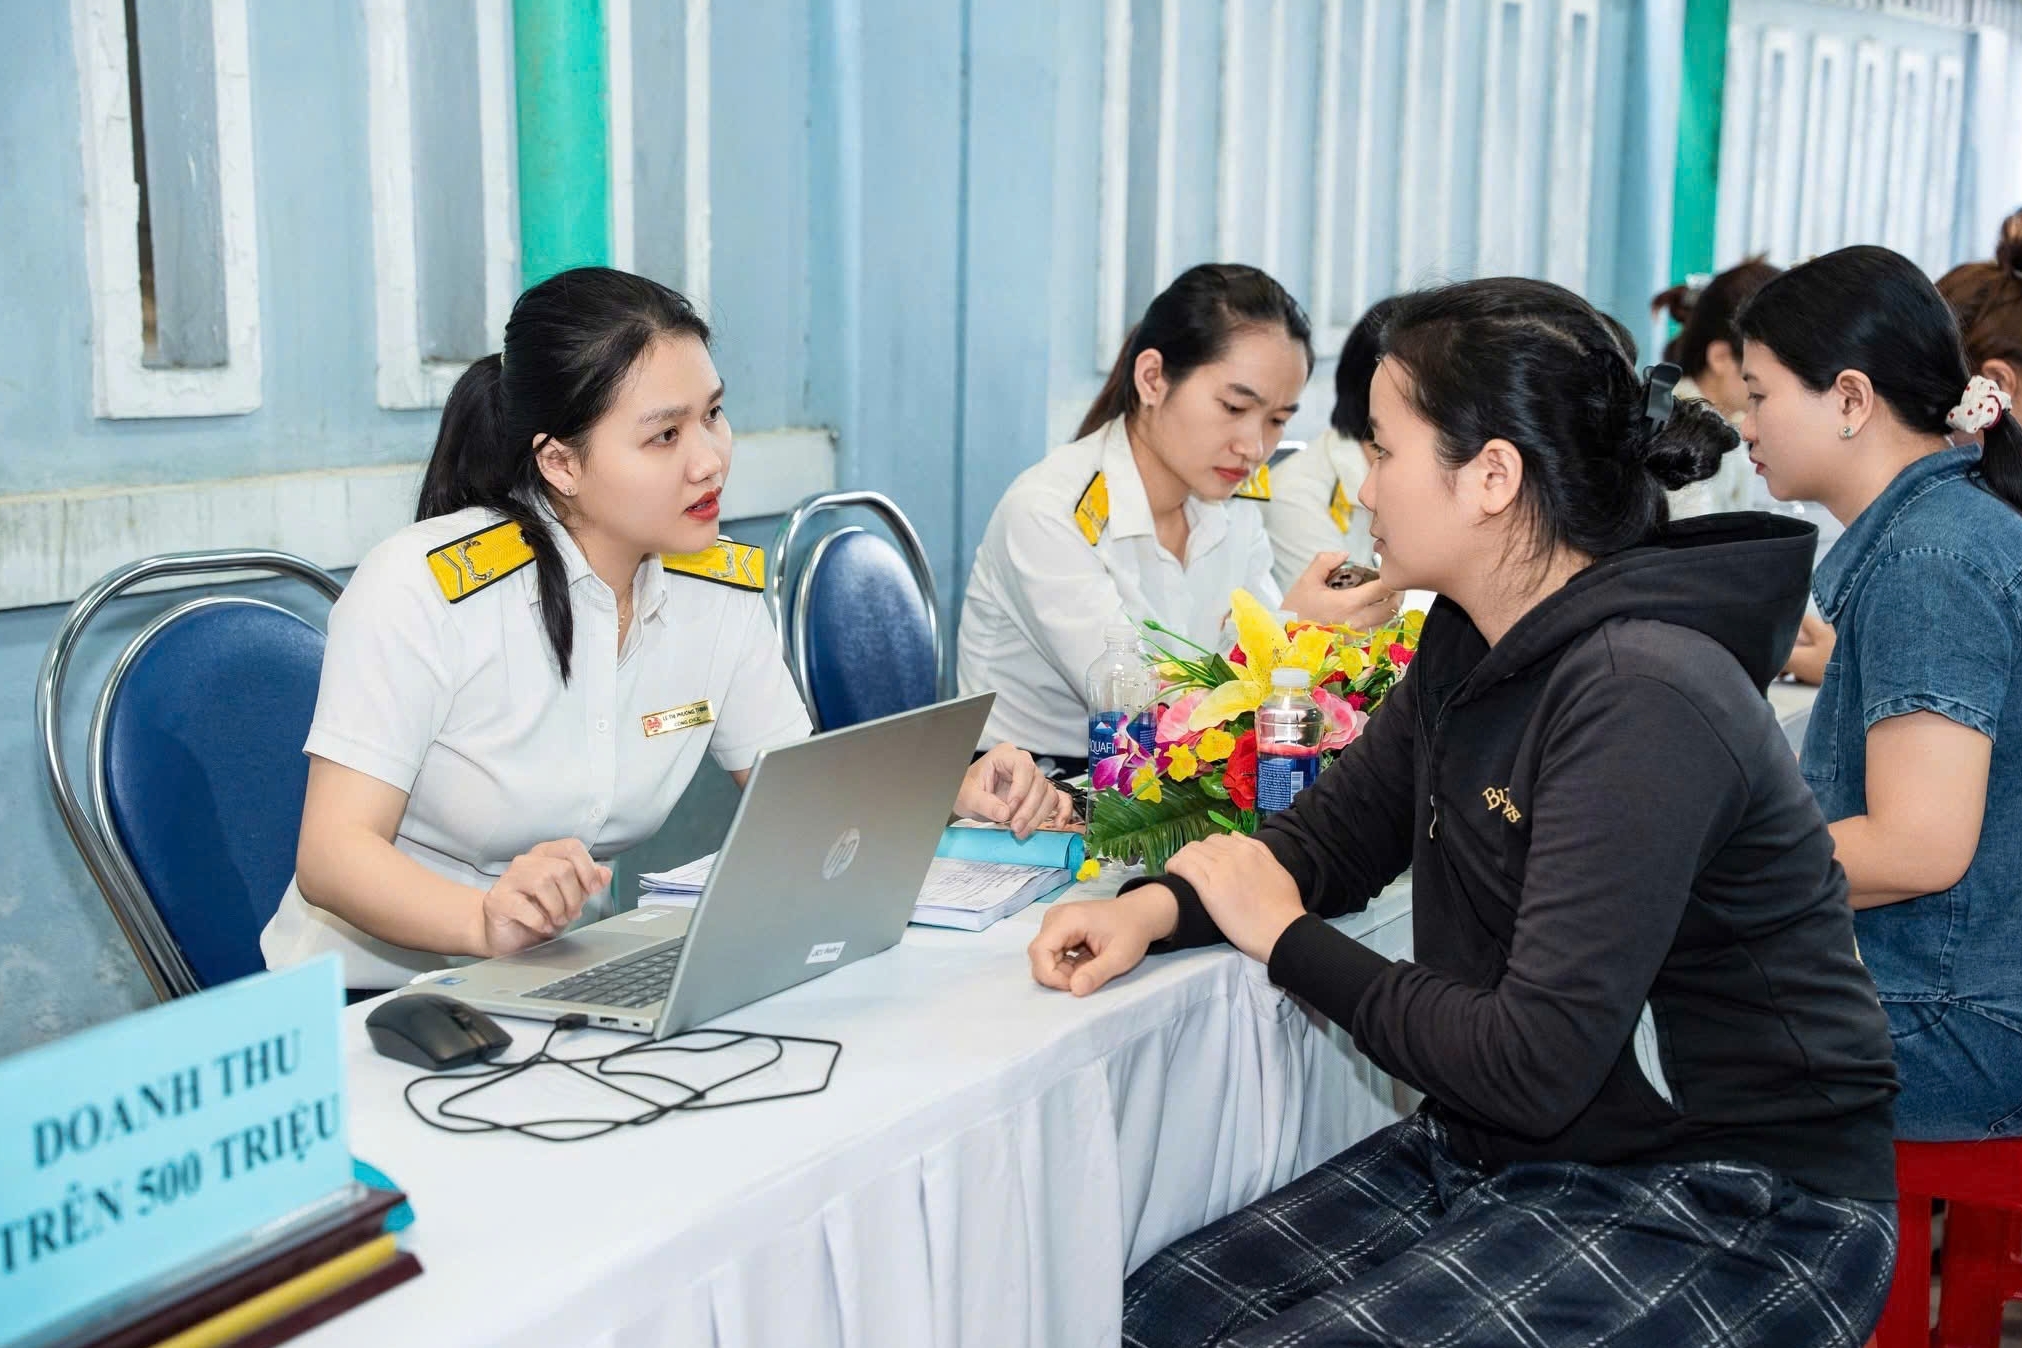
Theo đề xuất của Bộ Tài chính, hộ, cá nhân kinh doanh có doanh thu đến 10 tỷ đồng/năm được giảm 30% số thuế thu nhập cá nhân phải nộp trong hai năm 2026 và 2027. Đối với doanh nghiệp, tổ chức có doanh thu đến 10 tỷ đồng/năm, mức giảm 30% số thuế thu nhập doanh nghiệp phải nộp cũng được đề xuất áp dụng trong cùng giai đoạn.
Tôi cho rằng, việc tập trung hỗ trợ nhóm này là có cơ sở. Đây là khu vực đông về số lượng, đóng góp đáng kể cho hoạt động kinh tế và tạo việc làm, nhưng năng lực tài chính thường mỏng, khả năng tích lũy và dự phòng rủi ro còn hạn chế. Một khoản thuế được giảm, nếu đến đúng thời điểm, có thể trở thành nguồn lực quan trọng giúp cơ sở kinh doanh duy trì hoạt động, thay vì phải thu hẹp quy mô hoặc dừng kinh doanh.
Điểm quan trọng là nguồn lực được giữ lại không bị “đóng khung” vào một mục đích nhất định. Doanh nghiệp có thể chủ động phân bổ theo nhu cầu thực tế: bổ sung vốn lưu động, mua nguyên liệu, trả lương, đầu tư máy móc, đổi mới công nghệ hoặc mở rộng thị trường. Nếu được sử dụng hiệu quả, khoản tiền thuế được giảm có thể tạo ra tác động lớn hơn nhiều so với giá trị ban đầu, bởi nó góp phần duy trì chu kỳ sản xuất, kinh doanh và tạo thêm khả năng tích lũy cho doanh nghiệp.
Phóng viên: Thủ tướng Chính phủ giao Bộ Tài chính nghiên cứu, đề xuất các giải pháp về thuế theo hướng có thể triển khai ngay trong năm 2026. Theo bà, yếu tố thời điểm quan trọng như thế nào đối với hiệu quả của chính sách hỗ trợ?
Bà Phạm Thị Xuân: Theo tôi, với doanh nghiệp nhỏ, đặc biệt là hộ và cá nhân kinh doanh, đúng thời điểm đôi khi quan trọng không kém đúng đối tượng. Một chính sách được thiết kế phù hợp nhưng triển khai chậm có thể khiến cơ hội hỗ trợ bị bỏ lỡ, nhất là khi doanh nghiệp đang phải xử lý những áp lực về dòng tiền ngay trong hiện tại.
Một doanh nghiệp có thể chịu đựng được một khoản chi phí tăng trong một thời gian nhất định. Nhưng khi giá nguyên liệu, tiền thuê mặt bằng, tiền lương, vận chuyển và các chi phí khác cùng tăng, trong khi sức mua suy giảm hoặc đơn hàng chưa phục hồi, áp lực sẽ nhanh chóng dồn lên dòng tiền. Với doanh nghiệp nhỏ, đây có thể là vấn đề sống còn.
Qua tiếp xúc với nhiều chủ doanh nghiệp và hộ kinh doanh, tôi nhận thấy điều họ quan tâm trước hết không phải là một khoản thuế được giảm bao nhiêu, mà là những câu hỏi rất cụ thể: Cuối tháng có đủ tiền trả lương không? Có đủ vốn để nhập nguyên liệu, hàng hóa không? Có thể tiếp tục nhận và thực hiện đơn hàng mới không? Những câu hỏi tưởng như rất đời thường ấy lại quyết định khả năng duy trì hoạt động của một cơ sở kinh doanh.
Vì vậy, nếu chính sách giảm thuế được triển khai đúng thời điểm, tác động trước tiên là tạo thêm một khoảng đệm cho dòng tiền. Khoản nguồn lực được giữ lại có thể giúp doanh nghiệp xử lý các chi phí cấp thiết, duy trì sản xuất, giữ người lao động và tiếp tục thực hiện các đơn hàng. Khi doanh nghiệp không bị đẩy vào thế phải co hẹp hoạt động chỉ vì thiếu vốn ngắn hạn, khả năng phục hồi và phát triển cũng sẽ tốt hơn.
Ở góc độ rộng hơn, tôi cho rằng, cách tiếp cận này cho thấy chính sách hỗ trợ đang được đặt gần hơn với thực tế vận hành của thị trường. Mục tiêu không chỉ là có thêm doanh nghiệp thành lập mới, mà quan trọng hơn là giúp những doanh nghiệp đã gia nhập thị trường có khả năng tồn tại, tích lũy và từng bước mở rộng quy mô.
Bởi một doanh nghiệp trụ vững không chỉ có ý nghĩa với chính doanh nghiệp đó. Phía sau mỗi doanh nghiệp là người lao động, nhà cung cấp, đối tác, đơn vị vận chuyển và nhiều dịch vụ liên quan. Khi doanh nghiệp duy trì được hoạt động, người lao động có việc làm, nhà cung cấp có đơn hàng, các dịch vụ có khách hàng và ngân sách tiếp tục có nguồn thu. Vì vậy, hỗ trợ doanh nghiệp khỏe hơn cũng chính là củng cố sức khỏe và sức chống chịu của nền kinh tế.
| Tại dự thảo Nghị quyết của Quốc hội, Bộ Tài chính đề xuất giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và 2027 đối với hộ kinh doanh, cá nhân kinh doanh cư trú có tổng doanh thu năm đến 10 tỷ đồng. Đồng thời, đề xuất giảm 30% số thuế thu nhập doanh nghiệp phải nộp trong hai năm này đối với doanh nghiệp, tổ chức có tổng doanh thu năm đến 10 tỷ đồng. |
Phóng viên: Nếu đặt trong chiến lược phát triển kinh tế tư nhân, giảm thuế cần được nhìn nhận như thế nào để không chỉ giúp doanh nghiệp nhỏ vượt qua khó khăn trước mắt, mà còn tạo động lực để họ tích lũy, đầu tư và lớn lên, thưa bà?
Bà Phạm Thị Xuân: Theo tôi, đây chính là điểm cần nhìn nhận sâu hơn khi đánh giá ý nghĩa của chính sách giảm thuế. Một nền kinh tế không thể chỉ dựa vào một số doanh nghiệp lớn, mà cần một cộng đồng doanh nghiệp nhỏ và vừa đông đảo, có sức khỏe tài chính, khả năng tích lũy và từng bước mở rộng quy mô. Thực tế, nhiều doanh nghiệp lớn ngày nay cũng bắt đầu từ những cơ sở có quy mô rất nhỏ.
Nghị quyết số 68-NQ/TW của Bộ Chính trị đã xác định kinh tế tư nhân là một trong những động lực quan trọng nhất của nền kinh tế. Để khu vực này thực sự phát huy vai trò, chính sách không chỉ cần hỗ trợ doanh nghiệp vượt qua một giai đoạn khó khăn, mà quan trọng hơn là tạo môi trường để doanh nghiệp có thể tích lũy nguồn lực, đầu tư dài hạn và nâng cao năng lực cạnh tranh.
Ở góc độ đó, giảm thuế có thể được xem là một bước hỗ trợ về nguồn lực, nhưng không nên là chính sách đứng riêng lẻ. Doanh nghiệp muốn lớn lên còn cần tiếp cận vốn thuận lợi hơn, có mặt bằng sản xuất phù hợp, được hỗ trợ về công nghệ, nhân lực, thị trường và một môi trường thủ tục hành chính thông thoáng, minh bạch.
Đối với hộ kinh doanh, chính sách cũng cần tạo động lực để những cơ sở có đủ điều kiện chuyển đổi lên mô hình doanh nghiệp. Khi đó, họ không chỉ hoạt động bài bản và minh bạch hơn, mà còn có cơ hội tiếp cận tốt hơn với tín dụng, công nghệ, các chuỗi cung ứng và thị trường lớn. Đây là bước chuyển quan trọng nếu muốn hình thành một lực lượng doanh nghiệp tư nhân có quy mô và năng lực cạnh tranh ngày càng cao.
Vì vậy, ưu đãi thuế nên được thiết kế theo hướng khuyến khích doanh nghiệp sử dụng nguồn lực được giữ lại cho những hoạt động tạo ra năng lực mới, như tái đầu tư, đổi mới công nghệ, chuyển đổi số, chuyển đổi xanh, nâng cao chất lượng sản phẩm và phát triển thị trường.
Mục tiêu cuối cùng không phải là để doanh nghiệp nhỏ mãi ở quy mô nhỏ, mà là tạo điều kiện để họ có thể tích lũy, trưởng thành và từng bước lớn lên. Khi ngày càng có nhiều doanh nghiệp nhỏ lớn lên thành doanh nghiệp vừa, doanh nghiệp vừa có khả năng vươn lên quy mô lớn, khu vực kinh tế tư nhân mới có thể trở thành một động lực mạnh và bền vững hơn cho tăng trưởng kinh tế.
Phóng viên: Để việc giảm thuế thực sự trở thành động lực thúc đẩy doanh nghiệp nhỏ, hộ và cá nhân kinh doanh phục hồi, tích lũy và lớn lên, theo bà, cần những điều kiện và giải pháp nào từ phía Nhà nước và cộng đồng kinh doanh?
Bà Phạm Thị Xuân: Trước hết, chính sách phải đơn giản, minh bạch và dễ tiếp cận. Với doanh nghiệp nhỏ và hộ kinh doanh, chi phí tuân thủ đôi khi là một gánh nặng không nhỏ. Nếu muốn hưởng ưu đãi mà phải thực hiện quá nhiều thủ tục, hiệu quả chính sách sẽ bị giảm.
Thứ hai, cần tiếp tục cải thiện khả năng tiếp cận vốn, mặt bằng, công nghệ, thị trường; giảm thủ tục hành chính và chi phí kinh doanh. Khi những nút thắt này được tháo gỡ cùng lúc, khoản thuế điều chỉnh giảm mới có thể chuyển hóa thành năng lực tăng trưởng.
Về phía doanh nghiệp và hộ kinh doanh, tôi cho rằng cần sử dụng nguồn lực được giữ lại một cách có tính toán. Đừng chỉ coi đây là khoản tiền để bù đắp chi phí trước mắt. Nếu có thể, hãy ưu tiên vốn lưu động, công nghệ, năng suất, chất lượng và thị trường.
Nhà nước cũng cần đánh giá chính sách sau khi thực hiện. Không chỉ nhìn vào số thu ngân sách giảm bao nhiêu, mà xem doanh nghiệp có tăng đầu tư không, có giữ và tạo thêm việc làm không, có mở rộng quy mô và nâng năng suất không.
Theo tính toán của Bộ Tài chính, chính sách dự kiến giảm thu ngân sách khoảng 6.700 tỷ đồng trong hai năm. Đây là khoản nguồn lực Nhà nước chấp nhận để lại trong ngắn hạn với kỳ vọng khu vực sản xuất, kinh doanh tạo ra giá trị lớn hơn trong tương lai.
Nếu chính sách được thực hiện đúng đối tượng, đúng thời điểm, thủ tục thuận lợi và đi cùng cải cách môi trường kinh doanh, khoản giảm thu hôm nay có thể trở thành vốn đầu tư, việc làm, năng suất và sức cạnh tranh của doanh nghiệp.
Sau cùng, hiệu quả lớn nhất của chính sách thuế không phải là doanh nghiệp được giảm bao nhiêu tiền, mà là từ phần nguồn lực được giữ lại, doanh nghiệp có tạo ra được bao nhiêu giá trị mới. Khi doanh nghiệp lớn lên, cơ sở thuế theo đó kỳ vọng cũng lớn lên. Đó mới là vòng quay bền vững giữa chính sách hỗ trợ, sức khỏe doanh nghiệp và nguồn thu ngân sách.
Phóng viên: Trân trọng cảm ơn bà!