Trao đổi với Tạp chí Kinh tế - Tài chính, Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc cho rằng, trong bối cảnh hiện nay, việc Bộ Tài chính đề xuất giảm thuế sẽ có ý nghĩa quan trọng trong việc tạo thêm nguồn lực để khu vực kinh doanh quy mô nhỏ duy trì hoạt động, đầu tư và mở rộng sản xuất. Tuy nhiên, cùng với giảm nghĩa vụ thuế, việc tiếp tục đơn giản hóa thủ tục và giảm chi phí tuân thủ sẽ quyết định mức độ lan tỏa của chính sách trong thực tế.
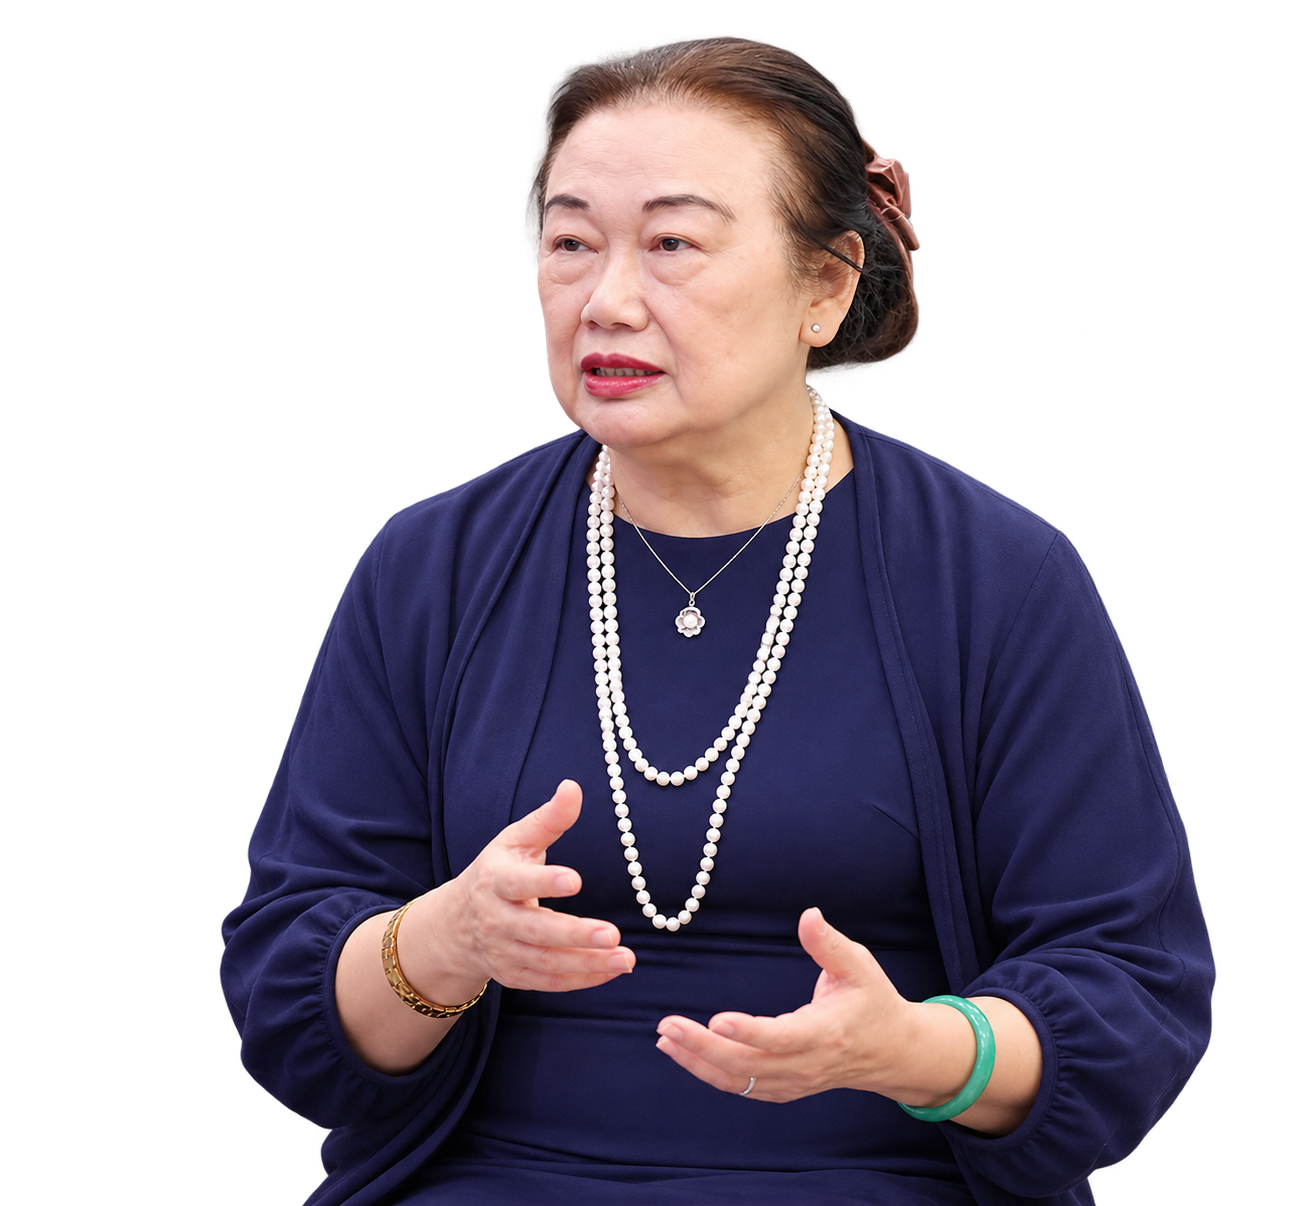 |
| Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam. Ảnh: T. Phương. |
Phóng viên: Bộ Tài chính đã trình Chính phủ trình cấp có thẩm quyền dự thảo Nghị quyết về giảm 30% số thuế TNCN, TNDN phải nộp trong năm 2026 và 2027 đối với hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng. Từ góc độ của một tổ chức nghề nghiệp về thuế, bà đánh giá thế nào về chính sách này?
Bà Nguyễn Thị Cúc: Tôi cho rằng đây là chính sách hỗ trợ thiết thực đối với hộ, cá nhân kinh doanh và doanh nghiệp có quy mô nhỏ. Điểm quan trọng là chính sách tác động trực tiếp vào số thuế phải nộp, qua đó giúp người kinh doanh có thêm nguồn lực tài chính ngay trong quá trình hoạt động.
Với hộ kinh doanh và doanh nghiệp nhỏ, dòng tiền có ý nghĩa rất lớn. Khi được giảm 30% số thuế phải nộp, một phần nguồn lực có thể được giữ lại để bổ sung vốn lưu động, trang trải chi phí đầu vào, duy trì việc làm, đầu tư trở lại cho hoạt động sản xuất, kinh doanh hoặc mở rộng quy mô.
Dự thảo hiện đề xuất giảm 30% số thuế TNCN phải nộp đối với hộ, cá nhân kinh doanh cư trú có doanh thu đến 10 tỷ đồng và giảm 30% số thuế TNDN phải nộp đối với doanh nghiệp, tổ chức có doanh thu đến 10 tỷ đồng trong năm 2026 và 2027.
Tôi đánh giá cao việc chính sách hướng tới nhóm đối tượng có khả năng chống chịu còn hạn chế trước những biến động của thị trường. Trong bối cảnh mục tiêu tăng trưởng kinh tế được đặt ra ở mức cao, việc Nhà nước có chính sách chia sẻ, hỗ trợ khu vực kinh doanh nhỏ là cần thiết.
Tuy nhiên, cũng cần nhìn chính sách này ở góc độ dài hạn. Giảm thuế tạo thêm nguồn lực, nhưng để nguồn lực đó thực sự chuyển thành đầu tư, sản xuất, việc làm và tăng trưởng thì môi trường kinh doanh, thủ tục hành chính và khả năng tiếp cận các nguồn lực khác cũng phải được cải thiện đồng bộ.
Giảm thuế cần đi cùng giảm chi phí tuân thủ
Phóng viên: Như bà phân tích, giảm 30% số thuế phải nộp giúp người kinh doanh có thêm nguồn lực. Nhưng với hộ kinh doanh và doanh nghiệp nhỏ, chi phí tuân thủ cũng là một vấn đề đáng kể. Theo bà, chính sách giảm thuế cần được đặt trong tổng thể cải cách như thế nào để hiệu quả hỗ trợ được lớn hơn?
Bà Nguyễn Thị Cúc: Tôi cho rằng đây là vấn đề rất đáng quan tâm. Một chính sách thuế muốn đi vào cuộc sống thì không chỉ cần mức thuế hợp lý mà còn phải bảo đảm người nộp thuế có thể thực hiện nghĩa vụ một cách đơn giản, dễ hiểu và với chi phí hợp lý.
Thực tế, nhiều hộ kinh doanh và doanh nghiệp nhỏ có quy mô nhân sự, năng lực kế toán và quản trị còn hạn chế. Nếu quy định về kê khai, hóa đơn, chứng từ, sổ sách quá phức tạp thì chi phí để tuân thủ có thể trở thành gánh nặng, thậm chí làm giảm một phần đáng kể lợi ích mà chính sách giảm thuế mang lại.
Vì vậy, tôi cho rằng giảm 30% số thuế phải nộp cần được thực hiện đồng thời với tiếp tục đơn giản hóa thủ tục thuế, đẩy mạnh ứng dụng công nghệ và hỗ trợ người nộp thuế thực hiện đúng ngay từ đầu.
Tôi đặc biệt nhấn mạnh rằng đơn giản hóa nghĩa vụ của người nộp thuế không có nghĩa là buông lỏng quản lý. Ngược lại, cơ quan thuế cần chuyển mạnh hơn sang quản lý bằng dữ liệu, tăng khả năng kết nối, đối soát dữ liệu hóa đơn điện tử, thanh toán điện tử, thương mại điện tử... để vừa tạo thuận lợi cho người tuân thủ, vừa kiểm soát được trường hợp cố tình không khai hoặc khai không đúng doanh thu.
Nếu làm được như vậy thì chúng ta có thể đạt được cả hai mục tiêu: người nộp thuế giảm chi phí tuân thủ, còn cơ quan huế nâng cao hiệu quả quản lý và chống thất thu.
Nâng ngưỡng kê khai cần được nghiên cứu đồng bộ
Phóng viên: Tại phiên thảo luận tổ ngày 19/8, Bộ trưởng Ngô Văn Tuấn cho biết Bộ Tài chính đang nghiên cứu nâng ngưỡng doanh thu kê khai thuế từ 3 tỷ đồng lên 10 tỷ đồng, xuất phát từ thực tế chi phí tuân thủ còn lớn trong khi năng lực hạch toán, kế toán của nhiều hộ kinh doanh và doanh nghiệp nhỏ còn hạn chế. Bà đánh giá thế nào về định hướng này?
Bà Nguyễn Thị Cúc: Phải khẳng định đây là hướng nghiên cứu rất đáng quan tâm và phù hợp với yêu cầu thực tiễn hiện nay.
Nếu chính sách giảm 30% số thuế phải nộp trực tiếp giảm nghĩa vụ tài chính thì việc nghiên cứu nâng ngưỡng doanh thu để áp dụng phương pháp kê khai, tính thuế đơn giản hơn sẽ tác động trực tiếp đến chi phí tuân thủ của người kinh doanh.
Đây cũng là vấn đề mà Hội Tư vấn Thuế Việt Nam đã nhiều lần kiến nghị. Theo tôi, khi xây dựng chính sách cần quan tâm đến sự khác biệt rất lớn về năng lực quản trị giữa các nhóm hộ kinh doanh. Một hộ có doanh thu vài tỷ đồng không có nghĩa là họ đã có bộ máy kế toán, tài chính và quản trị tương ứng với một doanh nghiệp có quy mô lớn hơn.
Tuy nhiên, đối với nhóm doanh nghiệp, cũng có thể nghiên cứu một ngưỡng doanh thu được giảm thuế cao hơn so với hộ kinh doanh.
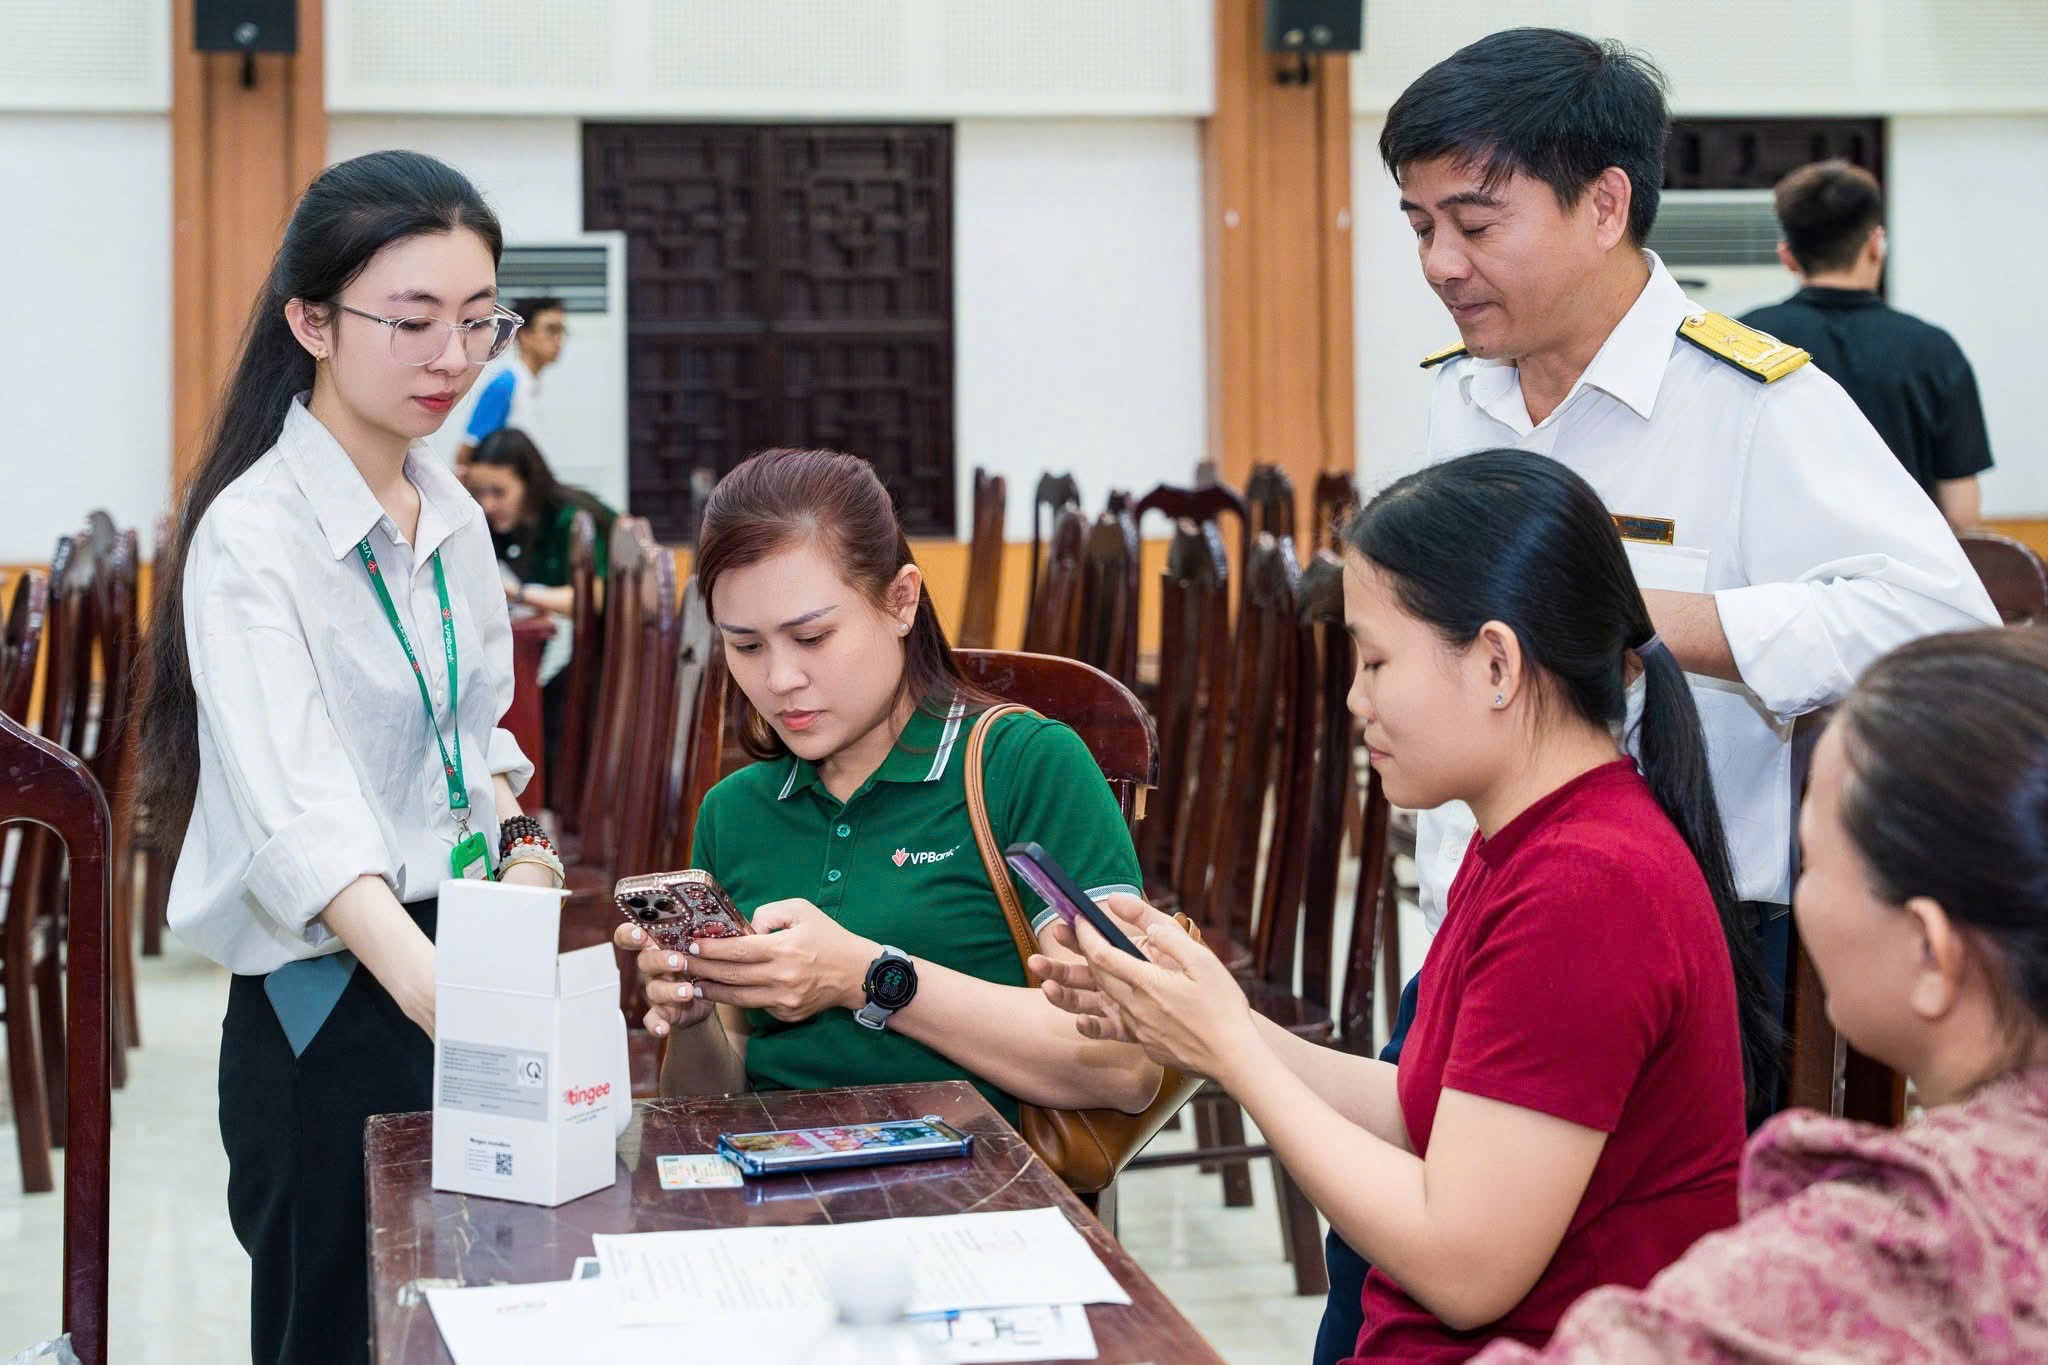 |
| Trong bối cảnh mục tiêu tăng trưởng kinh tế được đặt ra ở mức hai con số, việc Nhà nước có chính sách chia sẻ, hỗ trợ khu vực kinh doanh nhỏ là cần thiết. Ảnh: Thuế cơ sở 4 TP. Đà Nẵng. |
Đây là vấn đề cần được cân nhắc nhằm tạo thêm động lực để hộ kinh doanh chuyển đổi lên doanh nghiệp. Khi chuyển sang mô hình doanh nghiệp, các cơ sở kinh doanh phải thực hiện đầy đủ hơn các yêu cầu về sổ sách, kế toán, hóa đơn, chứng từ và quản trị, đồng nghĩa với việc phát sinh thêm chi phí tuân thủ.
Vì vậy, nếu có cơ chế thuế phù hợp, trong đó mức doanh thu được hưởng chính sách hỗ trợ đối với doanh nghiệp được nghiên cứu ở mức hợp lý, sẽ vừa khuyến khích hộ kinh doanh mạnh dạn chuyển đổi, vừa tạo thêm điều kiện để doanh nghiệp sau chuyển đổi duy trì và mở rộng hoạt động.
Tất nhiên, nâng ngưỡng không đồng nghĩa với giảm yêu cầu quản lý. Cơ quan thuế vẫn phải có công cụ kiểm soát doanh thu, nhất là trong bối cảnh hoạt động kinh doanh ngày càng gắn với thương mại điện tử và thanh toán số.
Điều quan trọng là người nộp thuế được đơn giản hóa thủ tục nhưng dữ liệu quản lý của cơ quan thuế phải ngày càng đầy đủ và chính xác hơn. Khi đó, chúng ta có thể giảm đáng kể hồ sơ, giấy tờ đối với người tuân thủ mà vẫn bảo đảm quản lý được nguồn thu.
Tôi cũng cho rằng khi nghiên cứu ngưỡng 10 tỷ đồng cần tính đến tính liên tục của chính sách, tránh tạo ra sự chênh lệch quá lớn về nghĩa vụ giữa các nhóm doanh thu, từ đó hạn chế tâm lý không muốn phát triển vượt ngưỡng.
Chính sách phải nhanh hơn thực tiễn một bước
Phóng viên: Qua những trao đổi với cộng đồng doanh nghiệp, hộ kinh doanh và các đại lý thuế, bà đánh giá thế nào về việc Bộ Tài chính liên tục tiếp thu các kiến nghị từ thực tiễn, trong đó có những vấn đề đã được cộng đồng doanh nghiệp, các hiệp hội và Hội Tư vấn Thuế Việt Nam kiến nghị trước đó?
Bà Nguyễn Thị Cúc: Tôi cho rằng đây là điểm rất đáng ghi nhận.
Chính sách thuế nếu chỉ được xây dựng từ góc độ quản lý mà không thường xuyên lắng nghe thực tiễn thì rất dễ phát sinh khoảng cách giữa quy định và khả năng thực hiện của người nộp thuế.
Vì vậy, việc Bộ Tài chính, cơ quan Thuế tổ chức đối thoại, tiếp nhận ý kiến của hiệp hội, doanh nghiệp, đại lý thuế và các tổ chức nghề nghiệp có ý nghĩa rất quan trọng.
Đặc biệt, tôi đánh giá cao tinh thần lắng nghe và phản ứng chính sách nhanh hơn trước những vấn đề phát sinh trong thực tế. Việc nghiên cứu giảm 30% số thuế phải nộp, đồng thời tiếp tục nghiên cứu đơn giản hóa phương pháp kê khai, tính thuế cho thấy chính sách đang được điều chỉnh theo hướng sát hơn với năng lực thực tế của hộ kinh doanh và doanh nghiệp nhỏ.
Từ góc độ Hội Tư vấn Thuế Việt Nam, chúng tôi mong muốn những ý kiến từ thực tiễn tiếp tục được các cơ quan quản lý nghiên cứu, phân loại và xử lý trên tinh thần vừa tạo thuận lợi cho người nộp thuế, vừa bảo đảm kỷ cương, công bằng và chống thất thu ngân sách.
Tôi cho rằng một chính sách tốt không phải là chính sách chỉ bảo đảm yêu cầu quản lý, mà là chính sách người dân, doanh nghiệp có thể hiểu, có thể thực hiện và thấy hợp lý khi thực hiện.
Giảm thuế là một bước hỗ trợ rất cụ thể. Nhưng nếu cùng với đó chúng ta tiếp tục giảm chi phí tuân thủ, tháo gỡ những điểm nghẽn trong thực hiện chính sách và nâng cao chất lượng quản lý bằng dữ liệu thì tác động của chính sách sẽ lớn hơn nhiều.
Phóng viên: Xin trân trọng cảm ơn bà!



















