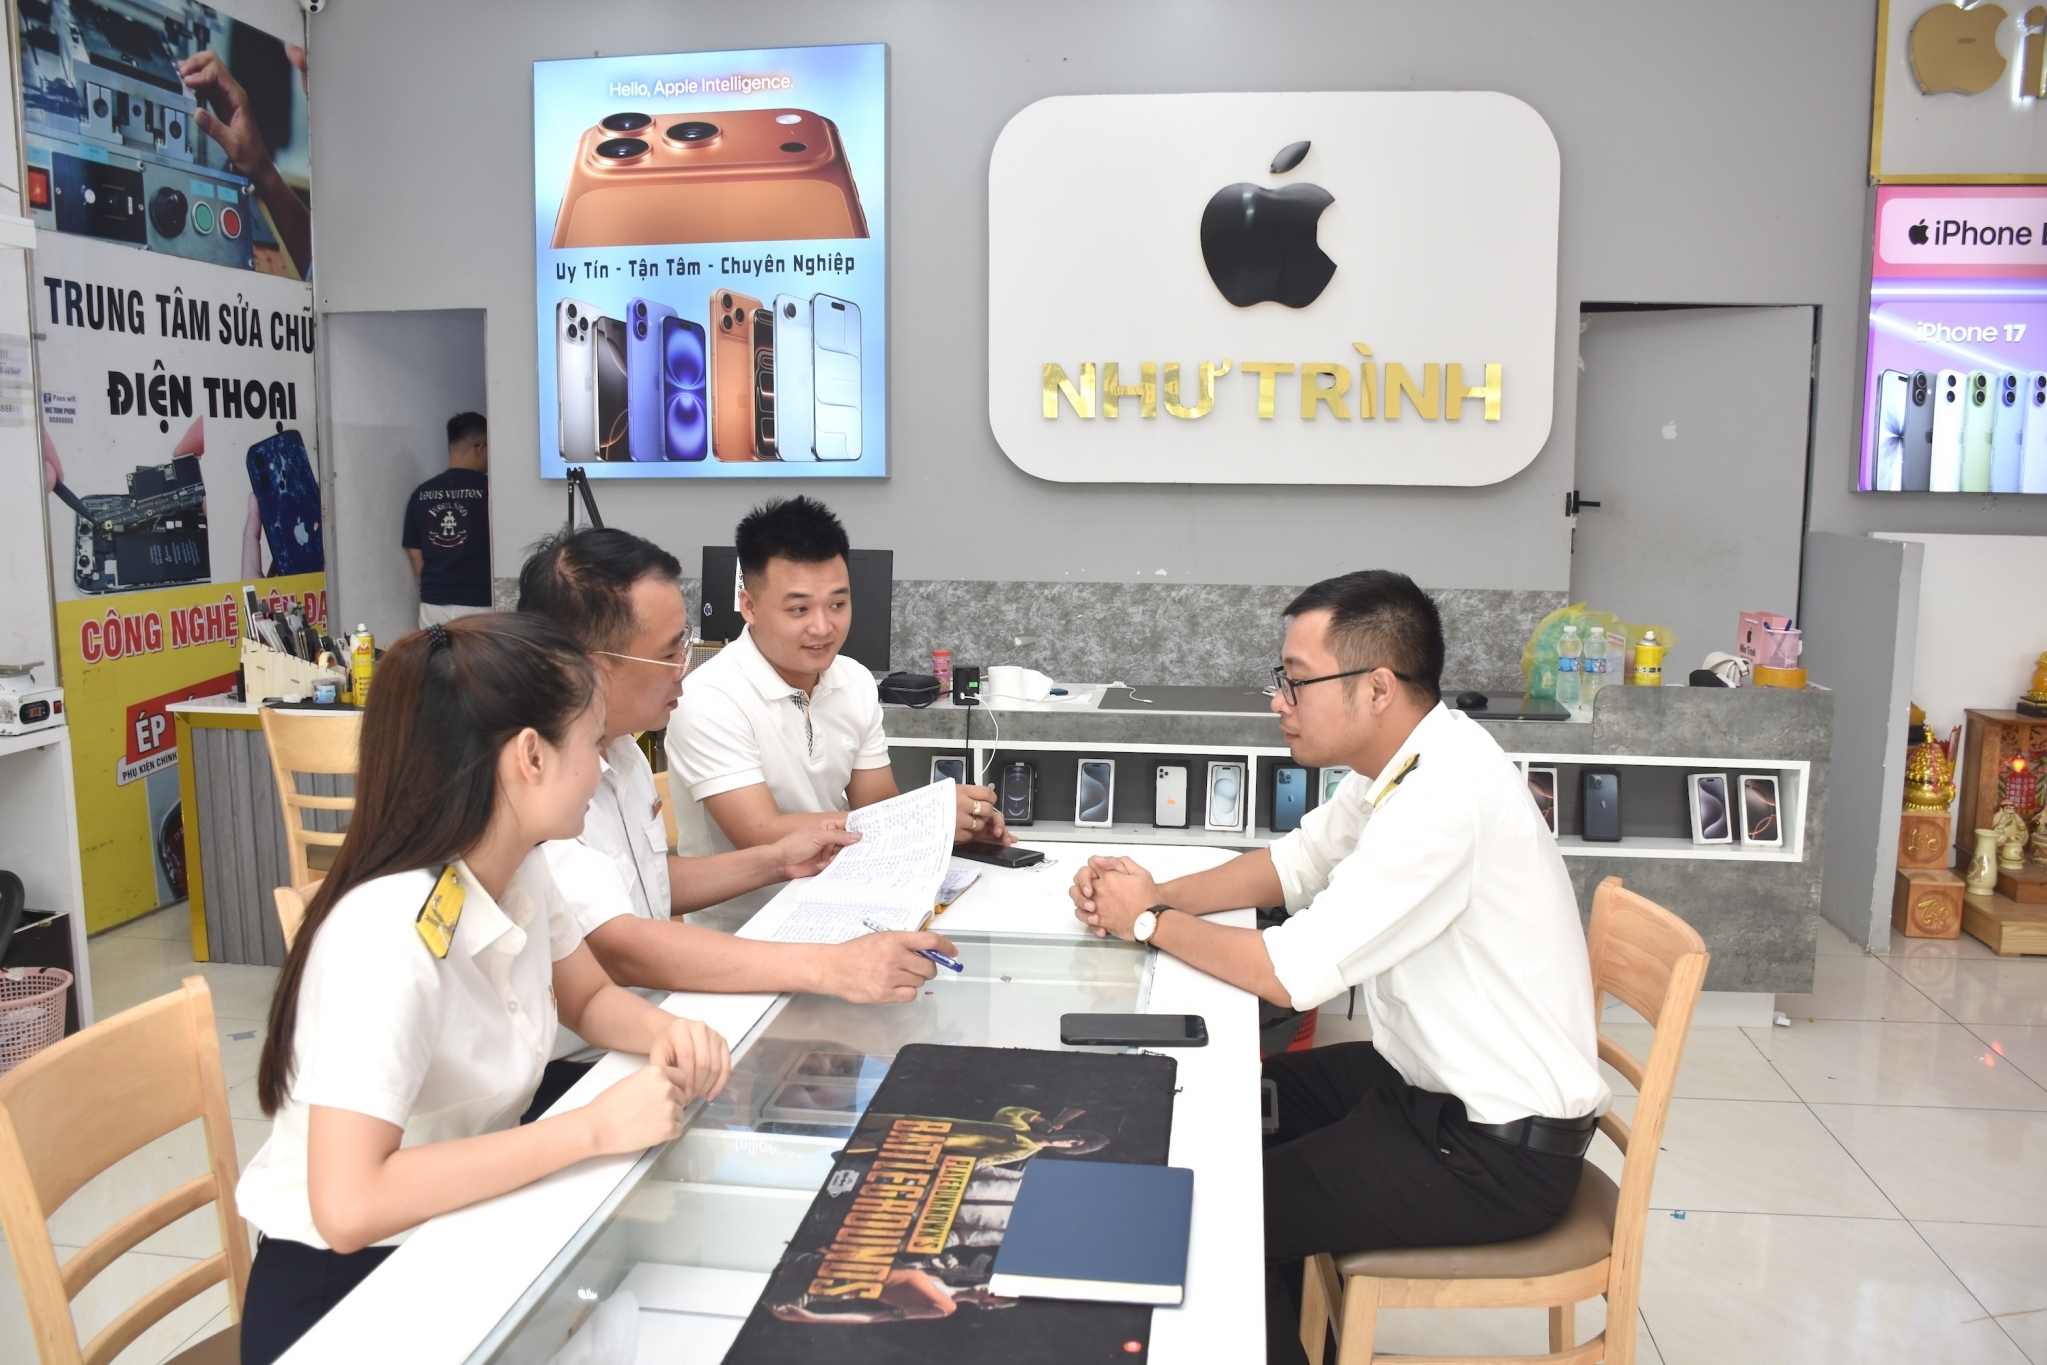
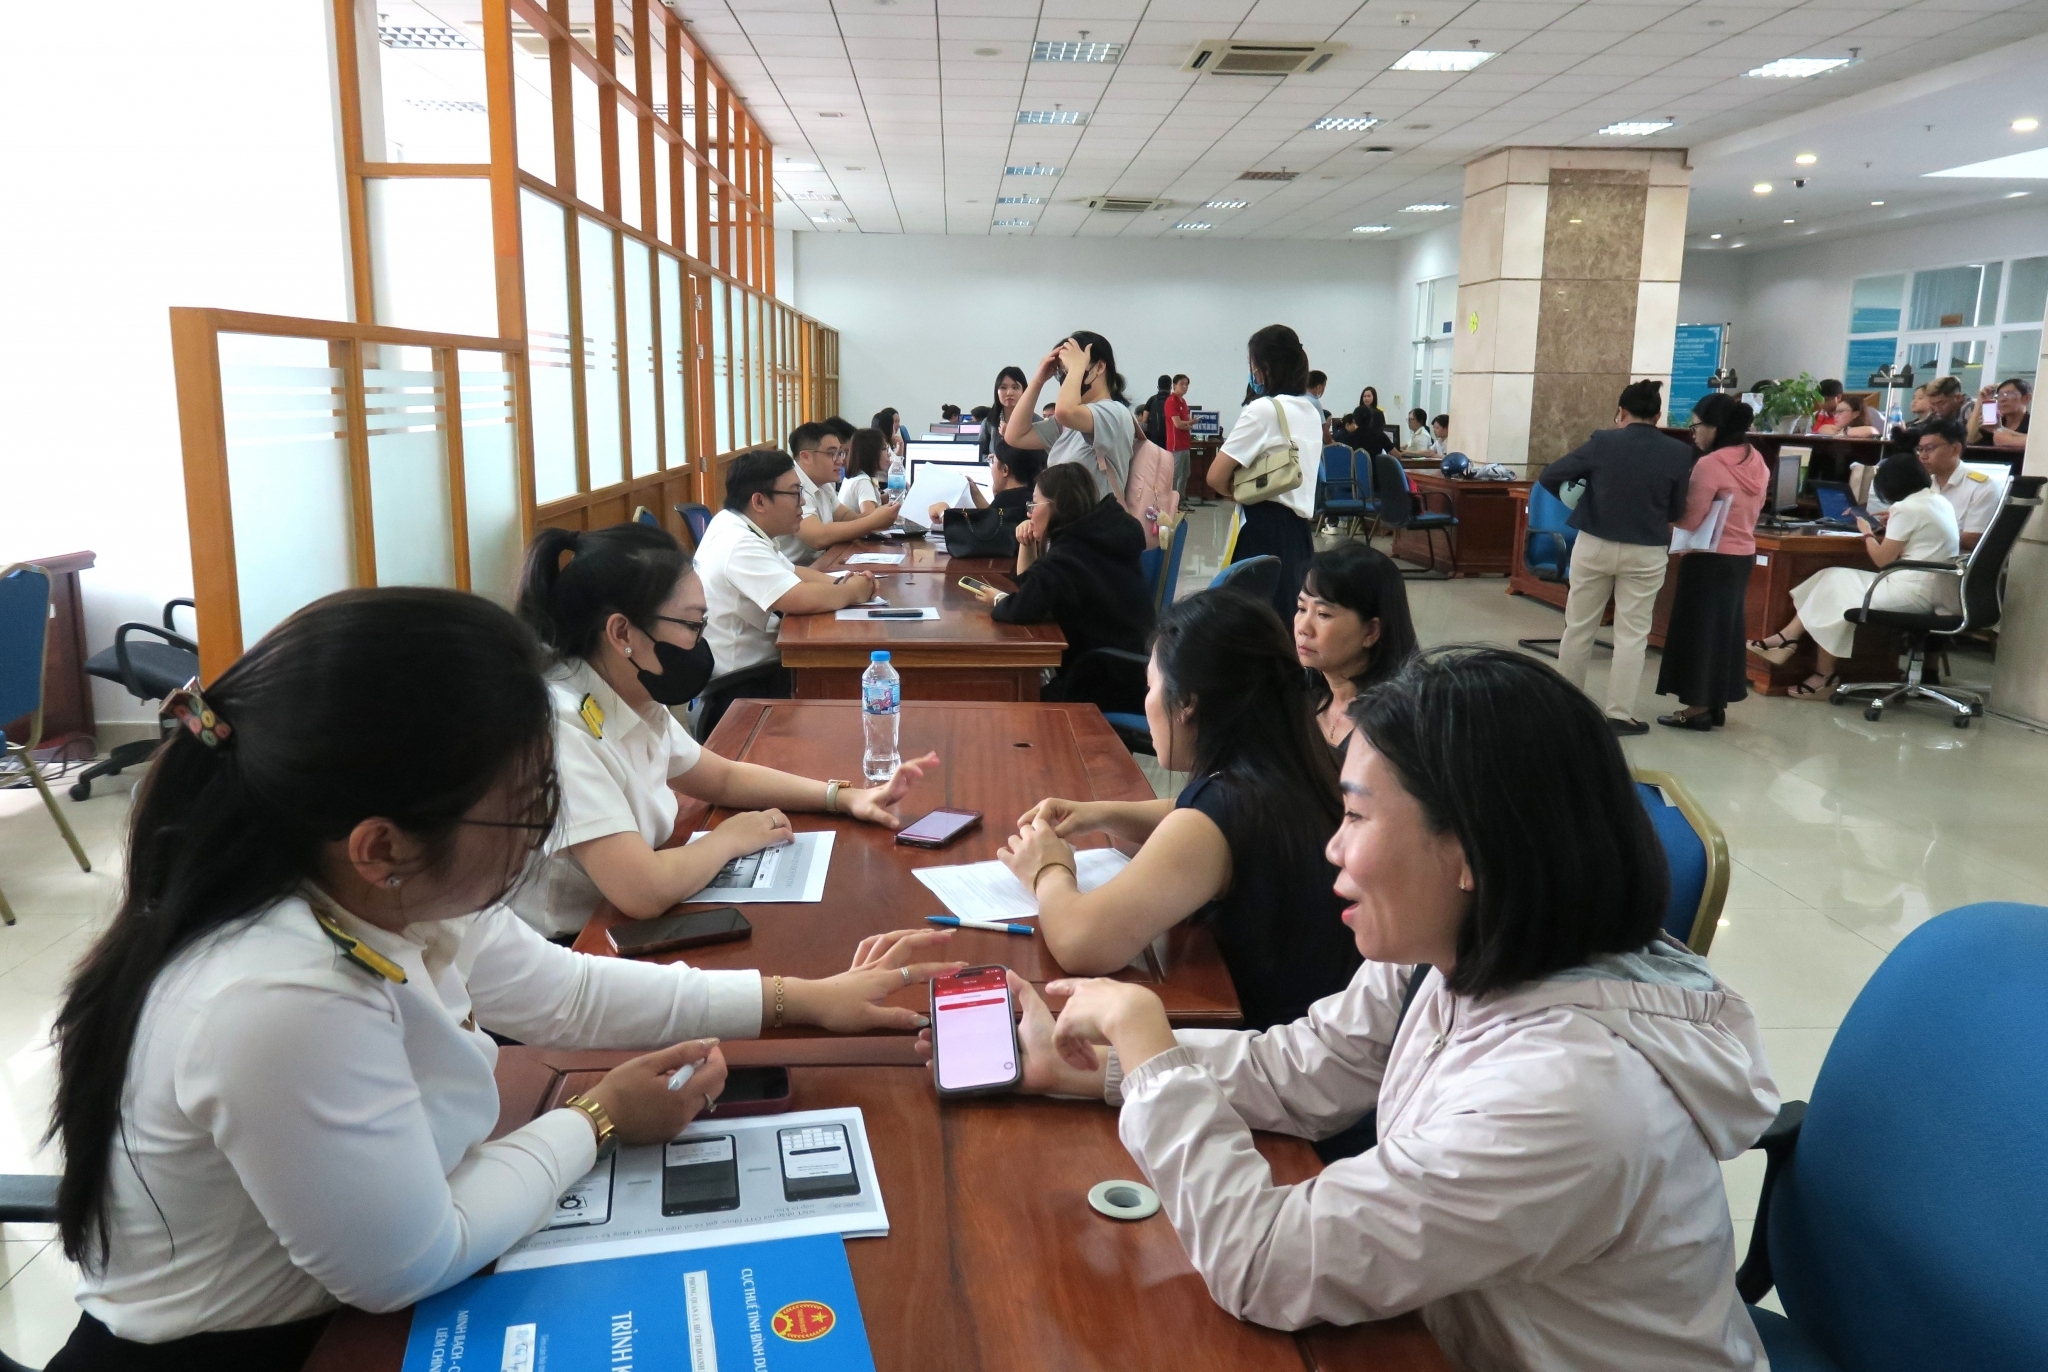
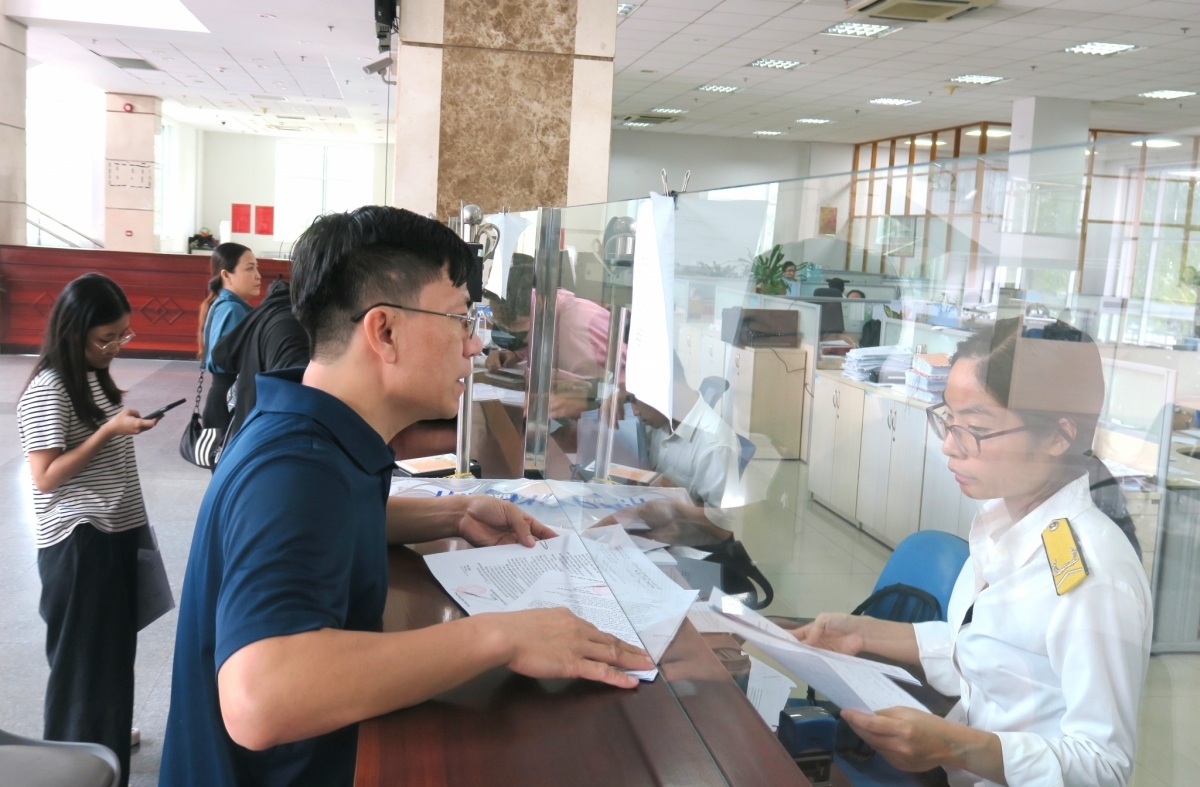
Việc thực hiện đầy đủ nghĩa vụ cung cấp thông tin không làm phát sinh nghĩa vụ thuế mới. Tuy nhiên, người nộp thuế phải chủ động cập nhật, lưu giữ, cung cấp thông tin đầy đủ, chính xác, đúng thời hạn và phối hợp xác minh theo yêu cầu; ngay cả khi đã bị xử phạt, tổ chức, cá nhân vẫn phải tiếp tục thực hiện nghĩa vụ này.
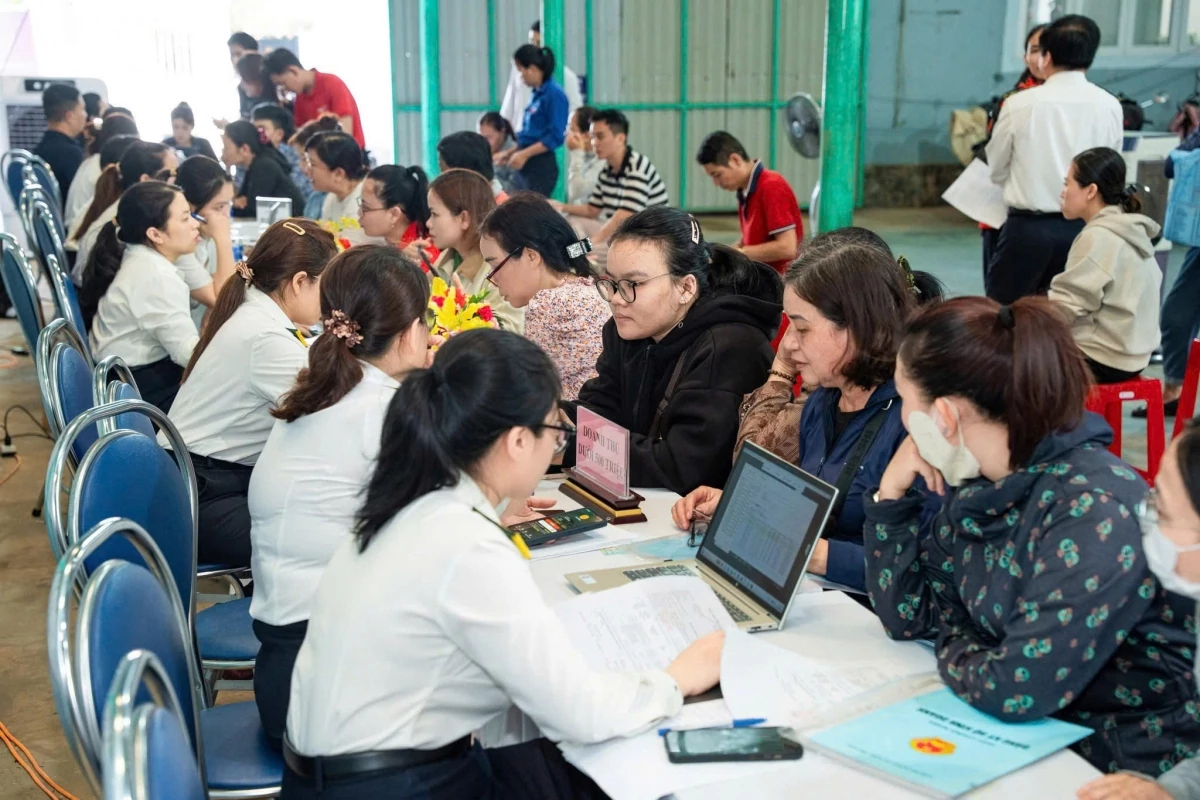 |
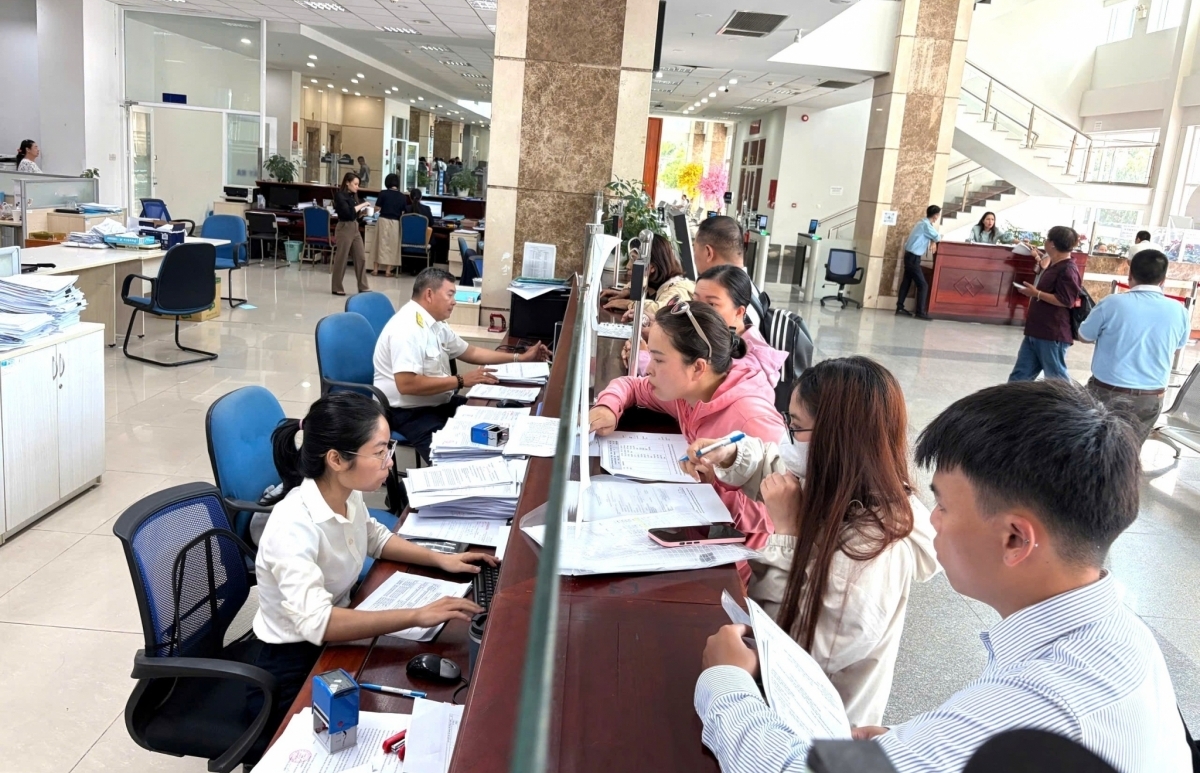
| Thông tin của người nộp thuế được quản lý, sử dụng và bảo mật theo quy định của Luật Quản lý thuế và chỉ được cung cấp, trao đổi trong trường hợp pháp luật cho phép. Ảnh: Thuế cơ sở 4 TP. Đà Nẵng. |
Nâng cao tính minh bạch
Minh bạch và trao đổi thông tin vì mục đích thuế là một trong những nội dung quan trọng của quản lý thuế hiện đại, góp phần phòng, chống gian lận, trốn thuế, nâng cao hiệu quả quản lý thuế và thực hiện các cam kết quốc tế của Việt Nam.
Để triển khai Luật Quản lý thuế số 108/2025/QH15, Chính phủ đã ban hành Nghị định số 252/2026/NĐ-CP trong đó có quy định cụ thể về việc cung cấp, thu thập, xác minh, quản lý, sử dụng, trao đổi và bảo mật thông tin phục vụ mục đích trao đổi thông tin về thuế.
Cùng với đó, Nghị định số 291/2026/NĐ-CP quy định xử phạt vi phạm hành chính đối với hành vi vi phạm nghĩa vụ cung cấp thông tin nhằm bảo đảm tính nghiêm minh và hiệu lực thực thi của pháp luật.
Theo Cục Thuế, thông tin được cung cấp phải đầy đủ, chính xác, trung thực, đúng thời hạn và đúng yêu cầu của cơ quan có thẩm quyền. Người nộp thuế, tổ chức và cá nhân có liên quan không chỉ có trách nhiệm cung cấp thông tin mà còn phải chủ động rà soát, cập nhật, lưu giữ và phối hợp với cơ quan Thuế trong quá trình thu thập, xác minh thông tin.
Tuy nhiên, vấn đề được người nộp thuế quan tâm là việc thực hiện nghĩa vụ cung cấp thông tin có làm phát sinh nghĩa vụ thuế mới, có bảo mật hay không?
Tại tài liệu giới thiệu về nội dung này, Cục Thuế cho biết, việc thực hiện đầy đủ nghĩa vụ cung cấp thông tin không làm phát sinh nghĩa vụ thuế mới, mà góp phần nâng cao tính minh bạch, tạo môi trường đầu tư, kinh doanh công bằng, bình đẳng và tăng cường hiệu quả quản lý thuế.
Thông tin của người nộp thuế được quản lý, sử dụng và bảo mật theo quy định của Luật Quản lý thuế và chỉ được cung cấp, trao đổi trong trường hợp pháp luật cho phép.
Một nội dung đáng chú ý là yêu cầu đối với chi nhánh, văn phòng đại diện của công ty nước ngoài hoạt động tại Việt Nam. Các đơn vị này có trách nhiệm kê khai, cập nhật cho cơ quan Thuế thông tin về chủ sở hữu pháp lý và chủ sở hữu hưởng lợi của công ty mẹ ở nước ngoài, đồng thời lưu trữ hồ sơ, tài liệu liên quan trong thời gian hoạt động để bảo đảm khả năng cung cấp khi được yêu cầu.
Trách nhiệm về thông tin cũng gắn với yêu cầu lưu giữ hồ sơ. Trường hợp tạm ngừng kinh doanh, giải thể hoặc phá sản, người đại diện theo pháp luật của người nộp thuế có trách nhiệm lưu trữ tài liệu kế toán tại Việt Nam và thông báo bằng văn bản cho cơ quan Thuế về nơi lưu trữ.
Các quy định mới đặt yêu cầu người nộp thuế không chỉ thực hiện việc cung cấp thông tin khi có yêu cầu mà còn phải chủ động rà soát, cập nhật và lưu giữ thông tin trong quá trình hoạt động. Điều này đặc biệt có ý nghĩa trong bối cảnh dữ liệu về doanh nghiệp, sở hữu, kế toán và hoạt động kinh doanh ngày càng được sử dụng trong quản lý thuế và trao đổi thông tin.
Từ góc độ doanh nghiệp, ông Bùi Tuấn Minh, Phó Tổng Giám đốc phụ trách Dịch vụ Tư vấn Thuế và Pháp lý, Deloitte Việt Nam, cho rằng khi yêu cầu minh bạch và công bố thông tin thuế ngày càng được chú trọng, dữ liệu thuế tại các công ty con cũng trở thành một phần trong bức tranh thông tin ở cấp tập đoàn. Vì vậy, tính chính xác và khả năng sẵn sàng của dữ liệu ngày càng có ý nghĩa đối với bộ phận thuế của doanh nghiệp.
Ở góc độ quản lý nhà nước, tại một tọa đàm hồi đầu tháng 9, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh cho biết, Việt Nam đang triển khai hai nhóm cam kết quan trọng trong khuôn khổ Diễn đàn Toàn cầu về Minh bạch và Trao đổi thông tin vì mục đích thuế của OECD, gồm trao đổi thông tin theo yêu cầu (EOIR) và trao đổi thông tin tự động (AEOI). Các tiêu chuẩn quốc tế đặt ra yêu cầu không chỉ về khả năng tiếp cận thông tin mà còn về tính sẵn có, chất lượng, bảo mật và khả năng trao đổi thông tin.
Theo ông Đặng Ngọc Minh, mục tiêu của Việt Nam không chỉ là xử lý từng khuyến nghị của Diễn đàn Toàn cầu mà quan trọng hơn là từng bước xây dựng một cơ chế quản lý thông tin có tính hệ thống, từ thu thập, lưu trữ, cập nhật, kiểm tra, khai thác đến cung cấp và trao đổi thông tin với cơ quan thuế nước ngoài.
Việt Nam đã rà soát, hoàn thiện các quy định liên quan đến thông tin về tổ chức, doanh nghiệp, chủ sở hữu pháp lý, chủ sở hữu hưởng lợi, thông tin kế toán và thông tin người nộp thuế. Cùng với đó, cơ chế phối hợp, chia sẻ thông tin giữa cơ quan Thuế và các cơ quan nhà nước có liên quan cũng được củng cố.
Nộp phạt không thay thế nghĩa vụ cung cấp thông tin
Cùng với việc xác lập trách nhiệm cung cấp thông tin, Nghị định số 291/2026/NĐ-CP được ban hành ngày 21/7/2026 đã hoàn thiện quy định xử phạt vi phạm hành chính đối với hành vi vi phạm nghĩa vụ cung cấp thông tin phục vụ mục đích trao đổi thông tin về thuế.
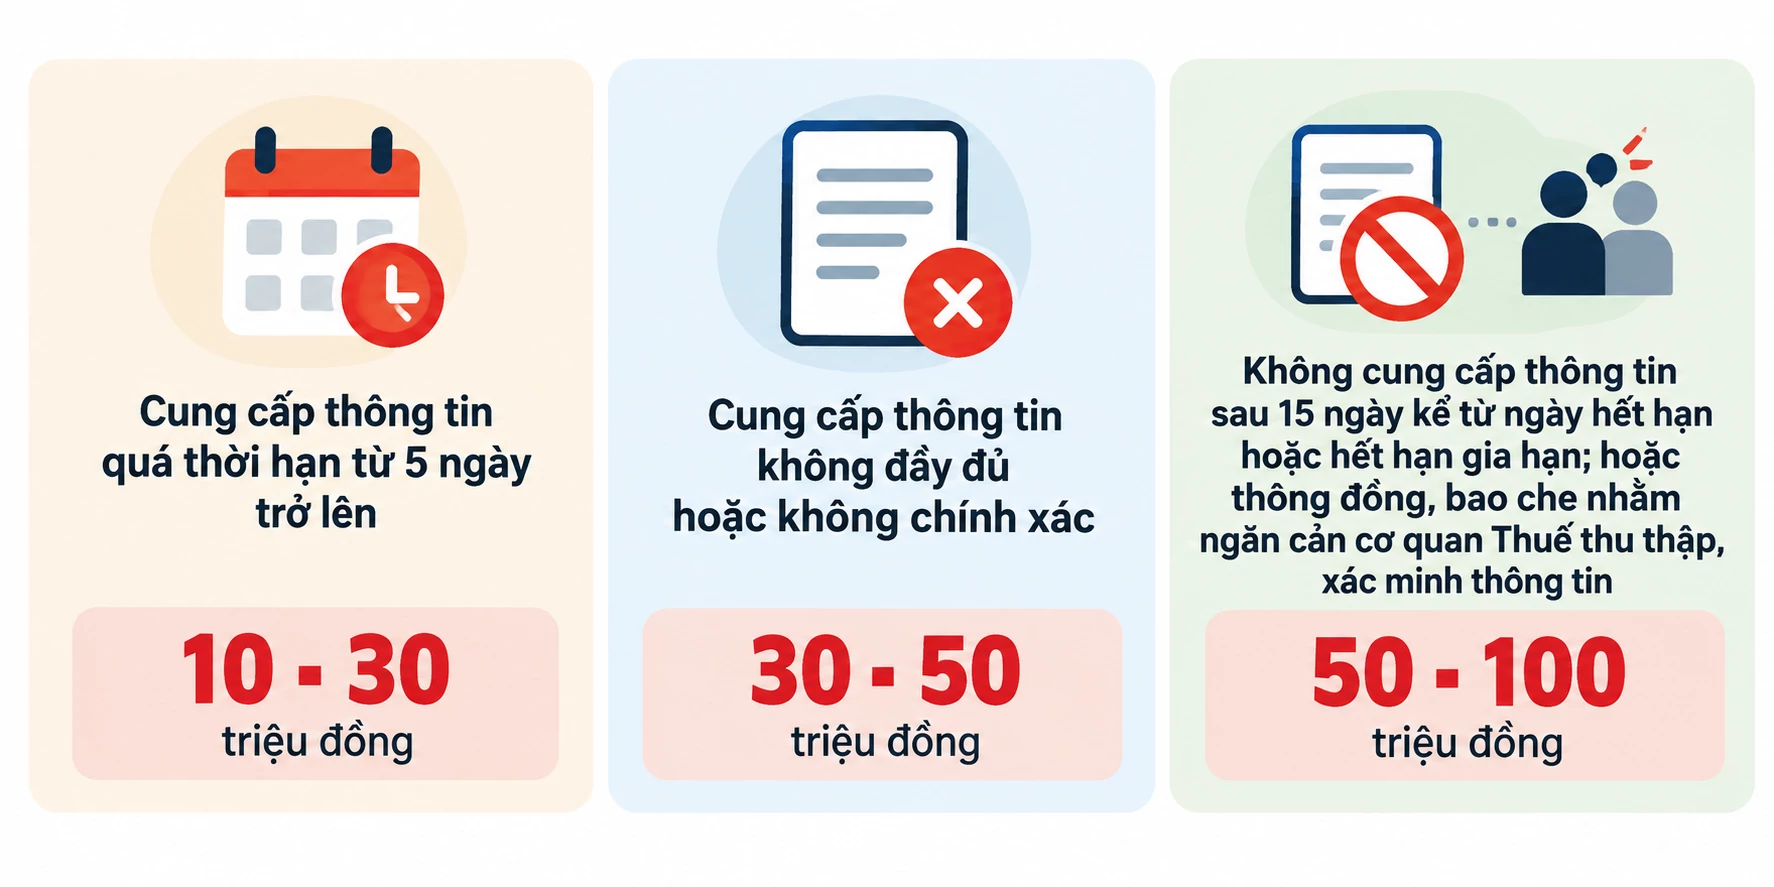 |
| Nghị định số 291/2026/NĐ-CP ngày 21/7/2026 quy định rõ các mức xử phạt vi phạm nghĩa vụ cung cấp thông tin phục vụ mục đích trao đổi thuế. Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Quy định này bảo đảm đồng bộ với Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP, đồng thời đáp ứng yêu cầu thực hiện các điều ước quốc tế, thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc là bên ký kết; ăng cường tính minh bạch, nâng cao hiệu quả quản lý thuế và ý thức tuân thủ của người nộp thuế, tổ chức và cá nhân có liên quan.
Nghị định đã bổ sung Điều 19a quy định xử phạt hành vi vi phạm nghĩa vụ cung cấp thông tin phục vụ mục đích trao đổi thông tin về thuế. Nghị định số 291/2026/NĐ-Cp đã đưa ra các quy định về mức phạt cụ thể. Theo đó, hành vi cung cấp thông tin quá thời hạn từ 5 ngày trở lên bị phạt từ 10-30 triệu đồng. Trường hợp cung cấp thông tin không đầy đủ hoặc không chính xác, mức phạt từ 30-50 triệu đồng.
Mức phạt từ 50-100 triệu đồng được áp dụng đối với hành vi không cung cấp thông tin sau 15 ngày kể từ ngày hết thời hạn cung cấp thông tin hoặc hết thời hạn gia hạn cung cấp thông tin; hoặc hành vi thông đồng, bao che nhằm ngăn cản cơ quan Thuế thu thập, xác minh thông tin.
Cục Thuế cho biết, chế tài không thay thế nghĩa vụ cung cấp thông tin. Sau khi bị xử phạt, tổ chức, cá nhân vẫn phải thực hiện đầy đủ nghĩa vụ theo yêu cầu của cơ quan Thuế.
Đáng chú ý, ngoài việc bị xử phạt bằng tiền, tổ chức, cá nhân vi phạm còn buộc phải cung cấp đầy đủ, chính xác thông tin theo yêu cầu của cơ quan Thuế. Trường hợp không thực hiện quyết định xử phạt vi phạm hành chính, bao gồm nghĩa vụ nộp tiền phạt và các biện pháp khắc phục hậu quả, có thể bị áp dụng các biện pháp cưỡng chế theo quy định để bảo đảm thực hiện nghĩa vụ.
Để bảo đảm thực hiện đúng quy định của pháp luật và hạn chế rủi ro bị xử phạt vi phạm hành chính, cơ quan Thuế khuyến cáo người nộp thuế và các tổ chức, cá nhân có liên quan chủ động lưu trữ thông tin đầy đủ và thực hiện nghĩa vụ cung cấp thông tin theo yêu cầu. Cùng với đó, cung cấp thông tin đầy đủ, chính xác, đúng thời hạn; phối hợp kịp thời trong quá trình thu thập, xác minh thông tin và thường xuyên cập nhật quy định mới về quản lý thuế, xử lý vi phạm hành chính...