Các chuyên gia thuế, pháp lý đều cho rằng, chính sách áp dụng mức thuế suất 0% trong xuất khẩu đã và đang mang lại lợi thế cạnh tranh rất lớn cho các đơn vị kinh doanh. Tuy nhiên, các cơ quan chức năng cần làm rõ sự khác biệt về cơ chế hoàn thuế Giá trị gia tăng (GTGT) giúp doanh nghiệp, hộ kinh doanh nắm rõ và thực hiện đúng quy định.
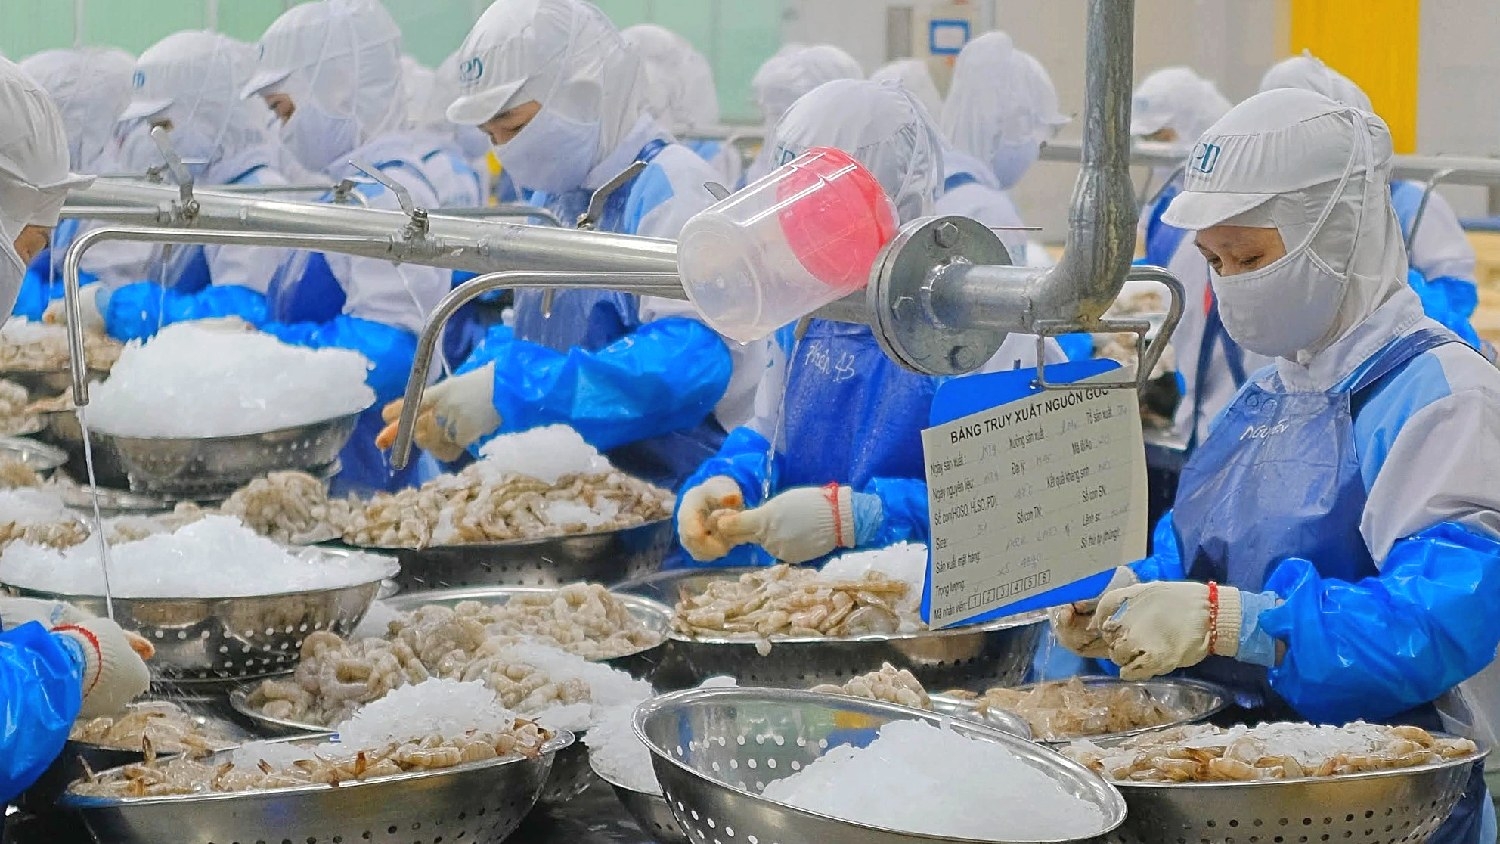 |
| Thuế suất 0% áp dụng cho hàng hóa, dịch vụ xuất khẩu nhằm đảm bảo nguyên tắc đánh thuế theo điểm đến của thuế GTGT |
Thuế suất 0% và quyền hoàn thuế GTGT
Theo phân tích của chuyên gia tư vấn thuế, pháp luật đầu tư Trần Văn Quân, Chủ tịch Công ty Luật VNLAWS, quyền xuất khẩu của cả tổ chức và cá nhân đều bắt nguồn từ Điều 6 Luật Thương mại 2005.
Đồng thời, tại Thông tư số 121/2025/TT-BTC cho phép cả tổ chức, cá nhân đủ điều kiện được đứng tên trên tờ khai hải quan để thực hiện hoạt động xuất khẩu là một bước tiến quan trọng. Quy định này nhằm tạo điều kiện thuận lợi cho mọi chủ thể kinh doanh tham gia vào thị trường quốc tế.
Tuy nhiên, nếu cả doanh nghiệp và hộ kinh doanh đều xuất khẩu hàng hóa và được áp dụng thuế suất thuế GTGT 0% thì vì sao doanh nghiệp được hoàn thuế GTGT đầu vào còn hộ kinh doanh thì không?
Về vấn đề này, ông Trần Văn Quân khẳng định, thuế suất GTGT 0% không đồng nghĩa với quyền hoàn thuế. Theo Luật Thuế GTGT số 48/2024/QH15, hàng hóa xuất khẩu đáp ứng đầy đủ điều kiện được áp dụng thuế suất 0%. Thuế suất này chỉ làm cho thuế GTGT đầu ra bằng 0, chứ không tự động làm phát sinh quyền hoàn thuế.
Đồng quan điểm, chuyên gia thuế Châu Ngô Diệu Hiền, Chủ tịch Hội đồng thành viên Công ty TNHH kế toán tư vấn quản lý Tây Nam Á cho rằng, đây là điểm mà nhiều hộ kinh doanh khi xuất khẩu hàng hóa thường thắc mắc hoặc hiểu sai dẫn đến tính toán sai hiệu quả tài chính.
Về bản chất, thuế suất 0% áp dụng cho hàng hóa, dịch vụ xuất khẩu nhằm đảm bảo nguyên tắc đánh thuế theo điểm đến của thuế GTGT, nghĩa là hàng hóa xuất khẩu ra nước ngoài không bị gánh chi phí thuế của nước xuất khẩu vì người tiêu dùng không thuộc đối tượng chịu thuế.
Về cơ chế hoàn thuế là việc nhà nước hoàn trả lại phần thuế GTGT đầu vào mà đơn vị kinh doanh đã trả khi mua vật tư, hàng hóa, dịch vụ để phục vụ cho hoạt động xuất khẩu.
Sự khác biệt cốt lõi về phương pháp tính thuế
Phân tích về sự khác biệt giữa hai nhóm đối tượng, chuyên gia Trần Văn Quân chỉ rõ điểm khác biệt nằm ở phương pháp tính thuế. Đối với doanh nghiệp áp dụng phương pháp khấu trừ, xác định thuế phải nộp bằng thuế đầu ra trừ đi thuế đầu vào được khấu trừ. Khi xuất khẩu, thuế đầu ra bằng 0% trong khi thuế đầu vào vẫn phát sinh, do đó hình thành khoản thuế đầu vào chưa được khấu trừ hết để xem xét hoàn theo quy định.
Trong khi đó, theo Khoản 2 Điều 11 Luật thuế GTGT số 48/2024/QH15, phương pháp khấu trừ không áp dụng cho hộ kinh doanh mà phải áp dụng phương pháp tính thuế trực tiếp. Vì vậy, dù cho hộ kinh doanh có sử dụng hoá đơn GTGT ở khâu mua vào thì vẫn không được khấu trừ hay hoàn mà phải tính vào giá của hàng hoá dịch vụ mua vào.
Ông Trần Văn Quân thông tin thêm, Thông tư số 50/2026/TT-BTC đã bổ sung mẫu số khai thuế, có tách riêng cột doanh thu xuất khẩu áp dụng thuế suất 0% cho hộ kinh doanh.
Việc hoàn thuế không phải là ưu đãi mà là cơ chế hoàn trả khoản thuế nhà nước đã thu ở các khâu trước nhằm bảo đảm nguyên tắc trung lập của thuế và tránh đưa thuế trở thành chi phí của hàng hóa xuất khẩu.
Theo Thông tư số 69/2025/TT-BTC, hộ kinh doanh nộp thuế theo phương pháp trực tiếp trên doanh thu. Người nộp thuế không kê khai thuế đầu vào, không khấu trừ và không hình thành khoản thuế đủ điều kiện hoàn. Thuế đầu vào vẫn được trả khi mua hàng hóa, dịch vụ nhưng được tính vào giá vốn hoặc chi phí.
Ông Trần Văn Quân nhận định, việc Luật thuế GTGT duy trì song song phương pháp khấu trừ và phương pháp trực tiếp phản ánh cách tiếp cận quản lý phù hợp với từng nhóm người nộp thuế. Doanh nghiệp được tham gia cơ chế khấu trừ và hoàn thuế, hộ kinh doanh được đơn giản hóa thủ tục nhưng không tham gia cơ chế này.
Cụ thể hơn, bà Châu Ngô Diệu Hiền chỉ rõ điểm khác biệt cốt lõi không nằm ở bản chất hàng hóa xuất khẩu, mà nằm ở tư cách pháp lý, chế độ kế toán và phương pháp tính thuế áp dụng cho hai nhóm chủ thể.
Về phương pháp tính thuế, đa số doanh nghiệp đăng ký áp dụng phương pháp khấu trừ, trong khi hộ kinh doanh bắt buộc áp dụng phương pháp trực tiếp trên doanh thu theo quy định của Luật thuế GTGT số 48/2024/QH15 và Luật Quản lý thuế (Luật số 108/2025/QH15).
Đối với việc xử lý thuế đầu vào, doanh nghiệp được ghi nhận riêng, được khấu trừ hoặc hoàn thuế nếu đủ điều kiện, còn hộ kinh doanh không được khấu trừ riêng mà tính thẳng vào chi phí hoặc giá vốn hàng hóa.
Về hệ thống sổ sách và hóa đơn, doanh nghiệp phải thực hiện chế độ kế toán đầy đủ và sử dụng hóa đơn GTGT, trong khi hộ kinh doanh sử dụng hóa đơn bán hàng trực tiếp với chế độ kế toán đơn giản hơn.
Về điều kiện hoàn thuế xuất khẩu, doanh nghiệp cần đủ điều kiện khấu trừ, hồ sơ xuất khẩu chuẩn chỉnh bao gồm hợp đồng, tờ khai hải quan, chứng từ thanh toán qua ngân hàng và có thuế đầu vào chưa khấu trừ từ 300 triệu đồng, điều này hoàn toàn không áp dụng cho hộ kinh doanh.
Từ góc nhìn tư vấn, bà Hiền giải thích thuế đầu vào của hộ kinh doanh không mất đi mà nó nằm trong chi phí cấu thành giá thành sản phẩm. Tuy nhiên, nếu không được hoàn thuế trực tiếp dạng tiền mặt như doanh nghiệp, hộ kinh doanh sẽ chịu chút bất lợi về dòng tiền nếu quy mô xuất khẩu ngày càng lớn.
Chủ động tìm hiểu và nâng cao tính tuân thủ
Theo chuyên gia Trần Văn Quân, để hiểu rõ và thực hiện đúng quy định, các chủ thể kinh doanh cần phân biệt rõ ba khái niệm là quyền xuất khẩu, thuế suất GTGT 0% và quyền hoàn thuế GTGT.
Theo đó, quyền hoàn thuế chỉ phát sinh khi áp dụng phương pháp khấu trừ và có số thuế đầu vào chưa được khấu trừ hết. Để hạn chế cách hiểu chưa thống nhất, các cơ quan chức năng, cơ quan Thuế cần tăng cường truyền thông về bản chất của thuế suất 0% và cơ chế hoàn thuế.
Đối với hộ kinh doanh có quy mô lớn, thường xuyên xuất khẩu, việc chuyển đổi sang mô hình doanh nghiệp có thể giúp tận dụng cơ chế khấu trừ, hoàn thuế và nâng cao năng lực quản trị.
Đồng thời, việc doanh nghiệp được hoàn thuế còn hộ kinh doanh không được hoàn không phải là sự khác biệt về quyền xuất khẩu hay thuế suất 0%, mà là hệ quả tất yếu của hai phương pháp tính thuế khác nhau theo quy định của pháp luật hiện hành.
Bà Châu Ngô Diệu Hiền cũng cho rằng, để hiểu rõ và vận dụng đúng quy định, hộ kinh doanh cần nhận thức rõ giới hạn pháp lý, cơ chế tính thuế áp dụng cho mô hình của mình để không bị rơi vào thế thụ động và cần hiểu rằng việc áp dụng thuế suất 0% giúp sản phẩm không bị gánh thuế đầu ra, nhưng do tính thuế theo phương pháp trực tiếp nên sẽ không thuộc diện được hoàn thuế đầu vào.
Khi quy mô đủ lớn, hộ kinh doanh nên chủ động chuyển đổi lên mô hình doanh nghiệp, đây là bước đi chiến lược giúp đơn vị chuyển sang phương pháp khấu trừ, từ đó đủ điều kiện lập hồ sơ hoàn thuế, giải phóng dòng tiền và mở rộng quy mô kinh doanh.
Đối với doanh nghiệp, hoàn thuế hàng xuất khẩu là quyền lợi chính đáng giúp xoay vòng vốn nhanh chóng, nhưng đây cũng là khâu bị thanh kiểm tra chặt chẽ nhất. Do đó, doanh nghiệp phải đảm bảo tính logic, đồng bộ và nhất quán tuyệt đối giữa các chứng từ trong chuỗi giao dịch.
Bên cạnh việc thường xuyên cập nhật các quy định, chính sách liên quan, trong trường hợp quy trình nội bộ chưa đủ mạnh, doanh nghiệp nên chủ động tham vấn hoặc phối hợp với các đơn vị tư vấn thuế chuyên nghiệp nhằm hoàn thiện hồ sơ và sớm phát hiện rủi ro, hạn chế sai sót trong quá trình hoạt động kinh doanh, xuất khẩu.