Từ tập trung kiểm tra mã số hàng hóa, thuế suất và rà soát hồ sơ xuất nhập khẩu, Chi cục Hải quan khu vực VI đã ấn định thuế gần 3,87 tỷ đồng; tổng số thu qua kiểm tra sau thông quan và phúc tập hồ sơ đạt hơn 13,08 tỷ đồng.
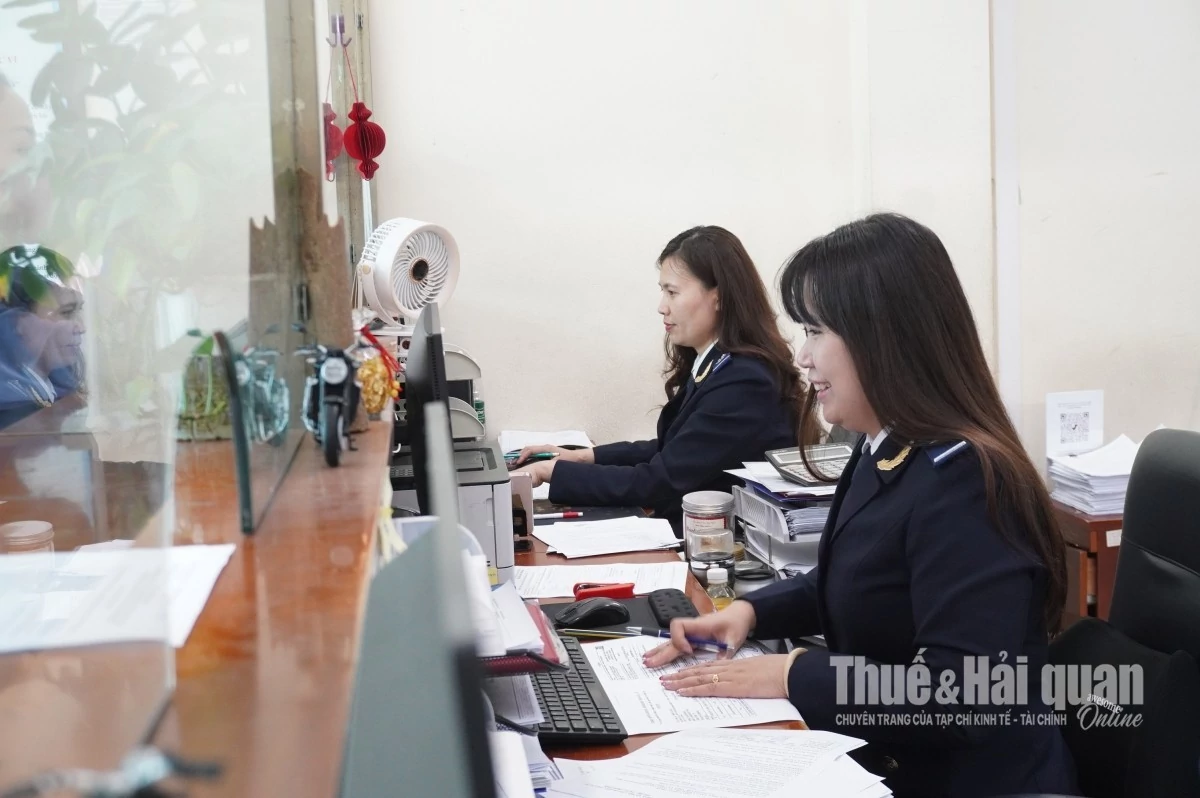 |
| Công chức Hải quan khu vực VI rà soát hồ sơ, xác định nghĩa vụ thuế sau thông quan. Ảnh: H.Nụ |
Bám sát dấu hiệu rủi ro
Tại Chi cục Hải quan khu vực VI, công tác kiểm tra sau thông quan được triển khai theo hướng tập trung vào những lĩnh vực, mặt hàng có nguy cơ phát sinh sai phạm. Đơn vị chú trọng thu thập, phân tích thông tin đối với hàng hóa có kim ngạch lớn, thuế suất cao, hàng nhập khẩu có điều kiện; đồng thời rà soát các dấu hiệu rủi ro liên quan đến chính sách thương mại, quản lý chuyên ngành, xuất xứ, phân loại hàng hóa và chính sách thuế.
Nguồn thông tin phục vụ kiểm tra được tổng hợp từ chỉ đạo nghiệp vụ của Cục Hải quan, kiến nghị của các đoàn thanh tra, kiểm tra, kiểm toán và thông tin do các đơn vị trong, ngoài ngành cung cấp. Trên cơ sở đó, Hải quan khu vực VI lựa chọn đối tượng, xây dựng chuyên đề và tổ chức kiểm tra theo dấu hiệu vi phạm hoặc quản lý rủi ro.
Trong năm 2026, đơn vị triển khai các chuyên đề gắn với từng nhóm hàng cụ thể. Đối với ô tô thuộc nhóm mã hàng 8704, Chi cục rà soát việc nộp chứng từ chứng nhận xuất xứ hàng hóa (C/O) nhằm xác định xuất xứ đối với hàng hóa thuộc diện cần kiểm soát do nguy cơ gây hại đến an toàn xã hội, sức khỏe cộng đồng hoặc vệ sinh môi trường.
Với mặt hàng máy xới, nội dung rà soát tập trung vào mã số và thuế suất. Đối với chuyên đề thuế giá trị gia tăng mặt hàng nước giải khát, đơn vị ban hành quyết định kiểm tra sau thông quan đối với 4 công ty; trong tháng 9 tiếp tục kiểm tra một công ty và hoàn thành theo yêu cầu.
Theo đại diện Chi cục Hải quan khu vực VI, việc phân tích thông tin, nhận diện đúng dấu hiệu rủi ro và lựa chọn trọng điểm có ý nghĩa quan trọng đối với chất lượng kiểm tra sau thông quan, giúp kịp thời phát hiện sai sót trong khai báo, xác định nghĩa vụ thuế và hạn chế những sai phạm kéo dài.
Tính đến ngày 14/10/2026, Hải quan khu vực VI đã ra quyết định và tiến hành kiểm tra sau thông quan đối với 64 vụ, trong đó 3 vụ theo kế hoạch do Cục Hải quan giao và 61 vụ theo kế hoạch của Chi cục, thực hiện trên cơ sở dấu hiệu vi phạm và quản lý rủi ro. Số vụ đã hoàn thành kiểm tra là 56, gồm 3 vụ theo kế hoạch của Cục Hải quan và 53 vụ theo kế hoạch của Chi cục.
Trong đó ghi nhận 9 trường hợp liên quan đến mã số hàng hóa; không phát sinh trường hợp thuộc lĩnh vực trị giá, gia công, sản xuất xuất khẩu và xuất xứ hàng hóa. Sai phạm chủ yếu là khai sai mã số hàng hóa, thuế suất, dẫn đến thiếu số thuế phải nộp.
Các vi phạm được phát hiện chủ yếu liên quan đến việc khai sai mã số hàng hóa, thuế suất, dẫn đến thiếu số thuế phải nộp. Các doanh nghiệp đều có lỗi vô ý, không thuộc trường hợp trốn thuế, gian lận thuế và đã phối hợp, cung cấp hồ sơ, chứng từ theo yêu cầu của cơ quan Hải quan trong quá trình kiểm tra.
Rà soát hồ sơ, xác định nghĩa vụ thuế
Đến ngày 14/10/2026, tổng số tiền thuế ấn định qua kiểm tra sau thông quan tại Chi cục Hải quan khu vực VI đạt 3.870 triệu đồng; trong đó, tiền thuế ấn định là 3.094 triệu đồng; tiền xử phạt vi phạm hành chính 653 triệu đồng và tiền chậm nộp 122 triệu đồng.
Cơ cấu này cho thấy tiền thuế ấn định chiếm khoảng 80% tổng số tiền ấn định, phần còn lại là tiền xử phạt vi phạm hành chính và tiền chậm nộp.
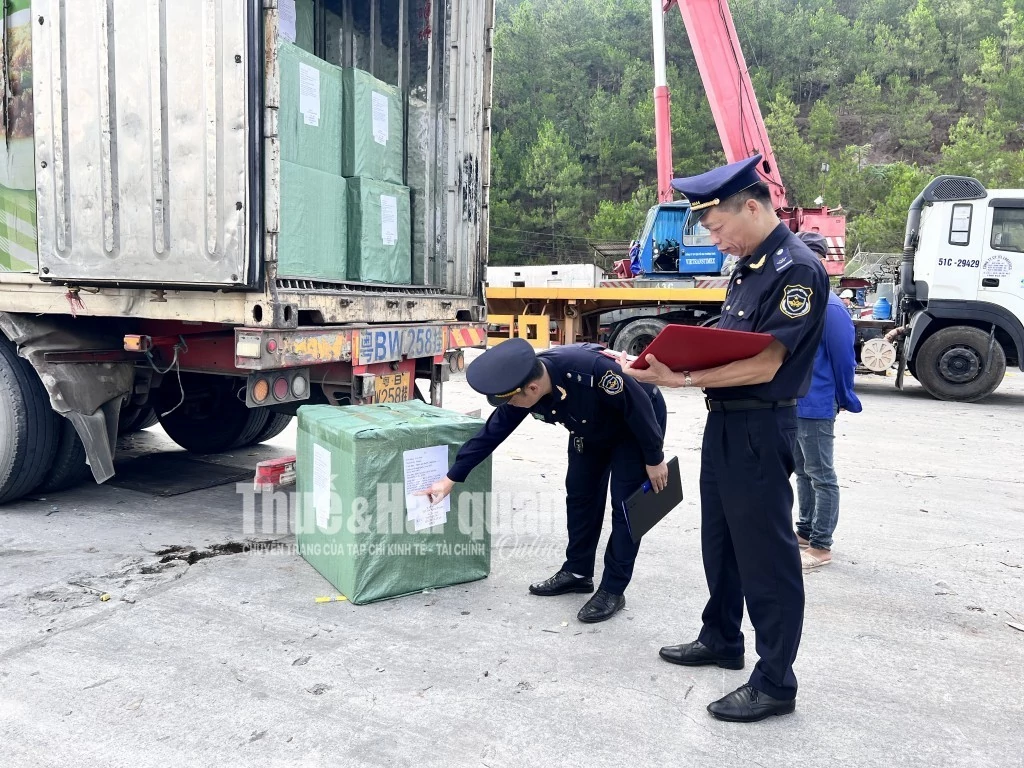 |
| Kiểm tra sau thông quan kết hợp phúc tập hồ sơ góp phần nâng cao hiệu quả quản lý thu ngân sách. Ảnh: H.Nụ |
Bên cạnh kiểm tra sau thông quan, hoạt động phúc tập và tự rà soát hồ sơ sau thông quan đóng góp đáng kể vào kết quả chung. Theo báo cáo của Hải quan khu vực VI, số thu từ kiểm tra sau thông quan đạt 4.812 triệu đồng; số thu từ phúc tập, tự rà soát hồ sơ sau khi hàng hóa đã thông quan đạt 8.267 triệu đồng. Tổng số thu qua hai hoạt động của toàn Chi cục đạt 13.080 triệu đồng.
Tính theo cơ cấu tổng thu, hoạt động phúc tập, tự rà soát hồ sơ chiếm khoảng 63,2%, trong khi kiểm tra sau thông quan chiếm khoảng 36,8%. Kết quả này cho thấy vai trò đáng kể của khâu rà soát hồ sơ trong việc phát hiện sai sót và bổ sung nguồn thu ngân sách.
Dù đã ghi nhận kết quả thu từ kiểm tra sau thông quan và phúc tập hồ sơ, việc thực hiện chỉ tiêu thu qua kiểm tra sau thông quan vẫn còn nhiều áp lực. Chi cục Hải quan khu vực VI xác định, việc tìm kiếm thông tin để xây dựng các chuyên đề có khả năng mang lại số thu lớn, nhất là đối với hàng gia công, sản xuất xuất khẩu, còn gặp khó khăn.
Thời hạn kiểm tra tại trụ sở cơ quan Hải quan chỉ 60 ngày cũng đặt ra yêu cầu phải lựa chọn đúng trọng điểm và xử lý hồ sơ trong thời gian quy định. Các đơn vị hải quan cửa khẩu còn phải đồng thời thực hiện nhiệm vụ thu ngân sách tại khâu thông quan, hướng dẫn doanh nghiệp chấp hành chính sách mặt hàng, chính sách thuế và tạo thuận lợi cho hoạt động xuất nhập khẩu.
Trước khó khăn đó, Chi cục đã kiến nghị Cục Hải quan nâng cấp phần mềm STQ02 để kết nối với hệ thống VNACCS/ECustoms và hệ thống dữ liệu một cửa quốc gia, đồng thời tăng cường phối hợp giữa các đơn vị trong và ngoài ngành.
Ở khâu thực hiện, việc kiểm tra chéo hồ sơ sau kiểm tra sau thông quan được chú trọng nhằm kịp thời phát hiện, chấn chỉnh sai sót; các kết luận kiểm tra, quyết định ấn định thuế và xử lý vi phạm hành chính được đôn đốc giải quyết, hạn chế hồ sơ tồn đọng. Cùng với việc tháo gỡ khó khăn về cơ chế và dữ liệu, đây là những yêu cầu quan trọng để nâng hiệu quả kiểm tra, bảo đảm các khoản thu được xác định và thực hiện đầy đủ theo quy định.


















