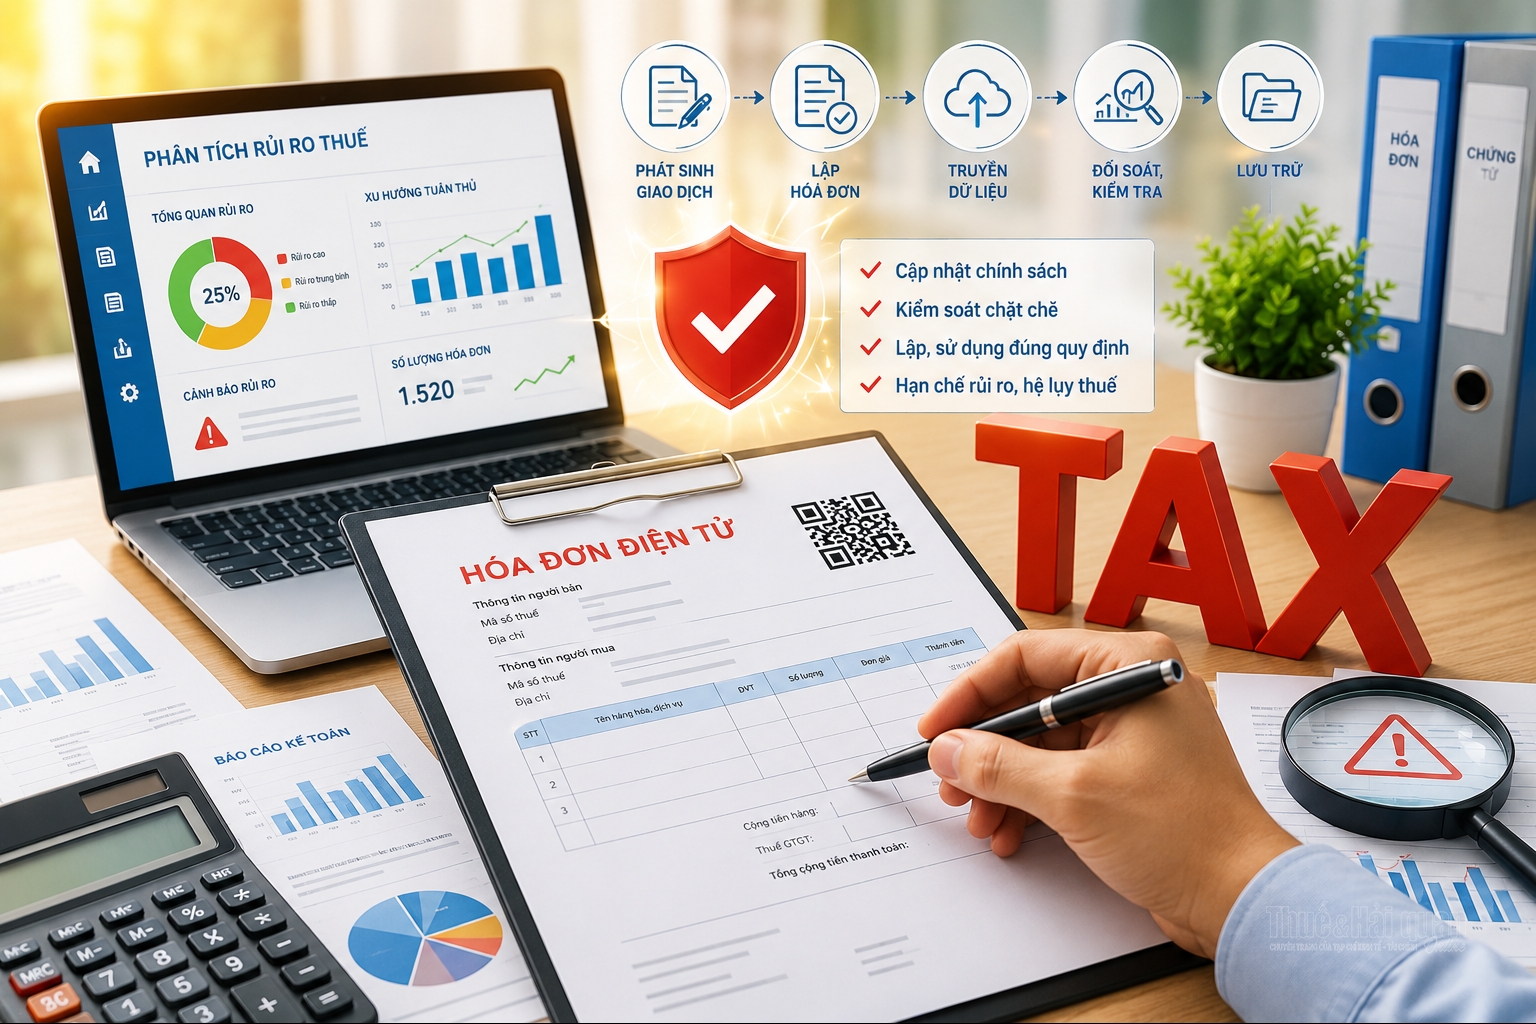
Ngành Thuế đã và đang đẩy mạnh quá trình số hóa dữ liệu về hóa đơn, tờ khai, tuy nhiên, trong quá trình vận hành thực tế đã phát sinh một số “nút thắt” kỹ thuật liên quan đến cơ chế kiểm soát tự động tờ khai thuế Giá trị gia tăng (GTGT). Các chuyên gia thuế kiến nghị, cơ quan Thuế cần tăng cường các giải pháp tháo gỡ vướng mắc nhằm giúp doanh nghiệp hạn chế rủi ro và mang lại hiệu quả công tác quản lý thuế.
 |
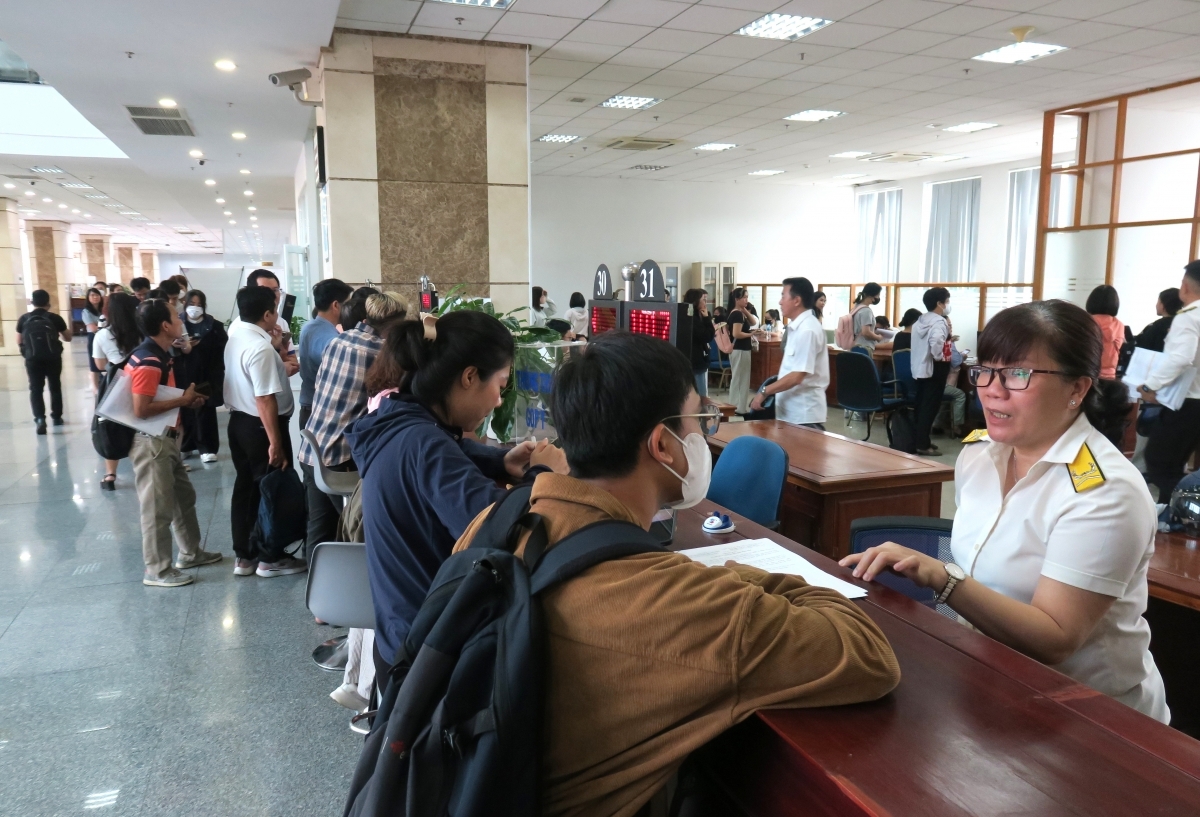
| Chuyên gia thuế kiến nghị, cơ quan Thuế cần tháo gỡ vướng mắc về kê khai thuế GTGT tự động nhằm giúp doanh nghiệp hạn chế rủi ro trong kinh doanh. Ảnh: Đức Mỹ |
Nhiều vướng mắc liên quan đến kê khai thuế
Đánh giá và phân tích vấn đề này, chuyên gia thuế Trần Văn Quân, nhà sáng lập Công ty VNLAWS - VNTAC cho biết, hiện nay, ngành Thuế đang đẩy mạnh thực hiện kế hoạch hành động theo chỉ đạo của Bộ Tài chính về triển khai Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030.
Tuy nhiên, trong quá trình vận hành thực tế đã phát sinh một số “nút thắt” kỹ thuật liên quan đến cơ chế kiểm soát tự động tờ khai thuế Giá trị gia tăng. Điển hình như: Việc cơ quan Thuế đối chiếu chỉ tiêu [24] - thuế GTGT của hàng hóa, dịch vụ mua vào trên tờ khai thuế GTGT với dữ liệu hóa đơn đầu vào ghi nhận trên hệ thống hóa đơn điện tử. Khi phát sinh chênh lệch, hệ thống có thể sẽ cảnh báo hoặc không chấp nhận tờ khai của người nộp thuế.
Ông Trần Văn Quân cho rằng, việc đối chiếu tự động là cần thiết, công cụ này giúp cơ quan Thuế phát hiện sớm các trường hợp kê khai hóa đơn bất thường, kê khai khống hoặc sử dụng hóa đơn không hợp pháp để khấu trừ thuế.
Tuy nhiên, vấn đề đặt ra là dữ liệu đầu vào trên hệ thống chưa phải lúc nào cũng phản ánh đầy đủ toàn bộ hóa đơn, chứng từ hợp pháp mà doanh nghiệp có quyền kê khai, khấu trừ theo quy định. Nếu hệ thống kiểm soát chỉ so sánh cơ học giữa số liệu trên tờ khai và dữ liệu hóa đơn phát sinh trong cùng kỳ, nhiều trường hợp chênh lệch hợp pháp có thể bị nhận diện sai thành rủi ro.
Ông Trần Văn Quân phân tích, từ thực tế cho thấy, một số loại hóa đơn không cấp mã của cơ quan Thuế hoặc hóa đơn do các đơn vị đặc thù phát hành chưa được đồng bộ kịp thời tại thời điểm kê khai.
Với những trường hợp thường gặp như: Hóa đơn phí ngân hàng, dịch vụ ngân hàng, điện, nước, viễn thông… do bên thứ ba phát hành có độ trễ trong quá trình truyền nhận dữ liệu. Khi đó, dữ liệu doanh nghiệp tổng hợp từ phần mềm kế toán hoặc hệ thống quản lý nội bộ có thể đầy đủ hơn dữ liệu đang hiển thị trên cổng hóa đơn điện tử.
Liên quan thuế GTGT nộp thay nhà thầu nước ngoài, khi doanh nghiệp nộp thuế nhà thầu và đủ điều kiện kê khai khấu trừ thuế GTGT đầu vào, chứng từ nộp thuế thường do doanh nghiệp tự quản lý. Dữ liệu này chưa được đồng bộ đầy đủ vào bảng dữ liệu của cơ quan Thuế để kiểm soát GTGT đầu vào phục vụ đối chiếu tự động. Nếu hệ thống chỉ căn cứ vào hóa đơn điện tử, quyền kê khai khấu trừ hợp pháp của doanh nghiệp có thể chưa được phản ánh đúng.
Cùng với đó, quy định về điều kiện thanh toán không dùng tiền mặt đối với hóa đơn từ 5 triệu đồng trở lên cũng tạo ra tình huống nghiệp vụ cần được xử lý linh hoạt. Chẳng hạn, doanh nghiệp kê khai thuế theo quý, phát sinh mua hàng trong tháng 4/2026, thời hạn thanh toán theo hợp đồng là 30 - 45 ngày kể từ ngày giao hàng.
Nếu đến thời điểm kê khai quý II/2026, quá hạn thanh toán mà chưa có chứng từ thanh toán hợp lệ, doanh nghiệp phải tạm thời chưa kê khai khấu trừ. Khi có chứng từ thanh toán ở kỳ sau, doanh nghiệp mới thực hiện kê khai vào chỉ tiêu [24], [25] của kỳ phát sinh đủ điều kiện. Đây là biến động về điều kiện khấu trừ, không nên bị hiểu đơn giản là kê khai sai kỳ hoặc sai số liệu thuộc chỉ tiêu [37,38]
Ngoài ra, doanh nghiệp có thể phát hiện hóa đơn GTGT đầu vào của kỳ trước bị bỏ sót và thực hiện kê khai bổ sung vào kỳ hiện tại. Theo nguyên tắc kê khai thuế GTGT, nếu hóa đơn đầu vào hợp pháp chưa được kê khai ở kỳ trước, doanh nghiệp có thể kê khai vào kỳ hiện tại khi đáp ứng điều kiện khấu trừ. Khi đó, chỉ tiêu [24] và [25] trên tờ khai kỳ hiện tại đương nhiên có thể lớn hơn số liệu hóa đơn đầu vào phát sinh riêng trong kỳ mà hệ thống đang đối chiếu.
Một tình huống phổ biến khác là trong cùng kỳ kê khai, doanh nghiệp vừa phát sinh mua hàng, vừa phát sinh trả hàng. Nghị định số 70/2025/NĐ-CP chỉ đề cập đến trường hợp xuất trả hàng mà không cụ thể là xuất hoá đơn âm (-) hay dương (+).
Nhà cung cấp có thể lập hóa đơn bán hàng và hóa đơn hàng bán bị trả lại đều thể hiện số (+), không tự động bù trừ trên hệ thống dữ liệu (-). Do đó, cơ quan Thuế cần hướng dẫn rõ hơn trường hợp trả hàng toàn bộ, nếu thuộc trường hợp bên bán xuất hoá đơn; buộc phải xuất hoá đơn ghi âm (-) để tự động bù với đúng giá trị dương (+) của hoá đơn mua hàng trước đó.
Chưa kể, có trường hợp nhà cung cấp xuất nhầm hóa đơn vào mã số thuế của doanh nghiệp dù thực tế không phát sinh giao dịch. Khi doanh nghiệp rà soát và loại trừ các hóa đơn không liên quan, số liệu kê khai sẽ khác với dữ liệu đầu vào mà hệ thống cơ quan thuế ghi nhận.
Như vậy, chênh lệch giữa số liệu kê khai của doanh nghiệp và dữ liệu hóa đơn trên hệ thống không đồng nghĩa với việc doanh nghiệp kê khai sai hoặc gian lận thuế. Trong nhiều trường hợp, nguyên nhân xuất phát từ độ trễ dữ liệu, đặc thù chứng từ hoặc việc hệ thống chưa phản ánh đầy đủ nghiệp vụ thực tế tại thời điểm kê khai…
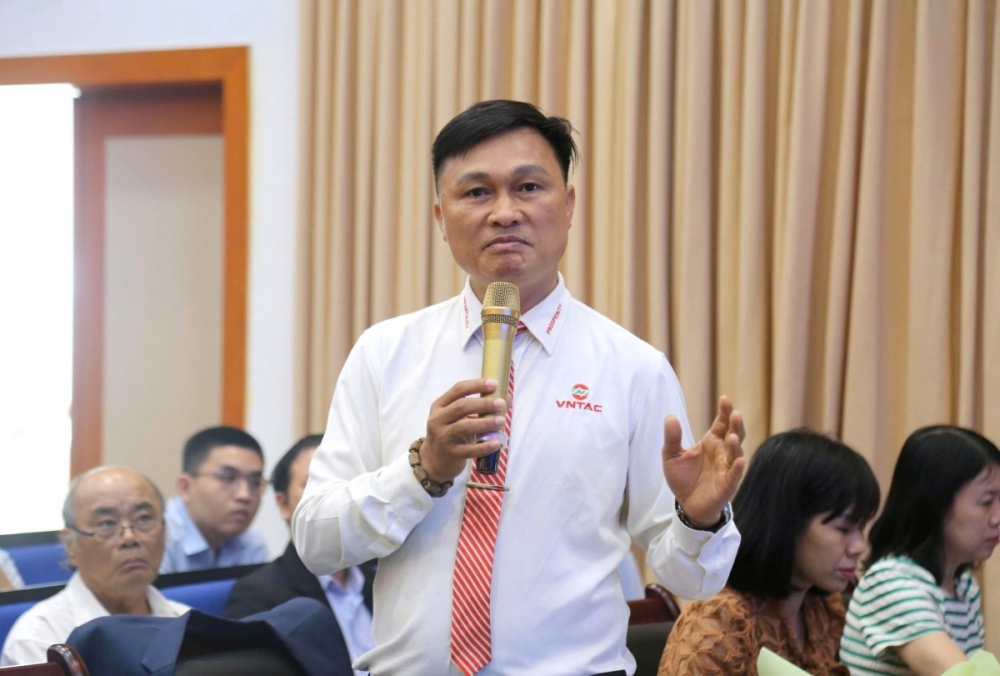 |
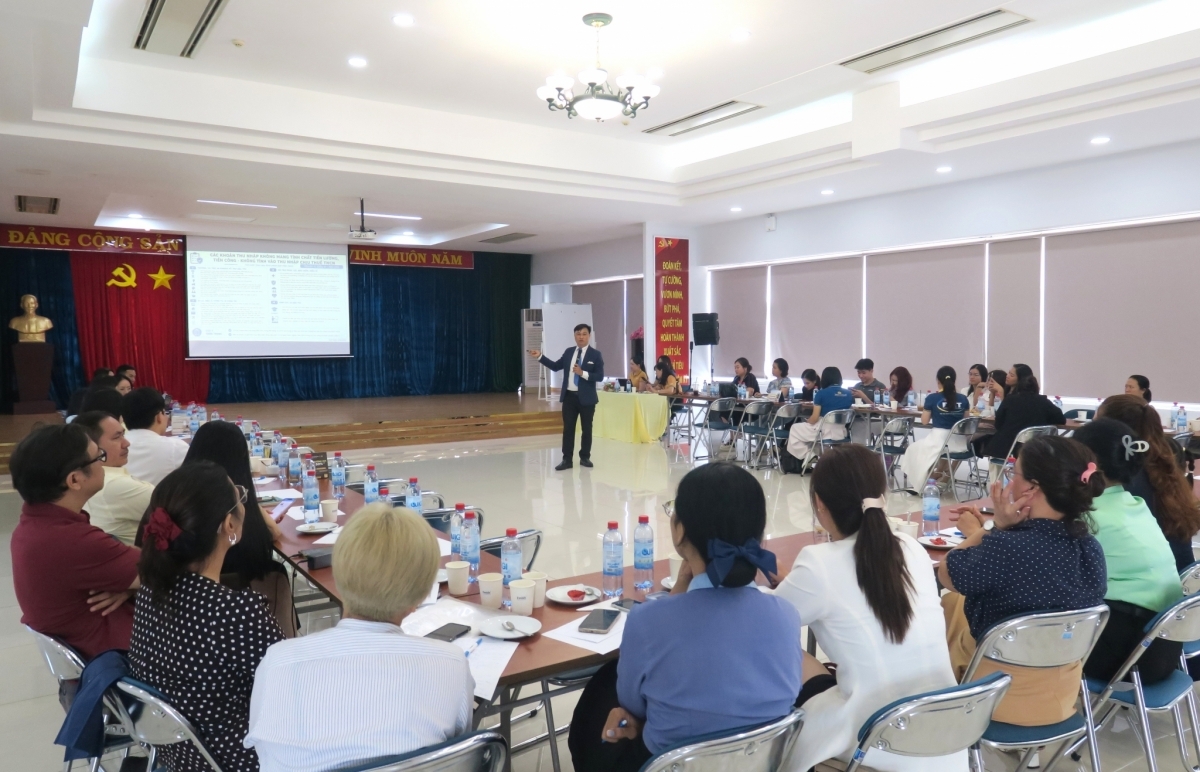
| Chuyên gia thuế Trần Văn Quân, nhà sáng lập Công ty VNLAWS - VNTAC. Ảnh: Đức Mỹ |
Tăng cường hoàn thiện các giải pháp dữ liệu
Chuyên gia thuế Trần Văn Quân nhấn mạnh, tự động hóa trong quản lý thuế là cần thiết, nhưng không nên dừng lại ở việc đối chiếu số học. Theo đó, một hệ thống kiểm soát rủi ro hiệu quả cần dựa trên dữ liệu đầy đủ, logic nghiệp vụ đúng và khả năng nhận diện các tình huống hợp pháp trong hoạt động kinh doanh.
Để đảm bảo những yếu tố này, ông Trần Văn Quân kiến nghị, trước hết, cơ chế đối chiếu tự động cần tính đến các trường hợp như:
Thứ nhất, hóa đơn chưa đồng bộ, hóa đơn đặc thù, chứng từ nộp thuế thay nhà thầu nước ngoài, hóa đơn kỳ trước kê khai bổ sung vào kỳ hiện tại, hóa đơn trả hàng hoặc hóa đơn bị xuất nhầm mã số thuế. Hệ thống nên phân loại cảnh báo theo mức độ rủi ro thay vì mặc định toàn bộ chênh lệch là sai lệch cần giải trình.
Thứ hai, cần xây dựng cơ chế giải trình điện tử linh hoạt, có cấu trúc và được ghi nhận tự động. Doanh nghiệp có thể lựa chọn nguyên nhân chênh lệch như: Hóa đơn kỳ trước kê khai bổ sung, hóa đơn ngân hàng chưa đồng bộ, hóa đơn điện, nước, viễn thông cập nhật chậm… Cách làm này vừa giúp cơ quan thuế có thêm dữ liệu để phân tích rủi ro, vừa giảm gánh nặng giải trình lặp lại cho doanh nghiệp.
Thứ ba, ngành Thuế cần tiếp tục nâng cao chất lượng dữ liệu hóa đơn điện tử, đặc biệt với các nhóm nhà cung cấp có số lượng hóa đơn lớn như ngân hàng, điện lực, viễn thông, nước sạch, logistics, nền tảng trung gian thanh toán và các đơn vị cung cấp dịch vụ số. Khi dữ liệu đầu vào đầy đủ và kịp thời, kiểm soát tự động mới phát huy đúng vai trò hỗ trợ quản lý rủi ro.