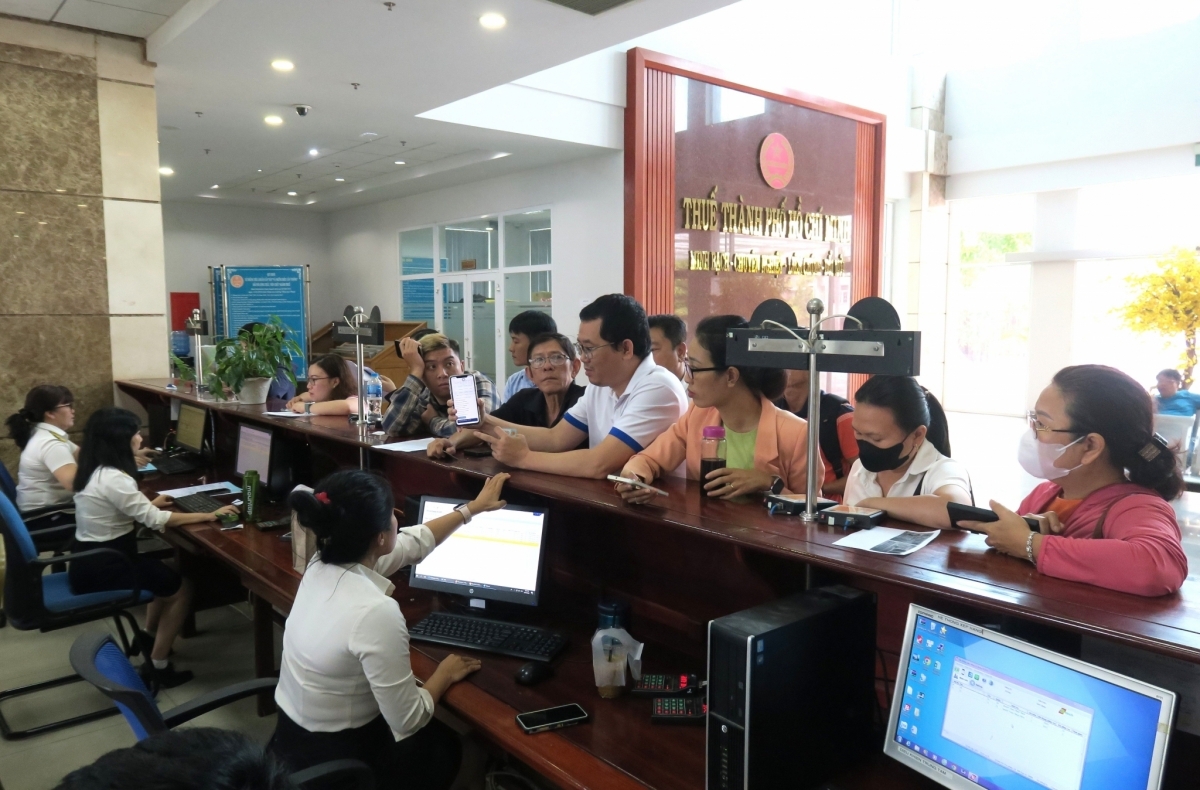
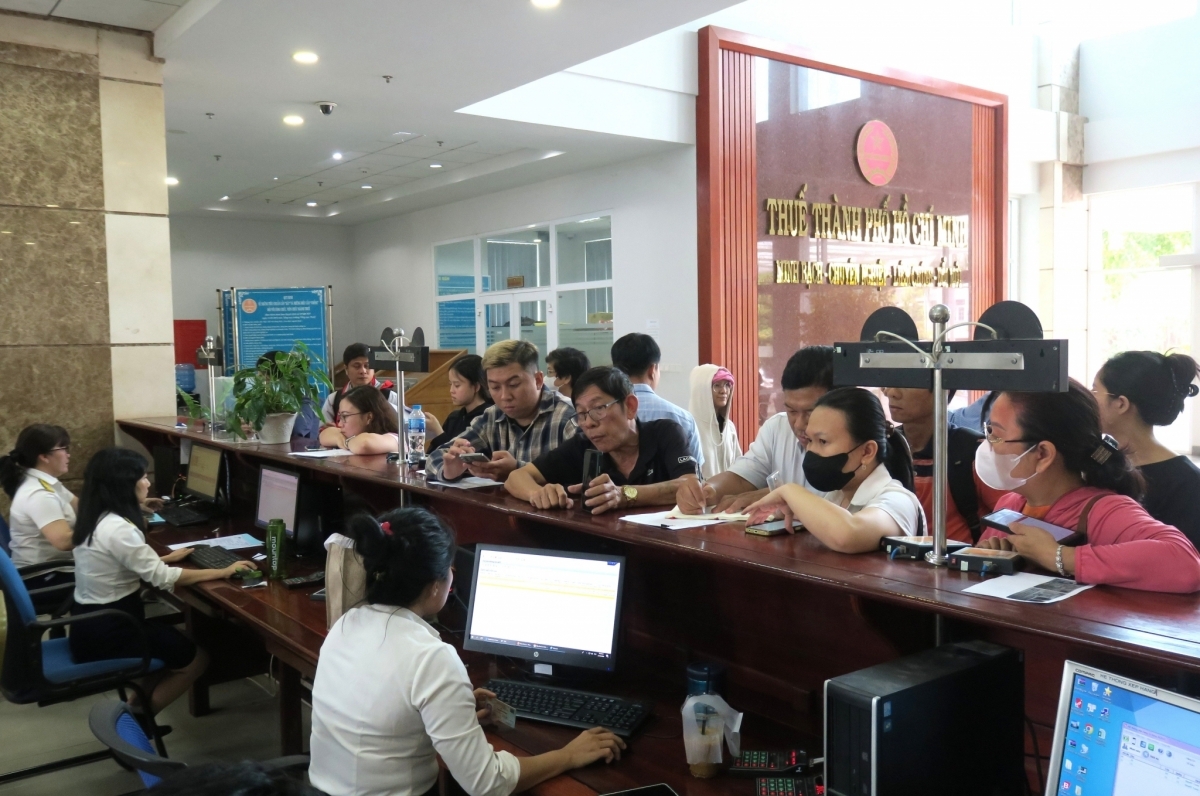
Các chuyên gia thuế cùng khuyến nghị doanh nghiệp, người nộp thuế cần đẩy mạnh chuyển đổi số trong quản lý, hoạt động và tăng cường tính tuân thủ pháp luật nhằm hạn chế rủi ro và mang lại hiệu quả trong bối cảnh chuyển đổi số và hội nhập kinh tế đang diễn ra mạnh mẽ.
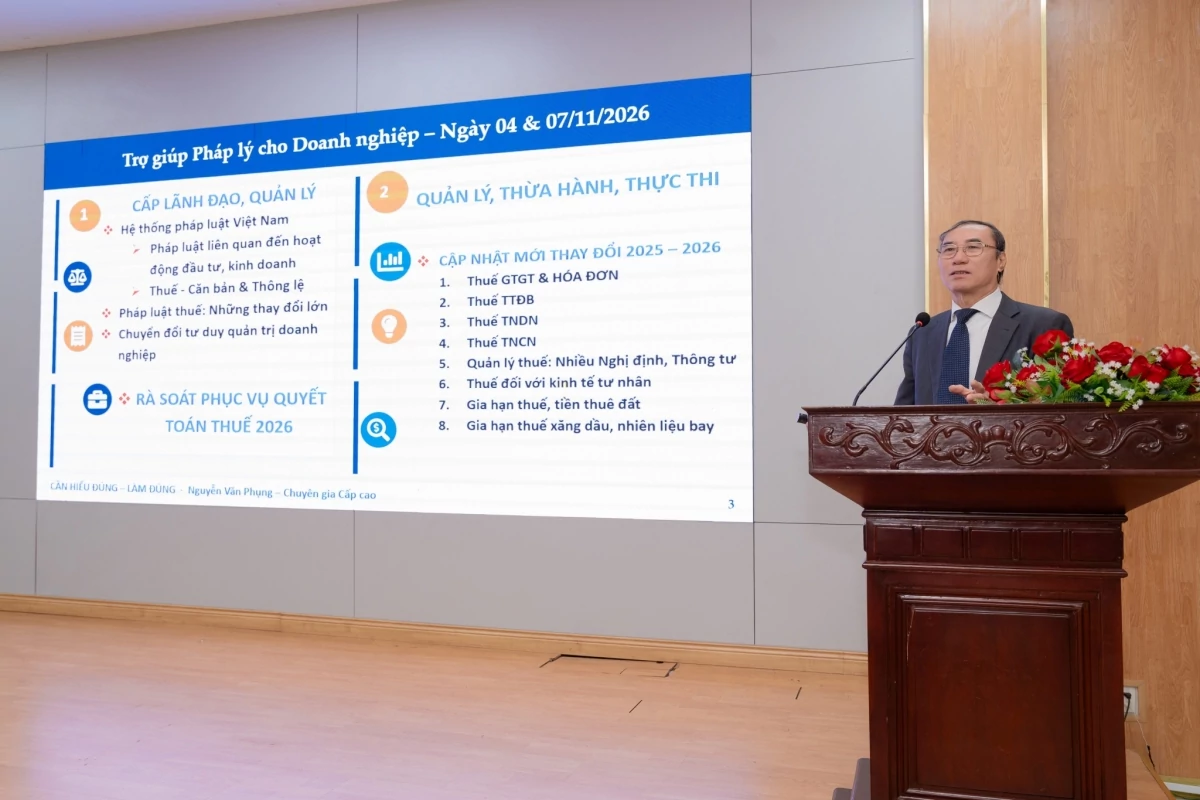 |
| Theo chuyên gia thuế Nguyễn Văn Phụng, doanh nghiệp phải dứt khoát xóa bỏ tư duy đối phó, chuyển sang tư duy tuân thủ. Ảnh: Đức Mỹ |
Nhận thức đúng bản chất và xây dựng tư duy tuân thủ
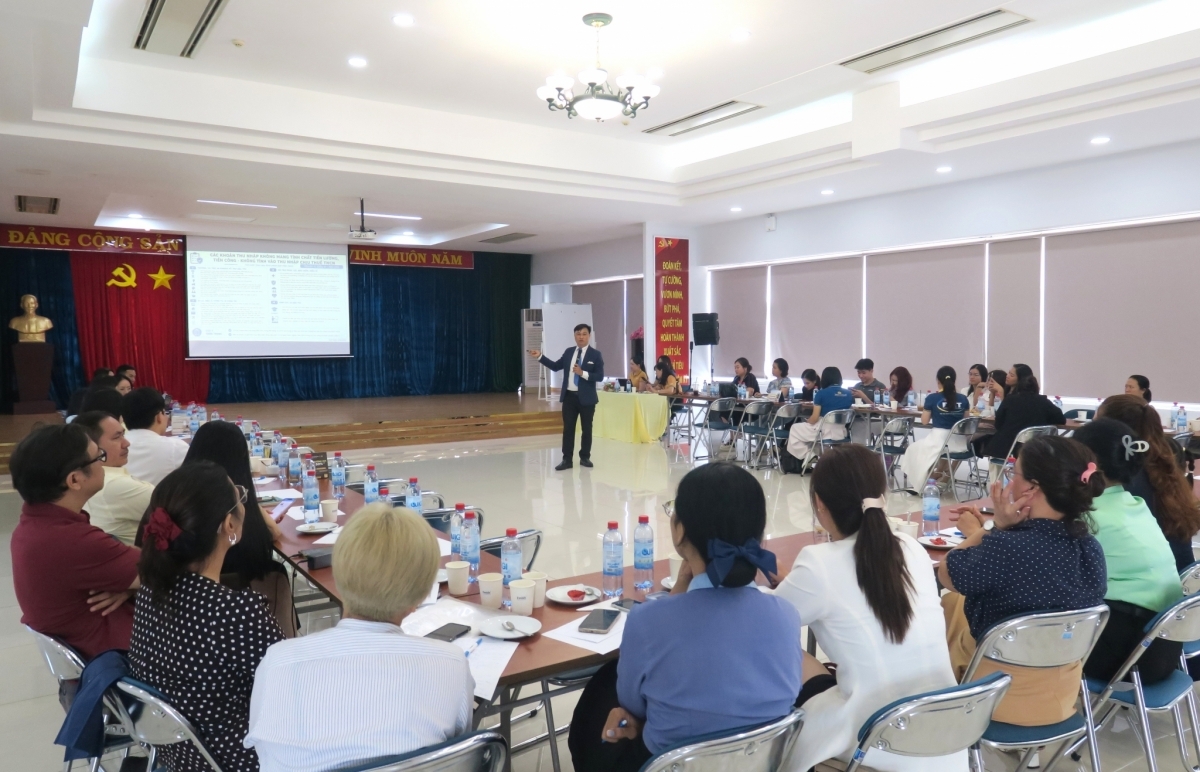
Đánh giá về vai trò của khu vực doanh nghiệp nhỏ và vừa (DNNVV) tại Hội nghị chuyên đề “Tư vấn pháp luật về thuế và phòng ngừa, giảm thiểu sai phạm về thuế và hóa đơn trong bối cảnh chuyển đổi số” vừa diễn ra dưới sự chủ trì của Cục Pháp luật Dân sự - Kinh tế (Bộ Tư pháp), Luật sư Đào Văn Hưng, Viện trưởng Viện Khoa học pháp lý và phát triển doanh nghiệp (ILC) cho biết, hiện nay, khu vực doanh nghiệp nhỏ và khi chiếm khoảng 98% tổng số doanh nghiệp, đóng góp 50% GDP và giải quyết việc làm cho hơn 80% lực lượng lao động cả nước.
Trong bối cảnh chuyển đổi số và hội nhập kinh tế sâu rộng, các chính sách thuế, hóa đơn liên tục biến động, tạo ra áp lực tuân thủ rất lớn. Nhiều sai phạm thực tế phát sinh không xuất phát từ hành vi cố ý mà do đơn vị chưa nắm bắt kịp thời, thiếu hiểu biết thấu đáo về quy định, dẫn đến lúng túng khi thực thi.
Do đó, các chương trình tư vấn pháp lý trực tiếp mang ý nghĩa thiết thực, là cầu nối chính sách, giúp người nộp thuế chủ động phòng ngừa rủi ro pháp lý và giảm thiểu tối đa các tổn thất kinh tế.
Theo chuyên gia thuế Nguyễn Văn Phụng, nguyên Cục trưởng Cục Thuế Doanh nghiệp lớn (Tổng cục Thuế cũ), cộng đồng kinh doanh hiện nay đang chịu sự điều chỉnh của hàng trăm bộ luật và đạo luật, đồng thời hệ thống quy chuẩn được sửa đổi với tần suất lớn qua từng năm.
Điển hình là giai đoạn 2024 - 2026 ghi nhận hàng loạt nghị định và thông tư thuế mới ban hành. Ông Nguyễn Văn Phụng cho rằng, chuyển đổi số cùng hệ thống cơ sở dữ liệu hóa đơn điện tử liên thông đã chấm dứt hoàn toàn thời kỳ “hóa đơn giấy” vốn tồn tại nhiều “kẽ hở”.
Mọi dòng tiền, tài khoản cá nhân, lịch sử chuyển khoản và hành vi mua bán đều được cơ quan quản lý đối soát tức thì. Do đó, doanh nghiệp phải dứt khoát xóa bỏ tư duy đối phó, chuyển sang tư duy tuân thủ. Đồng thời, kế toán và lãnh đạo doanh nghiệp cần nhìn nhận chi phí tuân thủ thuế là khoản đầu tư bảo vệ thương hiệu thay vì xem đó là gánh nặng phát sinh.
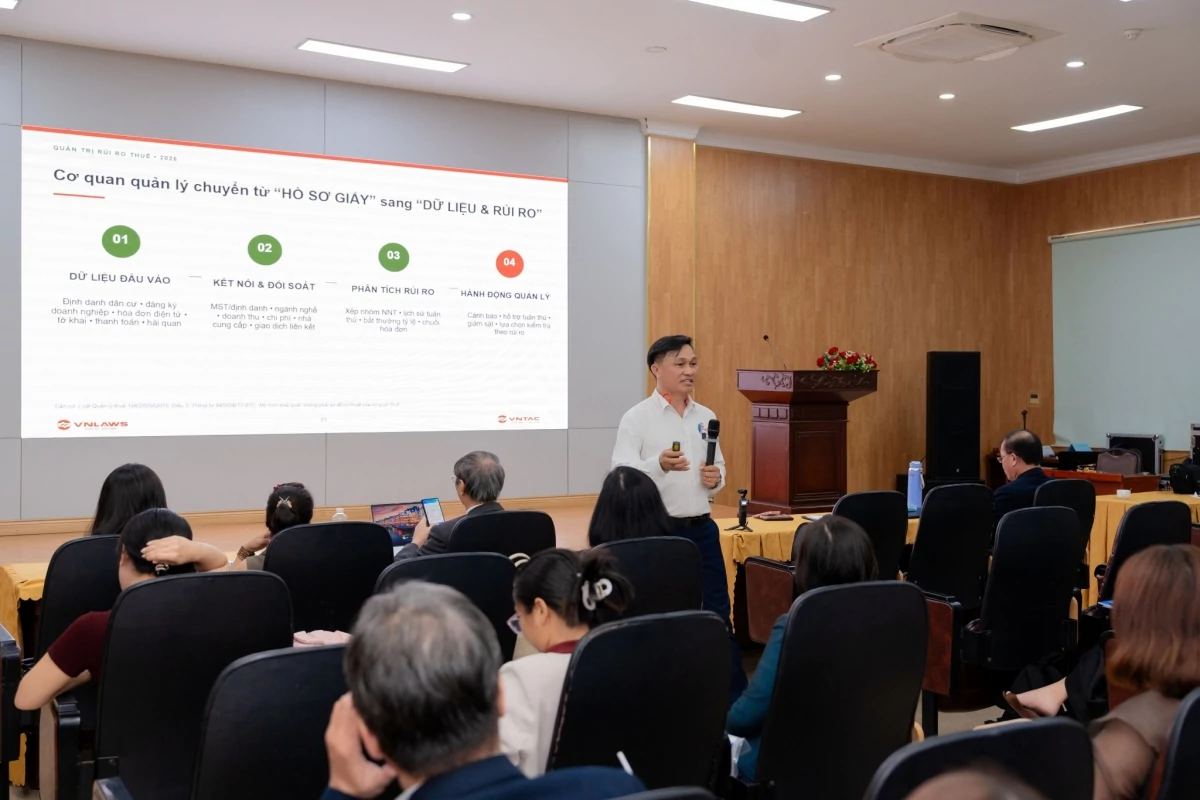 |
| Ông Trần Văn Quân chỉ rõ, việc chuẩn hóa dữ liệu đầu vào là yếu tố sống còn khi ngành Thuế áp dụng hệ sinh thái số và đối chiếu dòng tiền. Ảnh: Đức Mỹ |
Từ thực tiễn trong quá trình tư vấn thuế, ông Trần Văn Quân chỉ rõ việc chuẩn hóa dữ liệu đầu vào là yếu tố sống còn khi ngành Thuế áp dụng hệ sinh thái số và đối chiếu dòng tiền.
Doanh nghiệp không thể quản trị rủi ro nếu hệ thống mã hàng hóa, nguyên vật liệu và tài khoản nhà cung cấp bị phân tán, thiếu quy chuẩn. Sai phạm kế toán phần lớn bắt nguồn từ sự thiếu đồng bộ giữa hợp đồng kinh tế và quy định pháp lý chuyên ngành.
Cụ thể, nhiều đơn vị vẫn nhầm lẫn thời điểm lập hóa đơn, ứng xử sai lệch với các khoản tạm ứng, đặt cọc hay các khoản chi làm thêm giờ vượt trần theo quy định của Bộ luật Lao động dẫn đến việc bị loại trừ hàng loạt chi phí hợp lý khi quyết toán. Vì vậy, quan điểm tuân thủ phải được dẫn dắt từ chính người sử dụng lao động để xây dựng văn hóa quản trị minh bạch ngay từ khâu giao dịch ban đầu.
Tháo gỡ nhiều vướng mắc thực tiễn
Liên quan đến những vướng mắc về pháp lý trong quá trình vận hành của nhiều doanh nghiệp, Luật sư Đào Văn Hưng nêu vấn đề về bản chất của các khoản tiền tạm ứng, đặt cọc và thời điểm lập hóa đơn theo hợp đồng xây dựng, dịch vụ.
 |
| Các chuyên gia thuế khuyến nghị doanh nghiệp cần đẩy mạnh chuyển đổi số và tăng cường tính tuân thủ nhằm hạn chế rủi ro về pháp lý. Ảnh: Đức Mỹ |
Giải đáp vướng mắc này, chuyên gia thuế Nguyễn Văn Phụng lưu ý, doanh nghiệp cần bám sát bản chất của Bộ luật Dân sự. Đối với tiền đặt cọc nhằm mục đích bảo đảm thực hiện nghĩa vụ hợp đồng thì không phải là doanh thu và không thuộc diện xuất hóa đơn giá trị gia tăng (GTGT).
Đối với hợp đồng xây dựng lắp đặt, sản phẩm là khối lượng công trình hoàn thành được nghiệm thu bàn giao. Việc tạm ứng theo tiến độ không đồng nghĩa với thời điểm xuất hóa đơn.
Doanh nghiệp chỉ xuất hóa đơn khi có biên bản nghiệm thu giá trị khối lượng hoàn thành bàn giao hoặc xác nhận khối lượng có giá trị pháp lý, tránh nhầm lẫn giữa thanh toán công nợ và thời điểm phát sinh nghĩa vụ thuế.
Về xử lý hóa đơn GTGT đầu vào bị bỏ sót thuộc kỳ đã kiểm tra hoàn thuế. Về vấn đề này, chuyên gia thuế Nguyễn Văn Phụng nhấn mạnh, cơ quan Thuế có cơ sở từ chối chấp nhận hoàn đối với hóa đơn này trong kỳ hiện tại vì kỳ trước đã đóng hồ sơ kiểm tra thực tế.
Tuy nhiên, quyền lợi khấu trừ của người nộp thuế vẫn được pháp luật bảo hộ nếu giao dịch mua bán có thật và đầy đủ chứng từ thanh toán không dùng tiền mặt. Doanh nghiệp cần chủ động làm văn bản giải trình chi tiết về nguyên nhân bỏ sót, chứng minh tính có thật của giao dịch và tiếp tục đưa số thuế này vào diện khấu trừ chuyển kỳ sau thay vì nóng vội đưa vào diện hoàn thuế ngay lập tức.
Bên cạnh đó, nhiều doanh nghiệp cũng nêu vướng mắc về phương thức khấu trừ thuế thu nhập cá nhân đối với người lao động sau khi nghỉ việc và chi trả tiền phép năm chưa sử dụng.
Giải đáp nội dung này, ông Trần Văn Quân cho rằng, điểm mấu chốt nằm ở thời điểm chấm dứt hiệu lực của hợp đồng lao động chứ không đơn thuần là ngày ra thông báo nghỉ việc.
Chừng nào các bên chưa hoàn tất thủ tục bàn giao, chưa thanh lý nghĩa vụ tài chính và chốt sổ bảo hiểm xã hội thì hợp đồng lao động vẫn còn giá trị pháp lý ràng buộc.
Các khoản tiền lương thuộc kỳ làm việc đó khi chi trả vẫn được áp dụng biểu thuế lũy tiến từng phần theo quy định của hợp đồng dài hạn. Riêng các khoản thanh toán phát sinh sau khi hợp đồng đã chính thức thanh lý, chấm dứt hiệu lực hoàn toàn mới phải chuyển sang diện khấu trừ 10% và ghi nhận theo chứng từ khấu trừ đối với lao động không ký hợp đồng.
Các chuyên gia thuế cùng khuyến nghị doanh nghiệp, người nộp thuế cần đẩy mạnh chuyển đổi số trong quản lý, hoạt động và tăng cường tính tuân thủ nhằm hạn chế rủi ro và mang lại hiệu quả trong thời gian tới.