Trong bối cảnh chính sách thuế có nhiều thay đổi cùng với việc ngành Thuế đã và đang đẩy mạnh số hóa trong công tác quản lý, các đại lý vé máy bay cần xác định rõ mô hình hoạt động kinh doanh, nâng cao tính tuân thủ pháp luật nhằm hạn chế rủi ro về pháp lý trong quá trình hoạt động.
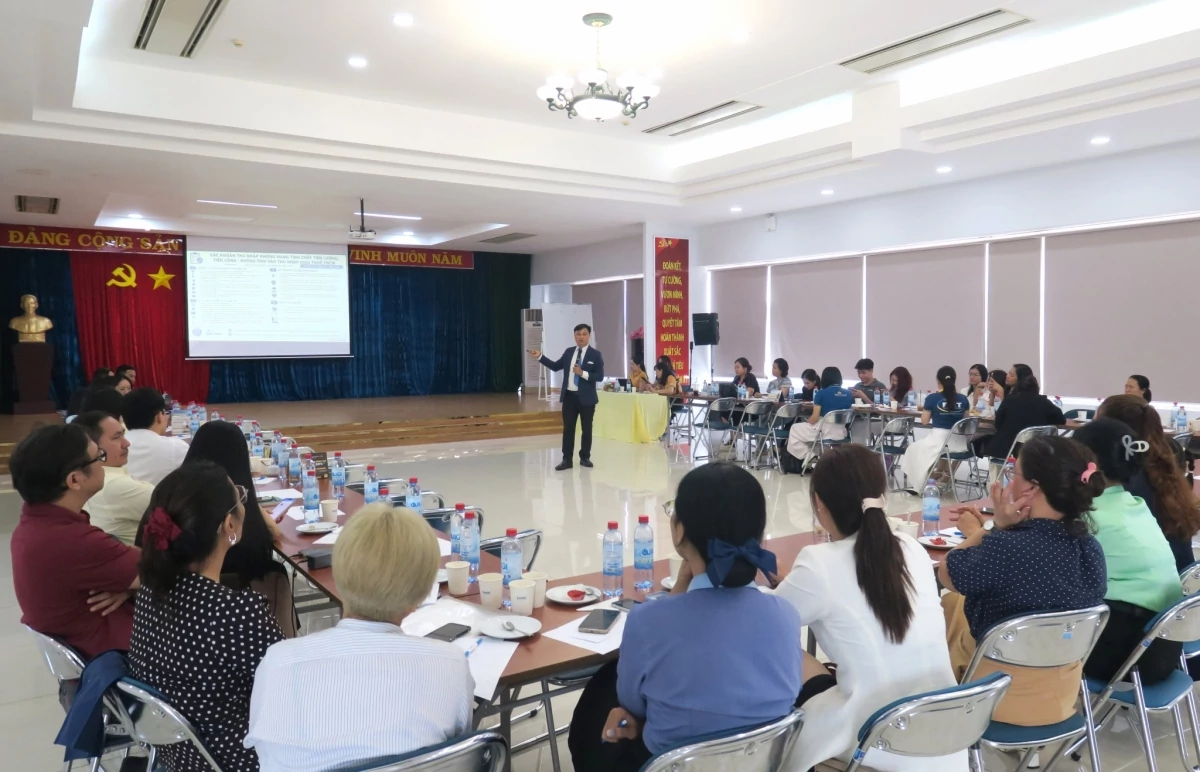 |
| Chuyên gia tư vấn thuế và tuân thủ Trần Văn Quân, Chủ tịch Công ty VNLAWS & VNTAC cập nhật chính sách thuế mới cho các đại lý vé máy bay. Ảnh: Đức Mỹ |
Nhận diện đúng mô hình kinh doanh và bản chất dòng tiền
Tại Hội thảo “Giới thiệu các đường bay quốc tế mới của Vietnam Airlines - Bộ điều kiện mới, một số chính sách của hãng và Lựa chọn mô hình kinh doanh, nghĩa vụ thuế cho đại lý vé máy bay” do Vietnam Airlines phối hợp với Công ty Phương Nam Travel tổ chức, chuyên gia tư vấn thuế và tuân thủ Trần Văn Quân, Chủ tịch Công ty VNLAWS & VNTAC nhận định, ngành Hàng không và Dịch vụ đại lý vé máy bay đang đối mặt với nhiều chuyển biến lớn về công tác quản lý tài chính và chính sách thuế mới.
Thực tế thị trường vé máy bay đang tồn tại mô hình đại lý cấp 1 cấp tài khoản hoặc cấp quyền truy cập hệ thống cho các đại lý cấp 2 thực hiện tìm chuyến bay, đặt chỗ, tư vấn và bán vé cho khách hàng.
Tuy nhiên, sau hoạt động bán vé máy bay có thể tồn tại những cách thức, mô hình vận hành và dòng tiền hoàn toàn khác nhau. Chính sự khác biệt này quyết định cách nhận diện thu nhập, nghĩa vụ đăng ký kinh doanh và nghĩa vụ thuế của đại lý cấp 2.
Theo ông Trần Văn Quân, với mô hình thứ nhất, đại lý cấp 2 được đơn vị cấp 1 cấp tài khoản để thực hiện đặt vé, tư vấn và hỗ trợ khách hàng. Khi giao dịch hoàn tất, đại lý cấp 1 trực tiếp xuất vé, lập hóa đơn cho khách hàng.
Nếu khách hàng là doanh nghiệp và thực hiện thanh toán tiền vé trực tiếp cho đại lý cấp 1, sau đó đại lý cấp 1 thanh toán tiền hoa hồng cho đại lý cấp 2 và đây là phần thù lao hoặc hoa hồng đại lý cấp 2 được hưởng. Vấn đề tiếp theo là xác định bản chất của khoản thu nhập này.
Đối với mô hình thứ 2, đại lý cấp 2 đã đăng ký hộ kinh doanh và thực hiện hoạt động kinh doanh độc lập, khoản hoa hồng về nguyên tắc được xem xét theo cơ chế thu nhập từ kinh doanh.
Ở khía cạnh khác, nếu một cá nhân cung cấp dịch vụ nhưng không đăng ký kinh doanh, không đăng ký thuế thì khoản tiền thù lao nhận được có thể được xác định theo nhóm thu nhập từ tiền lương, tiền công theo quy định hiện hành.
| Ông Trần Văn Quân cho rằng, rủi ro xảy ra ở đây là đại lý cấp 1 có tình trạng quên khấu trừ 10% trước khi chi trả hoa hồng cho đại lý cá nhân. Còn đại lý cấp 2 là cá nhân thì cuối năm phải quyết toán thuế như thu nhập từ tiền công, có nhiều trường hợp bị cộng dồn vào thu nhập từ tiền lương làm ở nơi khác, dẫn đến thu nhập tính thuế khi quyết toán có thể bị áp lên đến 25-35% theo bậc lũy tiến. |
Đặc biệt, trong bối cảnh quản lý thuế dựa trên dữ liệu điện tử, tài khoản ngân hàng và sự kết nối thông tin giữa cơ quan đăng ký kinh doanh với cơ quan Thuế thông qua “Chip VneID” thì việc trốn thuể sẽ dể dàng bị phát hiện.
Với những trường hợp vi phạm có thể bị truy thu từ 1 - 3 lần số thuế trốn, phạt 20% và bị truy cứu hình sự nếu phạm tội trốn thuế theo Điều 200 Bộ luật hình sự 2025.
Do đó, các cá nhân, hộ kinh doanh làm đại lý vé máy bay cần nhận diện đúng mô hình kinh doanh, xác định rõ bản chất dòng tiền và thiết lập đầy đủ hồ sơ chứng minh khoản nào là tiền vé thu hộ, khoản nào thực sự là thu nhập hoa hồng của đại lý.
Bán vé máy bay không thuộc nhóm được miễn đăng ký kinh doanh
Theo ông Trần Văn Quân, tại khoản 3 Điều 82 Nghị định số 168/2025/NĐ-CP quy định một số nhóm không phải đăng ký hộ kinh doanh, gồm: Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối; người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ và người làm dịch vụ có thu nhập thấp theo mức do địa phương quy định, trừ ngành nghề kinh doanh có điều kiện.
Tuy nhiên, đối với hoạt động đại lý vé máy bay chuyên nghiệp, thường xuyên, theo mô hình được đại lý cấp 1 cấp tài khoản bán vé không thuộc các trường hợp miễn đăng ký nêu trên.
Cùng với đó, tại Điều 83 Nghị định số 168/2025/NĐ-CP có quy định người thành lập hộ kinh doanh có nghĩa vụ đăng ký hộ kinh doanh và không được hoạt động dưới danh nghĩa hộ, cá nhân mà không đăng ký.
Ngoài ra, tại điểm c khoản 1 Điều 62 Nghị định số 122/2021/NĐ-CP quy định mức phạt tiền từ 5 triệu đồng đến 10 triệu đồng đối với hành vi không đăng ký thành lập hộ kinh doanh trong trường hợp phải đăng ký. Đồng thời, đối tượng vi phạm còn bị buộc phải đăng ký kinh doanh theo điểm a khoản 3 Điều 62 của Nghị định này.
 |
| Ông Trần Văn Quân khuyến nghị, các đại lý vé máy bay cần nhận diện đúng mô hình kinh doanh, xây dựng hồ sơ rõ ràng nhằm hạn chế rủi ro pháp lý. Ảnh: Đức Mỹ |
Phân tích thêm về rủi ro pháp lý, ông Trần Văn Quân cho biết, với mô hình thứ hai có nhiều tình huống như: Khách hàng không chuyển tiền trực tiếp cho đại lý cấp 1 mà chuyển toàn bộ tiền vé cho đại lý cấp 2.
Sau khi nhận tiền, đại lý cấp 2 chuyển trả tiền vé cho đại lý cấp 1 và chỉ giữ lại khoản hoa hồng mà mình được hưởng. Đây chính là trường hợp rủi ro cao nhất nếu hồ sơ pháp lý và chứng từ không được thiết kế ngay từ đầu.
Để tránh rủi ro, ông Quân lưu ý, hợp đồng giữa đại lý cấp 1 và đại lý cấp 2 cần thể hiện tối thiểu 3 nội dung: Cơ chế xác định hoa hồng được hưởng; trách nhiệm của đại lý cấp 2 trong việc thu hộ tiền vé từ khách hàng và hoàn trả cho đại lý cấp 1.
Đồng thời, phải có cơ chế đối soát định kỳ xác nhận số tiền vé thu hộ, số tiền phải chuyển trả và số hoa hồng thực tế đại lý cấp 2 được hưởng. Biên bản đối soát chính là “tấm khiên” chứng minh bản chất của thu nhập được hưởng và cơ sở cho việc chứng minh dòng tiền.
Trong một quan hệ được thiết kế đầy đủ, thu nhập của hộ kinh doanh đại lý cấp 2 cần được nhận diện trên phần hoa hồng mà họ thực tế được hưởng, thay vì máy móc nhìn vào toàn bộ tiền vé đi qua tài khoản.
Ngưỡng 1 tỷ đồng tạo dư địa lớn cho hộ kinh doanh nhỏ
Về chính sách thuế, ông Trần Văn Quân lưu ý, một thay đổi quan trọng của chính sách thuế năm 2026 là mức thu nhập không nộp thuế đối với hộ, cá nhân kinh doanh đã được nâng lên 1 tỷ đồng/năm.
Theo đó, hộ, cá nhân kinh doanh có thu nhập năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT, thuế TNCN. Tuy nhiên, khi thu nhập vượt ngưỡng này, nhóm dịch vụ, hoa hồng đại lý thuộc trường hợp áp dụng phương pháp tính theo tỷ lệ %, thuế GTGT và thuế TNCN được xác định theo tỷ lệ % tương ứng.
Cụ thể, Thuế GTGT phải nộp = Thu nhập tính thuế GTGT × 5%; Thuế TNCN = (Thu nhập tính thuế TNCN - 1 tỷ đồng) × 2%.
Đáng chú ý, “thu nhập hoa hồng” không đồng nghĩa với toàn bộ tiền vé thu hộ của khách hàng nếu hồ sơ và bản chất giao dịch chứng minh được đại lý cấp 2 chỉ là bên thu hộ tiền vé và chỉ hưởng phần hoa hồng theo hợp đồng. Đây cũng là lý do việc chuẩn hóa hợp đồng và đối soát dòng tiền có giá trị kinh tế lớn hơn so với một thủ tục kế toán thông thường.
 |
| Ông Trần Văn Quân lưu ý, các đại lý cần xác định rõ và làm đúng ngay từ đầu, giúp giảm rủi ro về thuế và tạo đà phát triển. Ảnh: Đức Mỹ |
Ông Trần Văn Quân cho biết, một vấn đề được các đại lý vé máy bay quan tâm hiện nay là “việc đăng ký hộ kinh doanh thì dễ, nhưng muốn đóng hộ liệu có khó?”
Giải thích vấn đề này, ông Quân cho rằng, những trường hợp khó chấm dứt mã số thuế phần lớn liên quan đến các hoạt động phát sinh từ nhiều năm trước. Khi dữ liệu giữa các cơ quan chưa được kết nối, hồ sơ chủ yếu bằng giấy và nhiều hộ kinh doanh hoạt động 5-10 năm nhưng không lưu trữ đầy đủ sổ sách, chứng từ hoặc thông tin kê khai.
Tuy nhiên, hiện nay, cơ quan chức năng đang quản lý dựa trên cơ sở dữ liệu về đăng ký kinh doanh, thuế, hóa đơn điện tử, tài khoản, định danh điện tử và các nguồn thông tin khác được số hóa và kiểm soát qua “Chip VneID”, cả người nộp thuế lẫn cơ quan quản lý đều có điều kiện kiểm chứng nghĩa vụ rõ ràng hơn.
“Vì vậy, thay vì lo đăng ký sau này sẽ khó đóng, điều quan trọng hơn là hộ kinh doanh cần nắm rõ chính sách ngay từ đầu, lưu trữ hợp đồng, chứng từ, dữ liệu hoá đơn (nếu có), đối soát đầy đủ và thực hiện kê khai đúng và hoàn thành đầy đủ nghĩa vụ thuế thì việc chấm dứt hoạt động cũng có cơ sở để được giải quyết minh bạch và thuận lợi hơn”, ông Quân nhấn mạnh.
Ông Trần Văn Quân khuyến nghị, các đại lý vé máy bay cấp 2, cần nắm rõ và xây dựng hồ sơ 4 lớp: Tư cách đăng ký kinh doanh phù hợp; hợp đồng đại lý quy định rõ cơ chế hưởng hoa hồng; hồ sơ, biên bản đối soát định kỳ; hệ thống chứng từ thể hiện rõ tiền vé thu hộ, tiền chuyển trả đại lý cấp 1 và phần hoa hồng thực tế được hưởng.
Khi 4 yếu tố này được thiết lập đồng bộ, đại lý không chỉ xác định đúng nghĩa vụ thuế mà còn hạn chế nguy cơ toàn bộ dòng tiền bị đặt vấn đề trong quá trình kiểm tra, giải trình.
Chuyên gia thuế Trần Văn Quân lưu ý, các đại lý cần xác định rõ và làm đúng ngay từ đầu, vừa giảm rủi ro về thuế vừa là nền tảng để một đại lý nhỏ có thể phát triển thành một mô hình kinh doanh minh bạch, chuyên nghiệp và bền vững trong hệ sinh thái hàng không ngày càng được số hóa.