



Thủ tục nhập khẩu máy photocopy có chức năng mật mã dân sự
Chi cục Hải quan khu vực II hướng dẫn doanh nghiệp về các quy định và thủ tục hải quan nhập khẩu máy photocopy có chức năng mật mã dân sự.


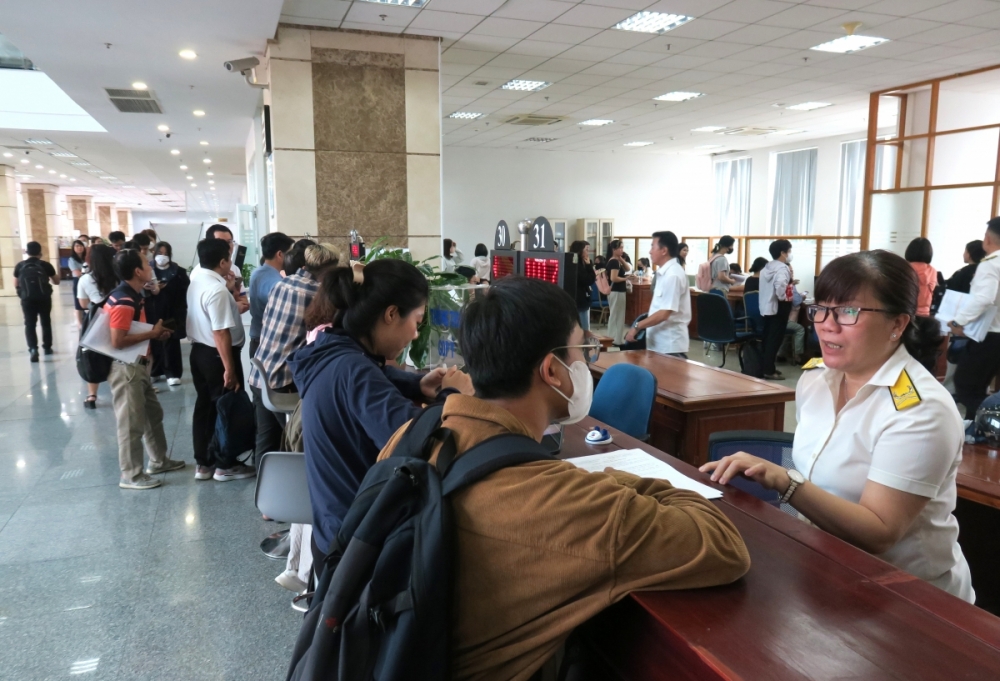 |
| Nhiều doanh nghiệp kiến nghị cơ quan Thuế cần đẩy mạnh công tác xử lý hồ sơ, giải quyết thủ tục về chuyển địa điểm kinh doanh. Ảnh: Đức Mỹ |
Thủ tục chuyển địa điểm kinh doanh còn nhiều vướng mắc
Trong bối cảnh giá thuê mặt bằng tại một số địa điểm trung tâm liên tục biến động, cùng với đó, nhiều chủ nhà lấy lại nhà để bán, sửa chữa hoặc thay đổi mục đích sử dụng, việc doanh nghiệp phải chuyển địa điểm kinh doanh đã trở thành câu chuyện rất phổ biến.
Tuy nhiên, một nghịch lý đang tồn tại là không ít doanh nghiệp dù chấp hành đầy đủ nghĩa vụ thuế vẫn rơi vào tình trạng bị gián đoạn hoạt động sản xuất kinh doanh chỉ vì thủ tục chuyển địa chỉ sang địa bàn khác chưa hoàn tất.
Từ một việc rất bình thường của doanh nghiệp đến nguy cơ bị xác định “không hoạt động tại địa chỉ đã đăng ký”, nhiều doanh nghiệp sau khi nộp hồ sơ thay đổi địa chỉ vẫn phải chờ cơ quan thuế thực hiện các thủ tục chuyển quản lý thuế - kiểm tra quyết toán thuế và ban hành mẫu 09-MST.
Trong khoảng thời gian này, nếu cơ quan thuế xác minh tại địa chỉ cũ, doanh nghiệp có thể bị ghi nhận là không hoạt động tại địa chỉ đã đăng ký. Hệ quả kéo theo là bị cảnh báo rủi ro, hạn chế sử dụng hóa đơn điện tử khi địa chỉ đăng ký cũ đã trả nhà, trả mặt bằng mà địa chỉ mới chưa được “chính thức” để cấp phép sử dụng hoá đơn.
Điều này, gây khó khăn cho doanh nghiệp trong giao dịch với đối tác, ngân hàng và khách hàng. Nhiều doanh nghiệp gọi đây là tình huống “không vi phạm thuế nhưng vẫn bị đình trệ hoạt động”.
Đối với doanh nghiệp hiện nay, hóa đơn điện tử chính là huyết mạch của hoạt động kinh doanh. Nếu không thể phát hành hóa đơn, doanh nghiệp không thể xuất bán hàng hóa, nghiệm thu dịch vụ hoặc thu hồi dòng tiền đúng hạn. Đặc biệt đối với các doanh nghiệp FDI và doanh nghiệp xuất khẩu, việc chậm phát hành hóa đơn có thể gây thiệt hại rất lớn.
Liên quan đến vấn đề này, chuyên gia thuế, kế toán Trần Văn Quân, nhà sáng lập hệ sinh thái Công ty VNTAC & VNLAWS chia sẻ, trong quá trình cung cấp dịch vụ, đơn vị gặp nhiều doanh nghiệp vướng mắc trường hợp này và ảnh hưởng đến kết quả hoạt động của doanh nghiệp.
Theo ông Trần Văn Quân, vấn đề nằm ở việc mô hình quản lý của một số đơn vị vẫn tập trung yếu tố quản lý theo địa chỉ vật lý, trong khi cơ quan Thuế đã sở hữu hệ thống dữ liệu điện tử gồm: Hóa đơn điện tử, dữ liệu ngân hàng, hải quan, bảo hiểm xã hội và đăng ký doanh nghiệp.
Do đó, cơ quan chức năng nên nghiên cứu cơ chế “chuyển trước - kiểm tra sau”, cho phép doanh nghiệp hoàn tất thủ tục thay đổi địa chỉ, địa điểm hoặc khác địa phương mà không phụ thuộc vào việc đã kiểm tra quyết toán thuế hay chưa.
Việc thanh kiểm tra có thể được thực hiện theo nguyên tắc quản lý rủi ro sau khi doanh nghiệp đã chuyển địa điểm. Đây là bước cải cách mang tính kỹ thuật nhưng có tác động lớn đến môi trường đầu tư kinh doanh, giúp giảm chi phí tuân thủ, hạn chế gián đoạn hoạt động và phù hợp với xu hướng quản lý thuế hiện đại dựa trên dữ liệu số.
Đẩy mạnh quản lý và đánh giá rủi ro trên cơ sở dữ liệu
Chuyên gia Trần Văn Quân nhận định, bản chất của quản lý thuế hiện nay tập trung vào dữ liệu để quản lý rủi ro, do đó, các cơ quan liên quan cần xét các yếu tố khách quan và sớm giải quyết thủ tục về chuyển địa chỉ, địa điểm để doanh nghiệp tiếp tục hoạt động thuận lợi, tránh bị gián đoạn.
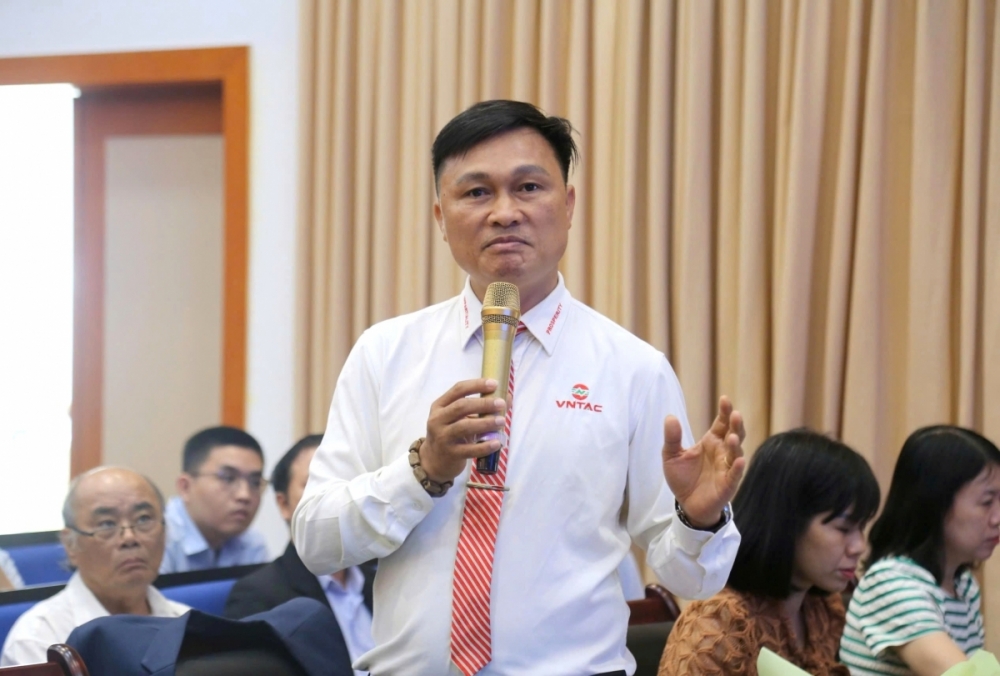 |
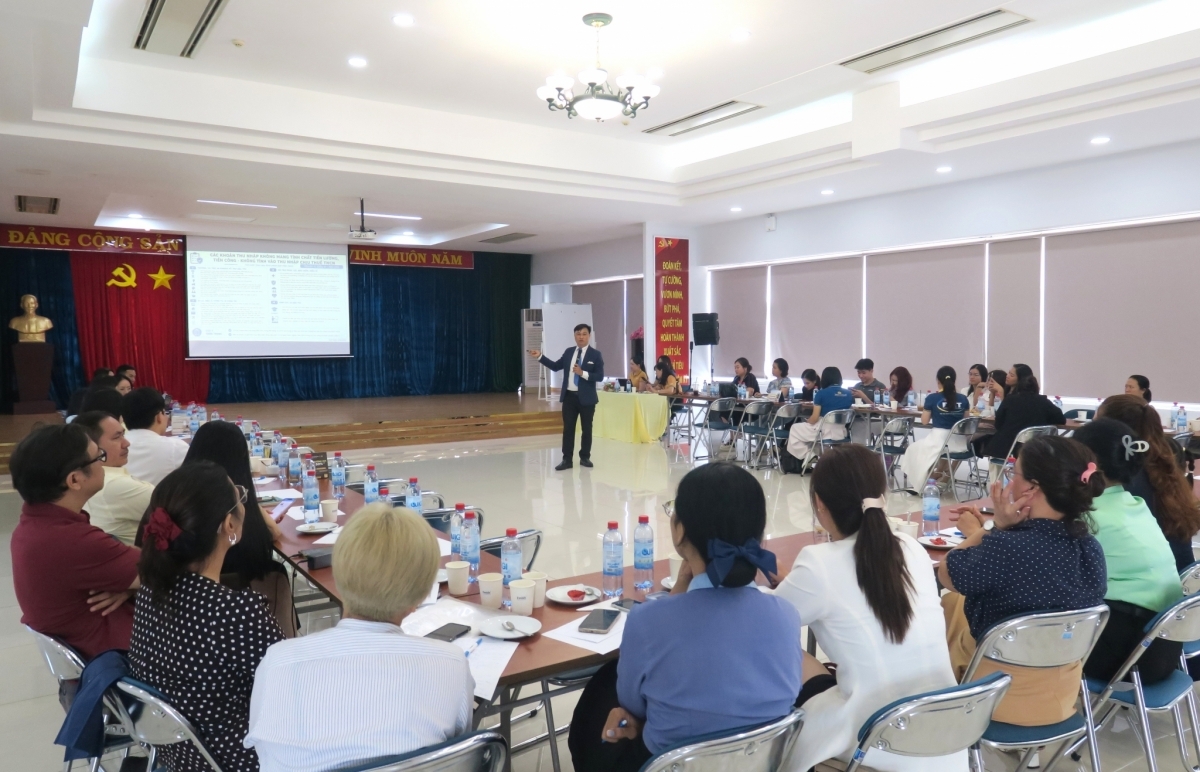
| Ông Trần Văn Quân kiến nghị cơ quan chức năng sớm giải quyết thủ tục về chuyển địa chỉ, địa điểm để doanh nghiệp tránh bị gián đoạn hoạt động. Ảnh: Đức Mỹ |
Theo đó, ông Trần Văn Quân cũng đề xuất một số giải pháp:
Thứ nhất, cho phép doanh nghiệp chuyển địa chỉ khác mà không phụ thuộc vào việc cơ quan Thuế đã hoàn tất kiểm tra hay chưa.
Thứ hai, doanh nghiệp vẫn được tiếp tục sử dụng hóa đơn điện tử trong thời gian chuyển cơ quan Thuế quản lý.
Thứ ba, không áp dụng trạng thái “người nộp thuế không hoạt động tại địa chỉ đã đăng ký” đối với trường hợp doanh nghiệp đã nộp hồ sơ thay đổi địa chỉ hợp lệ và có tài liệu chứng minh việc chấm dứt hợp đồng thuê địa điểm cũ.
Thứ tư, tăng cường kết nối dữ liệu và chuyển giao hồ sơ điện tử giữa các cơ quan Thuế thay cho các thủ tục kiểm tra hành chính trước khi chuyển địa điểm.
Thứ năm, áp dụng cơ chế đánh giá tuân thủ theo Quyết định số 1322/QĐ-TCT để phân loại doanh nghiệp trên tinh thần “thu thuế phải thu được lòng dân”, từ đó chỉ tập trung kiểm tra đối với các trường hợp có dấu hiệu rủi ro cao.
Ông Trần Văn Quân cho rằng, mục tiêu của ngành Thuế tạo điều kiện thuận lợi và bảo đảm thu đúng, thu đủ, nâng cao mức độ tuân thủ của người nộp thuế. Trong thời đại dữ liệu lớn và hóa đơn điện tử, việc quản lý doanh nghiệp thông qua phân tích dữ liệu và đánh giá rủi ro sẽ hiệu quả hơn nhiều so với việc phụ thuộc vào tình trạng hiện diện tại một địa chỉ vật lý cụ thể.
“Do đó, việc nghiên cứu cơ chế “chuyển địa chỉ trước - kiểm tra sau” không chỉ là một giải pháp kỹ thuật trong quản lý thuế mà còn là một bước tiến quan trọng trong tiến trình cải cách thể chế, lấy người nộp thuế làm trung tâm phục vụ, đúng với tinh thần chuyển đổi số và quản lý tuân thủ mà ngành Thuế đang hướng tới”, ông Trần Văn Quân nhấn mạnh.