Trong bối cảnh chính sách thuế có nhiều thay đổi, Luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, cho rằng việc cập nhật, hướng dẫn và tổ chức thực hiện chính sách cần sự chủ động từ cả cơ quan Thuế và người nộp thuế, qua đó bảo đảm các quy định được thực hiện thống nhất, đúng pháp luật.
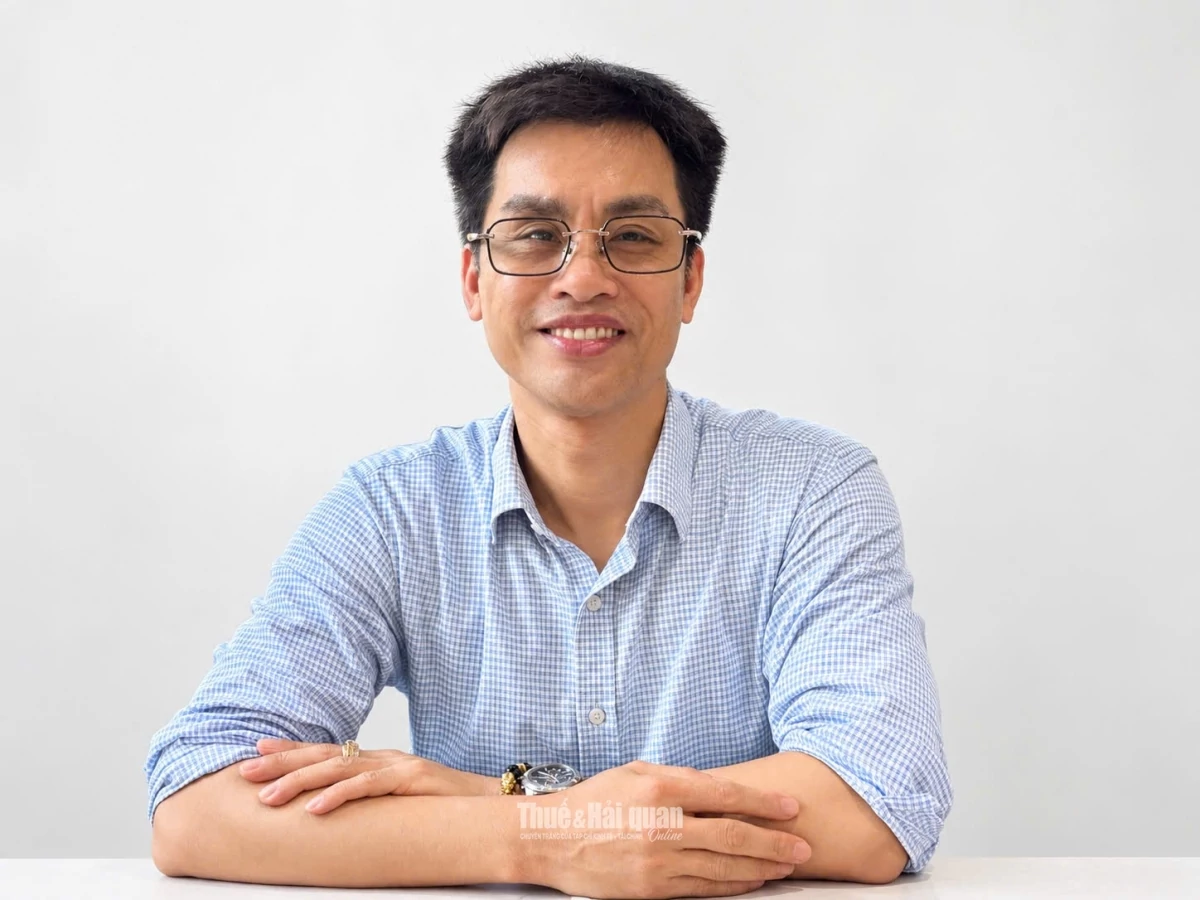 |
| Luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín. Ảnh: Quỳnh Hương. |
Phóng viên: Thưa ông, thời gian qua số lượng văn bản chính sách thuế được ban hành, sửa đổi, bổ sung nhiều. Ông nhìn nhận thế nào về yêu cầu hoàn thiện văn bản trong bối cảnh hiện nay?
Ông Nguyễn Văn Được: Theo tôi, trước hết cần nhìn nhận khách quan bối cảnh xây dựng và hoàn thiện chính sách thời gian qua. Khi các luật được sửa đổi, bổ sung hoặc ban hành mới thì tất yếu phát sinh yêu cầu phải có nghị định, thông tư để quy định chi tiết và tổ chức thực hiện.
Có thể thấy, thời gian qua, các cấp có thẩm quyền đã khẩn trương hoàn thiện một khối lượng lớn văn bản pháp luật, đáp ứng yêu cầu xây dựng và tổ chức thực hiện chính sách trong thực tế.
Trong lĩnh vực thuế, Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ ngày 1/7/2026. Để triển khai thực hiện Luật sẽ phải có các văn bản quy định chi tiết và hướng dẫn thực hiện. Theo đó, cùng thời điểm Luật có hiệu lực, một số nghị định và thông tư được ban hành, như Nghị định số 252/2026/NĐ-CP về quản lý thuế, Nghị định số 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử; cùng với đó là Thông tư số 89/2026/TT-BTC và Thông tư số 91/2026/TT-BTC cũng có hiệu lực từ ngày 1/7/2026…
Điều này cho thấy khối lượng văn bản nhiều một phần xuất phát từ chính yêu cầu của hệ thống pháp luật: luật quy định những nguyên tắc, nội dung lớn; những vấn đề được giao quy định chi tiết phải tiếp tục được cụ thể hóa để có thể thực hiện trong thực tế.
Tuy nhiên, khi số lượng văn bản tăng lên, việc cập nhật và tiếp cận chính sách cũng đặt ra yêu cầu cao hơn đối với người dân, doanh nghiệp và các đối tượng chịu sự điều chỉnh. Đặc biệt, để triển khai một luật có thể có các nghị định của Chính phủ và thông tư của các bộ, ngành hướng dẫn, khiến hệ thống văn bản liên quan nhiều hơn nhưng cũng đầy đủ và cụ thể hơn.
Chính sách cũng cần được thường xuyên rà soát, sửa đổi, bổ sung để phù hợp với yêu cầu quản lý và thực tiễn phát sinh. Với số lượng văn bản lớn, nếu có sự chuẩn bị kỹ càng trong khâu soạn thảo, thẩm tra, xin ý kiến cũng như trong quá trình triển khai, tuyên truyền và áp dụng vào thực tế sẽ giúp người dân, doanh nghiệp thuận lợi hơn trong việc tiếp cận và thực hiện.
Mặc dù vậy, chính sách, pháp luật nói chung và chính sách thuế nói riêng vẫn cần sự nhất quán, ổn định và có tính kế thừa, trên cơ sở sửa đổi những chính sách chưa phù hợp và bổ sung những chính sách mới đã được nghiên cứu, tổng kết từ thực tiễn. Vì vậy, vấn đề không chỉ là ban hành nhanh hay chậm, nhiều hay ít, mà quan trọng là chính sách có rõ ràng, ổn định và khả thi hay không.
Phóng viên: Có ý kiến cho rằng một số văn bản thuế được ban hành gần thời điểm có hiệu lực khiến người nộp thuế khó cập nhật, quan điểm của ông về vấn đề này như thế nào?
Ông Nguyễn Văn Được: Đúng là thời gian vừa qua, không chỉ khối lượng văn bản pháp luật thuế ban hành nhiều, mà quan trọng các chính sách này có hiệu lực ngay trong ngày hoặc sát ngày ban hành nên người nộp thuế khó tránh khỏi lúng túng trong việc cập nhật và áp dụng.
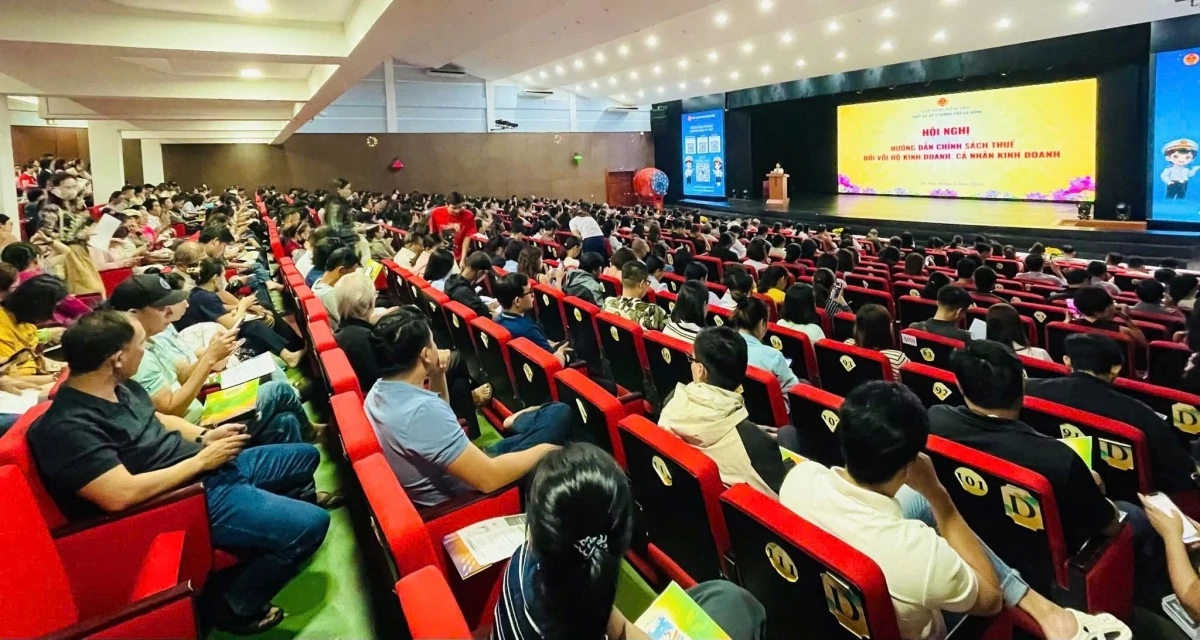 |
| Hội nghị hướng dẫn chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh do Thuế cơ sở 3 TP. Đà Nẵng tổ chức thu hút đông người nộp thuế tham dự. Ảnh: Thuế cơ sở 3 TP. Đà Nẵng |
Luật ban hành văn bản pháp luật đã có quy định cụ thể về khoảng thời gian nhất định từ ngày ban hành văn bản pháp luật đến ngày có hiệu lực để các đối tượng bị điều chỉnh có điều kiện và chuẩn bị thực hiện chính sách tốt nhất. Tuy nhiên, pháp luật cũng cho phép những trường hợp đặc biệt có thể có hiệu lực ngay, thậm chí có thể được áp dụng hồi tố.
Theo tôi, khi xây dựng chính sách, bên cạnh yêu cầu ban hành kịp thời, cũng cần tính đến khả năng tiếp cận, chuẩn bị và chi phí tuân thủ của các đối tượng chịu tác động.
Trong trường hợp cần triển khai chính sách kịp thời, việc chuẩn bị đồng bộ các văn bản quy định chi tiết cũng có ý nghĩa quan trọng, giúp hạn chế khoảng thời gian chờ đợi và tạo cơ sở để các đối tượng chịu sự điều chỉnh có thể chủ động chuẩn bị.
Bên cạnh đó, cần chú trọng các khâu soạn thảo, lấy ý kiến, thẩm tra và tổ chức thực hiện. Việc công khai dự thảo, tiếp thu, giải trình ý kiến góp ý cũng là kênh thông tin hữu ích để các đối tượng chịu tác động tiếp cận chính sách sớm và có sự chuẩn bị phù hợp.
Phóng viên: Trong trường hợp chính sách cần được triển khai ngay để tránh khoảng trống pháp lý, theo ông, làm gì để bảo đảm người nộp thuế có thể tiếp cận và thực hiện thống nhất các quy định mới?
Ông Nguyễn Văn Được: Bên cạnh việc chủ động tìm hiểu và tuân thủ pháp luật của người nộp thuế, việc cung cấp thông tin, hướng dẫn, giải đáp và hệ thống hóa quy định giúp người nộp thuế tiếp cận chính sách thuận lợi hơn.
Cơ quan Thuế nên tiếp tục chú trọng thông tin, tuyên truyền, hướng dẫn, giải đáp và đối thoại, nhất là đối với những chính sách mới có tác động trực tiếp đến hoạt động sản xuất, kinh doanh. Những vấn đề phát sinh phổ biến trong thực tế nếu được tổng hợp, giải đáp và hướng dẫn thống nhất sẽ giúp người nộp thuế thuận lợi hơn trong quá trình thực hiện.
Bên cạnh đó, việc hệ thống hóa các quy định cũng có ý nghĩa thiết thực đối với khả năng tra cứu. Chẳng hạn, việc ban hành văn bản hợp nhất có thể giúp người nộp thuế thuận lợi hơn khi theo dõi một nhóm quy định.
Thực tế thời gian qua, nhiều văn bản về chính sách thuế đã được hợp nhất tạo thuận lợi cho người nộp thuế dễ dàng theo dõi như Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 về xử phạt vi phạm hành chính về thuế, hóa đơn; Văn bản hợp nhất số 24/2026/VBHN-TT-BTC về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh…
Tuy nhiên, cần phân biệt văn bản hợp nhất với văn bản quy phạm pháp luật. Khi xác định căn cứ pháp lý, hiệu lực và thời điểm áp dụng, người nộp thuế vẫn phải căn cứ vào các văn bản quy phạm pháp luật tương ứng.
Với bản thân người nộp thuế, Luật Quản lý thuế số 108/2025/QH15 quy định rõ quyền của người nộp thuế. Theo đó, người nộp thuế có quyền được cung cấp thông tin, được hỗ trợ, hướng dẫn thực hiện nghĩa vụ thuế và được yêu cầu cơ quan quản lý thuế giải thích về việc tính, xác định nghĩa vụ thuế cũng như những vấn đề liên quan đến quyền, nghĩa vụ của mình.
Đây là cơ sở để khi gặp quy định mới hoặc nội dung chưa rõ, người nộp thuế có thể chủ động đề nghị cơ quan Thuế cung cấp thông tin, hướng dẫn, giải thích theo quy định thay vì tự suy diễn hoặc áp dụng theo cách hiểu riêng.
Phóng viên: Từ kinh nghiệm trong công tác tư vấn, theo ông doanh nghiệp cần tiếp cận các quy định về thuế tại luật, nghị định và thông tư như thế nào?
Ông Nguyễn Văn Được: Trước đây, các văn bản dưới luật hướng dẫn khá đầy đủ, nên doanh nghiệp và người làm kế toán thường có thói quen tìm một văn bản hướng dẫn cụ thể rồi căn cứ vào đó để thực hiện.
Tuy nhiên, theo Luật Ban hành văn bản quy phạm pháp luật số 64/2025/QH15, Chính phủ ban hành nghị định để quy định chi tiết những nội dung được giao theo thẩm quyền; các bộ ban hành thông tư để quy định chi tiết những nội dung được giao theo thẩm quyền.
Với các quy định như trên, người nộp thuế cần thay đổi cách tiếp cận chính sách pháp luật cụ thể. Đầu tiên phải nghiên cứu các quy định tại luật là gốc rễ; nếu luật giao Chính phủ, bộ, ngành quy định chi tiết thì tiếp cận ở góc độ nghị định và thông tư. Có nghĩa là cần phải nghiên cứu cả luật lẫn nghị định và thông tư thay vì chỉ nghiên cứu ở một hoặc một vài góc độ như thông tư trước đây.
Một điểm rất quan trọng là phải kiểm tra cả văn bản sửa đổi, thay thế và quy định chuyển tiếp, chứ không chỉ đọc văn bản mới. Khi thực hiện một nghĩa vụ thuế, có trường hợp cần xác định giao dịch phát sinh trước hay sau ngày hiệu lực, nghĩa vụ thuộc kỳ nào và quy định cũ còn được tiếp tục áp dụng trong phạm vi nào.
Ngoài việc nghiên cứu các văn bản pháp luật, người nộp thuế cũng có thể tham khảo các ấn phẩm, trang thông tin điện tử, hội thảo, hội nghị và các kênh hướng dẫn của cơ quan Thuế để cập nhật chính sách.
Khi gặp khó khăn, vướng mắc trong quá trình thực hiện, người nộp thuế có thể sử dụng quyền được hỗ trợ, hướng dẫn theo quy định của Luật Quản lý thuế số 108/2025/QH15, đồng thời có thể tham khảo ý kiến của các tổ chức, cá nhân cung cấp dịch vụ chuyên môn về thuế, kế toán.
Phóng viên: Xin cảm ơn ông!