Bộ Tài chính đề xuất kéo dài Chương trình ưu đãi thuế sản xuất, lắp ráp ô tô đến năm 2032, mở rộng ưu đãi thuế nhập khẩu 0% đối với linh kiện để sản xuất xe xuất khẩu...
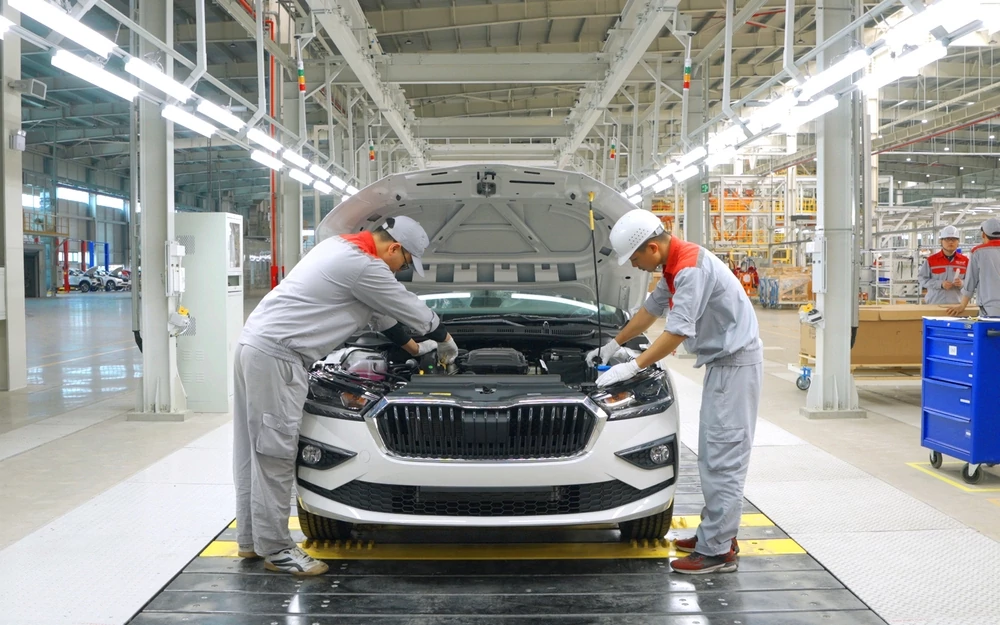 |
| Chương trình ưu đãi thuế ô tô thời gian qua góp phần duy trì hoạt động sản xuất, lắp ráp ô tô trong nước và thúc đẩy phát triển công nghiệp ô tô. Ảnh: TC Group. |
Nhiều nội dung được đề xuất sửa đổi
Tại dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP, Bộ Tài chính đề xuất sửa đổi, bổ sung Chương trình ưu đãi thuế để sản xuất, lắp ráp ô tô với 7 nhóm nội dung, gồm: gia hạn thời gian áp dụng; mở rộng phạm vi áp dụng; sửa điều kiện về tiêu chuẩn khí thải EURO; kỳ xét ưu đãi; sản lượng xe sản xuất, lắp ráp; quy định về xe thân thiện môi trường; đồng thời cắt giảm, đơn giản hóa thủ tục hành chính.
Về thời gian, dự thảo đề xuất kéo dài Chương trình đến hết năm 2032, thêm 5 năm so với thời hạn hiện hành.
Theo cơ quan soạn thảo, việc gia hạn nhằm tạo sự ổn định, khả năng dự báo để doanh nghiệp chủ động kế hoạch sản xuất, kinh doanh, đồng thời có thêm thời gian đánh giá hiệu quả chính sách.
Một thay đổi đáng chú ý khác là mở rộng cơ chế ưu đãi đối với linh kiện nhập khẩu để sản xuất, gia công, lắp ráp ô tô xuất khẩu.
Theo dự thảo, nếu tại thời điểm đăng ký tờ khai hải quan doanh nghiệp có hợp đồng xuất khẩu xe hoặc hợp đồng bán xe cho doanh nghiệp đã có hợp đồng xuất khẩu, linh kiện nhập khẩu để sản xuất xe xuất khẩu được áp dụng thuế suất 0% ngay tại thời điểm nhập khẩu. Xe được sản xuất từ số linh kiện này phải được xuất khẩu trong thời hạn một năm kể từ ngày đăng ký tờ khai.
Trường hợp chưa đủ điều kiện áp dụng mức 0% tại thời điểm nhập khẩu, doanh nghiệp nộp thuế theo quy định và được hoàn thuế sau khi hàng thực xuất khẩu hoặc có thể áp dụng Chương trình ưu đãi thuế như các doanh nghiệp sản xuất, lắp ráp ô tô khác nếu đáp ứng điều kiện.
Cơ chế này được thiết kế theo hướng doanh nghiệp sản xuất, gia công, lắp ráp ô tô là đầu mối chịu trách nhiệm về việc nhập khẩu, sử dụng linh kiện và thực hiện nghĩa vụ thuế.
Dự thảo cũng đề xuất bãi bỏ điều kiện về tiêu chuẩn khí thải EURO 4 để bảo đảm đồng bộ với hệ thống pháp luật.
Về kỳ xét ưu đãi, doanh nghiệp được linh hoạt thay đổi kỳ xét 6 tháng sang 12 tháng nếu chưa đạt sản lượng trong 6 tháng đầu năm nhưng đáp ứng điều kiện của cả năm.
Về sản lượng, phương án ban đầu được thiết kế thành ba giai đoạn: năm 2027 giữ nguyên mức hiện hành; giai đoạn 2028-2029; và giai đoạn 2030-2032. Đối với xe chạy xăng, dầu, dự thảo đưa ra mức sản lượng chung tối thiểu 23.000 xe năm 2027, 25.000 xe giai đoạn 2028-2029 và 29.200 xe giai đoạn 2030-2032 đối với xe chở người từ 9 chỗ trở xuống, dung tích xi lanh không quá 2.500 cc. Các nhóm xe tải, minibuýt và xe buýt, xe khách cũng được xây dựng lộ trình tăng tương ứng.
Với xe thân thiện môi trường, dự thảo xác định các dòng xe gồm xe điện, xe sử dụng pin nhiên liệu, xe hybrid, xe sử dụng hoàn toàn nhiên liệu sinh học và xe sử dụng khí thiên nhiên. Từ mức tối thiểu 250 xe hiện nay, Bộ Tài chính cho rằng ngưỡng này không còn phù hợp với giai đoạn sản xuất hiện nay và đề xuất nâng mức sản lượng. Theo phương án ban đầu, sản lượng xe thân thiện môi trường năm 2027 tương ứng khoảng 24% sản lượng xe sản xuất, lắp ráp trong nước; giai đoạn 2028-2032 tiếp tục tăng theo lộ trình 9%/năm.
Bên cạnh đó, dự thảo đề xuất nếu doanh nghiệp sản xuất đồng thời xe xăng, dầu và xe thân thiện môi trường thì có thể không phải xét điều kiện sản lượng xe xăng, dầu nếu đáp ứng đủ sản lượng xe thân thiện môi trường.
Để giảm thủ tục hành chính, dự thảo bỏ yêu cầu doanh nghiệp phải đăng ký tham gia Chương trình, thay bằng việc khai báo khi lần đầu gửi hồ sơ đề nghị hoàn thuế; chuyển các thông tin giấy sang phương thức điện tử và không yêu cầu cung cấp lại thông tin đã có trong cơ sở dữ liệu quốc gia.
| Chương trình ưu đãi thuế để sản xuất, lắp ráp ô tô quy định mức thuế suất thuế nhập khẩu 0% đối với linh kiện, phụ tùng ô tô trong nước chưa sản xuất được để sản xuất, lắp ráp ô tô. Doanh nghiệp tham gia Chương trình ưu đãi thuế ô tô phải đáp ứng các điều kiện về linh kiện, tiêu chuẩn khí thải, mẫu xe, điều kiện về sản lượng, kỳ xét ưu đãi thuế và các hồ sơ, thủ tục có liên quan. Chương trình được thực hiện từ 2018 đến hết năm 2027. |
Cơ bản đồng tình với các đề xuất, song Bộ Công Thương đề nghị chính sách phải đồng thời duy trì sản xuất trong nước, thúc đẩy phương tiện phát thải thấp, thu hút dự án mới và phát triển hệ thống nhà cung ứng, đồng thời tránh làm gia tăng phụ thuộc vào linh kiện nhập khẩu.
Do vậy, Bộ Công Thương đề nghị kéo dài Chương trình đến năm 2035, gắn với mục tiêu phát triển công nghiệp hỗ trợ giai đoạn 2026-2035. Với sản lượng xe thân thiện môi trường chưa tăng ngay từ năm 2027 mà từ năm 2028 đánh giá lại theo từng nhóm xe, công nghệ và số doanh nghiệp thực tế có khả năng đáp ứng.
Đối với cơ chế thuế suất 0% cho linh kiện sản xuất xe xuất khẩu, Bộ Công Thương cơ bản thống nhất nhưng đề nghị tiếp tục hoàn thiện quy định về định mức, số lượng xe theo hợp đồng xuất khẩu, hạch toán riêng linh kiện, thời hạn xuất khẩu, điều kiện đối với cơ sở gia công, cách tính sản lượng và kiểm soát sau thông quan.
Trong khi đó, ở góc độ doanh nghiệp, Hiệp hội các nhà sản xuất ô tô Việt Nam (VAMA) cũng đề xuất từ năm 2031 mức tăng đối với xe chở người không quá 10%, các nhóm xe khác khoảng 5-7%; giữ ổn định điều kiện đối với xe thân thiện môi trường trong năm 2027 và đưa ra mức sản lượng thấp hơn phương án dự thảo cho các giai đoạn sau.
Bộ Tài chính tiếp thu, điều chỉnh và làm rõ nhiều nội dung
Trên cơ sở các ý kiến tham gia góp ý, Bộ Tài chính đã tiếp thu, giải trình làm rõ nhiều nội dung. Cụ thể, về thời hạn Chương trình, Bộ Tài chính cho biết, trên cơ sở ý kiến của Bộ Công Thương, Bộ đã báo cáo Thủ tướng Chính phủ đề xuất gia hạn đến năm 2032 và bổ sung quy định cụ thể về thời hạn của Chương trình tại Điều 8.
Về điều kiện sản lượng, cơ quan soạn thảo đã tiếp thu một phần ý kiến, giữ nguyên mức sản lượng năm 2027 và hạ điều kiện sản lượng của những năm tiếp theo so với dự thảo Nghị định gửi xin ý kiến.
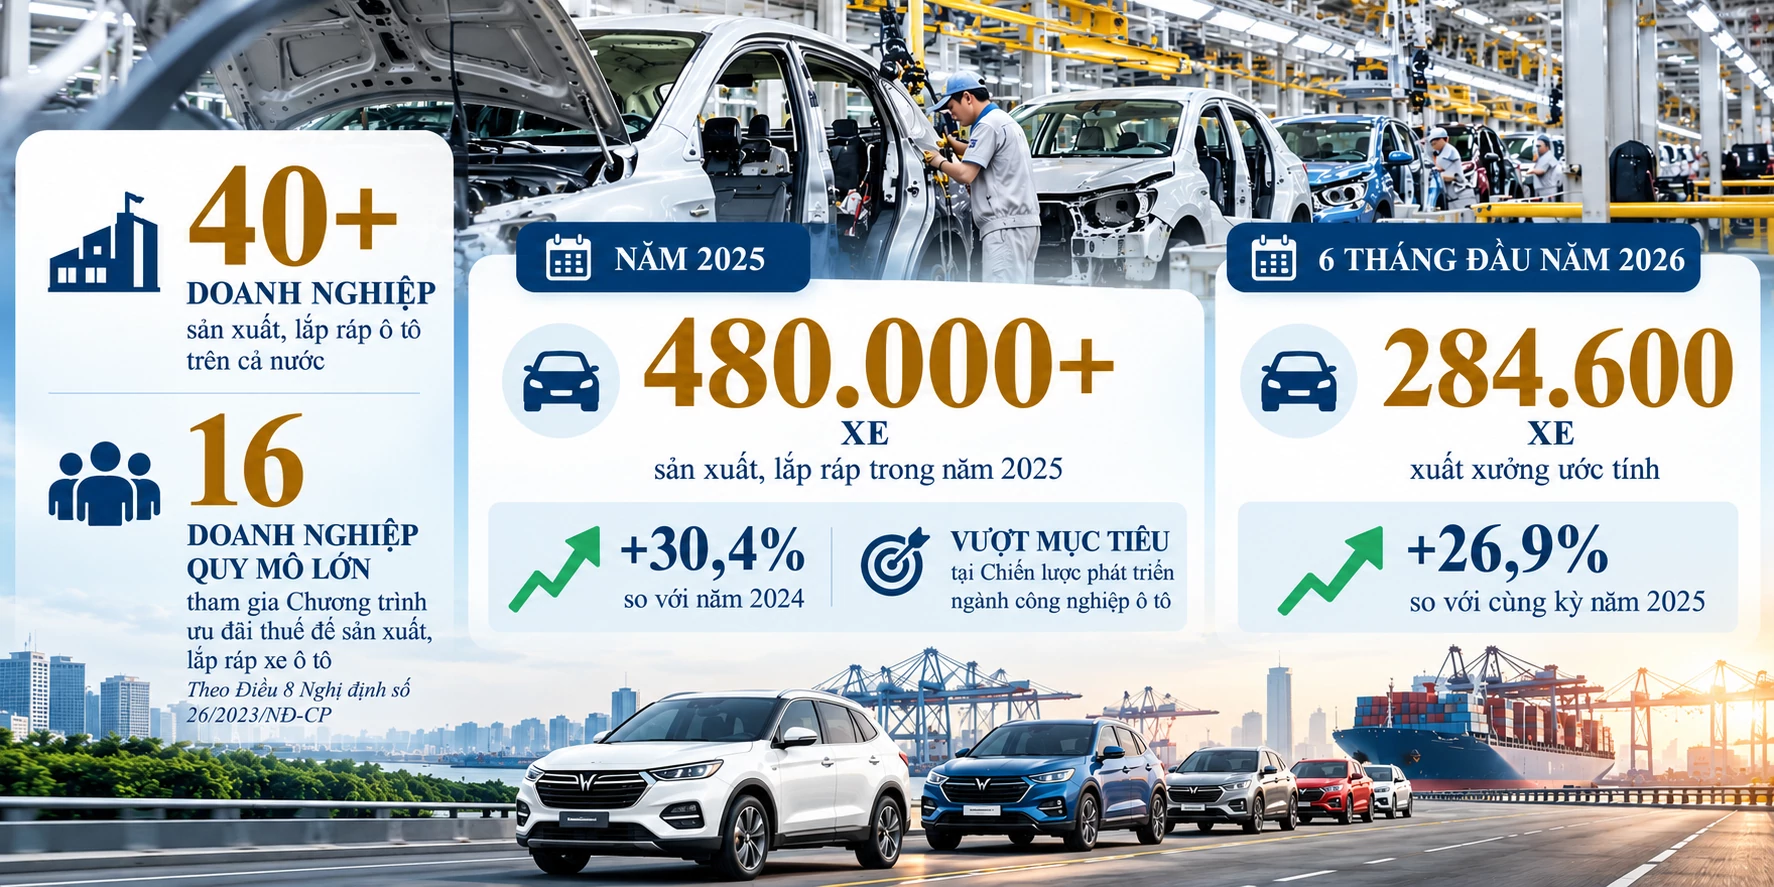 |
| Tham gia chương trình ưu đãi thuế, nhiều doanh nghiệp ô tô trong nước đã mở rộng sản xuất. Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Đối với kỳ xét ưu đãi, Bộ Tài chính tiếp thu ý kiến, chỉnh lý dự thảo theo hướng doanh nghiệp kê khai đầy đủ các mẫu xe áp dụng Chương trình và thời điểm áp dụng tại Mẫu số 06a. Doanh nghiệp được chủ động lựa chọn hoặc thay đổi kỳ xét ưu đãi 6 tháng hoặc 12 tháng. Theo Bộ Tài chính, việc buộc doanh nghiệp phải chốt kỳ xét ưu đãi ngay từ tờ khai A43 đầu tiên sẽ làm giảm tính linh hoạt trong kế hoạch sản xuất, kinh doanh.
Tuy nhiên, Bộ Tài chính vẫn giữ quy định yêu cầu kỳ đầu chưa đủ tháng phải được đánh giá cùng kỳ tiếp theo. Theo cơ quan soạn thảo, quy định này nhằm bảo đảm đánh giá trên cơ sở quy mô sản xuất thực tế, tránh trường hợp doanh nghiệp lợi dụng kỳ đầu có số ngày quá ngắn để đáp ứng điều kiện ưu đãi.
Đối với thời hạn xuất khẩu trong cơ chế áp dụng thuế suất 0% cho linh kiện nhập khẩu, theo Bộ Tài chính, cách tính này có thể tạo chênh lệch về thời gian theo dõi giữa các tờ khai đầu và cuối năm, gây khó khăn cho việc quản lý, đối chiếu. Dự thảo đã quy định việc kê khai, nộp thuế đối với trường hợp xe không được xuất khẩu sau thời hạn một năm.
Về tài liệu kỹ thuật xác định mẫu xe, quy định mở nhằm bảo đảm tính linh hoạt trước sự đa dạng về phương thức phát hành tài liệu kỹ thuật của các hãng xe. Các tài liệu được yêu cầu chỉ phục vụ đối chiếu tiêu chí phân loại mẫu xe, không yêu cầu doanh nghiệp công bố bí quyết công nghệ hoặc bí mật thương mại.
Đối với danh mục hàng hóa trong nước đã sản xuất được, qua tổng hợp ý kiến các cơ quan, đơn vị liên quan, Bộ Tài chính trình Chính phủ tiếp tục giao Bộ Tài chính ban hành danh mục này.
Theo Bộ Tài chính, việc mở rộng phạm vi áp dụng Chương trình ưu đãi thuế đối với linh kiện nhập khẩu để sản xuất, lắp ráp xe xuất khẩu không tác động đến các doanh nghiệp sản xuất, lắp ráp trong nước. Ngành ô tô là ngành hàng đặc thù, một linh kiện chỉ được sử dụng cho một dòng xe. Trong khi đó, các doanh nghiệp sản xuất linh kiện trong nước hiện chưa đủ khả năng về công nghệ, quy mô để tham gia vào chuỗi cung ứng ô tô trong nước.
Việc miễn thuế đối với hàng nhập khẩu để sản xuất hàng xuất khẩu đã được quy định tại Luật thuế Xuất khẩu, thuế Nhập khẩu. Do đó, việc mở rộng cơ chế ưu đãi nêu trên cơ bản không ảnh hưởng đến các doanh nghiệp sản xuất linh kiện ô tô trong nước hiện nay.
Dự thảo Nghị định quy định Chương trình có hiệu lực đến hết năm 2032. Trong thời gian này, Bộ Tài chính sẽ thường xuyên tham vấn ý kiến các bộ, ngành, hiệp hội, doanh nghiệp để báo cáo Chính phủ phương án sửa đổi, bổ sung phù hợp.


















