Thông tư số 142/2026/TT-BTC ngày 29/9/2026 của Bộ Tài chính sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Đáng chú ý, Thông tư số 142/2026/TT-BTC bổ sung yêu cầu định danh, xác thực điện tử; quy định cụ thể hơn điều kiện đối với hàng Nhóm 1 và điều chỉnh cơ chế doanh nghiệp chuyển phát nhanh nộp thay thuế, phí và có hiệu lực từ ngày 16/11/2026.
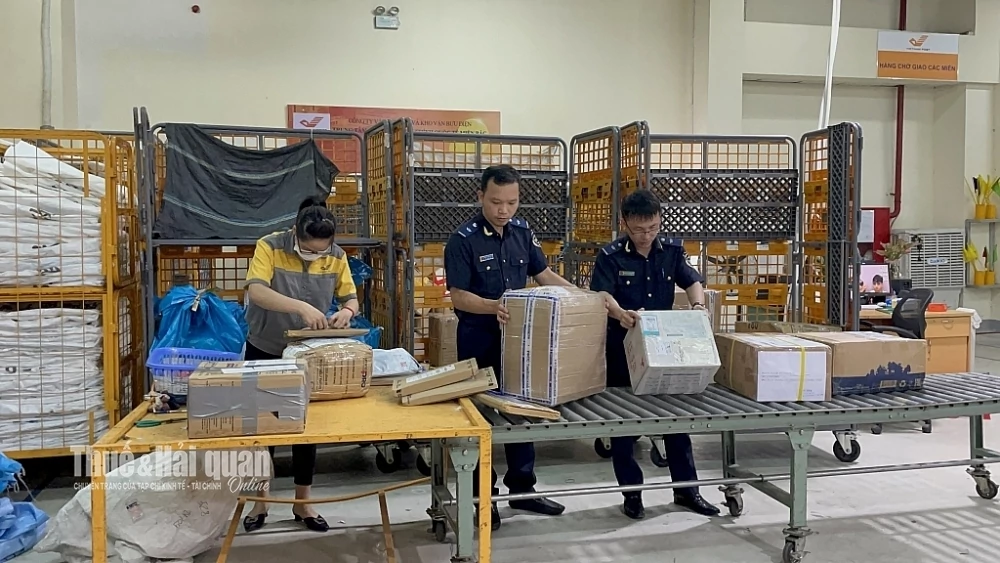 |
| Thông tư số 142/2026/TT-BTC sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Ảnh: Ngọc Linh |
Đẩy mạnh định danh, xác thực điện tử
Với hàng hóa gửi qua dịch vụ bưu chính thuộc Nhóm 1, Thông tư số 142/2026/TT-BTC bổ sung điều kiện thực hiện thủ tục hải quan, làm rõ tiêu chí về trị giá và chính sách quản lý hàng hóa.
Cụ thể, hàng hóa phải có trị giá hải quan trong mức được miễn thuế nhập khẩu; đồng thời được miễn giấy phép, miễn điều kiện hoặc miễn kiểm tra chuyên ngành, hoặc không thuộc diện phải có giấy phép, không thuộc diện áp dụng điều kiện hay kiểm tra chuyên ngành theo quy định.
Quy định này làm rõ hơn việc xác định hàng hóa thuộc Nhóm 1. Không chỉ căn cứ vào trị giá, quá trình xử lý còn phải đối chiếu với chính sách quản lý mặt hàng để xác định hàng hóa có đáp ứng đầy đủ điều kiện hay không.
Đối với hàng hóa gửi qua dịch vụ chuyển phát nhanh, Thông tư số 142/2026/TT-BTC cũng sửa đổi quy định về Nhóm 2. Nhóm này bao gồm hàng hóa có trị giá hải quan trong định mức miễn thuế nhập khẩu và đáp ứng các điều kiện về chính sách quản lý hàng hóa theo quy định.
Cùng với việc điều chỉnh tiêu chí phân nhóm, Thông tư số 142/2026/TT-BTC bổ sung yêu cầu định danh, xác thực điện tử khi thực hiện thủ tục hải quan. Hàng hóa gửi qua dịch vụ bưu chính thuộc Nhóm 1 và hàng hóa gửi qua dịch vụ chuyển phát nhanh thuộc Nhóm 1, Nhóm 2 đều được bổ sung nội dung này.
Đây là thay đổi gắn trực tiếp với phương thức thực hiện thủ tục trên môi trường điện tử. Thông tin về chủ hàng, hàng hóa và quá trình thực hiện thủ tục được đưa vào hệ thống để phục vụ việc tiếp nhận, xử lý theo quy định.
Cùng với đó, một số quy định về hồ sơ, chứng từ và thông tin khai báo cũng được cập nhật. Các biểu mẫu sử dụng trong thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh được sửa đổi, bổ sung để phù hợp với các quy định mới.
Đáng chú ý, Thông tư số 142/2026/TT-BTC yêu cầu cơ quan Hải quan xây dựng hệ thống để tiếp nhận các thông điệp dữ liệu điện tử, đáp ứng các yêu cầu quy định tại Thông tư. Cùng với thay đổi về thủ tục, hệ thống tiếp nhận và xử lý dữ liệu cũng phải được cập nhật trước thời điểm quy định mới có hiệu lực.
Theo cơ quan Hải quan, những điều chỉnh này được thực hiện trong bối cảnh hoạt động gửi hàng qua bưu chính, chuyển phát nhanh có đặc thù về số lượng lớn, nhiều loại hàng hóa và quy trình xử lý nhanh.
Việc bổ sung thông tin điện tử và yêu cầu xác thực giúp các chủ thể tham gia thủ tục có căn cứ rõ hơn khi thực hiện khai báo, đồng thời tạo dữ liệu phục vụ cơ quan Hải quan xử lý từng nhóm hàng theo quy định.
Cơ chế nộp thay thuế, phí được quy định rõ
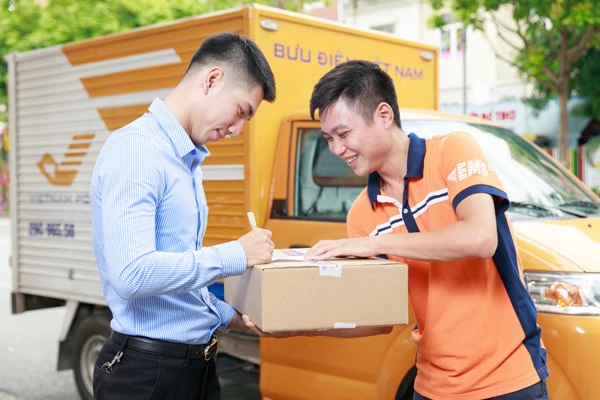 |
| Thông tư số 142/2026/TT-BTC là quy định về việc doanh nghiệp chuyển phát nhanh thực hiện nghĩa vụ tài chính thay cho chủ hàng. Nguồn: Bưu điện Việt Nam |
Theo quy định mới tại Thông tư số 142/2026/TT-BTC, doanh nghiệp chuyển phát nhanh được nộp thay tiền thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh cho chủ hàng.
Trường hợp dự kiến phát sinh các khoản phải nộp, doanh nghiệp chuyển phát nhanh có thể nộp trước tiền vào tài khoản tiền gửi của cơ quan Hải quan tại Kho bạc Nhà nước. Khi phát sinh nghĩa vụ của từng tờ khai, số tiền phải nộp được khấu trừ từ khoản tiền đã nộp trước để thực hiện thông quan hoặc giải phóng hàng hóa.
Thông tư số 142/2026/TT-BTC đồng thời quy định trách nhiệm của doanh nghiệp chuyển phát nhanh đối với khoản tiền thực hiện thay. Doanh nghiệp phải tự khai, tự tính thuế, tự nộp thuế, phí và chịu trách nhiệm đối với các khoản phải nộp theo quy định. Trường hợp sử dụng biên lai, doanh nghiệp thực hiện phát hành biên lai theo quy định.
Cách quy định này giúp xác định rõ hơn trách nhiệm của doanh nghiệp chuyển phát trong khâu thực hiện nghĩa vụ tài chính cho chủ hàng, nhất là đối với lượng lớn tờ khai có giá trị thấp được xử lý qua dịch vụ chuyển phát nhanh.
Bên cạnh cơ chế nộp thay, Thông tư số 142/2026/TT-BTC cũng cập nhật hệ thống khai báo đối với hàng hóa trị giá thấp. Tại tờ khai nhập khẩu hàng hóa trị giá thấp, mã loại hình được quy định là A45. Mã phân loại hàng hóa gồm P đối với hàng bưu chính và E đối với hàng chuyển phát nhanh; trường hợp hàng hóa là quà tặng có thể sử dụng mã G.
Các chỉ tiêu trên tờ khai được cập nhật theo nhiều nhóm thông tin, từ người xuất khẩu, người nhập khẩu, hàng hóa, phương thức vận chuyển, địa điểm lưu giữ đến trị giá hải quan, cước vận chuyển, bảo hiểm, người nộp thuế và các thông tin liên quan đến nghĩa vụ thuế.
Đây cũng là cơ sở để phân biệt dữ liệu hàng bưu chính với hàng chuyển phát nhanh ngay trên tờ khai điện tử, phục vụ quá trình tiếp nhận và xử lý thông tin của cơ quan Hải quan.
Từ ngày 16/11/2026, các quy định mới sẽ được áp dụng. Trước thời điểm này, doanh nghiệp bưu chính, chuyển phát nhanh cần cập nhật hệ thống khai báo, biểu mẫu và quy trình thực hiện; cơ quan Hải quan cũng phải hoàn thiện hệ thống tiếp nhận thông điệp dữ liệu điện tử theo yêu cầu của Thông tư số 142/2026/TT-BTC.
| Một số biểu mẫu quan trọng cũng được thay thế, bổ sung tại Thông tư số 142/2026/TT-BTC. Trong đó có Bảng kê chi tiết hàng hóa (hàng nhập khẩu) - mẫu HQ 01a-BKCTHH; Bảng kê chi tiết hàng hóa (hàng xuất khẩu) - mẫu HQ 01b-BKCTHH; Bảng kê tờ khai hàng hóa nhập khẩu/xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan - mẫu HQ 06-BKTTGT; Bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi chuyển nộp ngân sách nhà nước - mẫu HQ 08-BTH-TT. Các nội dung sửa đổi được thực hiện trên cơ sở điều chỉnh Thông tư số 49/2015/TT-BTC và Thông tư số 191/2015/TT-BTC, cùng những văn bản đã sửa đổi, bổ sung hai thông tư này. Vì vậy, phạm vi cập nhật lần này không chỉ nằm ở một khâu thủ tục mà bao gồm cả điều kiện áp dụng, hồ sơ, trách nhiệm của doanh nghiệp, khai báo điện tử và biểu mẫu. |