Cục Thuế đề nghị Thuế TP. Cần Thơ phối hợp các cơ quan chức năng rà soát việc cho thuê đất, xác định đơn giá thuê đất đối với Công ty cổ phần Bê tông 620 Hậu Giang trước khi áp dụng quy định về xử lý chuyển tiếp tiền thuê đất.
 |
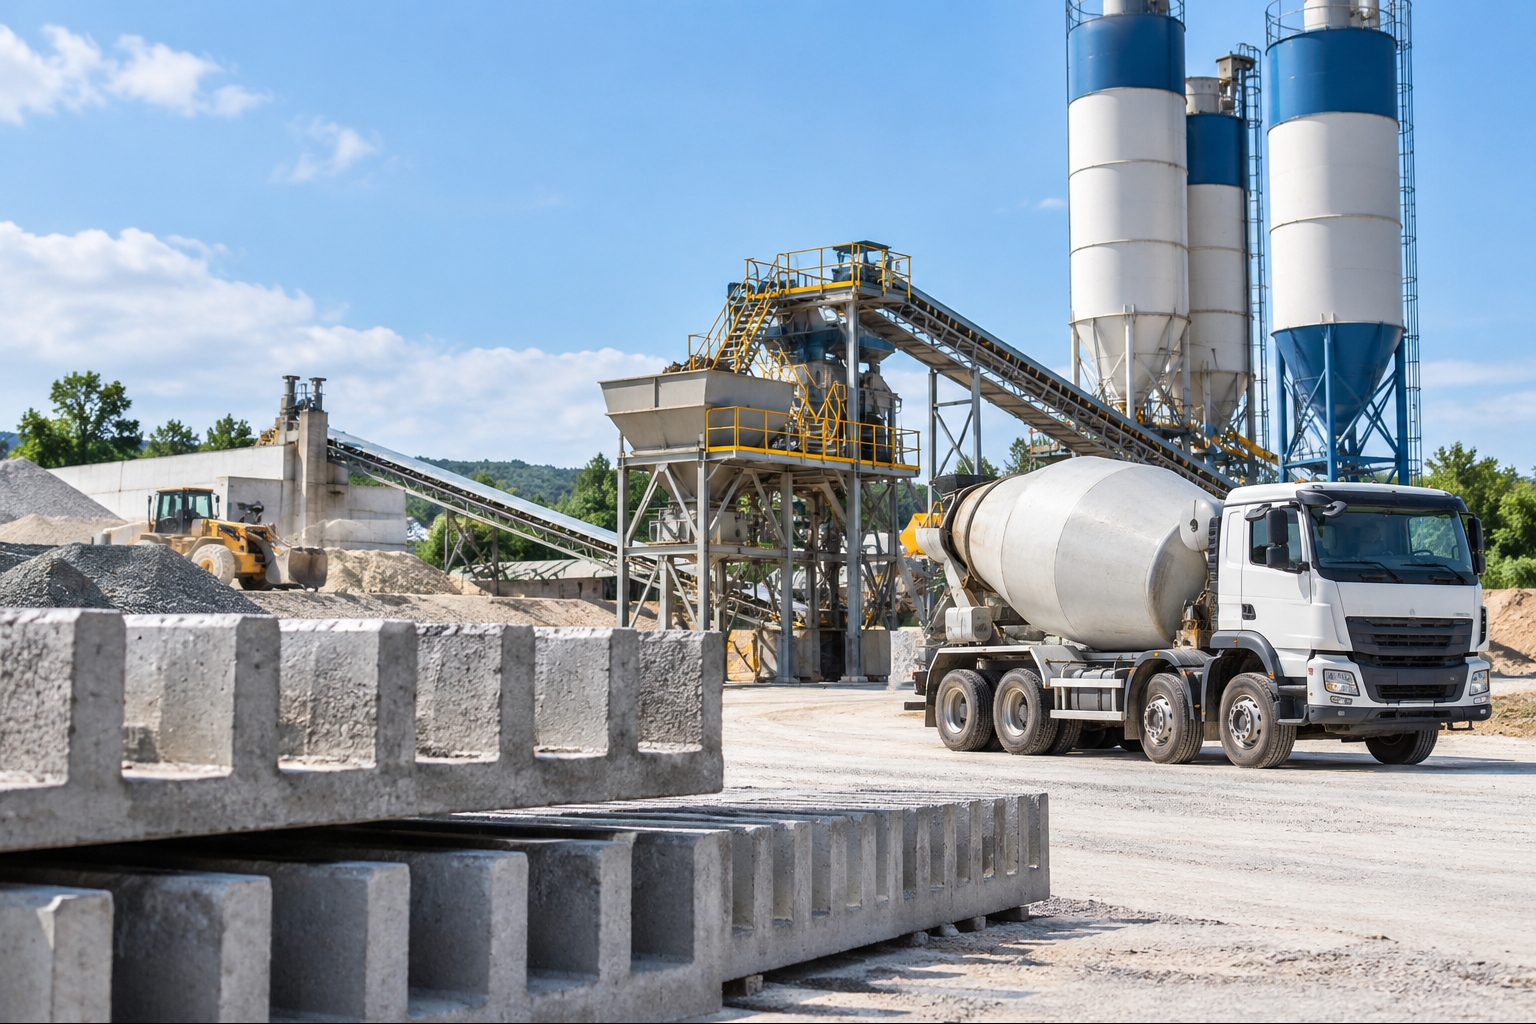
| Ảnh: Minh họa, hỗ trợ bởi AI. |
Theo Văn bản số 7227/CT-QLNT trả lời Thuế TP. Cần Thơ về tiền thuê đất, Cục Thuế dẫn lại các quy định tại khoản 7 Điều 51 Nghị định số 103/2024/NĐ-CP và điểm d khoản 19 Điều 1 Nghị định số 291/2025/NĐ-CP sửa đổi, bổ sung quy định này.
Cục Thuế cho biết, chính sách tiền thuê đất theo pháp luật về đất đai năm 2013 và các nghị định liên quan đã quy định cụ thể việc xác định tiền thuê đất. Khoản 7 Điều 51 Nghị định số 103/2024/NĐ-CP, có hiệu lực từ ngày 1/8/2024 và được sửa đổi, bổ sung tại Nghị định số 291/2025/NĐ-CP, quy định các trường hợp xử lý chuyển tiếp.
Trong đó có trường hợp thuê đất trả tiền một lần cho cả thời gian thuê đã được cơ quan nhà nước có thẩm quyền tính, thông báo tiền thuê đất trước khi Luật Đất đai năm 2024 có hiệu lực nhưng đến nay chưa hoàn thành nghĩa vụ tài chính. Quy định cũng áp dụng đối với trường hợp thuê đất trả tiền một lần mà sau thanh tra, kiểm tra, kiểm toán phải tính lại, làm phát sinh thêm tiền thuê đất so với số đã thông báo trước đó.
Theo hồ sơ được Thuế TP. Cần Thơ gửi Cục Thuế, năm 2021, Cục Thuế tỉnh Hậu Giang (trước khi sắp xếp, sáp nhập - pv) đã xác định tiền thuê đất của Công ty cổ phần Bê tông 620 Hậu Giang theo giá đất trong Bảng giá đất và hệ số điều chỉnh giá đất, đồng thời ban hành Thông báo nộp tiền thuê đất số 2842/TB-CTHAG ngày 27/4/2021.
Đến ngày 22/5/2024, UBND tỉnh Hậu Giang ban hành Quyết định số 728/QĐ-UBND phê duyệt giá đất cụ thể để tính tiền thuê đất đối với Công ty. Giá đất cụ thể đối với phần đất sử dụng có thời hạn được tính tương ứng với thời hạn sử dụng đất 70 năm.
Sau đó, ngày 16/1/2025, Văn phòng Đăng ký đất đai tỉnh Hậu Giang mới có Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai. Trên cơ sở đó, cơ quan Thuế ban hành Thông báo nộp tiền thuê đất số 7635/TB-CTH ngày 26/8/2026, điều chỉnh, bổ sung Thông báo số 2842/TB-CTHAG ngày 27/4/2021.
Tuy nhiên, Cục Thuế cũng lưu ý, Công văn số 7665/CTH-CNTK của Thuế TP. Cần Thơ và các tài liệu kèm theo không thể hiện rõ nguyên nhân phải tính lại tiền thuê đất.
Vì vậy, Cục Thuế đề nghị Thuế TP. Cần Thơ phối hợp với các cơ quan chức năng của Thành phố rà soát, xác định cụ thể việc cho thuê đất, đơn giá thuê đất đối với Công ty cổ phần Bê tông 620 Hậu Giang có bảo đảm đúng quy định của pháp luật về đất đai năm 2013 hay không.
Trên cơ sở kết quả rà soát, cơ quan Thuế thực hiện áp dụng quy định pháp luật phù hợp.