Hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế giá trị gia tăng (GTGT), thuế thu nhâp cá nhân (TNCN) nhưng vẫn phải thông báo doanh thu thực tế với cơ quan Thuế.
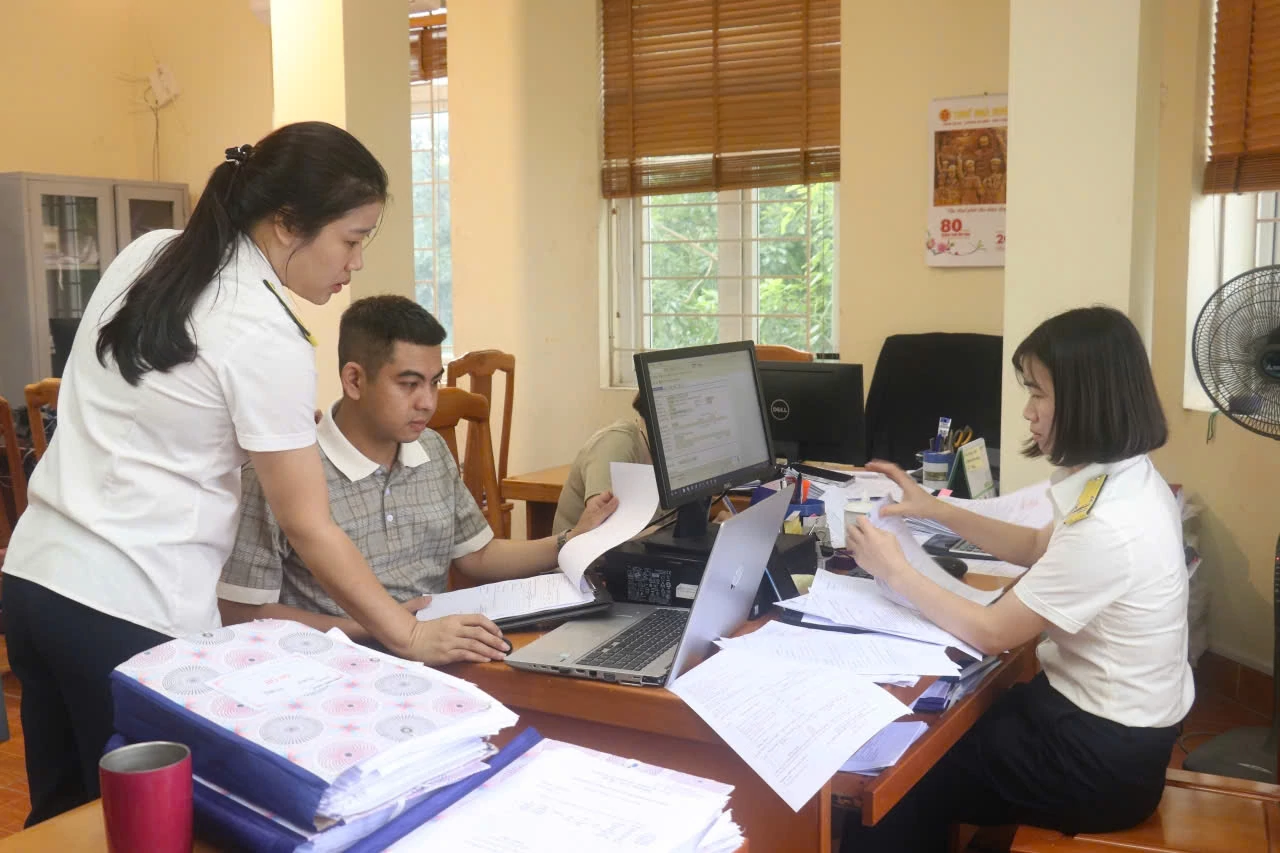 |
| Công chức thuế cơ sở 8 tỉnh Phú Thọ rà soát số liệu kê khai, nộp thuế của hộ kinh doanh. Ảnh: Văn Học. |
Doanh thu đến 1 tỷ đồng không phải nộp thuế GTGT, TNCN
Theo Nghị định số 141/2026/NĐ-CP, hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN đối với hoạt động sản xuất, kinh doanh thuộc phạm vi quy định.
Khi doanh thu năm trên 1 tỷ đồng, hộ, cá nhân kinh doanh phát sinh nghĩa vụ thuế theo phương pháp và tỷ lệ tương ứng với quy mô, loại hình hoạt động.
Trường hợp hộ, cá nhân kinh doanh tự xác định doanh thu năm từ 1 tỷ đồng trở xuống nhưng trước đó đã kê khai, nộp thuế theo ngưỡng 500 triệu đồng thì số thuế đã nộp thừa được xử lý bù trừ hoặc hoàn trả theo quy định.
Tuy nhiên, Cục Thuế lưu ý, không phải nộp thuế không có nghĩa là hộ, cá nhân kinh doanh không cần quan tâm đến thủ tục quản lý thuế. Hộ, cá nhân kinh doanh vẫn phải theo dõi doanh thu thực tế, thực hiện việc khai hoặc thông báo theo trường hợp áp dụng và lưu giữ thông tin, chứng từ cần thiết.
Cụ thể, Nghị định số 68/2026/NĐ-CP quy định hộ, cá nhân kinh doanh tự xác định doanh thu năm, thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác theo Mẫu số 01/TKN-CNKD với cơ quan Thuế chậm nhất ngày 31/1 của năm dương lịch tiếp theo. Quy định này cũng áp dụng với hộ, cá nhân kinh doanh mới ra kinh doanh thuộc nhóm không chịu thuế GTGT, không phải nộp thuế TNCN.
| 3 tỷ đồng - Mốc quan trọng xác định phương pháp tính thuế Theo Luật thuế TNCN số 109/2025/QH15 và các quy định sửa đổi, bổ sung năm 2026, đối với cá nhân kinh doanh có doanh thu trên 1 tỷ đồng và không quá 3 tỷ đồng/năm, thì được lựa chọn tính thuế TNCN theo doanh thu hoặc theo thu nhập tính thuế. Cục Thuế lưu ý người nộp thuế: các đề xuất chính sách chưa được cơ quan có thẩm quyền ban hành và chưa có hiệu lực không phải là căn cứ để kê khai, nộp thuế. |
Trao đổi về nội dung này, theo bà Vũ Thị Bình, Giám đốc Công ty TNHH Tư vấn và Đào tạo Quản trị doanh nghiệp Bình Vũ, việc hộ kinh doanh cung cấp thông tin về doanh thu, dù chưa phát sinh số thuế phải nộp, giúp cơ quan Thuế có thêm cơ sở dữ liệu về quy mô hoạt động thực tế của hộ kinh doanh, đồng thời phục vụ việc đối chiếu với các thông tin, dữ liệu có liên quan trong quá trình quản lý thuế.
Do đó, việc không phải nộp thuế nhưng vẫn thông báo doanh thu vừa là yêu cầu về thủ tục, vừa góp phần hạn chế khoảng trống trong quản lý.
Với hộ kinh doanh quy mô nhỏ, việc theo dõi doanh thu không quá phức tạp. Doanh thu có thể được ghi nhận hằng ngày và tổng hợp theo tháng hoặc quý để theo dõi số lũy kế trong năm.
“Quan trọng nhất là hộ, cá nhân kinh doanh phải ghi đúng doanh thu thực tế”, bà Bình nhấn mạnh.
Theo dõi doanh thu để không bị động khi vượt ngưỡng
Thời điểm cuối quý III, nhiều hộ kinh doanh đã có thể ước tính doanh thu cả năm. Đây cũng là lúc cần kiểm tra lại doanh thu lũy kế để biết có khả năng vượt mốc 1 tỷ đồng hay không.
Theo khoản 1 Điều 8 Nghị định số 68/2026/NĐ-CP được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP, nếu doanh thu thực tế trong năm vượt 1 tỷ đồng, hộ, cá nhân kinh doanh thực hiện khai thuế, nộp thuế từ quý phát sinh doanh thu trên 1 tỷ đồng.
Như vậy, theo bà Vũ Thị Bình, trường hợp đến hết quý III doanh thu mới đạt 900 triệu đồng nhưng trong quý IV doanh thu phát sinh khiến tổng doanh thu trong năm vượt 1 tỷ đồng, nghĩa vụ khai, nộp thuế được xác định từ quý IV. Hộ kinh doanh không phải tính lại nghĩa vụ thuế cho các quý trước chỉ vì tổng doanh thu cả năm sau đó vượt ngưỡng.
Quy định này cho thấy, việc theo dõi doanh thu trong năm có ý nghĩa quan trọng. Hộ kinh doanh không nên chờ đến cuối năm mới tổng hợp mà cần cập nhật thường xuyên để chủ động khi doanh thu tăng và vượt ngưỡng.
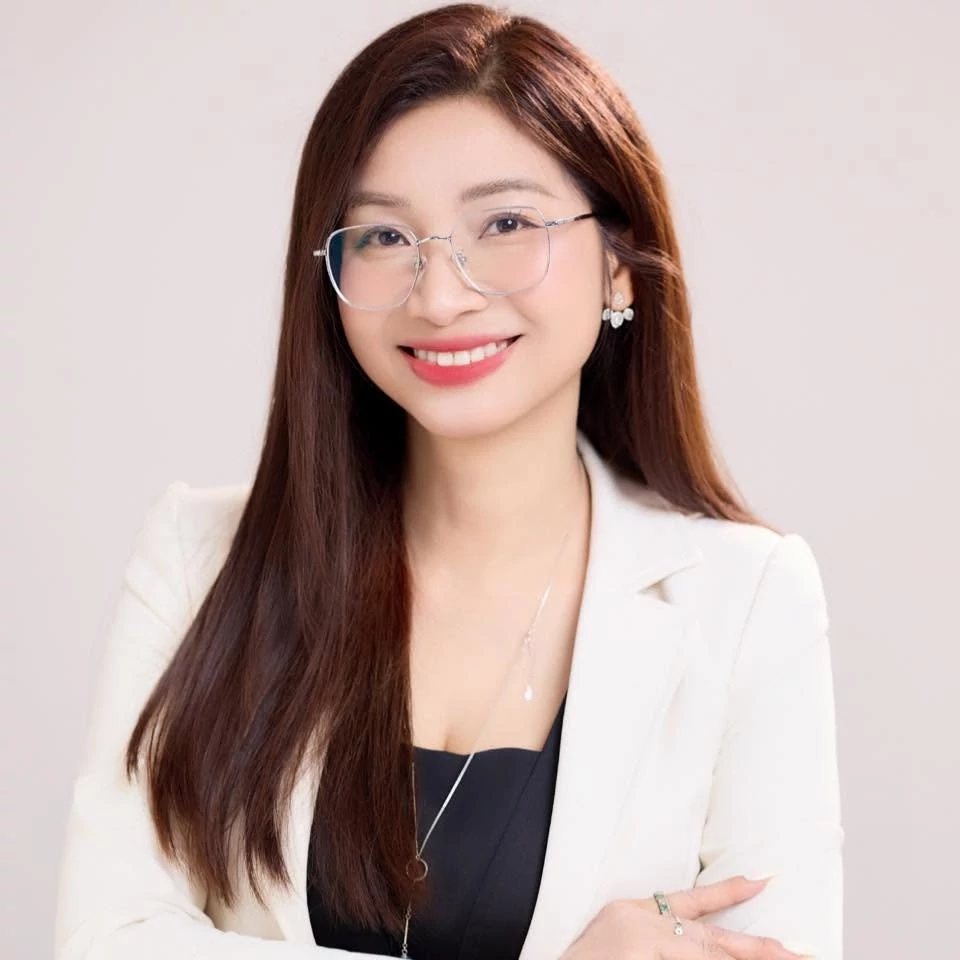 |
| Bà Vũ Thị Bình, Giám đốc Công ty TNHH Tư vấn và Đào tạo Quản trị doanh nghiệp Bình Vũ. Ảnh: NVCC. |
Bên cạnh doanh thu, hộ kinh doanh cũng cần duy trì sổ sách, chứng từ để phản ánh hoạt động kinh doanh thực tế. Với nhóm doanh thu đến 1 tỷ đồng, việc ghi chép có thể thực hiện đơn giản, theo ngày và tổng hợp định kỳ.
Bà Vũ Thị Bình khuyến nghị, hộ kinh doanh tập hợp tối đa hóa đơn, chứng từ đầu vào nếu có. Các chứng từ này vừa giúp có thêm căn cứ chứng minh nguồn gốc hàng hóa, vừa góp phần để các bên trong chuỗi mua bán thực hiện đúng quy định.
Đối với một số trường hợp mua hàng hóa trực tiếp từ người sản xuất thuộc diện được lập bảng kê theo quy định, hộ kinh doanh có thể sử dụng bảng kê thay cho hóa đơn. Tuy nhiên, việc này cần phân biệt với trường hợp mua hàng từ các cơ sở kinh doanh thuộc diện phải lập hóa đơn. Đây là vấn đề hộ kinh doanh cần lưu ý.
Bên cạnh chứng từ, việc quản lý dòng tiền cũng cần được thực hiện rõ ràng. Bà Vũ Thị Bình cho rằng, hộ kinh doanh nên tách tài khoản phục vụ hoạt động kinh doanh với tài khoản sử dụng cho chi tiêu cá nhân; tiền kinh doanh nên được tập trung về một tài khoản để thuận tiện theo dõi, đối chiếu và cung cấp sao kê khi cần xác minh.
Riêng với những hộ kinh doanh bán hàng trên nhiều kênh, yêu cầu theo dõi doanh thu càng cần được thực hiện chặt chẽ. Theo Cục Thuế, hoạt động bán hàng có thể đồng thời diễn ra trên website, ứng dụng, mạng xã hội, livestream hoặc sàn thương mại điện tử, khiến doanh thu phát sinh từ nhiều nguồn khác nhau.
Do vậy, người kinh doanh cần theo dõi toàn bộ doanh thu phát sinh qua các kênh, phân biệt khoản thuế do mình trực tiếp kê khai với khoản đã được tổ chức, nền tảng khấu trừ hoặc nộp thay theo quy định.
Theo Nghị định số 252/2026/NĐ-CP, chủ quản nền tảng thương mại điện tử, nền tảng số trong nước có chức năng đặt hàng trực tuyến và thanh toán có trách nhiệm khấu trừ và nộp thay thuế cho hộ, cá nhân kinh doanh trong những trường hợp thuộc phạm vi quy định.
Việc một hộ kinh doanh có nhiều sàn, nhiều tài khoản hoặc nhiều kênh bán hàng không có nghĩa mỗi kênh được tính một ngưỡng doanh thu 1 tỷ đồng riêng. Doanh thu phải được xác định theo tổng hoạt động kinh doanh thuộc phạm vi tính thuế.
Hộ kinh doanh cũng cần lưu giữ các dữ liệu về giao dịch, đơn hàng, hàng hoàn trả, hủy đơn và các tài liệu liên quan để thuận tiện đối chiếu khi cần thiết; đồng thời bảo đảm thông tin định danh, mã số thuế được sử dụng thống nhất trong quá trình kinh doanh.