Với mục tiêu đến năm 2030 khu vực kinh tế tư nhân đóng góp 55-58% GDP và 35-40% tổng thu ngân sách, các chuyên gia cho rằng, bài toán đặt ra cho chính sách thuế không chỉ là huy động nguồn thu hiện tại, mà quan trọng hơn là tạo điều kiện mở rộng cơ sở thu, nâng cao năng suất và giúp chuyển hóa nguồn lực tư nhân để góp phần vào tăng trưởng bền vững.
 |
| Cải cách quản lý thuế và giảm chi phí tuân thủ có thể giải phóng thêm nguồn lực khác cho khu vực tư nhân. Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Tạo dư địa để doanh nghiệp đầu tư, mở rộng
Khu vực kinh tế tư nhân đang được kỳ vọng trở thành một trong những động lực quan trọng nhất của nền kinh tế trong giai đoạn 2026-2030. Khu vực này hiện có hơn 940 nghìn doanh nghiệp và hơn 5 triệu hộ kinh doanh, sử dụng hơn 42 triệu lao động, chiếm trên 82% tổng số lao động và đóng góp trên 51% GDP.
Theo định hướng đến năm 2030, khu vực kinh tế tư nhân được kỳ vọng tăng trưởng bình quân 10-12%/năm, đóng góp khoảng 55-58% GDP và 35-40% tổng thu ngân sách nhà nước.
Quy mô và mục tiêu phát triển này cho thấy kinh tế tư nhân đồng thời là động lực tăng trưởng và là một bộ phận ngày càng quan trọng của cơ sở tạo nguồn thu. Vì vậy, thiết kế chính sách thuế không thể chỉ đặt câu hỏi Nhà nước thu được bao nhiêu trong ngắn hạn, mà còn phải tính đến tác động của chính sách đối với quyết định đầu tư, mở rộng sản xuất, đổi mới và chính thức hóa hoạt động kinh doanh.
Tại hội thảo “Huy động, phân bổ và sử dụng hiệu quả nguồn lực tài chính khu vực tư nhân: Động lực cho tăng trưởng kinh tế” ngày 28/8, PGS.TS Lý Phương Duyên, Khoa Thuế và Hải quan (Học viện Tài chính) cho biết, chính sách thuế đối với khu vực kinh tế tư nhân cần được nhìn nhận rộng hơn việc tăng số thu thuế hiện tại.
Chính sách thuế tác động đến huy động nguồn lực cho tăng trưởng thông qua 3 cơ chế: mở rộng cơ sở thuế và nâng cao tuân thủ; nuôi dưỡng cơ sở thuế bằng cách duy trì, khuyến khích năng lực tạo thu nhập, đầu tư và đổi mới của khu vực tư nhân; đồng thời giảm các chi phí tuân thủ và chi phí quản lý không cần thiết.
Một trong những thay đổi đáng chú ý của chính sách thuế thời gian gần đây là việc thiết kế nghĩa vụ theo quy mô doanh nghiệp, qua đó tạo thêm dư địa tài chính cho khu vực doanh nghiệp nhỏ.
Trong đó, Luật thuế Thu nhập doanh nghiệp số 67/2025/QH15 quy định thuế suất 15% đối với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng và 17% đối với doanh nghiệp có doanh thu trên 3 tỷ đồng đến không quá 50 tỷ đồng, trong khi mức thuế suất phổ thông là 20%. Cùng với đó, chính sách mới cũng bổ sung các cơ chế hỗ trợ đối với doanh nghiệp nhỏ và vừa, doanh nghiệp khởi nghiệp sáng tạo và hoạt động nghiên cứu, phát triển.
Đây là những chính sách có thể giúp doanh nghiệp giữ lại thêm nguồn lực trong giai đoạn đầu hoạt động, khi khả năng tích lũy vốn còn hạn chế. Nếu được chuyển hóa thành vốn lưu động, máy móc, công nghệ, nhân lực, sản phẩm mới hoặc mở rộng thị trường, nguồn lực giữ lại sẽ góp phần hình thành năng lực tạo thu nhập lớn hơn trong tương lai.
Theo PGS.TS Lý Phương Duyên, đây chính là điểm cần phân biệt giữa giảm nghĩa vụ thuế và nuôi dưỡng cơ sở thuế.
Chính sách thuế tác động đến dòng tiền, quyết định gia nhập và mở rộng thị trường, đầu tư, đổi mới và quá trình chính thức hóa. Các biện pháp hỗ trợ chỉ thực sự có ý nghĩa nuôi dưỡng nguồn thu nếu tạo thêm hoạt động kinh tế, làm tăng năng suất và mở rộng cơ sở tạo thu nhập trong tương lai.
Cách tiếp cận này cũng đặt ra yêu cầu phải đánh giá hiệu quả của ưu đãi thuế dựa trên kết quả mà chính sách tạo ra, thay vì chỉ nhìn vào số thuế được miễn, giảm. Nếu doanh nghiệp vẫn thực hiện một khoản đầu tư ngay cả khi không có ưu đãi, phần thuế được miễn, giảm chủ yếu làm giảm nguồn thu ngân sách. Ngược lại, nếu ưu đãi tạo ra quyết định đầu tư mới, thúc đẩy đổi mới hoặc hỗ trợ quá trình chính thức hóa, tác động dài hạn có thể lớn hơn số thuế giảm trong ngắn hạn.
Do đó, ưu đãi thuế cần hướng tới việc tạo điều kiện để doanh nghiệp lớn lên, thay vì chỉ giúp doanh nghiệp duy trì ở quy mô nhỏ.
Ở góc nhìn của doanh nghiệp, ông Nguyễn Đình Phong, Giám đốc cấp cao, Dịch vụ Tư vấn Thuế, Deloitte Việt Nam cho rằng, để hỗ trợ mục tiêu tăng trưởng hai con số gắn với tái cấu trúc nền kinh tế, hệ thống thuế cần tiếp tục được hoàn thiện theo hướng hiện đại, linh hoạt và đóng vai trò hiệu quả hơn trong phân bổ nguồn lực.
Theo ông Phong, khung chính sách đối với các sắc thuế chủ chốt đang được định hướng theo hướng mở rộng cơ sở thu, cơ cấu lại nguồn thu và tiệm cận thông lệ quốc tế. Trong giai đoạn tới, xu hướng thiết kế chính sách được kỳ vọng có trọng tâm hơn, gắn với các ngành, lĩnh vực có khả năng tạo giá trị gia tăng cao và đóng vai trò động lực tăng trưởng.
Đây cũng là hướng tiếp cận có ý nghĩa đối với khu vực tư nhân. Khi nguồn lực thuế được thiết kế theo hướng hỗ trợ có mục tiêu, doanh nghiệp có thêm điều kiện đầu tư vào những hoạt động tạo năng lực sản xuất mới, qua đó mở rộng cơ sở thuế trong tương lai.
Tuy nhiên, một vấn đề cần tiếp tục theo dõi là phản ứng của doanh nghiệp trước các ngưỡng doanh thu. Mức thuế thấp hơn giúp giảm gánh nặng cho doanh nghiệp nhỏ, nhưng nếu chênh lệch nghĩa vụ tại các ngưỡng đủ lớn, về nguyên tắc có thể tác động đến quyết định mở rộng. Vì vậy, cần có dữ liệu thực tế để đánh giá chính sách có thực sự tạo động lực cho doanh nghiệp phát triển lên quy mô cao hơn hay không.
Mở rộng cơ sở thuế đi cùng giảm chi phí tuân thủ
Nếu các chính sách miễn, giảm và ưu đãi thuế tạo thêm dư địa tài chính, thì cải cách quản lý thuế và giảm chi phí tuân thủ có thể giải phóng thêm một nguồn lực khác cho khu vực tư nhân.
Theo PGS.TS Lý Phương Duyên, chi phí tuân thủ của người nộp thuế và chi phí quản lý của cơ quan nhà nước cần được xem xét trong đánh giá hiệu quả của hệ thống thuế. Đơn giản hóa, tự động hóa, tích hợp dữ liệu và quản lý dựa trên rủi ro có thể vừa giảm chi phí, vừa hỗ trợ nâng cao tuân thủ. Trong đó, số hóa, dữ liệu và quản lý rủi ro là nhóm công cụ xuyên suốt hỗ trợ cả ba cơ chế của chính sách thuế, thay vì một nhánh chính sách độc lập.
Điều này đặc biệt có ý nghĩa đối với doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh, khi chi phí về kế toán, hóa đơn, công nghệ và nhân sự có thể trở thành gánh nặng tương đối lớn.
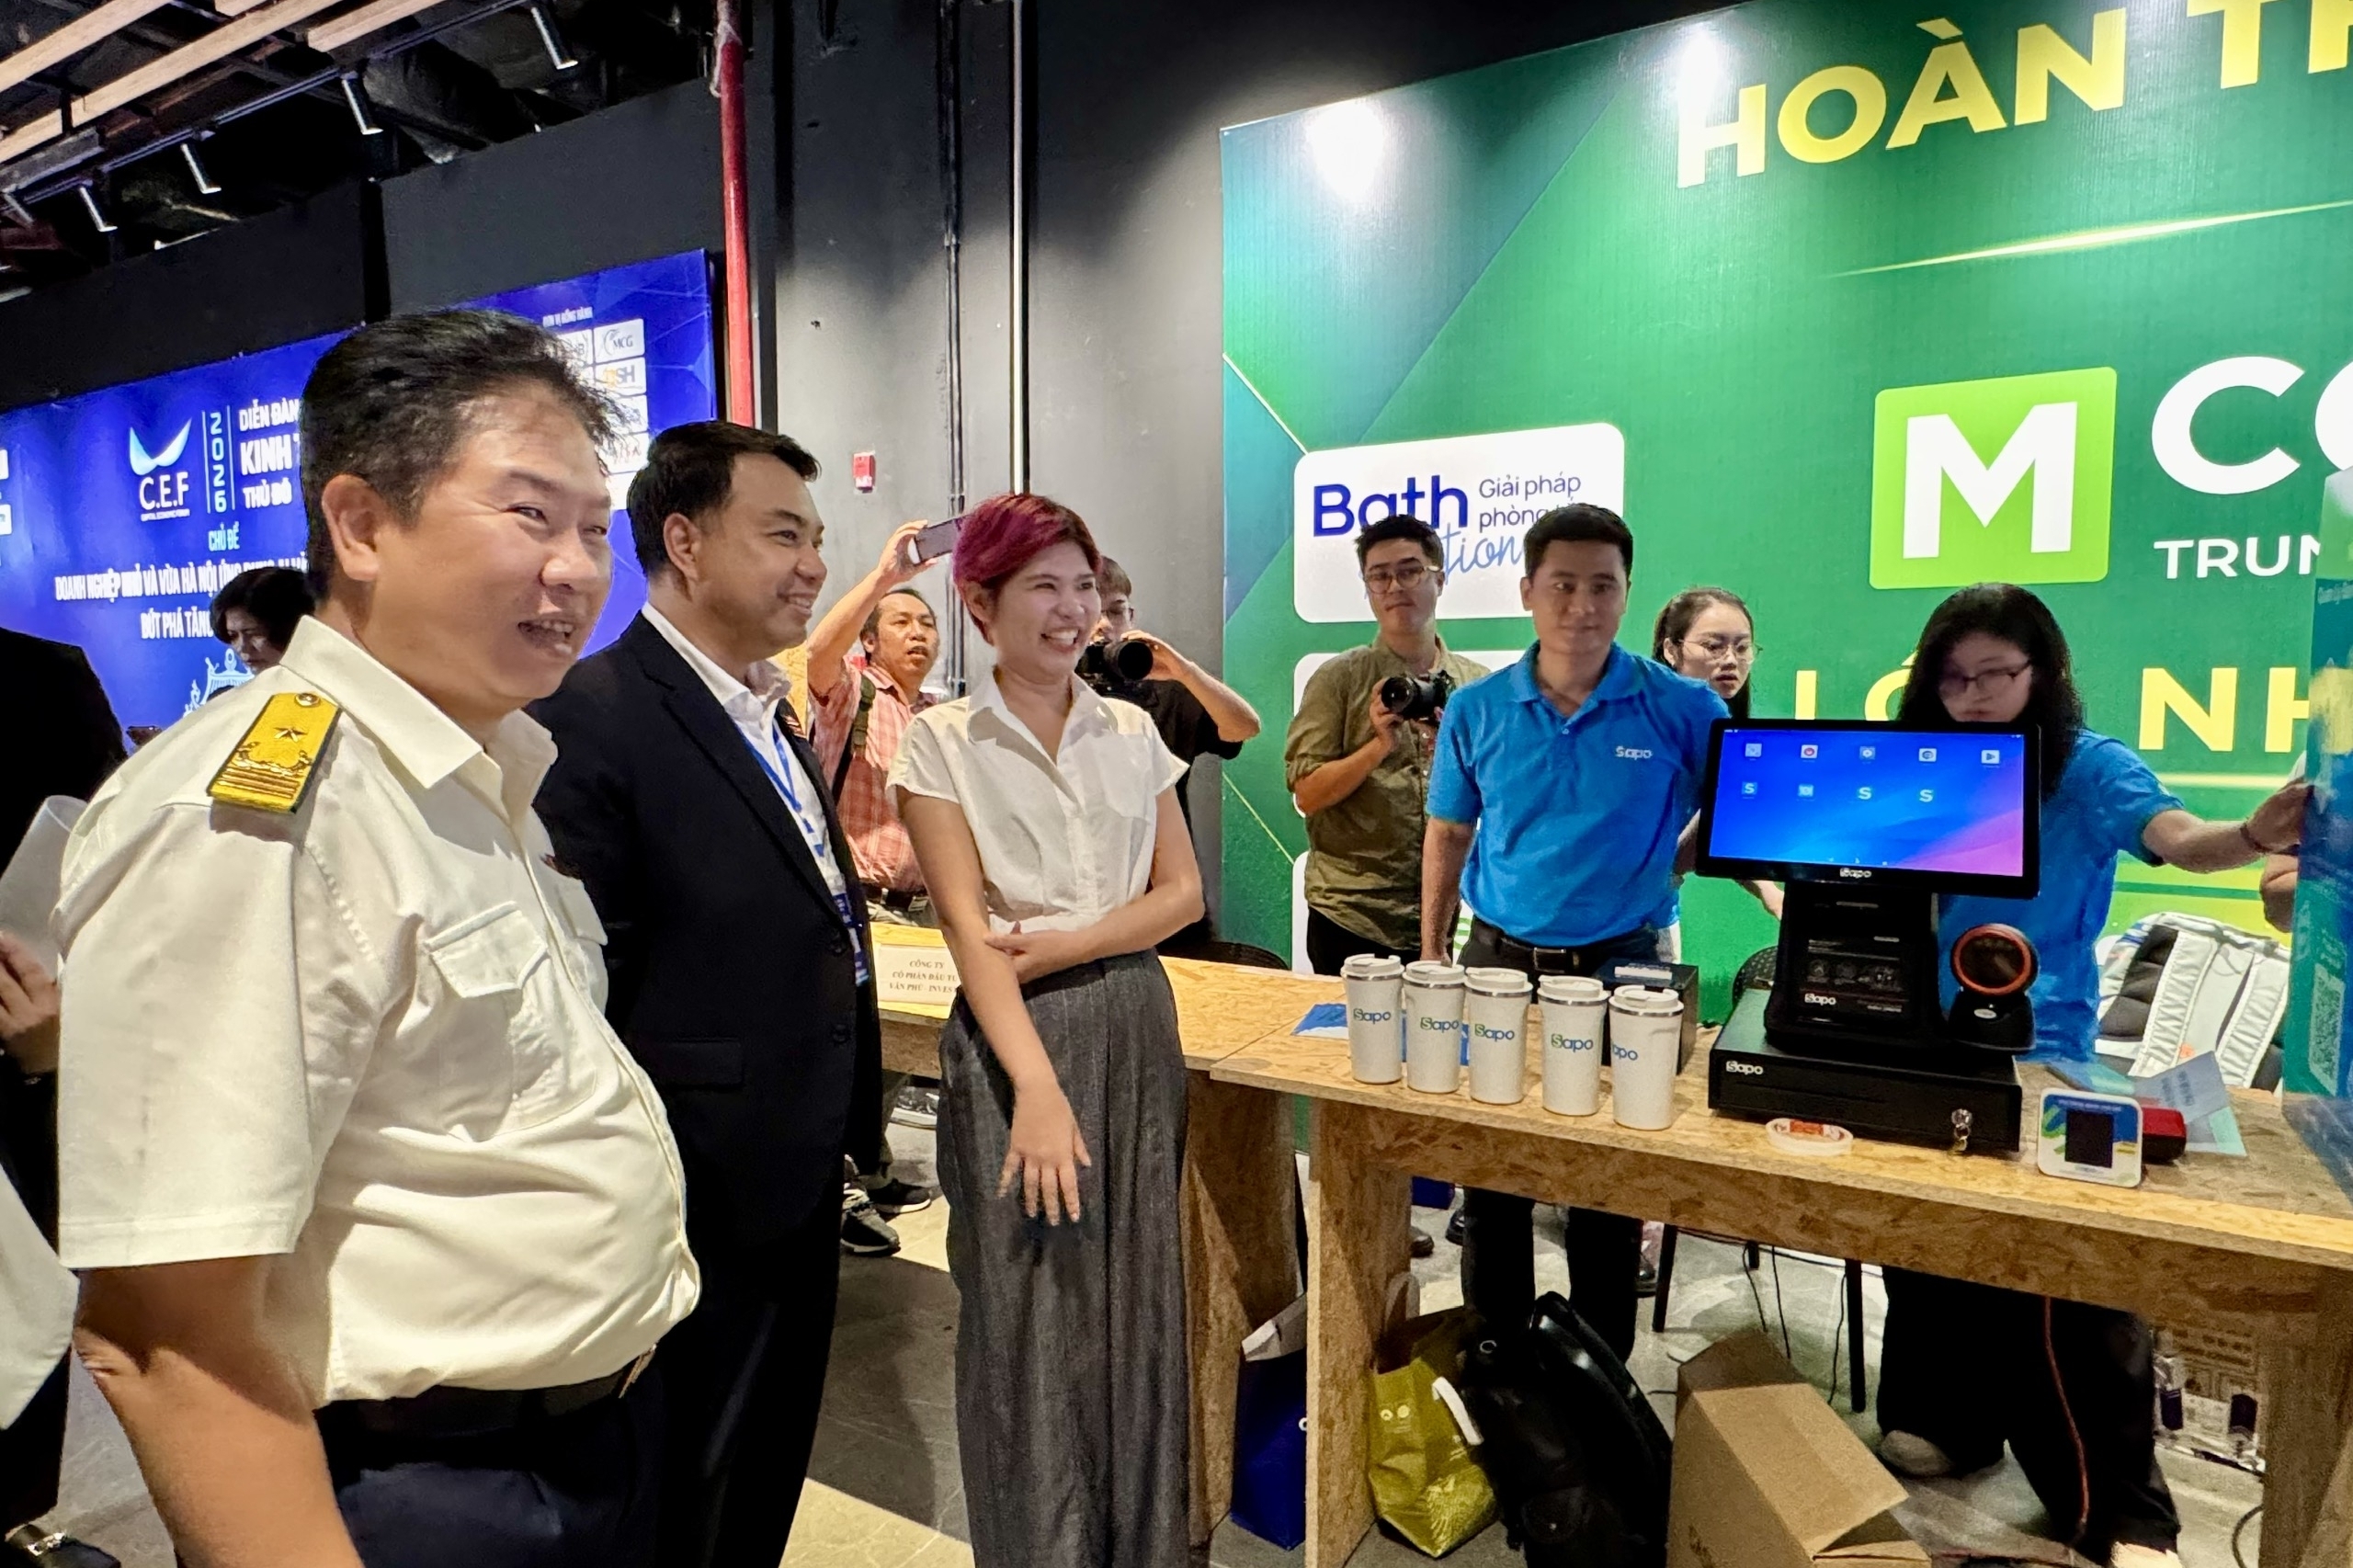
Quá trình chuyển sang phương thức quản lý thuế mới đối với hộ kinh doanh cũng cho thấy yêu cầu này ngày càng rõ. Cùng với việc thay đổi phương thức xác định nghĩa vụ thuế, cơ quan quản lý đang thúc đẩy sử dụng hóa đơn điện tử, ứng dụng số và các phương thức kê khai điện tử.
Đến ngày 30/4/2026, số hộ kinh doanh đăng ký sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền đạt hơn 303.000 hộ, tăng 50% so với thời điểm cuối năm 2025.
Từ góc độ quản lý, số hóa giúp mở rộng và bảo vệ cơ sở thuế. Nhưng từ góc độ người nộp thuế, quá trình này chỉ phát huy hiệu quả nếu chi phí để thực hiện nghĩa vụ được kiểm soát ở mức hợp lý.
Ông Nguyễn Đình Phong cho rằng, chuyển đổi số và hiện đại hóa quản lý thuế đang trở thành xu hướng rõ nét. Việc hoàn thiện hệ thống hóa đơn điện tử, xây dựng cơ sở dữ liệu đầy đủ, chính xác và tăng cường kết nối, chia sẻ dữ liệu giữa các cơ quan là nền tảng để chuyển sang mô hình quản lý dựa trên dữ liệu và phân tích rủi ro. Sự phát triển nhanh của thương mại điện tử và kinh tế số càng làm rõ yêu cầu này.
Khi dữ liệu được kết nối và phân tích tốt hơn, quản lý thuế có thể chuyển dần từ cách tiếp cận bình quân sang phân loại theo mức độ rủi ro. Người nộp thuế tuân thủ tốt được tạo thuận lợi, trong khi nguồn lực thanh tra, kiểm tra tập trung hơn vào những trường hợp có dấu hiệu rủi ro.
Một hệ thống thuế hiện đại không chỉ nhằm thu đúng, thu đủ, mà còn phải giảm phần nguồn lực xã hội bị tiêu hao cho việc thực hiện và quản lý nghĩa vụ thuế. Khi thủ tục đơn giản hơn, dữ liệu được sử dụng hiệu quả hơn và quản lý dựa trên rủi ro, nguồn lực của cả doanh nghiệp và cơ quan quản lý có thể được phân bổ cho những hoạt động tạo giá trị cao hơn.
Vì vậy, mở rộng cơ sở thuế không nên được hiểu đơn thuần là đưa thêm doanh nghiệp, hộ kinh doanh vào diện quản lý. Mục tiêu sâu hơn là tạo môi trường trong đó hoạt động chính thức, minh bạch và tuân thủ trở nên thuận lợi, đồng thời doanh nghiệp có thêm động lực đầu tư, đổi mới và mở rộng.