Chủ nhật 15/11/2026 07:29
Thời tiết: Hà Nội 20°C
Đà Nẵng 24°C
Cà Mau 26°C
Hải Phòng 22°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Ý kiến
aa

Giảm một đồng nghĩa vụ thuế hôm nay để tạo ra nhiều đồng giá trị gia tăng cho tương lai

Thúy Nga (thực hiện)
Theo TS. Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội, đề xuất giảm 30% nghĩa vụ thuế đối với các nhóm doanh nghiệp, hộ và cá nhân kinh doanh thuộc diện được áp dụng cần được nhìn nhận không chỉ như một giải pháp hỗ trợ trước mắt, mà còn thể hiện tư duy tài khóa theo hướng đồng hành với khu vực sản xuất, kinh doanh, nuôi dưỡng nguồn thu và mở rộng dư địa tăng trưởng của nền kinh tế.
Giảm một đồng nghĩa vụ thuế hôm nay để tạo ra nhiều đồng giá trị gia tăng cho tương lai
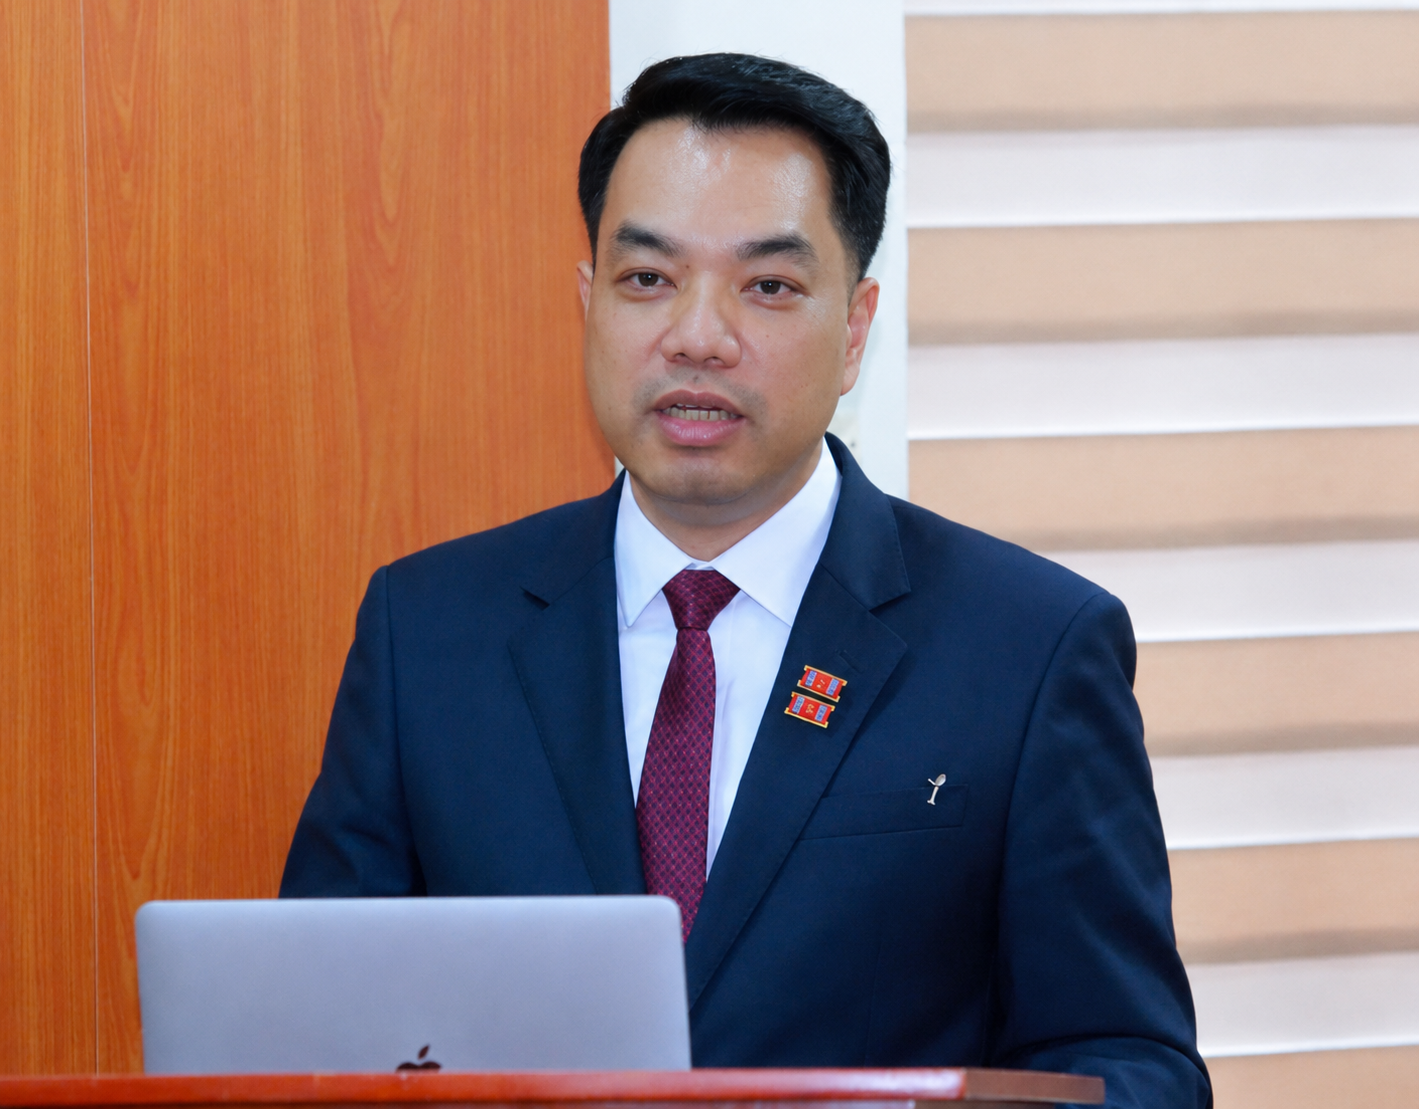
TS. Mạc Quốc Anh - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội. Ảnh: Thúy Nga

Phóng viên: Từ góc độ cộng đồng doanh nghiệp, ông đánh giá đâu là điểm đáng chú ý nhất trong đề xuất giảm 30% thuế đối với doanh nghiệp, hộ và cá nhân kinh doanh thuộc diện áp dụng?

TS. Mạc Quốc Anh: Theo tôi, nếu chỉ nhìn vào con số giảm 30% thì chúng ta chưa thấy hết ý nghĩa kinh tế của chính sách.

Điều quan trọng hơn nằm ở sự chuyển biến trong tư duy điều hành: chính sách tài khóa không chỉ nhằm bảo đảm nguồn thu trước mắt mà còn phải góp phần tạo ra năng lực sản xuất và nguồn thu lớn hơn trong tương lai.

Trong kinh tế học, khi khu vực doanh nghiệp gặp khó khăn về dòng tiền, sức mua hoặc chi phí đầu vào, việc Nhà nước chủ động giảm một phần nghĩa vụ tài chính có thể tạo ra hiệu ứng hỗ trợ theo chu kỳ.

Nhà nước chấp nhận giảm một phần nguồn thu trong ngắn hạn để doanh nghiệp giữ lại nguồn lực, duy trì sản xuất, bảo đảm việc làm, đầu tư và tạo thêm giá trị gia tăng.

Nếu doanh nghiệp phát triển tốt hơn thì cơ sở thuế trong tương lai sẽ rộng hơn và nguồn thu ngân sách sẽ bền vững hơn. Đối với doanh nghiệp nhỏ và vừa, ý nghĩa này càng rõ.

Một doanh nghiệp lớn có thể có nhiều kênh huy động vốn, nhưng doanh nghiệp nhỏ thường phụ thuộc vào dòng tiền tự có và tín dụng ngân hàng.

Trong điều kiện chi phí vốn, nguyên vật liệu, logistics, tiền lương và yêu cầu đầu tư công nghệ ngày càng lớn, phần thuế được giữ lại có thể trở thành một nguồn vốn rất thiết thực.

Có doanh nghiệp sẽ bổ sung vốn lưu động để nhận thêm đơn hàng; có doanh nghiệp đầu tư máy móc, phần mềm, AI, thương mại điện tử; có doanh nghiệp dùng nguồn lực đó để giữ lao động có kỹ năng hoặc đáp ứng các tiêu chuẩn mới về xanh hóa, truy xuất nguồn gốc, ESG.

Vì vậy, tôi cho rằng cần nhìn chính sách này theo nguyên tắc “giảm một đồng nghĩa vụ hôm nay để tạo ra nhiều đồng giá trị gia tăng trong tương lai”. Đây chính là bản chất của tư duy nuôi dưỡng nguồn thu.

Tuy nhiên, chính sách cần xác định đúng đối tượng, tránh ưu đãi dàn trải. Tiêu chí về doanh thu, quy mô, lĩnh vực và quan hệ sở hữu cần rõ ràng, đặc biệt phải có cơ chế ngăn tình trạng chia tách doanh nghiệp hoặc biến đổi hình thức pháp lý chỉ để hưởng ưu đãi.

Phóng viên: Theo ông, doanh nghiệp nhỏ, hộ và cá nhân kinh doanh sẽ được hưởng lợi như thế nào nếu chính sách được thông qua và triển khai?

TS. Mạc Quốc Anh: Tôi cho rằng lợi ích lớn nhất không chỉ nằm ở số tiền được giảm, mà là doanh nghiệp có thêm quyền chủ động đối với dòng tiền của chính mình.

Đối với doanh nghiệp nhỏ, dòng tiền đôi khi quyết định sự tồn tại của doanh nghiệp. Một khoản tiền được giữ lại đúng thời điểm có thể giúp doanh nghiệp thanh toán nguyên liệu cho một đơn hàng mới, trả lương để giữ người lao động, đầu tư một dây chuyền nhỏ hoặc triển khai phần mềm quản trị để nâng năng suất.

Giảm một đồng nghĩa vụ thuế hôm nay để tạo ra nhiều đồng giá trị gia tăng cho tương lai
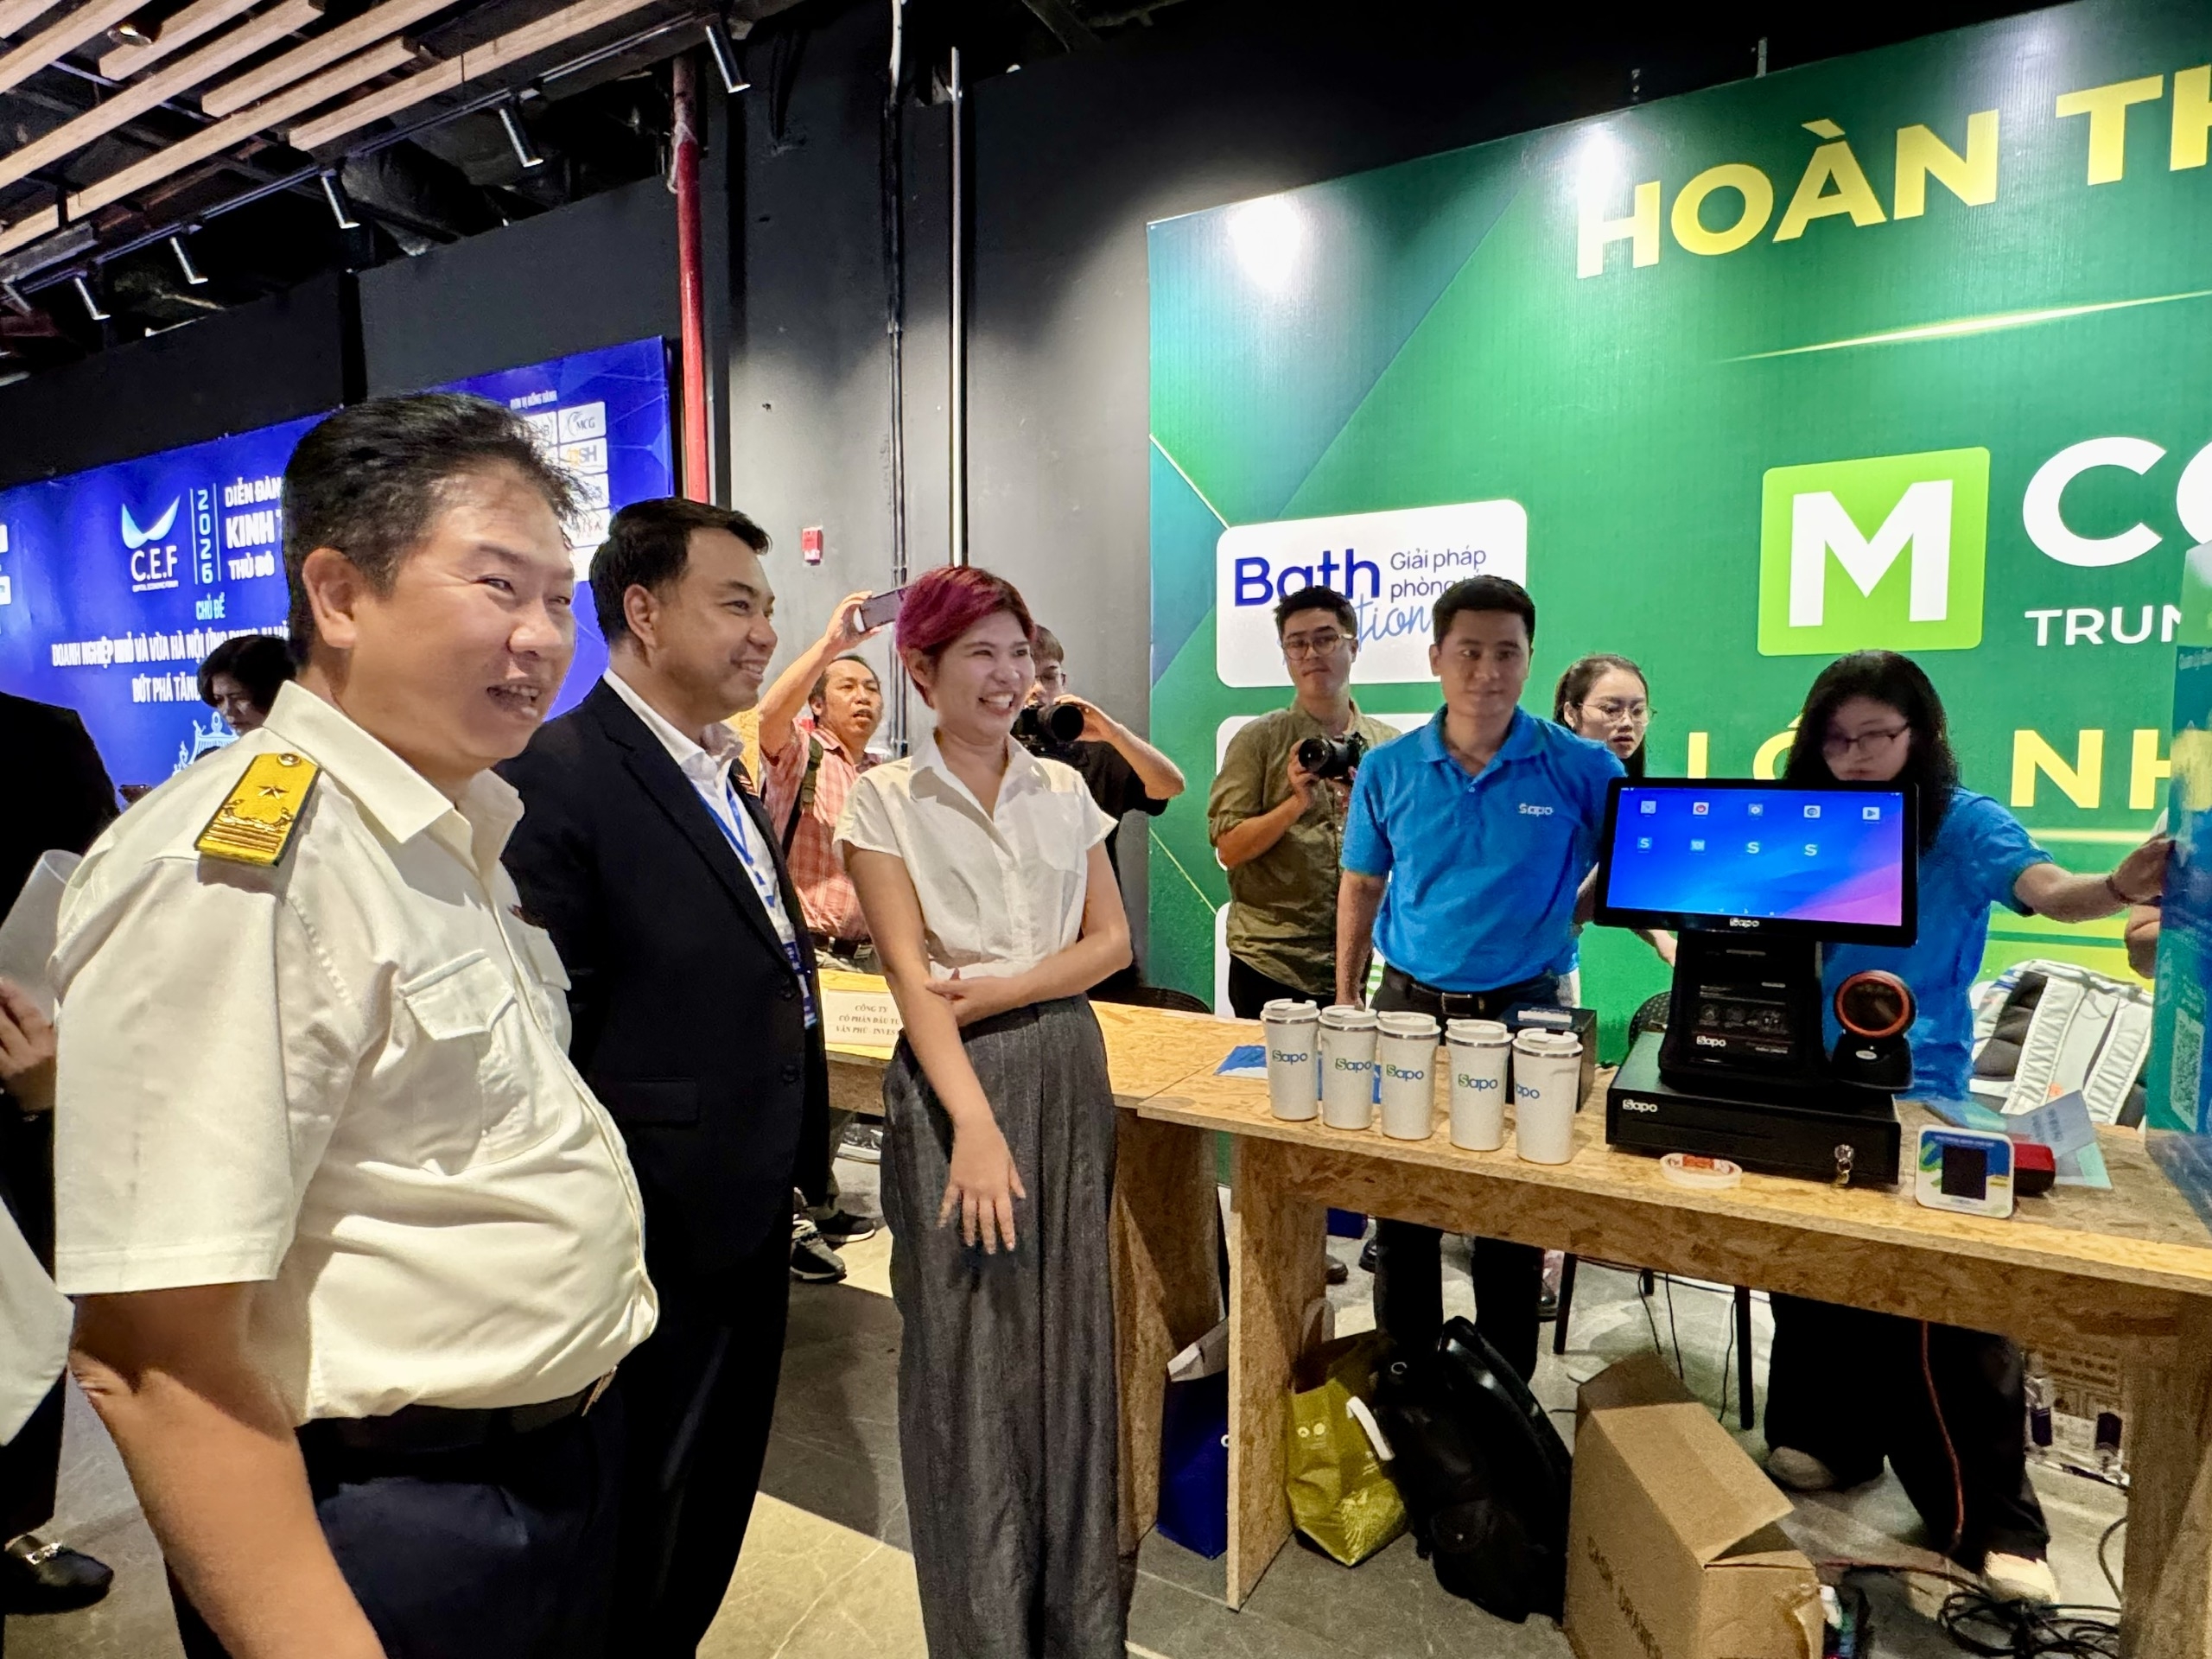
Thời gian qua, TP. Hà Nội đã có nhiều hoạt động hỗ trợ cho các doanh nghiệp nhỏ trên địa bàn. Ảnh: Hương Quỳnh.

Về mặt kinh tế, khi nguồn lực này được tái đầu tư, nó có thể tạo ra hiệu ứng lan tỏa: doanh nghiệp mua thêm nguyên vật liệu thì nhà cung cấp có thêm doanh thu; doanh nghiệp mở rộng sản xuất thì tạo thêm việc làm; người lao động có thu nhập thì sức mua tăng; doanh nghiệp có lợi nhuận tốt hơn thì lại tiếp tục đóng góp cho ngân sách.

Như vậy, giảm thuế nếu được thiết kế hợp lý có thể tạo ra một vòng tuần hoàn tích cực giữa doanh nghiệp – việc làm – tiêu dùng – đầu tư – ngân sách.

Đối với hộ và cá nhân kinh doanh, tôi đặc biệt quan tâm đến tác động thúc đẩy quá trình chính thức hóa và chuyển đổi số.

Hiện nay, rất nhiều hộ kinh doanh đang thích ứng với hóa đơn điện tử, phần mềm bán hàng, kế toán, thanh toán không dùng tiền mặt và quản trị dựa trên dữ liệu.

Đây là hướng đi cần thiết nhưng đều phát sinh chi phí ban đầu. Nếu chính sách thuế vừa tạo dư địa tài chính, vừa đi kèm hướng dẫn đơn giản, minh bạch, chúng ta có thể biến nghĩa vụ tuân thủ thành động lực để hộ kinh doanh nâng cao năng lực quản trị và từng bước chuyển đổi thành doanh nghiệp khi đủ điều kiện.

Tuy nhiên, cũng phải nhìn nhận thực tế rằng giảm thuế không có nghĩa doanh nghiệp lập tức mở rộng đầu tư. Nếu sức mua yếu hoặc thị trường đầu ra chưa chắc chắn, doanh nghiệp hoàn toàn có thể sử dụng nguồn lực đó để củng cố thanh khoản và tăng dự phòng.

Điều này cũng có ý nghĩa tích cực bởi một nền kinh tế muốn tăng trưởng bền vững trước hết phải có cộng đồng doanh nghiệp có sức chống chịu tốt.

Phóng viên: Ngoài chính sách giảm thuế, theo ông cần tiếp tục hoàn thiện những giải pháp nào để thực sự tạo động lực phát triển cho doanh nghiệp nhỏ, hộ kinh doanh và khu vực kinh tế tư nhân?

TS. Mạc Quốc Anh: Theo tôi, không nên coi giảm thuế là một chính sách riêng lẻ. Để một đồng thuế được giảm có thể chuyển hóa thành nhiều đồng vốn đầu tư và giá trị gia tăng, cần triển khai đồng bộ ít nhất năm nhóm giải pháp.

Thứ nhất: Tiếp tục cắt giảm thực chất chi phí tuân thủ. Đối với doanh nghiệp nhỏ, đôi khi chi phí về thời gian, thủ tục, hồ sơ và cơ hội kinh doanh bị bỏ lỡ còn lớn hơn số tiền thuế được hỗ trợ.

Vì vậy, thủ tục phải đơn giản, số hóa và hạn chế tối đa việc doanh nghiệp phải cung cấp lại những dữ liệu mà Nhà nước đã có.

Thứ hai: Phải cải thiện khả năng tiếp cận vốn và các kênh tài chính ngoài tín dụng truyền thống.

Cần phát huy hiệu quả hơn các quỹ bảo lãnh tín dụng, quỹ hỗ trợ doanh nghiệp nhỏ và vừa, cho thuê tài chính, tài chính chuỗi cung ứng và các sản phẩm tín dụng dựa trên dòng tiền, hóa đơn và dữ liệu kinh doanh.

Thứ ba: Hỗ trợ doanh nghiệp sử dụng chính phần nguồn lực được giữ lại để đổi mới công nghệ, chuyển đổi số, AI và chuyển đổi xanh. Đây mới là cách biến hỗ trợ thuế từ giải pháp ngắn hạn thành năng lực cạnh tranh dài hạn.

Thứ tư: Cần hỗ trợ mở rộng thị trường, kết nối doanh nghiệp nhỏ với tập đoàn lớn, doanh nghiệp FDI, chuỗi cung ứng trong nước và quốc tế. Doanh nghiệp chỉ mạnh dạn đầu tư khi nhìn thấy thị trường và đơn hàng.

Thứ năm: Cần duy trì một cơ chế đối thoại và đánh giá chính sách sau thực thi, chẳng hạn theo các mốc 6 tháng và 12 tháng, để xác định số tiền thuế được giữ lại đã đi vào vốn lưu động, đầu tư, việc làm hay chuyển đổi công nghệ như thế nào.

Tôi cho rằng mục tiêu cuối cùng không phải là doanh nghiệp được giảm bao nhiêu thuế, mà là sau chính sách này có bao nhiêu doanh nghiệp khỏe hơn, bao nhiêu việc làm được giữ lại, năng suất tăng bao nhiêu và bao nhiêu hộ kinh doanh đủ năng lực chuyển lên mô hình doanh nghiệp.

Nếu thực hiện được điều đó, giảm thuế không đơn thuần là giảm nguồn thu ngân sách. Đó là một khoản đầu tư của chính sách tài khóa cho sức sản xuất của nền kinh tế.

Khi doanh nghiệp lớn mạnh, tạo ra nhiều việc làm, nhiều giá trị gia tăng và nhiều lợi nhuận hơn, nguồn thu cho ngân sách sẽ tự nhiên được mở rộng và bền vững hơn. Theo tôi, đó mới là ý nghĩa sâu xa nhất của chính sách.

Xin trân trọng cảm ơn ông!

Tin bài có thể bạn quan tâm

Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Các chi cục hải quan khu vực được yêu cầu bố trí công chức làm thủ tục cả ngoài giờ hành chính, ngày nghỉ, ngày lễ, tạo thuận lợi cho xuất khẩu nông sản.
Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Việc cấp phép nhập khẩu hóa chất cần kiểm soát đặc biệt vào doanh nghiệp chế xuất (DNCX) hiện chưa thống nhất giữa các địa phương. Cục Hải quan đề nghị Cục Hóa chất (Bộ Công Thương) hướng dẫn cụ thể để tháo gỡ vướng mắc cho doanh nghiệp và bảo đảm yêu cầu quản lý.
Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Hải quan triển khai áp dụng thuế tiêu thụ đặc biệt 0% đối với xăng dầu

Hải quan triển khai áp dụng thuế tiêu thụ đặc biệt 0% đối với xăng dầu

Thực hiện Nghị quyết số 45/2026/NQ-CP của Chính phủ, Cục Hải quan đã có công văn thượng khẩn thông báo các chi cục hải quan khu vực triển khai áp dụng thuế suất thuế tiêu thụ đặc biệt 0% đối với xăng các loại, từ ngày 1/11/2026 đến hết ngày 31/3/2027.
Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Theo hướng dẫn của Cục Hải quan, việc hàng nhập khẩu có ký hiệu ® không đồng nghĩa nhà nhập khẩu vi phạm. Doanh nghiệp phải bổ sung thông tin trung thực về tình trạng bảo hộ nhãn hiệu tại Việt Nam trước khi đưa hàng hóa ra thị trường.
Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Minh bạch dữ liệu đối soát và phân định trách nhiệm giữa các bên là những yêu cầu cần tiếp tục hoàn thiện. Theo bà Thái Thị Vân Anh, Giám đốc Chi nhánh TP. HCM, Công ty Russell Bedford KTC, thành viên Tiểu ban Thuế và Pháp luật, ACCA Việt Nam, quản lý thuế thương mại điện tử cần bảo đảm xác định đúng nghĩa vụ thực tế của người bán.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Chậm kiểm tra chất lượng, đồ chơi trẻ em nhập khẩu phát sinh chi phí lưu kho

Chậm kiểm tra chất lượng, đồ chơi trẻ em nhập khẩu phát sinh chi phí lưu kho

Doanh nghiệp phản ánh thời gian kiểm tra chất lượng đồ chơi trẻ em nhập khẩu kéo dài 30-60 ngày, khiến hàng hóa phải lưu kho, chậm thông quan. Trước phản ánh này, Cục Hải quan đề nghị Bộ Khoa học và Công nghệ phối hợp tháo gỡ vướng mắc trong tiếp nhận hồ sơ, lấy mẫu, thử nghiệm và cấp chứng nhận.
Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc phân loại mặt hàng hamburger, căn cứ tỷ lệ các thành phần trong sản phẩm để xác định mã số HS theo quy định.
Hải quan yêu cầu giải quyết dứt điểm vướng mắc của doanh nghiệp

Hải quan yêu cầu giải quyết dứt điểm vướng mắc của doanh nghiệp

Cục Hải quan yêu cầu chi cục hải quan khu vực giải quyết dứt điểm 100% kiến nghị, khó khăn, vướng mắc của doanh nghiệp thuộc thẩm quyền; đồng thời siết chặt trách nhiệm người đứng đầu, gắn kết quả xử lý với đánh giá, xếp loại cán bộ, công chức.
Xử lý tờ khai phi thuế quan chưa xác nhận qua giám sát

Xử lý tờ khai phi thuế quan chưa xác nhận qua giám sát

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát, thống kê các tờ khai còn tồn đọng do không thống nhất thông tin khai báo giữa tờ khai xuất khẩu và tờ khai nhập khẩu, phối hợp xử lý để tháo gỡ vướng mắc trong xác nhận qua khu vực giám sát.
Doanh nghiệp kiến nghị “đột phá” về thuế, hải quan để khơi thông động lực tăng trưởng

Doanh nghiệp kiến nghị “đột phá” về thuế, hải quan để khơi thông động lực tăng trưởng

Trong bối cảnh cộng đồng doanh nghiệp kỳ vọng môi trường kinh doanh ngày càng thuận lợi, những kiến nghị tại Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng hai con số” tập trung vào những vấn đề rất thiết thực nhằm tăng cường tương tác giữa cơ quan quản lý và doanh nghiệp, ổn định và đồng bộ chính sách, đẩy mạnh chuyển đổi số, tạo thuận lợi thương mại, tháo gỡ vướng mắc về hoàn thuế và tiếp tục cải cách thủ tục hành chính. Điểm chung trong các ý kiến là mong muốn cơ quan Thuế, Hải quan không chỉ tiếp tục tinh thần đồng hành, hỗ trợ mà còn tạo những bước tiến mạnh hơn trong cải cách, qua đó giúp doanh nghiệp giảm chi phí tuân thủ, hạn chế rủi ro và chủ động hơn trong hoạt động sản xuất, kinh doanh.
Khai mã hàng hóa an ninh mạng, mật mã dân sự

Khai mã hàng hóa an ninh mạng, mật mã dân sự

Cục Hải quan hướng dẫn 4 mã khai báo đối với hàng hóa là sản phẩm an ninh mạng, sản phẩm mật mã dân sự và sản phẩm mật mã dân sự có mức độ rủi ro cao khi xuất nhập khẩu.
Triển khai APA tại Việt Nam: Gỡ điểm nghẽn, tăng tính chắc chắn về thuế

Triển khai APA tại Việt Nam: Gỡ điểm nghẽn, tăng tính chắc chắn về thuế

Theo bà Đinh Mai Hạnh, Phó Tổng giám đốc Dịch vụ Tư vấn Thuế, Deloitte Việt Nam, những thay đổi tại Thông tư số 95/2026/TT-BTC tạo cơ sở để cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế (APA) được triển khai minh bạch, linh hoạt hơn. Đây cũng là cơ sở để doanh nghiệp chủ động hơn trong quản trị rủi ro thuế đối với các giao dịch xuyên biên giới.
Cần hiểu đúng nghĩa vụ thuế và chi phí khi doanh nghiệp rời thị trường

Cần hiểu đúng nghĩa vụ thuế và chi phí khi doanh nghiệp rời thị trường

Trao đổi với phóng viên Tạp chí Kinh tế - Tài chính, ông Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Việt Nam Laws, chuyên gia tư vấn thuế và tuân thủ làm rõ những vấn đề doanh nghiệp cần lưu ý về nghĩa vụ thuế và chi phí khi tạm ngừng, ngừng hoạt động kéo dài hoặc thực hiện thủ tục giải thể.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc15
qc14
qc13
qc-demo-3
qc-demo-4
qc-demo