Nghị định số 245/2026/NĐ-CP gia hạn thời hạn nộp thuế thu nhập doanh nghiệp (TNDN) tạm nộp quý II và quý III/2026, qua đó tạo thêm dư địa thanh khoản cho doanh nghiệp trong ngắn hạn. Bà Mạc Hoàng Anh, Giám đốc Tài chính Công ty cổ phần OSI Holdings, thành viên Ban điều hành VCCA và Ban điều hành CFO Việt Nam nhận định, đây là sự dịch chuyển thời điểm thực hiện nghĩa vụ, không phải miễn, giảm thuế; vì vậy doanh nghiệp cần chủ động kế hoạch dòng tiền để tránh áp lực dồn nộp vào cuối năm.
Theo Nghị định số 245/2026/NĐ-CP ngày 27/6/2026 của Chính phủ, số thuế TNDN tạm nộp quý II/2026 được gia hạn 3 tháng, chậm nhất nộp ngày 02/11/2026; số thuế TNDN tạm nộp quý III/2026 được gia hạn 2 tháng, chậm nhất nộp ngày 30/12/2026.
Trao đổi với phóng viên, bà Mạc Hoàng Anh phân tích tác động của chính sách và khuyến nghị doanh nghiệp chủ động quản trị dòng tiền trong những tháng cuối năm.
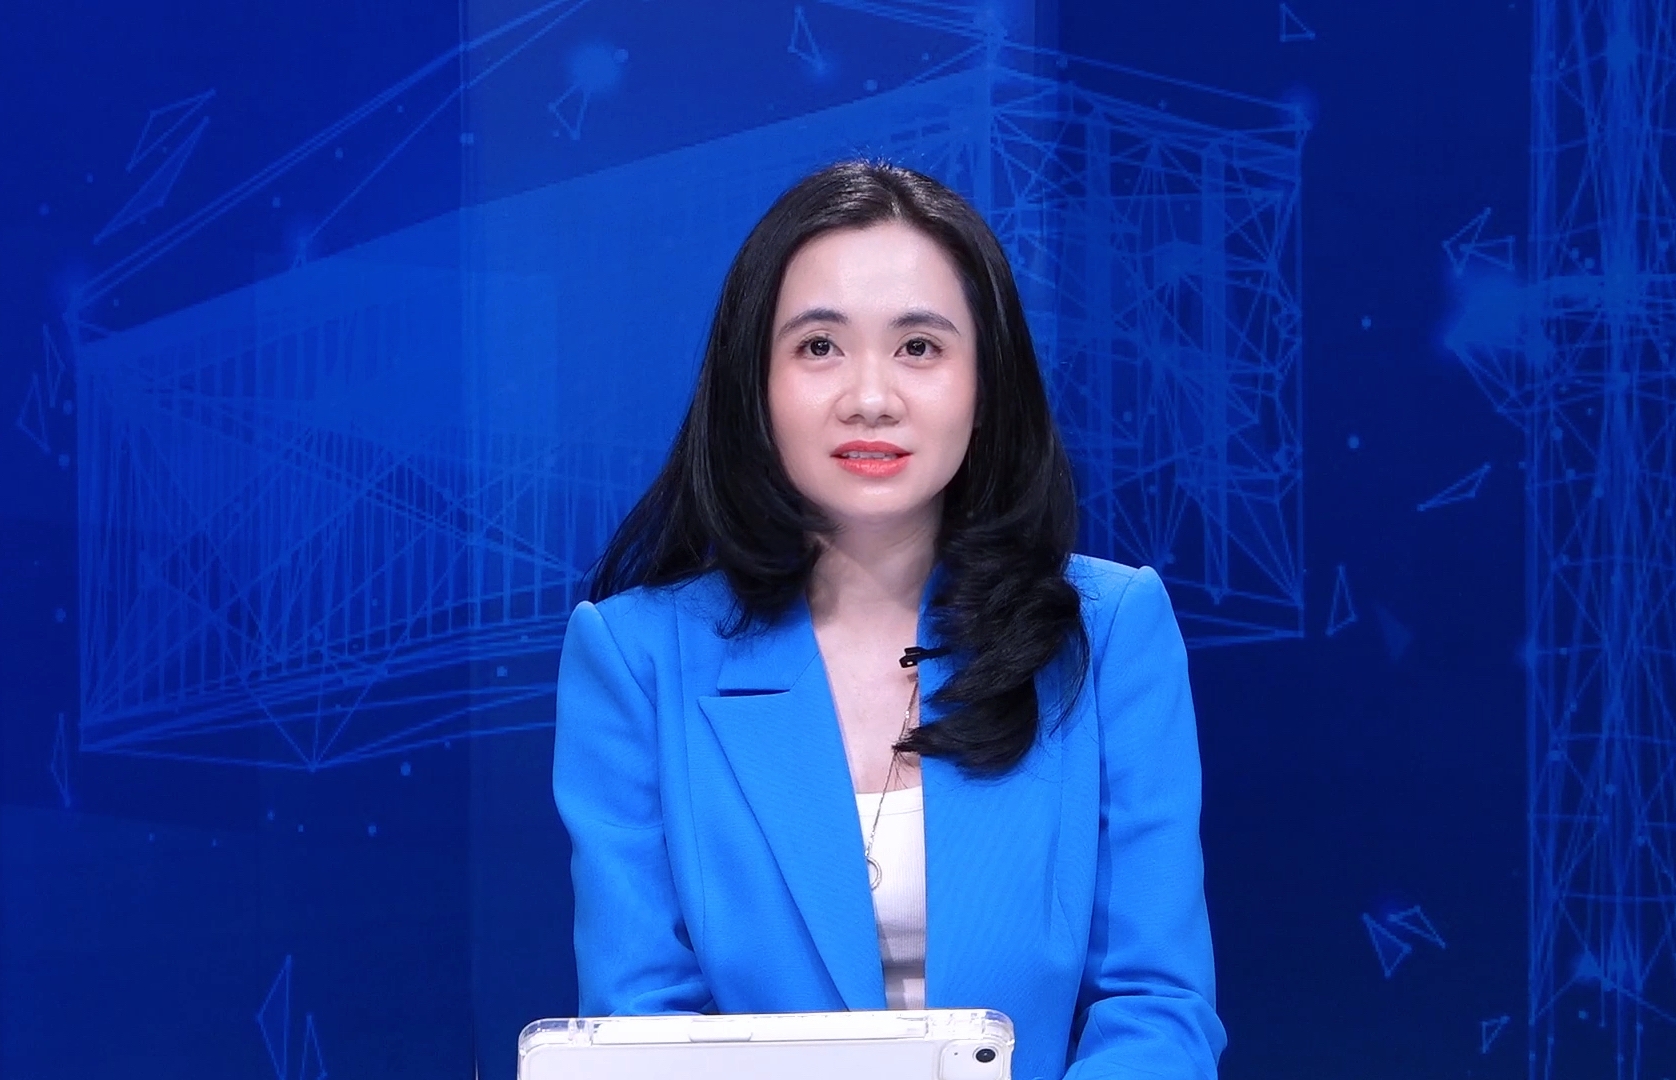 |
| Bà Mạc Hoàng Anh, Giám đốc Tài chính Công ty cổ phần OSI Holdings, thành viên Ban điều hành VCCA và Ban điều hành CFO Việt Nam. |
Gia hạn nộp thuế tạo vùng đệm thanh khoản ngắn hạn
Phóng viên: Nghị định số 245/2026/NĐ-CP gia hạn thời hạn nộp thuế thu nhập doanh nghiệp (TNDN) tạm nộp quý II và quý III/2026. Theo bà, chính sách này ý nghĩa thế nào đối với dòng tiền của doanh nghiệp?
Bà Mạc Hoàng Anh: Về bản chất, đây là một công cụ hoãn thực hiện nghĩa vụ tài chính chứ không phải giảm nghĩa vụ, nhưng tác động thực tế lên dòng tiền là đáng kể vì hai lý do.
Thứ nhất, thuế TNDN tạm nộp theo quý được tính trên cơ sở ước tính lợi nhuận, trong khi nhiều doanh nghiệp, đặc biệt là doanh nghiệp trong các lĩnh vực sản xuất, xây dựng, thương mại, có chu kỳ thu hồi công nợ dài, thường phải “ứng” tiền nộp thuế trước khi thực sự thu được tiền hàng. Việc dời thời hạn nộp giúp khoản tiền này tiếp tục ở lại doanh nghiệp đúng vào thời điểm nhu cầu vốn lưu động tăng cao.
Thứ hai, đối với doanh nghiệp nhỏ và siêu nhỏ, một trong những đối tượng mà Nghị định số 245/2026/NĐ-CP hướng đến, khoản thuế TNDN tạm nộp dù có thể không lớn về giá trị tuyệt đối nhưng lại chiếm tỷ trọng đáng kể trong quỹ tiền mặt ngắn hạn. Do đó, tác động giảm áp lực thanh khoản đối với nhóm doanh nghiệp này là thực chất chứ không chỉ mang tính hình thức.
Nói cách khác, Nghị định số 245/2026/NĐ-CP không làm tăng lợi nhuận hay giảm chi phí thuế, nhưng giúp cải thiện chỉ số vòng quay tiền mặt (cash conversion cycle) trong ngắn hạn, tạo dư địa giúp doanh nghiệp xoay vòng vốn cho sản xuất kinh doanh, trả lương và thanh toán cho nhà cung cấp.
Phóng viên: Việc gia hạn 3 tháng đối với số thuế TNDN tạm nộp quý II và 2 tháng đối với quý III cho thấy thông điệp điều hành chính sách tài khóa như thế nào? Liệu khoảng thời gian gia hạn này có đủ tạo “vùng đệm” thanh khoản cho doanh nghiệp hay không?
Bà Mạc Hoàng Anh: Chính sách cho thấy, Nhà nước lựa chọn công cụ gia hạn nộp thuế TNDN có chọn lọc, với thời hạn xác định và giảm dần theo quý (3 tháng cho quý II, 2 tháng cho quý III) thay vì miễn giảm đại trà.
Cách tiếp cận này phản ánh mục tiêu ưu tiên hỗ trợ thanh khoản trong hạn cho doanh nghiệp nhưng vẫn duy trì kỷ luật thu ngân sách trong năm tài khóa. Theo đó, toàn bộ số thuế gia hạn vẫn phải nộp vào ngân sách trước ngày 30/12/2026, nên không làm thay đổi nghĩa vụ thuế của doanh nghiệp và không ảnh hưởng đến số thu cả năm.
Bên cạnh đó, việc rút ngắn thời gian gia hạn từ quý II sang quý III (3 tháng còn 2 tháng) là có chủ đích nhằm tránh tình trạng “dồn toa” các nghĩa vụ vào cuối năm, đồng thời cho thấy đây là biện pháp hỗ trợ có điều tiết, không phải sự “mở van” không giới hạn.
Khoảng thời gian gia hạn có đủ tạo “vùng đệm” thanh khoản cho doanh nghiệp hay không, còn phụ thuộc vào đặc thù ngành và quy mô doanh nghiệp. Với doanh nghiệp có chu kỳ kinh doanh ngắn, dòng tiền đều, khoảng 2-3 tháng có thể đủ để giải quyết một đợt căng thẳng thanh khoản cục bộ. Tuy nhiên, với doanh nghiệp có chu kỳ dự án dài như xây dựng, bất động sản hoặc phụ thuộc vào mùa vụ, tác động hỗ trợ của chính sách có thể chỉ mang tính tạm thời và việc dồn nghĩa vụ vào cuối năm là vấn đề cần sớm cân nhắc.
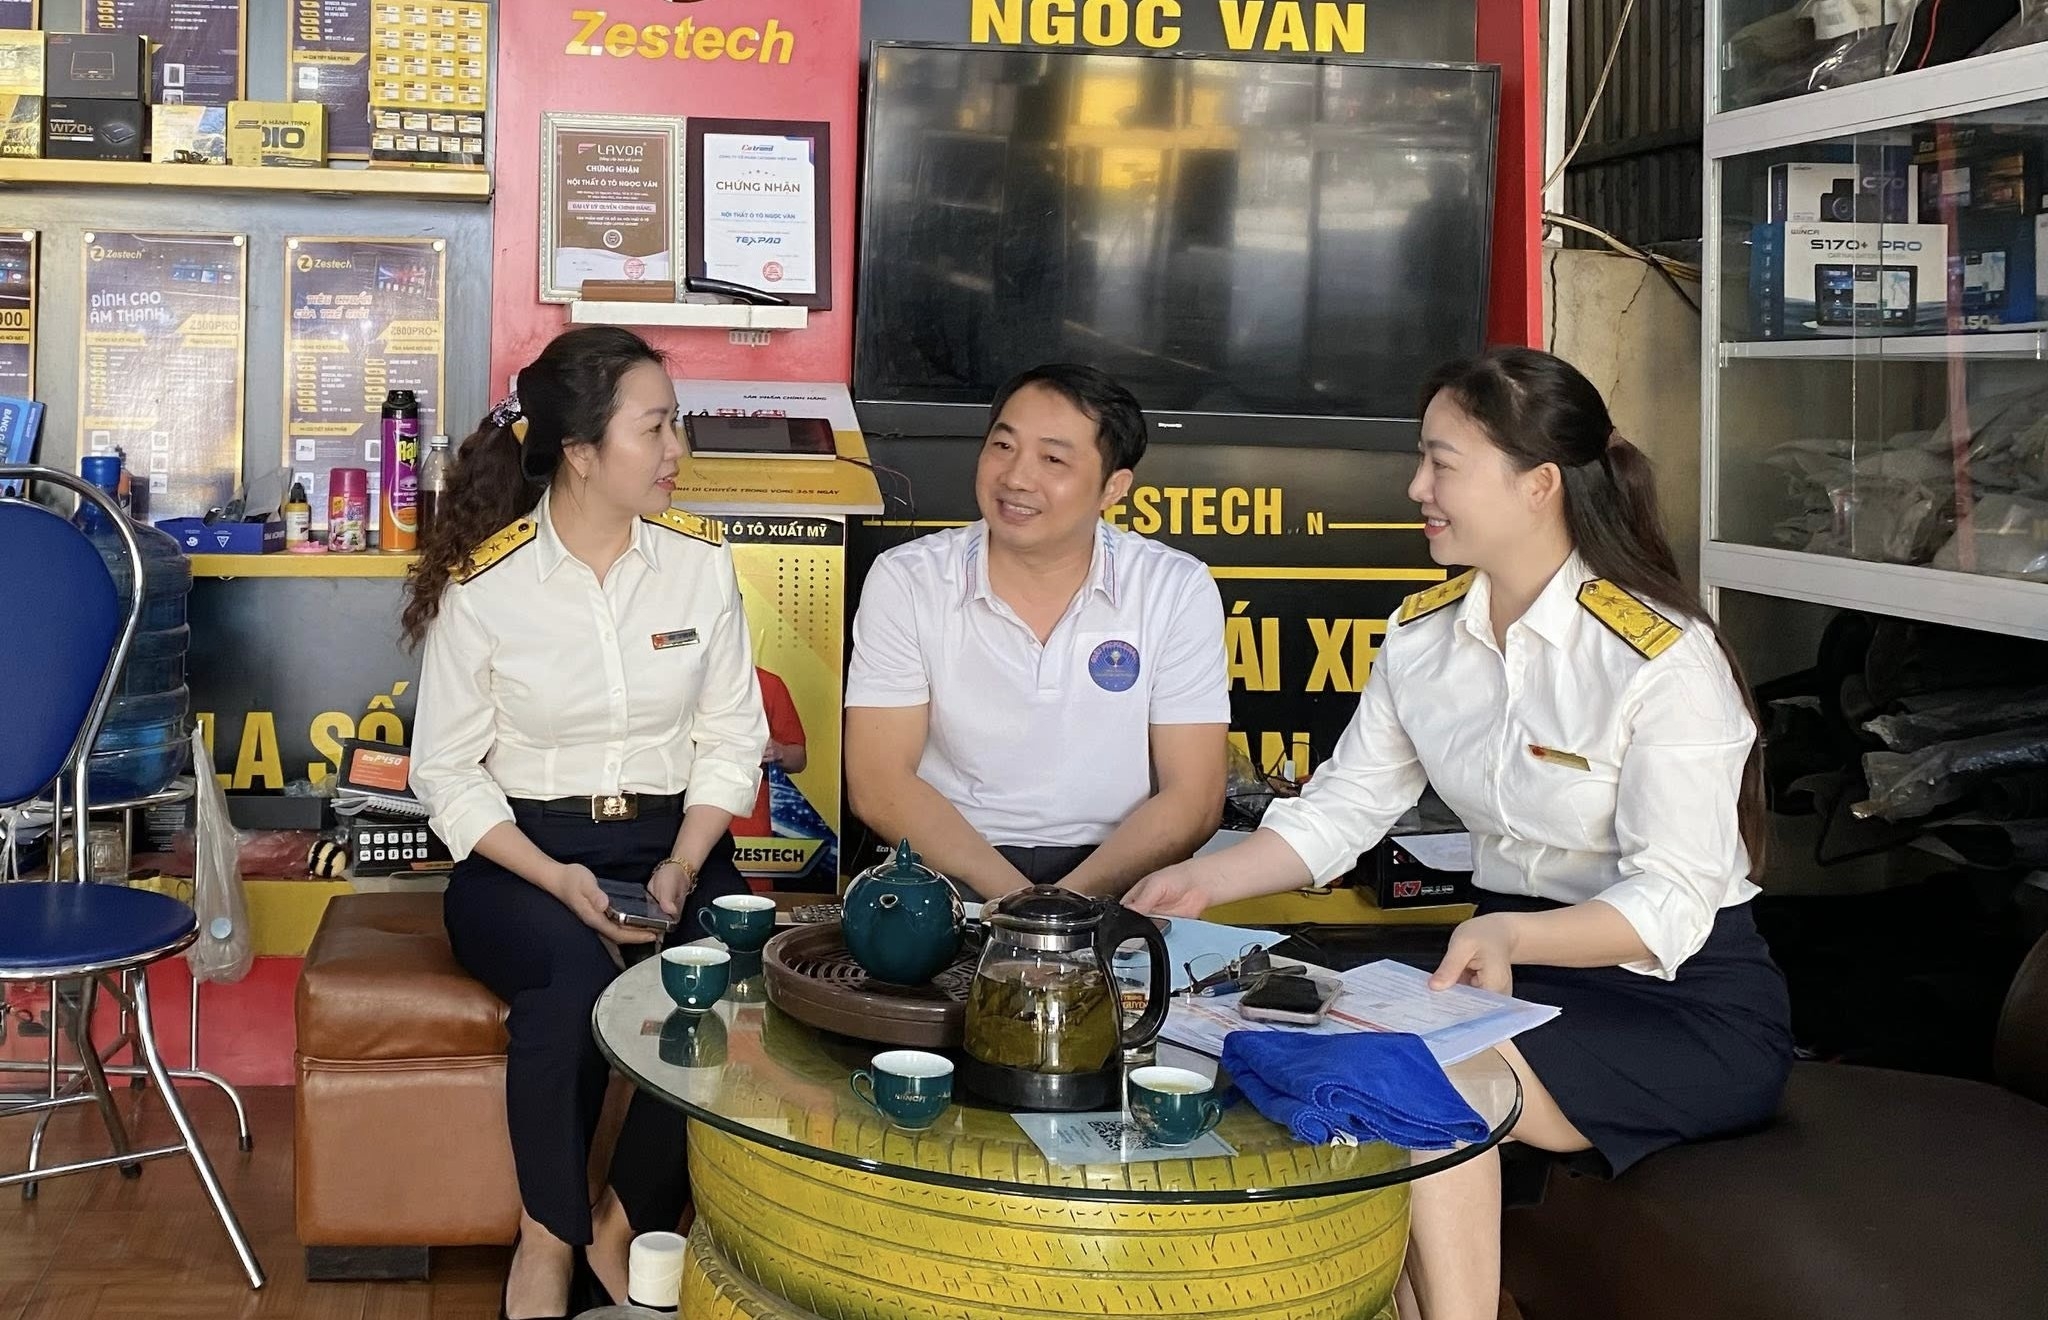 |
| Doanh nghiệp chỉ cần gửi văn bản đề nghị gia hạn một lần cho toàn bộ các kỳ tính thuế được gia hạn. |
Không để khoản thuế được gia hạn trở thành áp lực cuối năm
Phóng viên: Chính sách gia hạn thuế TNDN không làm giảm nghĩa vụ thuế mà chỉ lùi thời điểm nộp. Theo bà, doanh nghiệp cần quản trị dòng tiền, kế hoạch tài chính và nghĩa vụ thuế cuối năm như thế nào để tránh áp lực nộp dồn?
Bà Mạc Hoàng Anh: Đây là vấn đề doanh nghiệp cần đặc biệt lưu tâm, do các mốc nộp thuế TNDN tạm nộp quý II vào ngày 2/11/2026 và quý III vào ngày 30/12/2026 nằm khá gần nhau, trong khi doanh nghiệp còn phải thực hiện các nghĩa vụ thuế thông thường khác của quý IV. Nếu không có kế hoạch từ sớm, doanh nghiệp có thể đối mặt với “điểm nghẽn kép” về dòng tiền vào cuối năm.
Trước hết, doanh nghiệp nên lập lịch dòng tiền thuế riêng biệt (tax cash flow calendar) cho quý IV/2026, tách bạch với kế hoạch dòng tiền vận hành thông thường nhằm nhận diện đầy đủ tổng nghĩa vụ phải nộp tại từng mốc thời gian thay vì chỉ nhìn từng khoản riêng lẻ.
Bên cạnh đó, không coi số thuế được gia hạn là “tiền nhàn rỗi” để tái đầu tư dài hạn hoặc sử dụng cho các khoản chi khó thu hồi. Theo nguyên tắc thận trọng, doanh nghiệp nên trích lập một khoản dự phòng thanh khoản tương đương nghĩa vụ thuế đã được lùi thời hạn, ưu tiên giữ ở dạng tài sản có tính thanh khoản cao.
Doanh nghiệp cũng cần chủ động rà soát lại số tạm nộp dựa trên kết quả kinh doanh thực tế quý III nhằm tránh tình trạng tạm nộp thiếu dẫn đến phát sinh khoản chênh lệch phải nộp thêm khi quyết toán cuối năm. Khoản chênh lệch này có thể cộng dồn đúng vào thời điểm các khoản thuế được gia hạn đến hạn.
Đồng thời, phối hợp với bộ phận kế toán để theo dõi sát các mốc thực hiện nghĩa vụ thuế ngày 2/11/2026 và ngày 30/12/2026, tránh nhầm lẫn với hạn nộp tiền thuê đất (cũng là 2/11/2026) hay thuế TNCN của hộ/cá nhân kinh doanh (tối đa 5 tháng, có mốc riêng) vì các sắc thuế có thời gian gia hạn không đồng nhất.
Phóng viên: Từ góc độ thực thi, cơ quan Thuế và doanh nghiệp cần phối hợp như thế nào để chính sách gia hạn thuế TNDN đi vào thực chất, vừa hỗ trợ doanh nghiệp phục hồi sản xuất kinh doanh, vừa bảo đảm kỷ luật thu ngân sách nhà nước?
Bà Mạc Hoàng Anh: Để chính sách đi vào thực chất, cần đảm bảo sự phối hợp đồng bộ trên ba phương diện.
Về phía cơ quan Thuế, hệ thống quản lý thuế điện tử cần được vận hành chính xác, đảm bảo không tự động tính tiền chậm nộp đối với các khoản đang thuộc diện gia hạn. Nghị định số 245/2026/NĐ-CP đã dự liệu cơ chế chủ động điều chỉnh, hủy bỏ số tiền chậm nộp bị tính sai; tuy nhiên, việc phòng ngừa ngay từ hệ thống vẫn cần được ưu tiên. Cơ quan Thuế cũng cần hướng dẫn rõ phạm vi ngành nghề được áp dụng tại Phụ lục I để tránh tình trạng doanh nghiệp lúng túng trong việc xác định mình có thuộc đối tượng hay không.
Về phía doanh nghiệp, nghĩa vụ kê khai vẫn phải thực hiện đúng hạn, chỉ có nghĩa vụ nộp tiền là được lùi. Do đó, doanh nghiệp cần tránh nhầm lẫn giữa hai nghĩa vụ này và chỉ cần gửi văn bản đề nghị gia hạn một lần cho toàn bộ các kỳ tính thuế được gia hạn, không phải làm thủ tục lặp lại theo từng kỳ.
Về giám sát sau gia hạn, cơ quan Thuế cần có cơ chế theo dõi để đảm bảo số thuế được gia hạn thực sự được nộp đúng hạn mới (không phát sinh nợ đọng kéo dài sau ngày 30/12/2026), vừa để bảo đảm kỷ luật ngân sách, vừa để chính sách này không bị biến tướng thành một hình thức khất nợ thuế.
Nhìn tổng thể, Nghị định số 245/2026/NĐ-CP là giải pháp tài khóa phù hợp trong bối cảnh doanh nghiệp cần thêm dư địa vốn lưu động, song khoảng lùi về thời gian chỉ phát huy hiệu quả khi doanh nghiệp chủ động quản trị riêng dòng tiền thuế, duy trì nguồn dự phòng và tuân thủ đầy đủ các mốc nộp mới. Sự phối hợp minh bạch, đồng bộ giữa cơ quan Thuế và doanh nghiệp sẽ quyết định việc chính sách vừa hỗ trợ phục hồi sản xuất kinh doanh, vừa không làm phát sinh nợ đọng và vẫn giữ vững kỷ luật ngân sách.
Phóng viên: Xin trân trọng cảm ơn bà!