




Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?
Cục Thuế vừa có văn bản hướng dẫn về chính sách giảm tiền thuê đất đối với hợp tác xã, trong đó lưu ý việc áp dụng quy định chuyển tiếp khi chính sách miễn, giảm tiền thuê đất thay đổi.


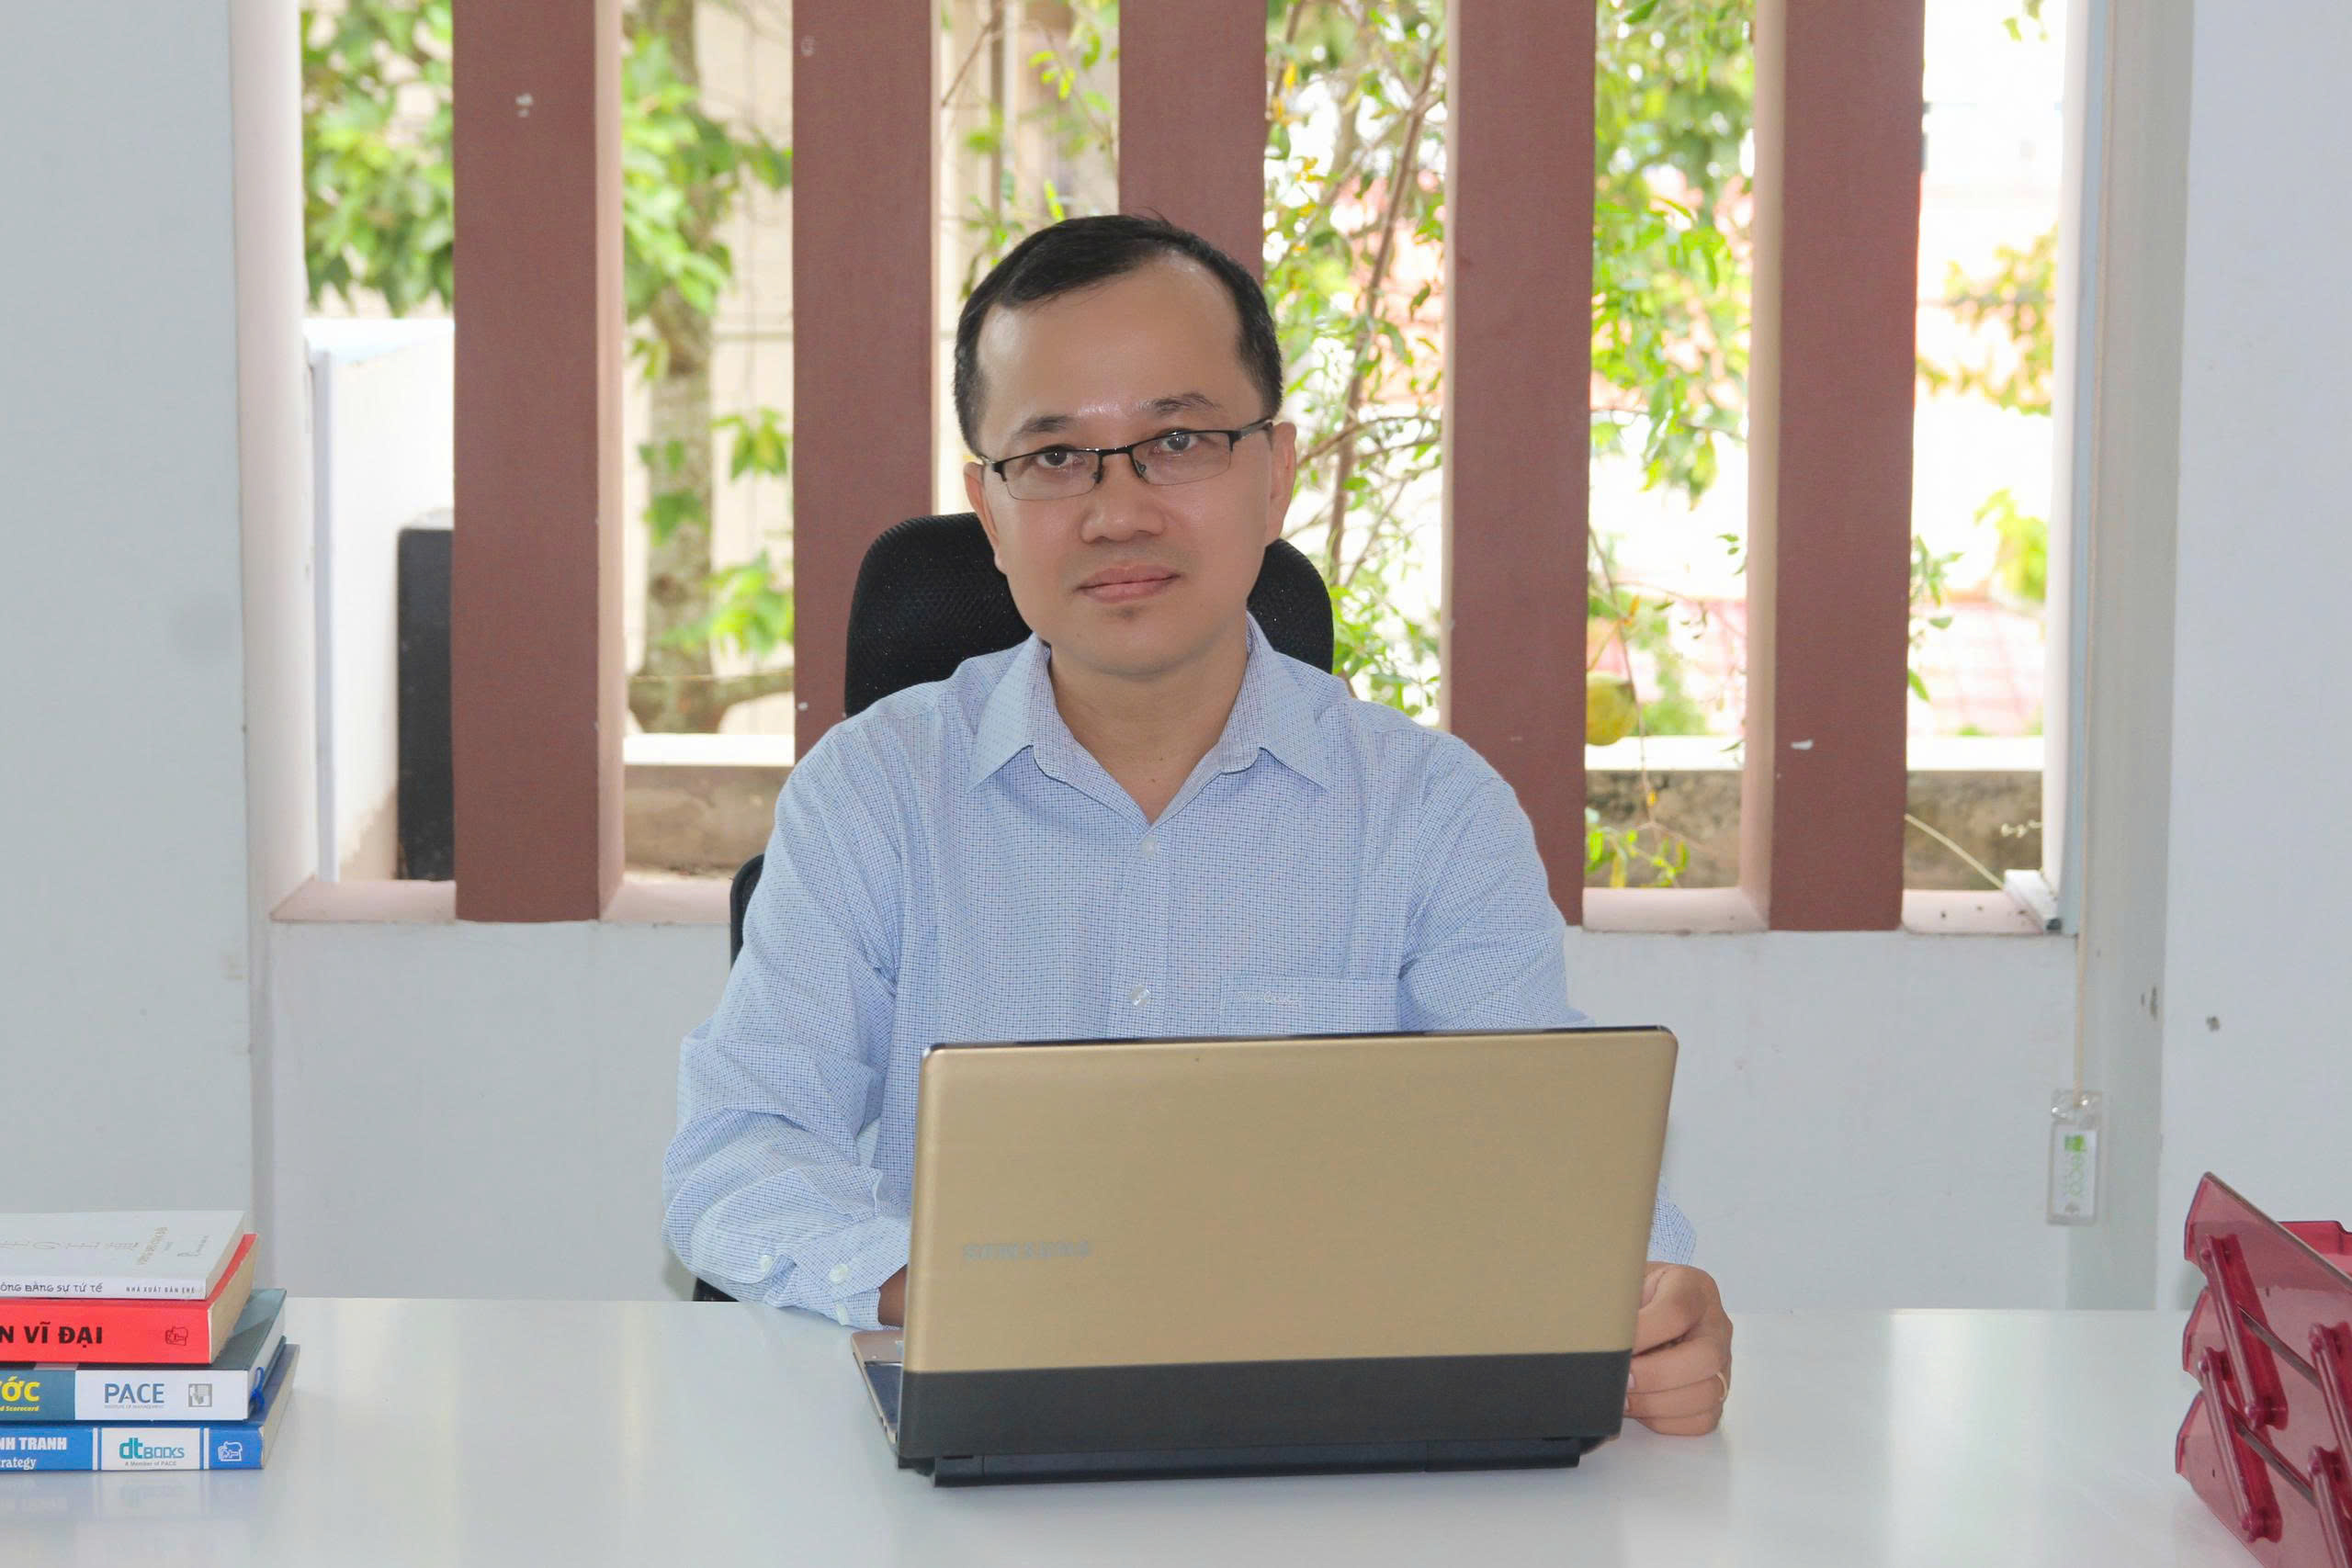 |
| Ông Võ Thành Cay, CEO Công ty TNHH Giải pháp doanh nghiệp ANT Việt Nam (ANT Solutions). Ảnh: Hương Quỳnh. |
Phóng viên: Từ thực tế điều hành doanh nghiệp và đồng hành với các doanh nghiệp nhỏ và vừa, ông đánh giá những khó khăn lớn nhất của doanh nghiệp hiện nay là gì?
Ông Võ Thành Cay: Thực tế cho thấy, khó khăn mà các doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa như chúng tôi gặp phải không đến từ một yếu tố riêng lẻ mà là áp lực đồng thời từ thị trường, chi phí và dòng tiền.
Sức mua và nhu cầu thị trường chưa thật sự ổn định, khách hàng ngày càng thận trọng hơn trong quyết định chi tiêu và đầu tư. Trong khi đó, doanh nghiệp vẫn phải duy trì nhiều khoản chi phí cố định như tiền lương, bảo hiểm xã hội, mặt bằng, phần mềm và hạ tầng công nghệ. Với doanh nghiệp cung cấp dịch vụ chuyên môn như ANT Solutions, chi phí lớn nhất là đầu tư cho con người, từ tuyển dụng, đào tạo đến thường xuyên cập nhật kiến thức cho đội ngũ.
Dòng tiền cũng là thách thức đáng kể. Doanh nghiệp có thể phát sinh doanh thu nhưng chưa thu được tiền ngay, trong khi tiền lương, bảo hiểm xã hội, thuế và các chi phí vận hành vẫn phải thanh toán đúng hạn.
Khi khách hàng gặp khó khăn, doanh nghiệp cung cấp dịch vụ cũng chịu tác động do khách hàng thu hẹp hoạt động, chậm thanh toán hoặc cân nhắc lại ngân sách dành cho dịch vụ.
Bên cạnh đó, chính sách về thuế, kế toán, hóa đơn, lao động và bảo hiểm xã hội đang có nhiều thay đổi. Đây là yêu cầu cần thiết trong quá trình cải cách và chuyển đổi số, nhưng doanh nghiệp phải dành thêm nguồn lực để cập nhật, đào tạo nhân sự, điều chỉnh quy trình và đầu tư phần mềm. Với doanh nghiệp nhỏ và vừa, chi phí tuân thủ tương đối lớn so với quy mô doanh thu và nguồn lực hiện có.
Vì vậy, điều doanh nghiệp cần không chỉ là giảm một khoản chi phí trước mắt mà còn là môi trường chính sách ổn định, dễ thực hiện và có khả năng dự báo để chủ động xây dựng kế hoạch kinh doanh dài hạn.
Phóng viên: Chính phủ đã chính thức trình Quốc hội dự thảo Nghị quyết đề xuất giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp trong kỳ tính thuế năm 2026 và 2027 đối với cá nhân, hộ kinh doanh, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng. Từ góc độ là đối tượng được thụ hưởng, theo ông khi chính sách được ban hành có tác động như thế nào tới doanh nghiệp?
Ông Võ Thành Cay: Từ góc độ của một doanh nghiệp thuộc nhóm có thể được thụ hưởng, tôi đánh giá đây là một đề xuất tích cực, kịp thời và phù hợp với những khó khăn mà cộng đồng doanh nghiệp nhỏ đang đối mặt.
Việc giảm 30% số thuế thu nhập doanh nghiệp phải nộp có ý nghĩa thiết thực vì chính sách hướng trực tiếp đến những doanh nghiệp đã tạo ra lợi nhuận và thực hiện nghĩa vụ thuế. Phần thuế được giảm sẽ giúp doanh nghiệp giữ lại thêm một phần nguồn lực do chính hoạt động kinh doanh tạo ra để tiếp tục tái đầu tư.
Tôi cũng cho rằng ngưỡng doanh thu tới 10 tỷ đồng tương đối phù hợp với thực tế. Doanh thu không đồng nghĩa với lợi nhuận. Nhiều doanh nghiệp thương mại và dịch vụ có doanh thu tương đối cao nhưng tỷ suất lợi nhuận thấp, trong khi vẫn phải duy trì đầy đủ bộ máy nhân sự, công nghệ và các chi phí tuân thủ. Nếu ngưỡng doanh thu được xác định quá thấp, phạm vi tác động của chính sách sẽ bị thu hẹp và nhiều doanh nghiệp thực sự cần hỗ trợ có thể không được thụ hưởng.
Việc xác định ngưỡng doanh thu 10 tỷ đồng, theo tôi, có thể mở rộng phạm vi hỗ trợ tới nhiều doanh nghiệp nhỏ đang thực sự cần thêm nguồn lực để duy trì và phát triển.
Việc áp dụng trong hai năm 2026 và 2027 cũng giúp doanh nghiệp có thêm thời gian để củng cố nguồn lực và xây dựng kế hoạch phục hồi, thay vì chỉ được hỗ trợ trong một thời gian quá ngắn.
Tuy nhiên, vì đây mới là đề xuất đang được xem xét, cộng đồng doanh nghiệp mong chính sách sau khi được thông qua sẽ có hướng dẫn sớm, rõ ràng và thuận tiện trong thực hiện. Điều này giúp doanh nghiệp chủ động tính toán dòng tiền, kế hoạch đầu tư và kế hoạch kinh doanh ngay trong năm 2026.
Phóng viên: Nếu chính sách được Quốc hội thông qua, doanh nghiệp dự kiến sử dụng phần nguồn lực được giữ lại như thế nào?
Ông Võ Thành Cay: Đối với doanh nghiệp nhỏ, mỗi khoản nguồn lực được giữ lại đều có ý nghĩa thiết thực. Khoản thuế được giảm có thể không lớn nếu so với doanh nghiệp quy mô lớn, nhưng có thể trở thành nguồn lực cụ thể để đào tạo nhân sự, đầu tư phần mềm, nâng cấp hệ thống quản trị hoặc triển khai kế hoạch phát triển thị trường.
Đối với ANT Solutions, nếu chính sách được thông qua và Công ty đáp ứng đầy đủ điều kiện, chúng tôi dự kiến ưu tiên nguồn lực này cho ba mục tiêu.
Thứ nhất: Đầu tư cho con người, thông qua đào tạo và nâng cao năng lực chuyên môn cho đội ngũ kế toán, thuế và tư vấn doanh nghiệp. Trong lĩnh vực của chúng tôi, chất lượng nhân sự quyết định trực tiếp đến chất lượng dịch vụ và mức độ an toàn của khách hàng.
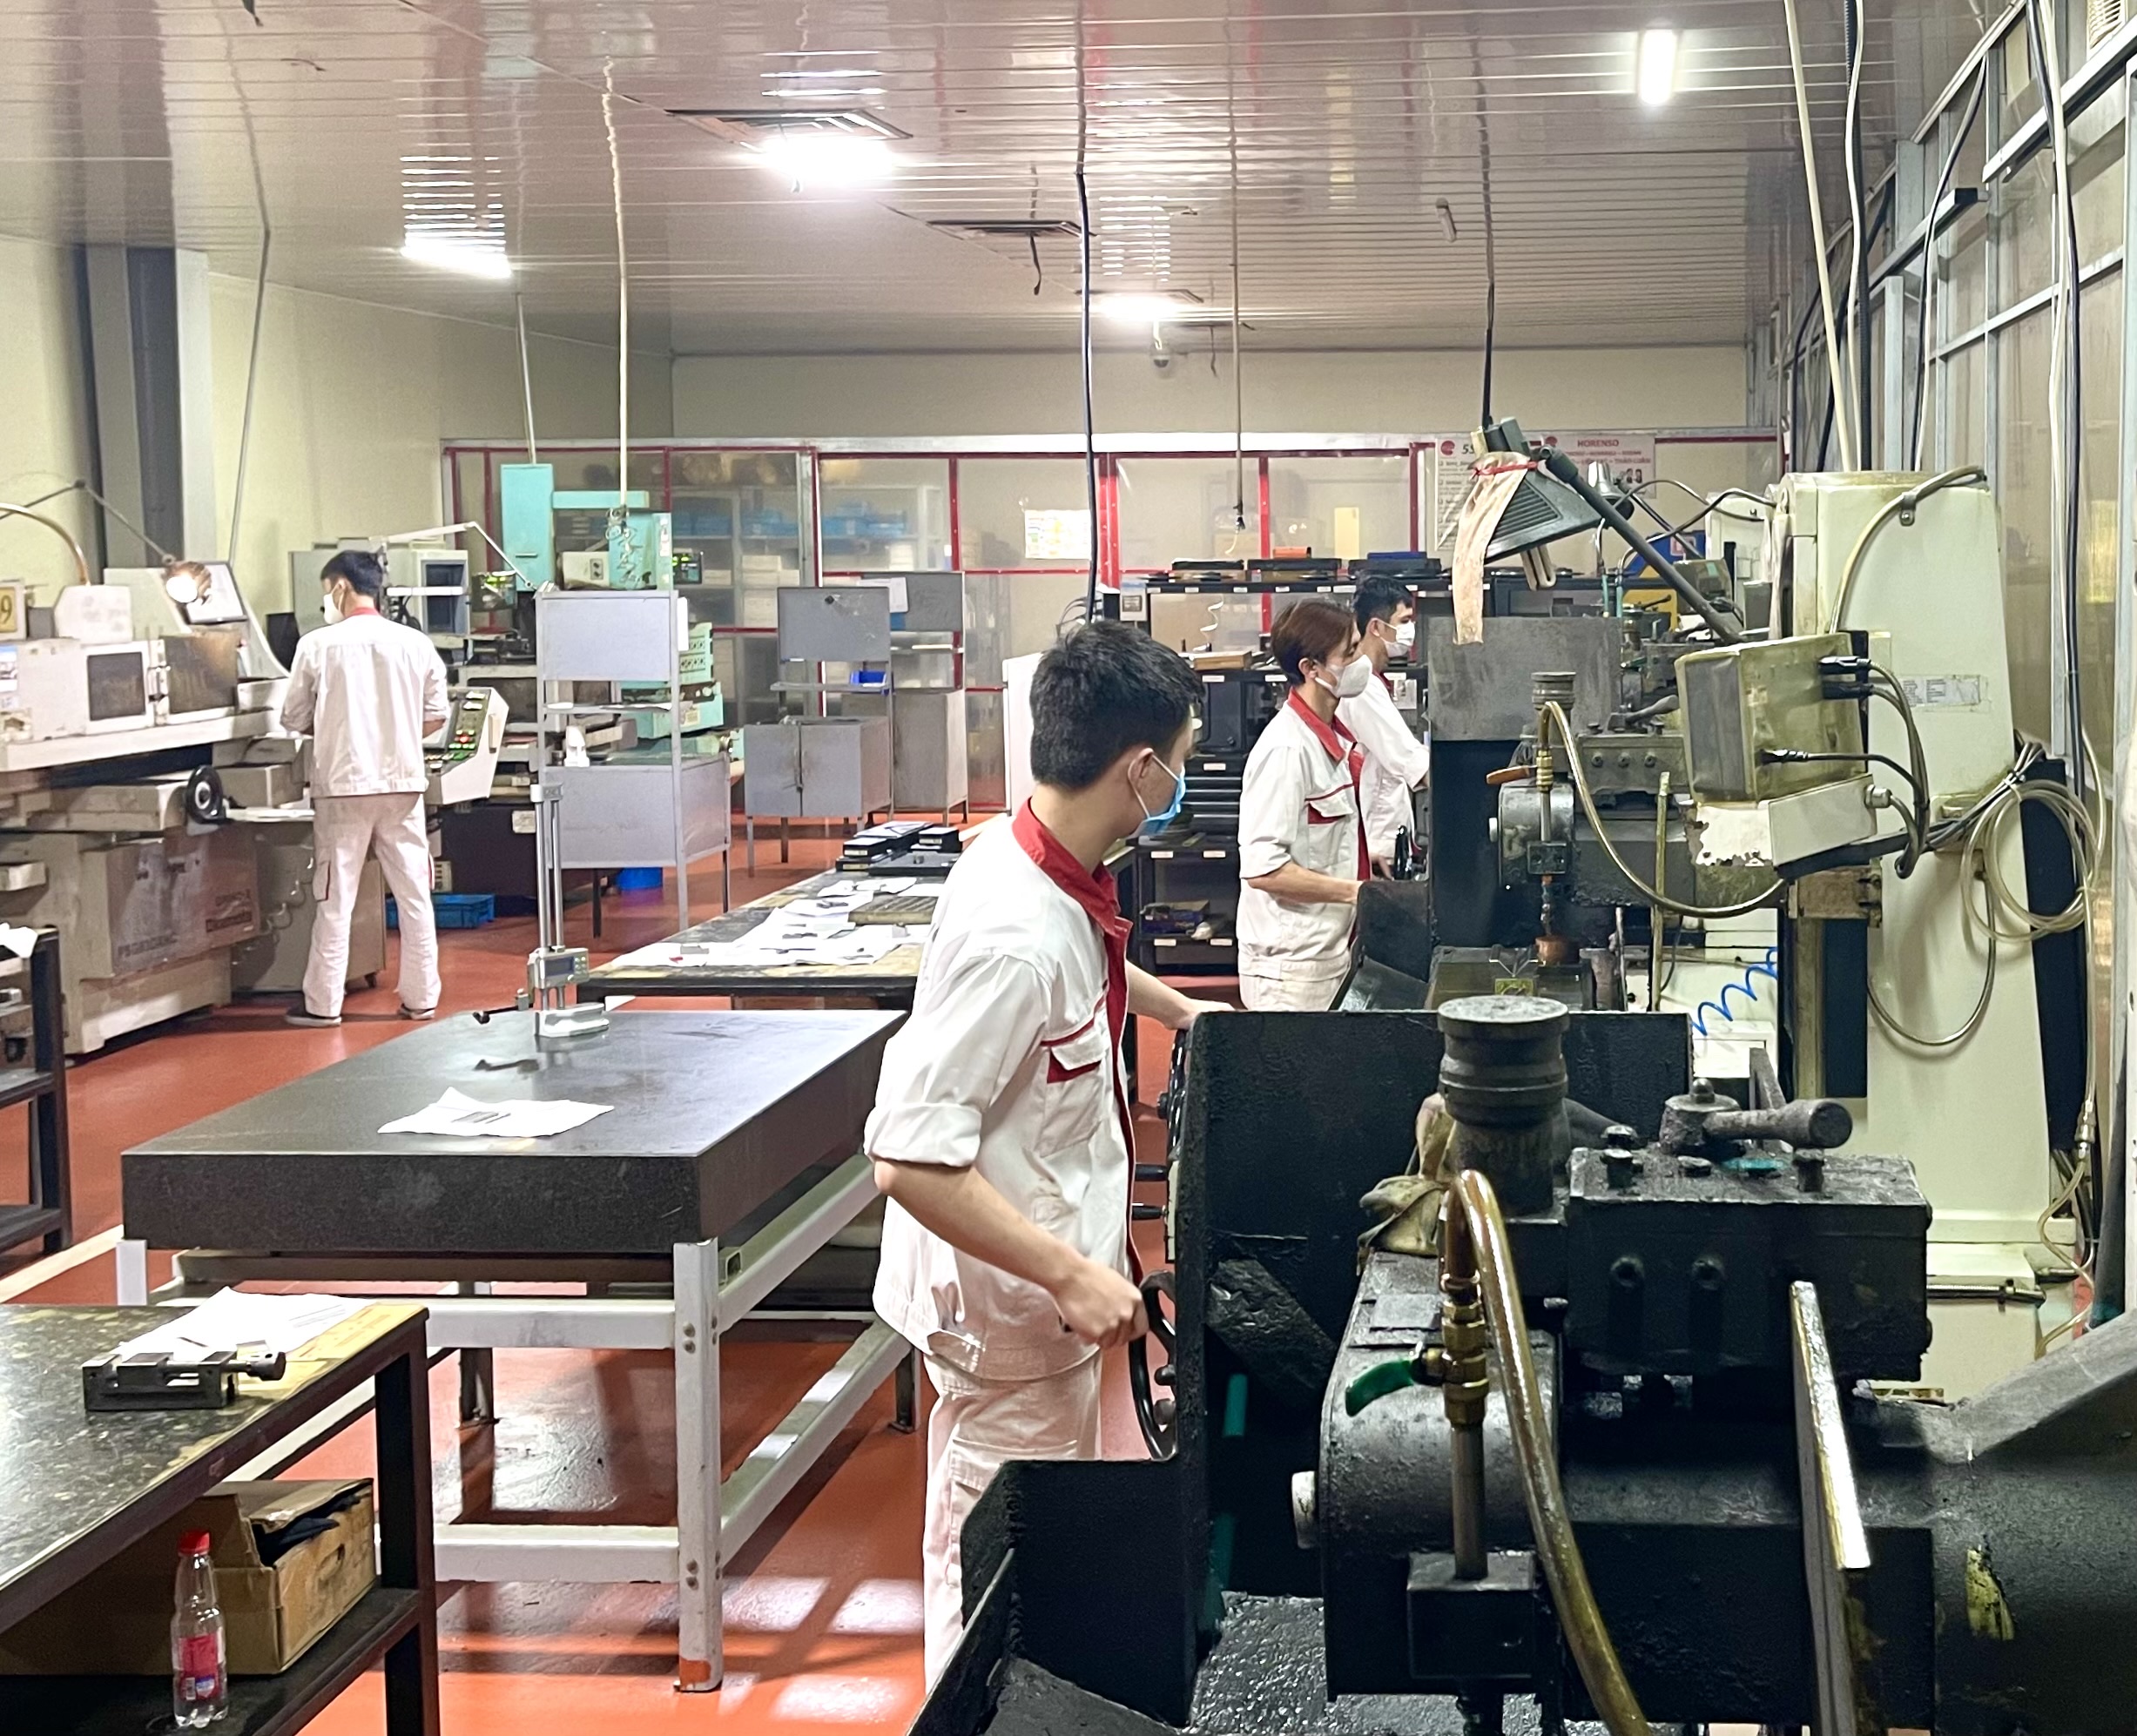 |
| Đề xuất mang ý nghĩa tích cực, kịp thời và phù hợp với những khó khăn mà cộng đồng doanh nghiệp nhỏ đang đối mặt. Ảnh: Quỳnh Hương. |
Thứ hai: Đầu tư vào công nghệ, chuẩn hóa quy trình và hệ thống quản trị. Công nghệ không chỉ giúp tiết kiệm chi phí mà còn nâng cao độ chính xác, khả năng kiểm soát dữ liệu và chất lượng phục vụ khách hàng.
Thứ ba: Duy trì việc làm và từng bước mở rộng hoạt động tại khu vực Đồng bằng sông Cửu Long. Chúng tôi mong muốn tiếp tục phát triển đội ngũ nhân sự kế toán thực hành tại địa phương, đồng hành với hộ kinh doanh và doanh nghiệp nhỏ và vừa trong quá trình chuyển đổi số, hoàn thiện hệ thống kế toán và nâng cao năng lực quản trị.
Như vậy, tác động của chính sách không chỉ dừng lại ở việc doanh nghiệp nộp ít thuế hơn. Nếu được sử dụng hiệu quả, phần nguồn lực được giữ lại có thể chuyển hóa thành việc làm, năng lực công nghệ, chất lượng dịch vụ và sức cạnh tranh của doanh nghiệp.
Phóng viên: Để chính sách giảm thuế thực sự trở thành động lực giúp doanh nghiệp phục hồi và phát triển bền vững, ông có kiến nghị gì?
Ông Võ Thành Cay: Trước hết, chúng tôi mong chính sách được hướng dẫn sớm, với điều kiện áp dụng, cách xác định doanh thu và phương pháp tính số thuế được giảm rõ ràng, đơn giản. Doanh nghiệp nhỏ thường không có bộ phận pháp lý hoặc thuế chuyên sâu, nên thủ tục càng đơn giản thì chính sách càng dễ đi vào thực tế.
Đặc biệt, do chính sách được đề xuất áp dụng cho cả kỳ tính thuế năm 2026 trong khi thời điểm ban hành dự kiến vào cuối kỳ họp, cần có hướng dẫn cụ thể về cách xử lý đối với các khoản thuế doanh nghiệp đã nộp trong năm. Đây cũng là nội dung cơ quan thẩm tra đề nghị Chính phủ khẩn trương hướng dẫn theo hướng đơn giản hóa thủ tục, phương thức kê khai và xác định số thuế được giảm, hạn chế phát sinh thêm thủ tục cho người nộp thuế.
Doanh nghiệp cần được xác định và hưởng lợi từ chính sách ngay trong quá trình tạm nộp thuế, thay vì phải chờ đến khi quyết toán mới được hưởng. Khi đó, khoản hỗ trợ mới thực sự góp phần cải thiện dòng tiền và giúp doanh nghiệp chủ động sử dụng nguồn lực cho sản xuất, kinh doanh.
Bên cạnh đó, chính sách giảm thuế nên được thực hiện đồng bộ với các giải pháp hỗ trợ về tiếp cận vốn, chuyển đổi số, đào tạo nhân lực và mở rộng thị trường. Giảm thuế giúp doanh nghiệp có thêm nguồn lực, nhưng để phát triển bền vững, doanh nghiệp còn cần môi trường kinh doanh minh bạch, thủ tục thuận tiện và các công cụ quản trị phù hợp với quy mô.
Cuối cùng, tôi cho rằng cần tăng tính ổn định và khả năng dự báo của chính sách. Đối với doanh nghiệp nhỏ, khó khăn không chỉ nằm ở số tiền phải nộp mà còn ở thời gian và nguồn lực dành cho việc cập nhật, giải thích và điều chỉnh hệ thống để đáp ứng các thay đổi chính sách.
Giảm thuế nên được nhìn nhận như một sự chia sẻ và đồng hành của Nhà nước với doanh nghiệp và hộ kinh doanh. Phần nguồn lực được giữ lại hôm nay, nếu được tái đầu tư hiệu quả, sẽ tạo thêm việc làm, doanh thu và nguồn thu ngân sách trong tương lai. Đó mới là giá trị lâu dài của chính sách.
Phóng viên: Xin cảm ơn ông!