Thứ ba 13/10/2026 09:12
Thời tiết: Hà Nội 28°C
Đà Nẵng 26°C
Cà Mau 28°C
Hải Phòng 30°C
TP Hồ Chí Minh 30°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Ý kiến
aa

Chủ tịch VAA: Giảm thuế tạo hiệu ứng lan tỏa tới hoạt động đầu tư và sản xuất

Thúy Nga (thực hiện)
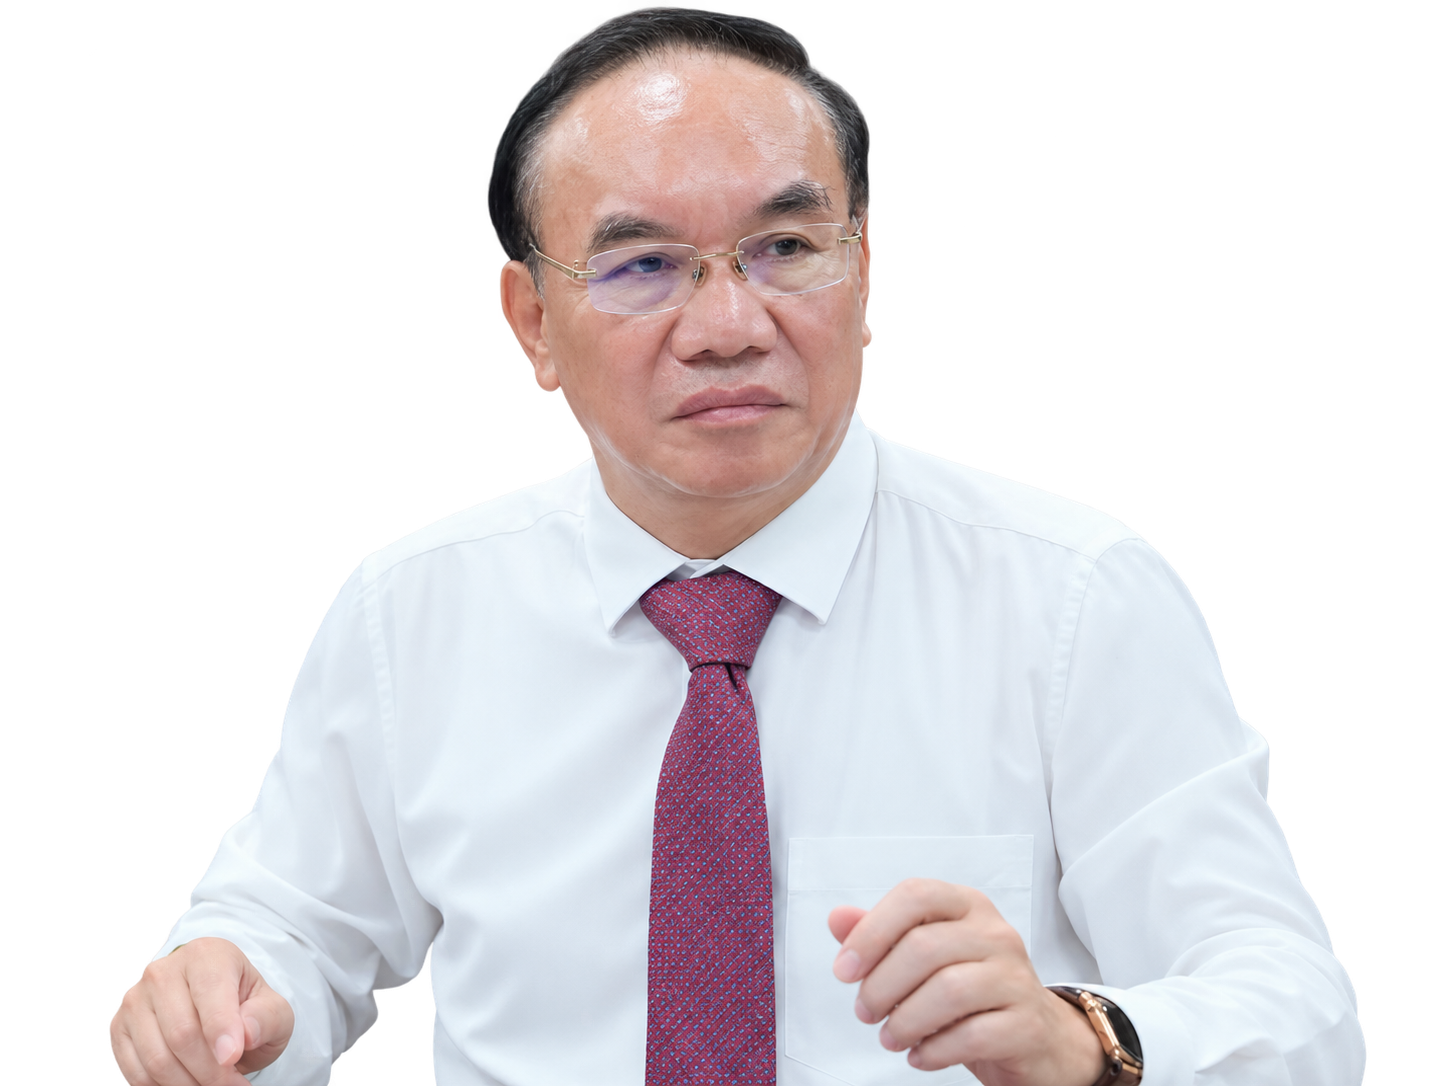
Theo GS.,TS. Đoàn Xuân Tiên, Chủ tịch Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), Chủ nhiệm Câu lạc bộ Kế toán trưởng Toàn quốc (VCCA), giảm 30% số thuế thu nhập doanh nghiệp phải nộp sẽ giúp doanh nghiệp có thêm nguồn lực, nhưng để chính sách tạo động lực tăng trưởng dài hạn, cần đồng thời giảm chi phí tuân thủ, khuyến khích tái đầu tư...
GS.TS Đoàn Xuân Tiên, Chủ tịch Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), Chủ nhiệm Câu lạc bộ Kế toán trưởng Toàn quốc. Ảnh: Hương Quỳnh
GS. TS. Đoàn Xuân Tiên, Chủ tịch Hiệp hội Kế toán và Kiểm toán Việt Nam, Chủ nhiệm Câu lạc bộ Kế toán trưởng Toàn quốc. Ảnh: Hương Quỳnh

Phóng viên: Chính phủ đã chính thức trình Quốc hội giảm 30% thuế thu nhập doanh nghiệp trong kỳ tính thuế năm 2026 và 2027 đối với cá nhân, hộ kinh doanh, doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm. Nếu được thông qua, theo ông chính sách này có tác động như thế nào đến khả năng tích lũy vốn, cải thiện dòng tiền và tái đầu tư của doanh nghiệp?

GS.TS Đoàn Xuân Tiên: Tôi cho rằng, việc giảm 30% số thuế thu nhập doanh nghiệp phải nộp là một giải pháp có ý nghĩa trong bối cảnh nhiều doanh nghiệp quy mô nhỏ đang phải củng cố dòng tiền, tiết giảm chi phí và tìm kiếm nguồn lực để duy trì, mở rộng hoạt động sản xuất kinh doanh.

Về nguyên tắc, phần thuế được giảm sẽ là nguồn lực được giữ lại trong doanh nghiệp. Nếu doanh nghiệp sử dụng hiệu quả nguồn lực này để bổ sung vốn lưu động, đầu tư máy móc, công nghệ, đào tạo nhân lực hoặc mở rộng thị trườn,g thì chính sách thuế có thể tạo tác động lan tỏa lớn hơn số thuế được giảm trực tiếp.

Tuy nhiên, cũng cần nhìn nhận đầy đủ rằng, tác động của chính sách sẽ không giống nhau đối với mọi doanh nghiệp.

Doanh nghiệp có lợi nhuận và phát sinh thuế thu nhập doanh nghiệp sẽ nhận được tác động trực tiếp rõ hơn; trong khi doanh nghiệp đang thua lỗ hoặc có lợi nhuận thấp thì dư địa hưởng lợi từ chính sách này hạn chế.

Do đó, giảm thuế cần được đặt trong tổng thể các giải pháp hỗ trợ doanh nghiệp, nhất là khả năng tiếp cận vốn, thị trường, công nghệ và giảm chi phí tuân thủ. Khi doanh nghiệp có điều kiện phục hồi và phát triển, chính sách giảm thuế mới có thể phát huy đầy đủ mục tiêu nuôi dưỡng nguồn thu trong dài hạn.

Phóng viên: Giảm thuế không chỉ nhằm giải quyết khó khăn trước mắt mà còn hướng tới nuôi dưỡng nguồn thu, tạo động lực tăng trưởng dài hạn; đồng thời đặt vấn đề gắn chính sách thuế với tái đầu tư, đổi mới sáng tạo, chuyển đổi số, kinh tế xanh và nâng cao năng suất lao động. Theo ông, cần làm gì để nguồn lực từ giảm thuế thực sự được chuyển hóa thành đầu tư và tăng trưởng, thay vì chỉ giúp doanh nghiệp giảm nghĩa vụ thuế trong ngắn hạn?

GS.TS Đoàn Xuân Tiên: Theo tôi, đây là điểm quan trọng nhất khi đánh giá hiệu quả của chính sách.

Giảm thuế bản thân không tạo ra tăng trưởng nếu doanh nghiệp không có thị trường, không có khả năng tiếp cận vốn và không có động lực đầu tư. Vì vậy, cần nhìn phần thuế được giảm như một nguồn lực để doanh nghiệp tái đầu tư, nâng cao năng suất và khả năng cạnh tranh.

Về phía doanh nghiệp, cần nâng cao chất lượng quản trị tài chính, có kế hoạch sử dụng nguồn lực được giữ lại một cách rõ ràng, ưu tiên cho những khoản đầu tư tạo ra năng suất và hiệu quả dài hạn. Đây cũng là lúc vai trò của hệ thống kế toán, kiểm toán và quản trị tài chính trở nên quan trọng hơn.

Về phía Nhà nước, chính sách thuế cần được đặt trong một hệ sinh thái hỗ trợ rộng hơn, gồm tiếp cận vốn, đổi mới công nghệ, chuyển đổi số, phát triển thị trường và giảm chi phí tuân thủ.

Đồng thời, cần tiếp tục cải cách phương thức quản lý thuế theo hướng số hóa, quản lý dựa trên dữ liệu và rủi ro. Khi thủ tục được đơn giản hóa, doanh nghiệp có thêm thời gian và nguồn lực cho sản xuất kinh doanh; còn cơ quan quản lý có thể tập trung nguồn lực vào những khu vực có rủi ro cao.

Tôi cho rằng mục tiêu cuối cùng của chính sách không chỉ là doanh nghiệp được giảm bao nhiêu tiền thuế, mà phải là sau chính sách, doanh nghiệp có thêm năng lực gì để đầu tư, tạo việc làm, nâng cao năng suất và mở rộng cơ sở thuế trong tương lai.

Phóng viên: Tuy nhiên, cũng có ý kiến lo ngại nguy cơ chia tách pháp nhân, chuyển doanh thu để đưa doanh nghiệp xuống dưới ngưỡng hưởng chính sách. Xét từ góc độ kế toán, kiểm toán cần thiết kế tiêu chí và cơ chế kiểm soát như thế nào để chính sách hỗ trợ đúng đối tượng mà không làm phát sinh thêm thủ tục cho doanh nghiệp tuân thủ tốt?

GS.TS Đoàn Xuân Tiên: Tôi cho rằng đây là yêu cầu rất cần thiết trong quá trình thiết kế chính sách. Một chính sách ưu đãi thuế muốn có hiệu quả phải đồng thời bảo đảm ba yếu tố: đúng đối tượng, dễ thực hiện và có khả năng kiểm soát việc lợi dụng chính sách.

Trước hết, cần quy định thật rõ cách xác định doanh thu 10 tỷ đồng, thời điểm xác định doanh thu và cách xử lý các trường hợp đặc thù như doanh nghiệp mới thành lập, doanh nghiệp chia, tách, hợp nhất, sáp nhập hoặc có các giao dịch đặc thù làm thay đổi doanh thu.

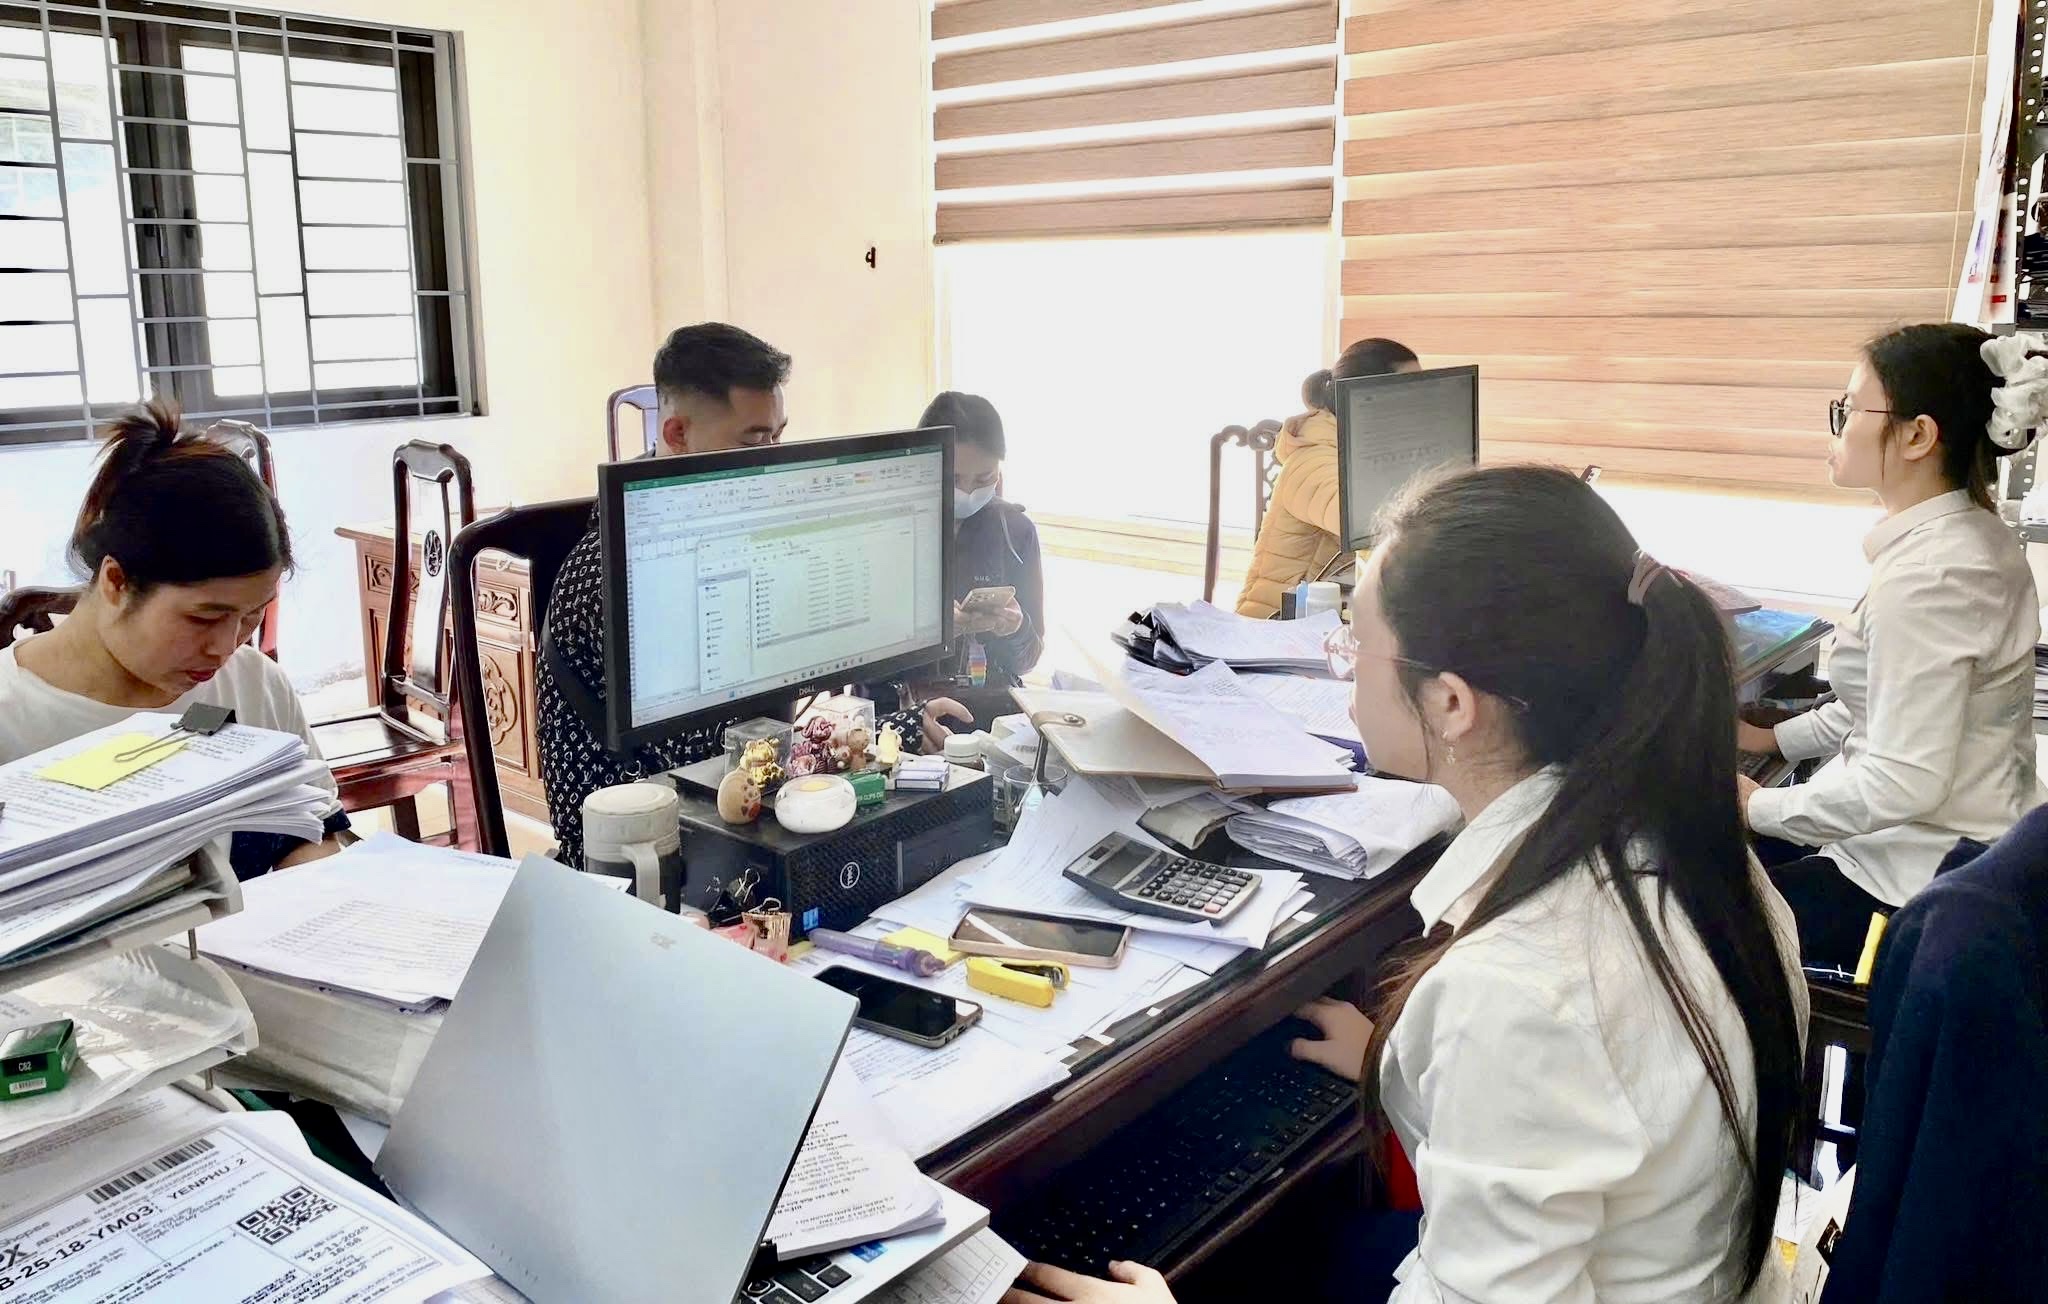
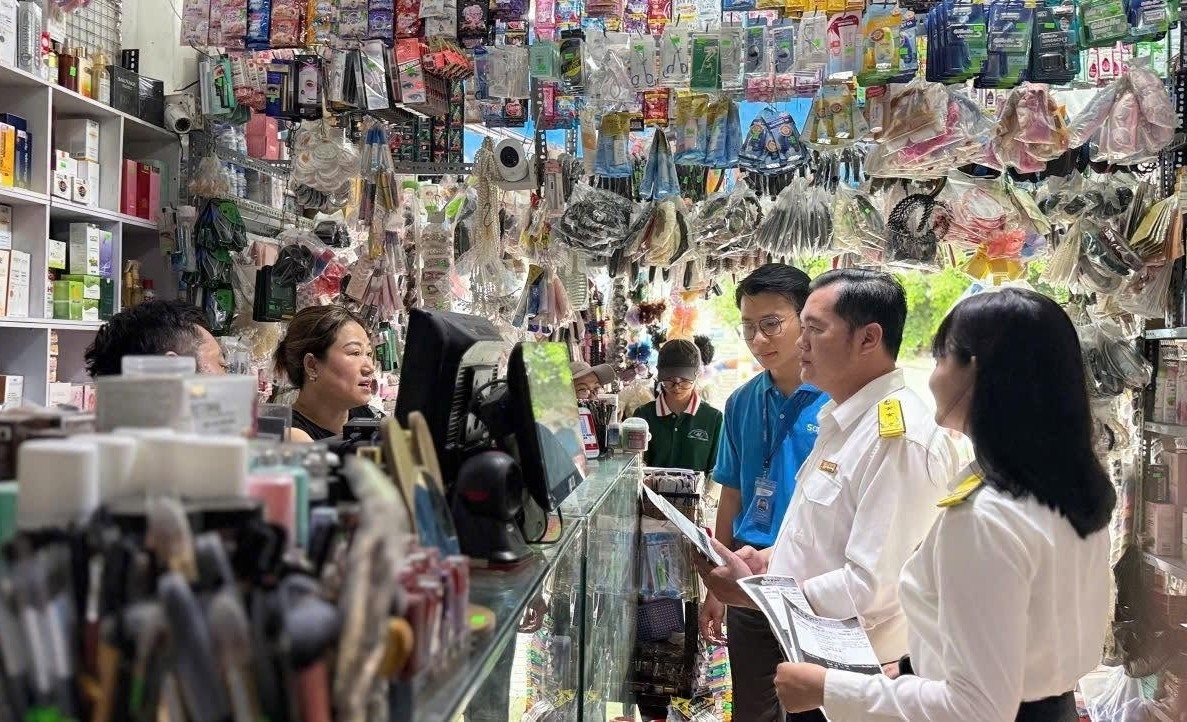
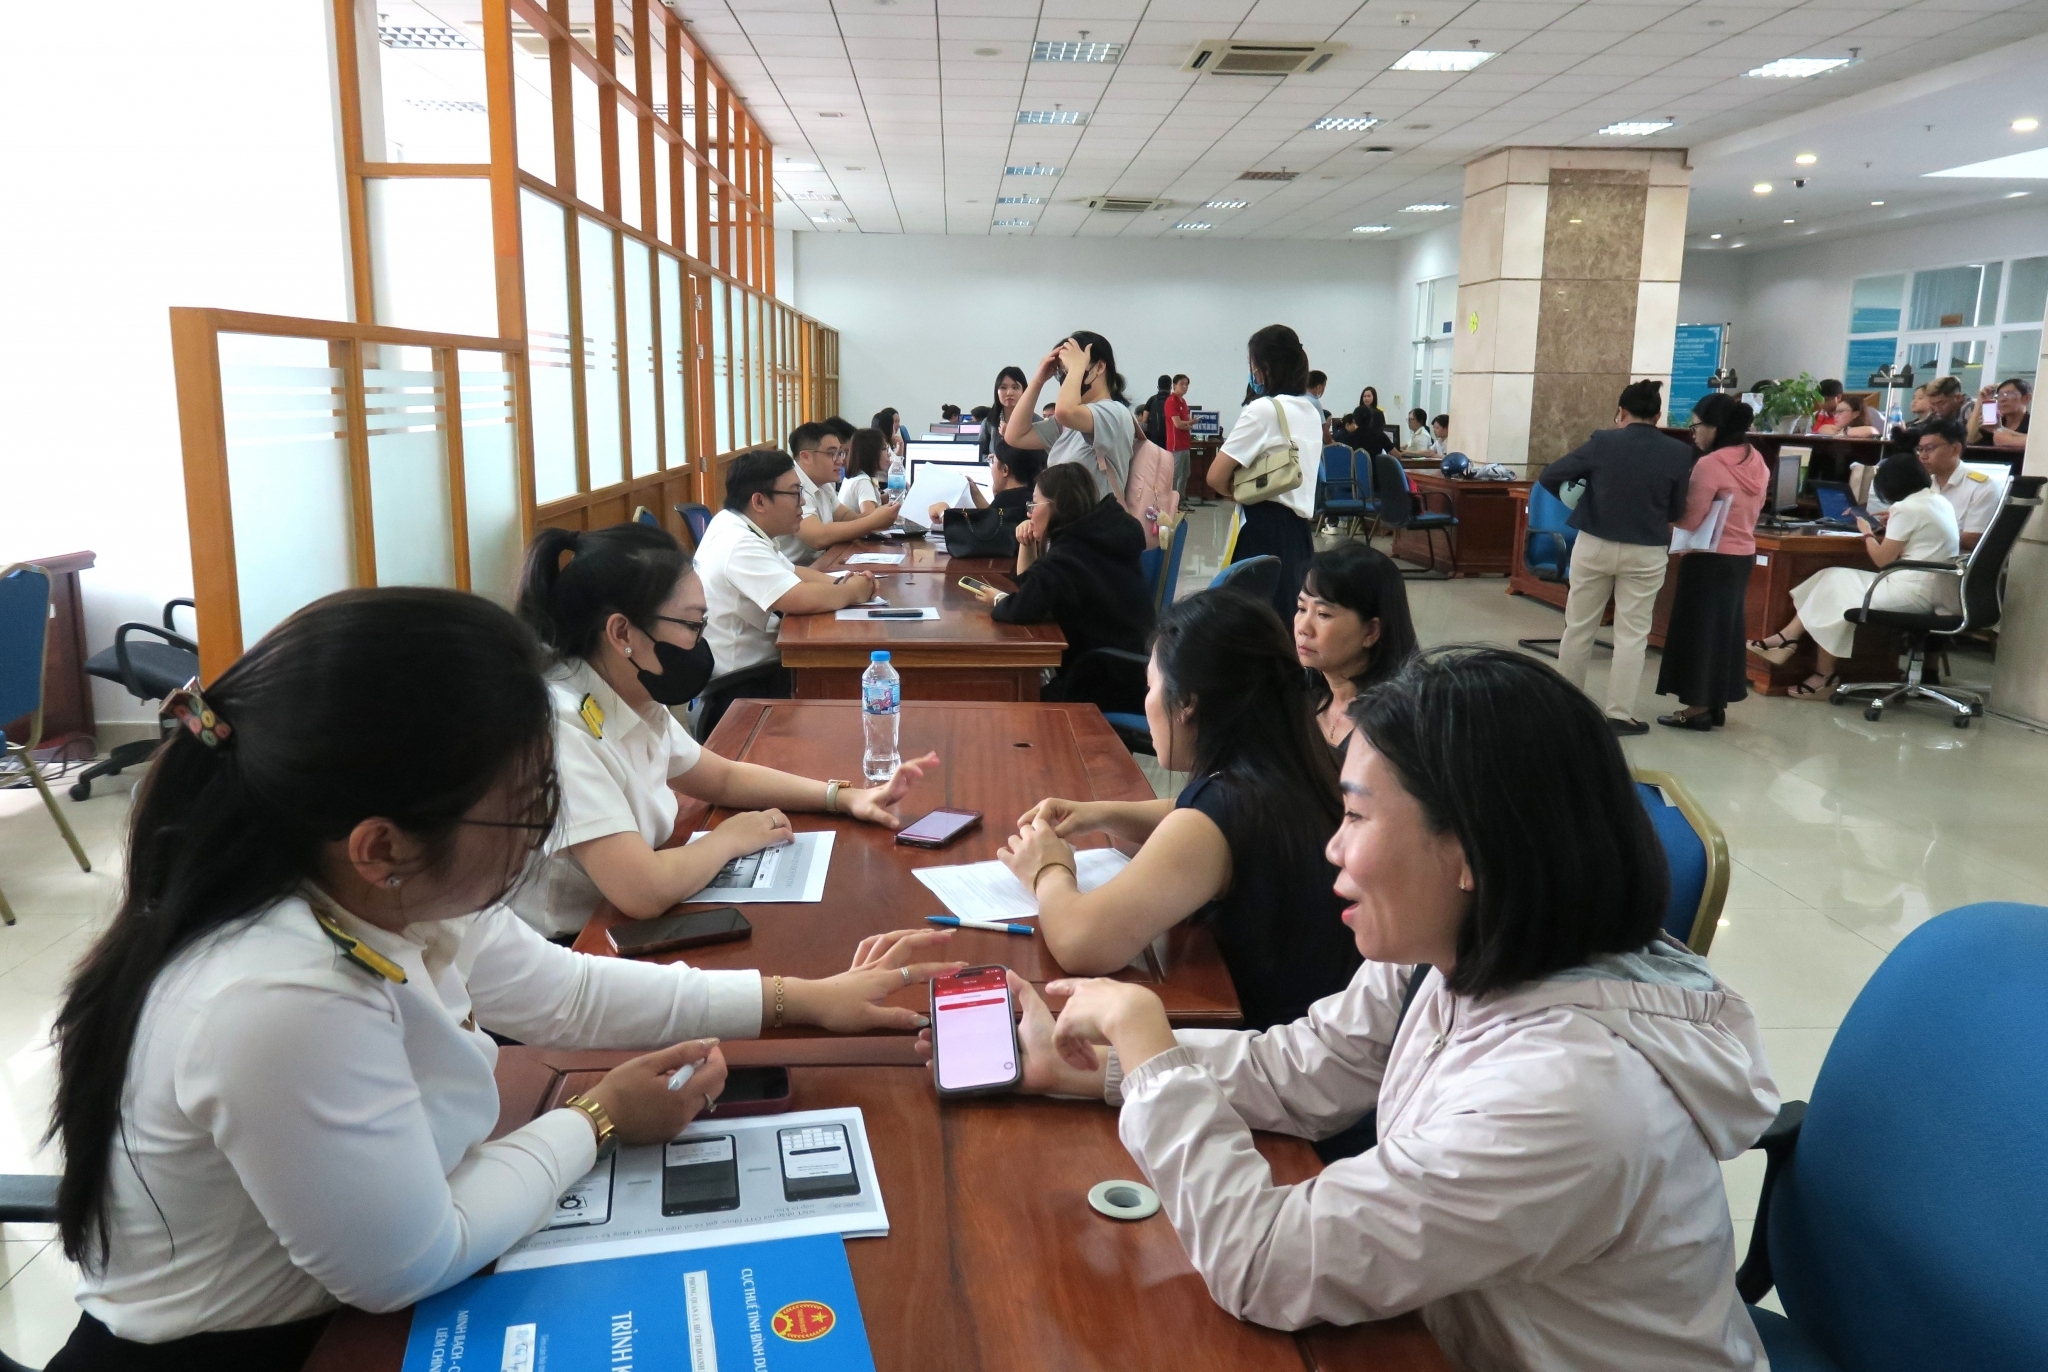
cần nhìn phần thuế được giảm như một nguồn lực để doanh nghiệp tái đầu tư, nâng cao năng suất và khả năng cạnh tranh. Ảnh: Thuế tỉnh Nghệ An.
Phần thuế được giảm như một nguồn lực để doanh nghiệp tái đầu tư, nâng cao năng suất và khả năng cạnh tranh. Ảnh: Thuế tỉnh Nghệ An.

Đối với nguy cơ chia tách doanh nghiệp hoặc chuyển doanh thu để hưởng ưu đãi, không nên chỉ xử lý bằng cách tăng thêm thủ tục và hồ sơ đối với tất cả doanh nghiệp. Cần chuyển mạnh hơn sang quản lý dựa trên dữ liệu và rủi ro.

Hóa đơn điện tử, dữ liệu đăng ký doanh nghiệp, dữ liệu thuế, dữ liệu từ các giao dịch và các nguồn thông tin liên quan nếu được kết nối tốt sẽ giúp cơ quan quản lý nhận diện những biến động bất thường về doanh thu, giao dịch giữa các pháp nhân có liên quan hoặc những trường hợp có dấu hiệu chia nhỏ hoạt động kinh doanh.

Như vậy, mục tiêu không phải là làm cho chính sách trở nên phức tạp để ngăn gian lận, mà là thiết kế quy định đơn giản đối với số đông doanh nghiệp tuân thủ và tăng cường hậu kiểm đối với nhóm có rủi ro.

Phóng viên: Một nội dung đang được cộng đồng doanh nghiệp quan tâm, nhất là người làm công tác kế toán đó là đề xuất nâng ngưỡng doanh thu từ 3 tỷ đồng lên 10 tỷ đồng/năm để áp dụng phương pháp tính thuế đơn giản. Theo ông, việc nâng ngưỡng này sẽ giúp doanh nghiệp giảm chi phí tuân thủ như thế nào?

GS.TS Đoàn Xuân Tiên: Theo tôi, đây là vấn đề rất đáng quan tâm, bởi đối với doanh nghiệp nhỏ, chi phí tuân thủ không chỉ nằm ở số tiền thuế phải nộp mà còn ở thời gian, nhân lực và chi phí để tổ chức hệ thống kế toán, chứng từ, sổ sách và kê khai.

Việc nâng ngưỡng doanh thu để lựa chọn phương pháp tính thuế đơn giản hơn có thể giúp một bộ phận doanh nghiệp giảm đáng kể chi phí tuân thủ, nhất là những doanh nghiệp có quy mô nhỏ, chưa có bộ máy kế toán đủ lớn và đang phải dành nhiều nguồn lực cho các thủ tục hành chính.

Tuy nhiên, đơn giản hóa phương pháp tính thuế không đồng nghĩa với đơn giản hóa yêu cầu về tính minh bạch. Doanh nghiệp vẫn cần có hệ thống chứng từ, hóa đơn và dữ liệu giao dịch đủ để chứng minh tính trung thực của doanh thu và các giao dịch kinh tế phát sinh.

Tôi cho rằng hướng phù hợp là đơn giản hóa thủ tục. Cơ quan quản lý có thể tăng cường sử dụng dữ liệu hóa đơn điện tử, dữ liệu đăng ký doanh nghiệp, dữ liệu thuế và các dữ liệu liên quan để quản lý theo rủi ro.

Khi đó, doanh nghiệp tuân thủ tốt không phải chịu thêm thủ tục không cần thiết, trong khi những trường hợp có dấu hiệu bất thường vẫn có thể được cơ quan quản lý kiểm tra, hậu kiểm.

Phóng viên: Xin trân trọng cảm ơn ông!

Tin bài có thể bạn quan tâm

Khai mã hàng hóa an ninh mạng, mật mã dân sự

Khai mã hàng hóa an ninh mạng, mật mã dân sự

Cục Hải quan hướng dẫn 4 mã khai báo đối với hàng hóa là sản phẩm an ninh mạng, sản phẩm mật mã dân sự và sản phẩm mật mã dân sự có mức độ rủi ro cao khi xuất nhập khẩu.
Triển khai APA tại Việt Nam: Gỡ điểm nghẽn, tăng tính chắc chắn về thuế

Triển khai APA tại Việt Nam: Gỡ điểm nghẽn, tăng tính chắc chắn về thuế

Theo bà Đinh Mai Hạnh, Phó Tổng giám đốc Dịch vụ Tư vấn Thuế, Deloitte Việt Nam, những thay đổi tại Thông tư số 95/2026/TT-BTC tạo cơ sở để cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế (APA) được triển khai minh bạch, linh hoạt hơn. Đây cũng là cơ sở để doanh nghiệp chủ động hơn trong quản trị rủi ro thuế đối với các giao dịch xuyên biên giới.
Cần hiểu đúng nghĩa vụ thuế và chi phí khi doanh nghiệp rời thị trường

Cần hiểu đúng nghĩa vụ thuế và chi phí khi doanh nghiệp rời thị trường

Trao đổi với phóng viên Tạp chí Kinh tế - Tài chính, ông Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Việt Nam Laws, chuyên gia tư vấn thuế và tuân thủ làm rõ những vấn đề doanh nghiệp cần lưu ý về nghĩa vụ thuế và chi phí khi tạm ngừng, ngừng hoạt động kéo dài hoặc thực hiện thủ tục giải thể.
Ngành Hải quan: Cải cách nhanh, đưa công nghệ kịp thời vào thực tiễn

Ngành Hải quan: Cải cách nhanh, đưa công nghệ kịp thời vào thực tiễn

Từ doanh nghiệp trong nước đến cộng đồng doanh nghiệp nước ngoài đều ghi nhận những bước tiến trong quá trình hiện đại hóa và chuyển đổi số của ngành Hải quan. Tốc độ cải cách, việc ứng dụng nhanh công nghệ vào thực tiễn không chỉ giúp rút ngắn thời gian thông quan, giảm chi phí mà còn nâng cao tính minh bạch, hiệu quả quản lý và khả năng cạnh tranh của doanh nghiệp.
Ba cơ chế trong chính sách thuế giúp huy động nguồn lực cho tăng trưởng

Ba cơ chế trong chính sách thuế giúp huy động nguồn lực cho tăng trưởng

Theo PGS.TS. Lý Phương Duyên, Khoa Thuế và Hải quan (Học viện Tài chính), chính sách thuế không chỉ huy động nguồn thu mà còn góp phần mở rộng cơ sở thuế, nuôi dưỡng năng lực tạo nguồn thu và giảm chi phí tuân thủ.
Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Với mục tiêu đến năm 2030 khu vực kinh tế tư nhân đóng góp 55-58% GDP và 35-40% tổng thu ngân sách, các chuyên gia cho rằng, bài toán đặt ra cho chính sách thuế không chỉ là huy động nguồn thu hiện tại, mà quan trọng hơn là tạo điều kiện mở rộng cơ sở thu, nâng cao năng suất và giúp chuyển hóa nguồn lực tư nhân để góp phần vào tăng trưởng bền vững.
Giảm 30% thuế: Đã kê khai, nộp thuế trước ngày 24/8 xử lý thế nào?

Giảm 30% thuế: Đã kê khai, nộp thuế trước ngày 24/8 xử lý thế nào?

Xử lý số thuế đã kê khai, tạm nộp; thủ tục để được hưởng chính sách và các khoản thuế đang được gia hạn đang là những vấn đề được nhiều doanh nghiệp, hộ và cá nhân kinh doanh quan tâm ngay khi Nghị quyết giảm 30% thuế ban hành. Phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với bà Lê Yến, Giám đốc Công ty TNHH Tư vấn Thuế Hà Nội về vấn đề này.
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Chính phủ đang nghiên cứu nâng ngưỡng doanh thu tính thuế từ 3 tỷ đồng lên 10 tỷ đồng/năm. Các chuyên gia về thuế cho rằng, khi chính sách này được thông qua sẽ tạo “khoảng đệm” cần thiết, giúp các hộ, cá nhân kinh doanh và doanh nghiệp nhỏ giảm chi phí tuân thủ, mở rộng quy mô, hướng tới sự minh bạch và chuyên nghiệp.
Giảm 30% thuế và nâng ngưỡng doanh thu tính thuế: Hộ kinh doanh mong đợi gì?

Giảm 30% thuế và nâng ngưỡng doanh thu tính thuế: Hộ kinh doanh mong đợi gì?

Đề xuất giảm 30% số thuế thu nhập phải nộp trong hai năm 2026-2027 và nghiên cứu nâng ngưỡng áp dụng phương pháp tính thuế đơn giản lên 10 tỷ đồng/năm của Bộ Tài chính đang nhận được sự đồng tình của nhiều hộ kinh doanh. Từ thực tế buôn bán, các hộ kỳ vọng chính sách không chỉ giúp giữ lại nguồn lực tài chính mà còn mở đường cho một phương thức quản lý thuế đơn giản, dễ thực hiện, phù hợp hơn với quy mô kinh doanh nhỏ lẻ.
Hiệu quả làm sạch mã số thuế cần được đo bằng chi phí tuân thủ

Hiệu quả làm sạch mã số thuế cần được đo bằng chi phí tuân thủ

Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” chỉ có thể tạo ra giá trị bền vững khi kết quả xử lý hồ sơ tồn đọng được chuyển hóa thành nền tảng dữ liệu thuế chính xác, thống nhất và thường xuyên cập nhật. Trao đổi với phóng viên, Luật sư Nguyễn Văn Tuấn cho rằng, hiệu quả của chiến dịch cần được đo bằng mức độ giảm thời gian, chi phí tuân thủ cho người nộp thuế, đồng thời nâng cao khả năng nhận diện sớm rủi ro, phòng ngừa gian lận và bảo đảm môi trường kinh doanh minh bạch.
Giảm thuế để khơi thông nguồn lực, nuôi dưỡng doanh nghiệp và thúc đẩy tăng trưởng

Giảm thuế để khơi thông nguồn lực, nuôi dưỡng doanh nghiệp và thúc đẩy tăng trưởng

Cho rằng giảm thuế chỉ là một mắt xích, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi (NTU), cho rằng để tạo tăng trưởng cao và bền vững, chính sách này cần được đặt trong một hệ sinh thái đồng bộ về thị trường, tín dụng, công nghệ, hạ tầng và cải cách môi trường kinh doanh.
Chính sách tài khóa: Từ hỗ trợ doanh nghiệp đến thúc đẩy tăng trưởng

Chính sách tài khóa: Từ hỗ trợ doanh nghiệp đến thúc đẩy tăng trưởng

Trong bối cảnh Chính phủ đặt mục tiêu tăng trưởng kinh tế 2 con số, chính sách tài khóa tiếp tục giữ vai trò là một trong những trụ cột của điều hành kinh tế vĩ mô. Theo ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, giá trị của chính sách tài khóa hiện nay không chỉ được đo bằng quy mô hỗ trợ về thuế, phí, mà còn ở khả năng giảm chi phí cho doanh nghiệp, cải thiện môi trường kinh doanh và tạo động lực cho tăng trưởng kinh tế.
Giảm một đồng nghĩa vụ thuế hôm nay để tạo ra nhiều đồng giá trị gia tăng cho tương lai

Giảm một đồng nghĩa vụ thuế hôm nay để tạo ra nhiều đồng giá trị gia tăng cho tương lai

Theo TS. Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội, đề xuất giảm 30% nghĩa vụ thuế đối với các nhóm doanh nghiệp, hộ và cá nhân kinh doanh thuộc diện được áp dụng cần được nhìn nhận không chỉ như một giải pháp hỗ trợ trước mắt, mà còn thể hiện tư duy tài khóa theo hướng đồng hành với khu vực sản xuất, kinh doanh, nuôi dưỡng nguồn thu và mở rộng dư địa tăng trưởng của nền kinh tế.
Hàng chưa có danh mục rủi ro: Vẫn được làm thủ tục hải quan như thường

Hàng chưa có danh mục rủi ro: Vẫn được làm thủ tục hải quan như thường

Nhằm tránh ách tắc tại cửa khẩu từ ngày 1/7/2026 khi chuyển sang cơ chế quản lý chất lượng theo rủi ro, Cục Hải quan chỉ đạo các chi cục hải quan khu vực giải quyết thủ tục như hàng hóa thông thường đối với các sản phẩm thuộc Bộ Nội vụ nếu cơ quan này chưa kịp ban hành Danh mục rủi ro mới.
Xử lý nghiêm hành vi cản trở, cung cấp thông tin không trung thực về thuế

Xử lý nghiêm hành vi cản trở, cung cấp thông tin không trung thực về thuế

Chính phủ vừa ban hành Nghị định số 291/2026/NĐ-CP sửa đổi, bổ sung một số quy định xử phạt vi phạm hành chính về thuế, hóa đơn. Các chuyên gia thuế, pháp luật khuyến nghị doanh nghiệp cần khẩn trương xây dựng cơ sở dữ liệu đầy đủ, khoa học và nâng cao tính tuân thủ nhằm hạn chế rủi ro trong quá trình hoạt động.