Nhằm tạo cơ sở để xem xét mức thuế cụ thể phù hợp hơn với thực tế sản xuất, chế biến và xuất khẩu, tháo gỡ vướng mắc cho doanh nghiệp, Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với một số nhóm hàng nhôm, gỗ và than theo hướng hạ mức sàn, đồng thời giảm mức trần đối với sản phẩm nhôm.
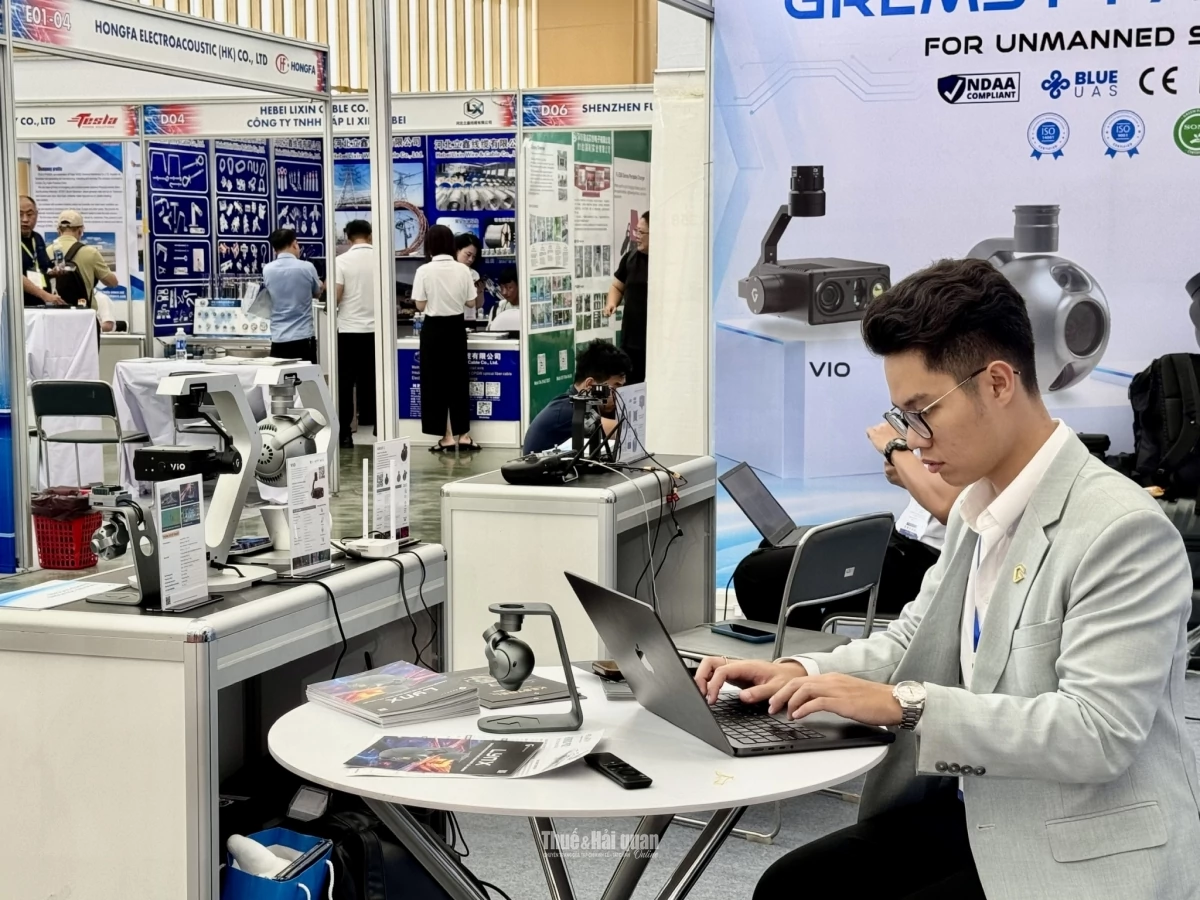 |
| Doanh nghiệp giới thiệu sản phẩm tại Triển lãm Công nghệ Việt Nam 2026 diễn ra từ ngày 9-11/9/2026. Ảnh: Quỳnh Hương. |
Đề xuất khung thuế nhôm từ 5–40% xuống 0–30%
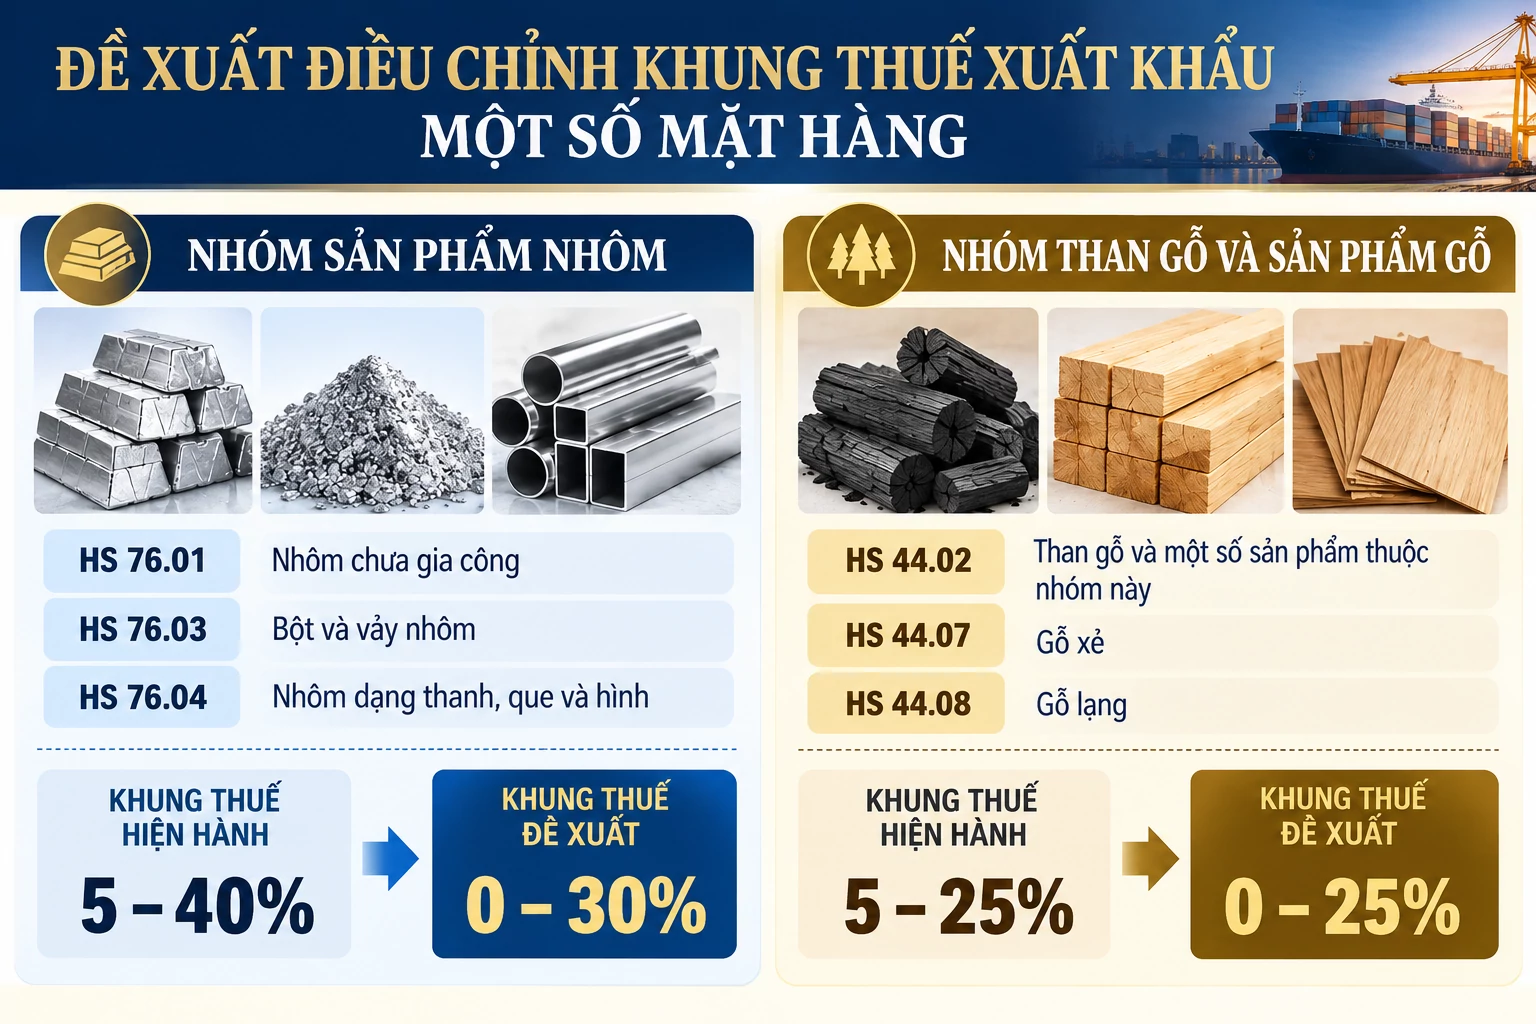
Tại dự thảo Nghị quyết của Ủy ban Thường vụ Quốc hội về điều chỉnh khung thuế suất thuế xuất khẩu đối với một số nhóm hàng chịu thuế, Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với một số sản phẩm nhôm từ 5–40% xuống 0–30%; đối với một số sản phẩm gỗ và than, khung thuế suất được đề xuất điều chỉnh từ 5–25% xuống 0–25%.
Cụ thể, đề xuất áp dụng đối với ba nhóm hàng nhôm gồm: nhôm chưa gia công, bột và vảy nhôm, nhôm dạng thanh, que và hình. Với nhóm than gỗ và sản phẩm gỗ, các mặt hàng thuộc diện đề xuất gồm một số sản phẩm thuộc nhóm than gỗ, gỗ xẻ và gỗ lạng.
Khung thuế suất thuế xuất khẩu ban hành kèm Luật thuế Xuất khẩu, thuế nhập khẩu năm 2016 đã được thực hiện khoảng 10 năm. Đến nay, cơ cấu sản xuất, nguồn nguyên liệu và nhu cầu thị trường có nhiều thay đổi. Mức sàn 5% tại một số nhóm hàng khiến cơ quan có thẩm quyền chưa có cơ sở để xem xét áp dụng mức thuế suất cụ thể thấp hơn mức này, kể cả khi có đề xuất hỗ trợ sản xuất và xuất khẩu.
Theo Bộ Công Thương, nhôm kim loại là sản phẩm chế biến sâu trong chuỗi sản xuất từ bô-xít, alumin đến nhôm và các sản phẩm gia công. Đây cũng là vật liệu đầu vào quan trọng của các ngành cơ khí chế tạo, năng lượng, quốc phòng và an ninh.
Theo khung thuế suất hiện hành, các nhóm nhôm chưa gia công, bột và vảy nhôm, nhôm dạng thanh, que và hình có khung thuế 5–40%. Nghị định số 26/2023/NĐ-CP quy định thuế suất thuế xuất khẩu đối với mặt hàng thuộc nhóm nhôm chưa gia công và nhôm dạng thanh, que và hình ở mức 5%, bằng mức sàn của khung thuế hiện hành.
Bộ Công Thương cho rằng, quy định thuế hiện hành gây khó khăn cho việc tiêu thụ nhôm xuất khẩu, bán vào khu phi thuế quan và doanh nghiệp chế xuất.
Theo Công ty TNHH Luyện kim Trần Hồng Quân, quy định hiện hành về thuế xuất khẩu đang tạo rào cản cho việc tiêu thụ sản phẩm xuất khẩu, bán vào khu phi thuế quan, doanh nghiệp chế xuất. Điều này khiến lượng hàng tồn kho tăng, vốn sản xuất chậm được thu hồi và quay vòng.
Từ tháng 9 - 10/2026 là thời điểm khách hàng xem xét, ký hợp đồng mua nhôm cho năm 2027. Trường hợp chính sách thuế xuất khẩu chưa được điều chỉnh và giá bán chưa được xác định trong thời gian này, doanh nghiệp có nguy cơ không ký được đơn hàng cho năm 2027.
 |
| Thiết kế hỗ trợ bởi AI. |
Đặc thù sản xuất nhôm điện phân đòi hỏi hoạt động liên tục; nếu phải dừng sản xuất, việc khôi phục hoạt động rất khó khăn, mất nhiều thời gian và chi phí.
Do đó, Bộ Công Thương đề xuất đưa khung thuế của các nhóm hàng nhôm nêu trên về 0–30%, tương đồng với khung thuế đang áp dụng cho nhiều sản phẩm khác thuộc Chương 76, nhằm tháo gỡ khó khăn trong tiêu thụ sản phẩm và tạo điều kiện duy trì hoạt động sản xuất.
Khung thuế gỗ, than đề xuất giảm mức sàn về 0%
Đối với nhóm than gỗ và sản phẩm gỗ, kiến nghị điều chỉnh thuế xuất khẩu được đặt ra trong bối cảnh doanh nghiệp phản ánh vướng mắc với một số sản phẩm, trong đó có viên nén đen, than ép mùn cưa và gỗ lạng.
Theo số liệu Cục Thống kê, năm 2025, sản lượng gỗ khai thác đạt 25,616 triệu m³, tăng 6,9%; diện tích rừng trồng mới tập trung ước đạt 323.300 ha, tăng 6,4%. Kim ngạch xuất khẩu gỗ và sản phẩm gỗ cả năm 2025 ước đạt 17,2 tỷ USD, tăng 5,7%.
Ngành gỗ gắn với hoạt động trồng rừng, khai thác nguyên liệu, chế biến và xuất khẩu, tạo việc làm và thu nhập tại nhiều địa phương. Bên cạnh nguồn gỗ trong nước, một số doanh nghiệp còn nhập khẩu gỗ tròn, gỗ xẻ làm nguyên liệu sản xuất.
Trước đó, tại Thông báo số 426/TB-VPCP ngày 15/8/2026 về kết luận của Phó Thủ tướng Chính phủ Nguyễn Văn Thắng tại buổi làm việc xử lý khó khăn, vướng mắc trong lĩnh vực thuế, hải quan, kiến nghị của Hiệp hội Gỗ và Lâm sản Việt Nam về thuế xuất khẩu đối với một số mặt hàng này đã được nêu. Hiệp hội đề nghị áp dụng thuế suất thuế xuất khẩu 0% đối với gỗ xẻ thuộc nhóm 44.07 và gỗ lạng thuộc nhóm 44.08 được sản xuất từ gỗ tròn, gỗ xẻ nhập khẩu.
Bộ Nông nghiệp và Môi trường đề nghị xem xét kiến nghị của Hiệp hội Gỗ và Lâm sản Việt Nam, báo cáo cấp có thẩm quyền theo quy định.
Định hướng phát triển lâm nghiệp là đẩy mạnh chế biến sâu, nâng cao giá trị gia tăng của các sản phẩm như đồ gỗ, ván ghép thanh, ván dán, ván dăm, ván MDF, viên nén gỗ và dăm gỗ; đồng thời hạn chế xuất khẩu lâm sản chế biến thô theo các chiến lược, đề án đã được phê duyệt.
Trong bối cảnh đó, việc xem xét điều chỉnh thuế xuất khẩu đối với các nhóm hàng gỗ và than cần tính đến đặc điểm từng sản phẩm, nguồn nguyên liệu và mức độ chế biến. Theo đề xuất của Bộ Tài chính, khung thuế suất thuế xuất khẩu đối với các nhóm hàng thuộc diện điều chỉnh sẽ được chuyển từ 5–25% xuống 0–25%, tạo cơ sở để cơ quan có thẩm quyền xem xét mức thuế suất cụ thể phù hợp với thực tiễn sản xuất, chế biến và xuất khẩu.
Bộ Tài chính trình Chính phủ trình Ủy ban Thường vụ Quốc hội xem xét, thông qua dự thảo Nghị quyết trong tháng 11/2026 theo trình tự, thủ tục rút gọn.
Như vậy, đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với một số mặt hàng nhôm và gỗ quy định tại phụ lục ban hành kèm theo Luật thuế Xuất khẩu, thuế nhập khẩu tạo cơ sở pháp lý để Chính phủ chủ động quy định mức thuế suất cụ thể, phù hợp với thực tiễn của từng mặt hàng, nguồn nguyên liệu và giai đoạn phát triển.
Việc điều chỉnh cũng góp phần tháo gỡ khó khăn về dòng tiền cho doanh nghiệp, tạo điều kiện tối ưu hóa phương án sản xuất, kinh doanh, nâng cao năng lực cạnh tranh và mở rộng thị trường xuất khẩu.
Đồng thời, chính sách hướng tới khuyến khích chế biến sâu, tận dụng phụ phẩm, thúc đẩy kinh tế tuần hoàn, qua đó góp phần gia tăng nguồn thu ngoại tệ và hỗ trợ mục tiêu tăng trưởng kinh tế.