Cục Thuế vừa có Công văn số 7371/CT-QLNT trả lời Chi hội viên nén gỗ Việt Nam về chính sách thuế giá trị gia tăng (GTGT) đối với các phụ phẩm gỗ phát sinh trong quá trình chế biến.
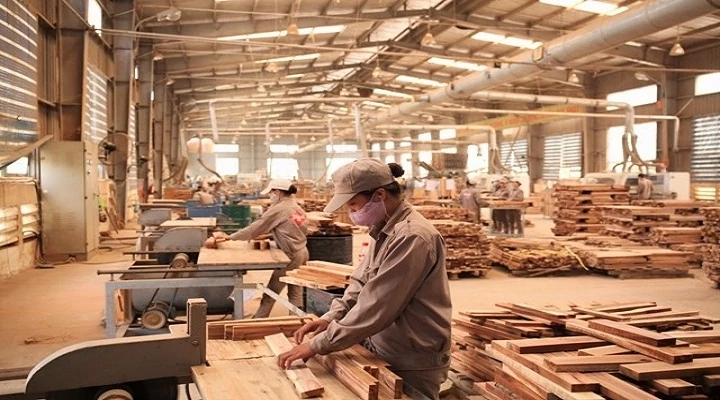 |
| Ảnh: Tư liệu |
Theo văn bản, ngày 13/8/2026, Cục Lâm nghiệp và Kiểm lâm (Bộ Nông nghiệp và Môi trường) có Công văn số 2362/LNKL-SDR trả lời Chi hội viên nén gỗ Việt Nam về việc xác định sản phẩm gỗ sơ chế thông thường.
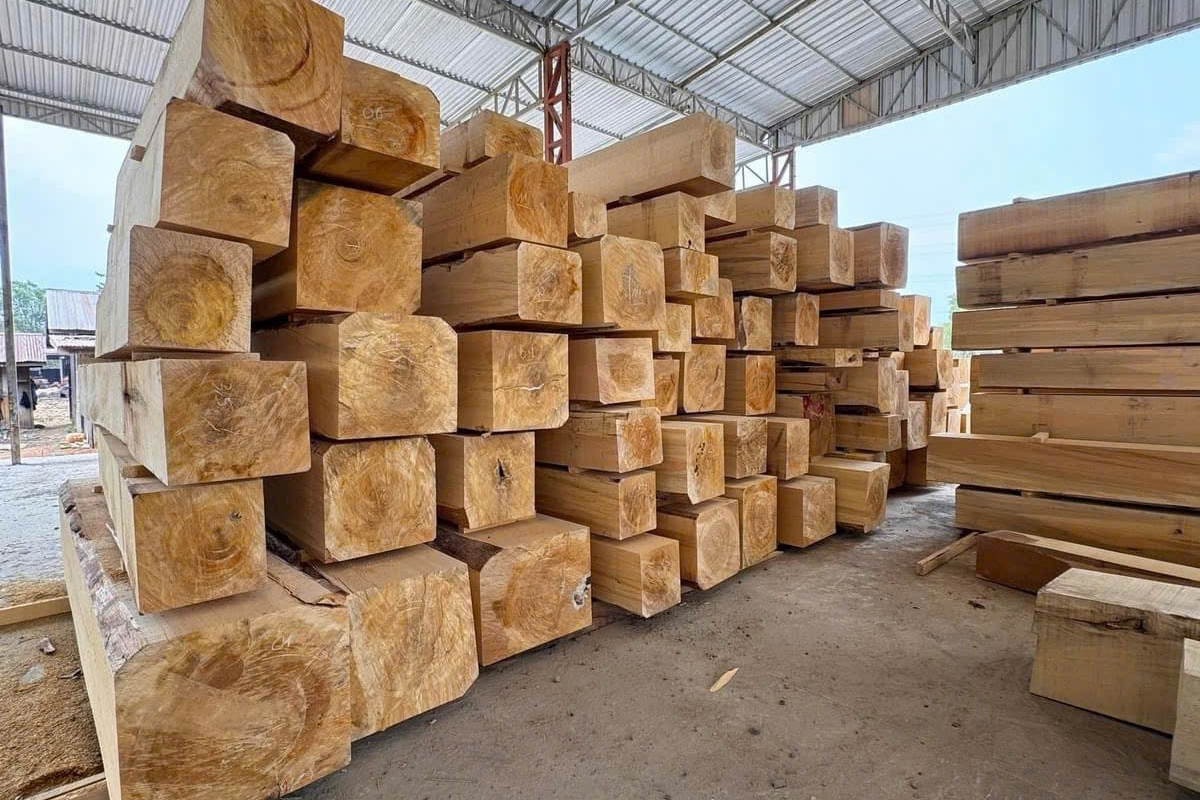
Cụ thể, các phụ phẩm gỗ phát sinh trong quá trình chế biến như mùn cưa, vỏ cây, đầu mẩu, bìa bắp, dăm bào và các phụ phẩm gỗ tương tự, kể cả trường hợp có lẫn hàm lượng chất bảo quản gỗ và keo dán gỗ, được xác định là gỗ sơ chế thông thường.
Trên cơ sở xác định của Cục Lâm nghiệp và Kiểm lâm, Cục Thuế cho biết, chính sách thuế GTGT đối với các sản phẩm này được thực hiện thống nhất theo hướng dẫn tại Công văn số 4852/BTC-CST của Bộ Tài chính và Công văn số 3546/CT-CS ngày 29/5/2026 của Cục Thuế.
Trước đó, ngày 13/4/2026, Bộ Tài chính đã ban hành Công văn số 4582/BTC-CST về chính sách thuế GTGT đối với gỗ sơ chế thông thường. Ngày 29/5/2026, Cục Thuế tiếp tục có văn bản hướng dẫn các Thuế tỉnh, thành phố và Hiệp hội Gỗ và Lâm sản Việt Nam về nội dung này.
Đối với trường hợp doanh nghiệp đã lập hóa đơn chưa đúng quy định, Cục Thuế hướng dẫn việc xử lý hóa đơn điện tử đã lập thực hiện theo quy định tương ứng với từng thời kỳ.
Cụ thể, đối với giai đoạn trước ngày 1/7/2026, việc xử lý thực hiện theo Điều 19 Nghị định số 123/2020/NĐ-CP của Chính phủ, được sửa đổi, bổ sung tại Nghị định số 70/2025/NĐ-CP. Từ ngày 1/7/2026, việc xử lý thực hiện theo Điều 10 Thông tư số 91/2026/TT-BTC của Bộ Tài chính về hóa đơn điện tử, chứng từ điện tử.