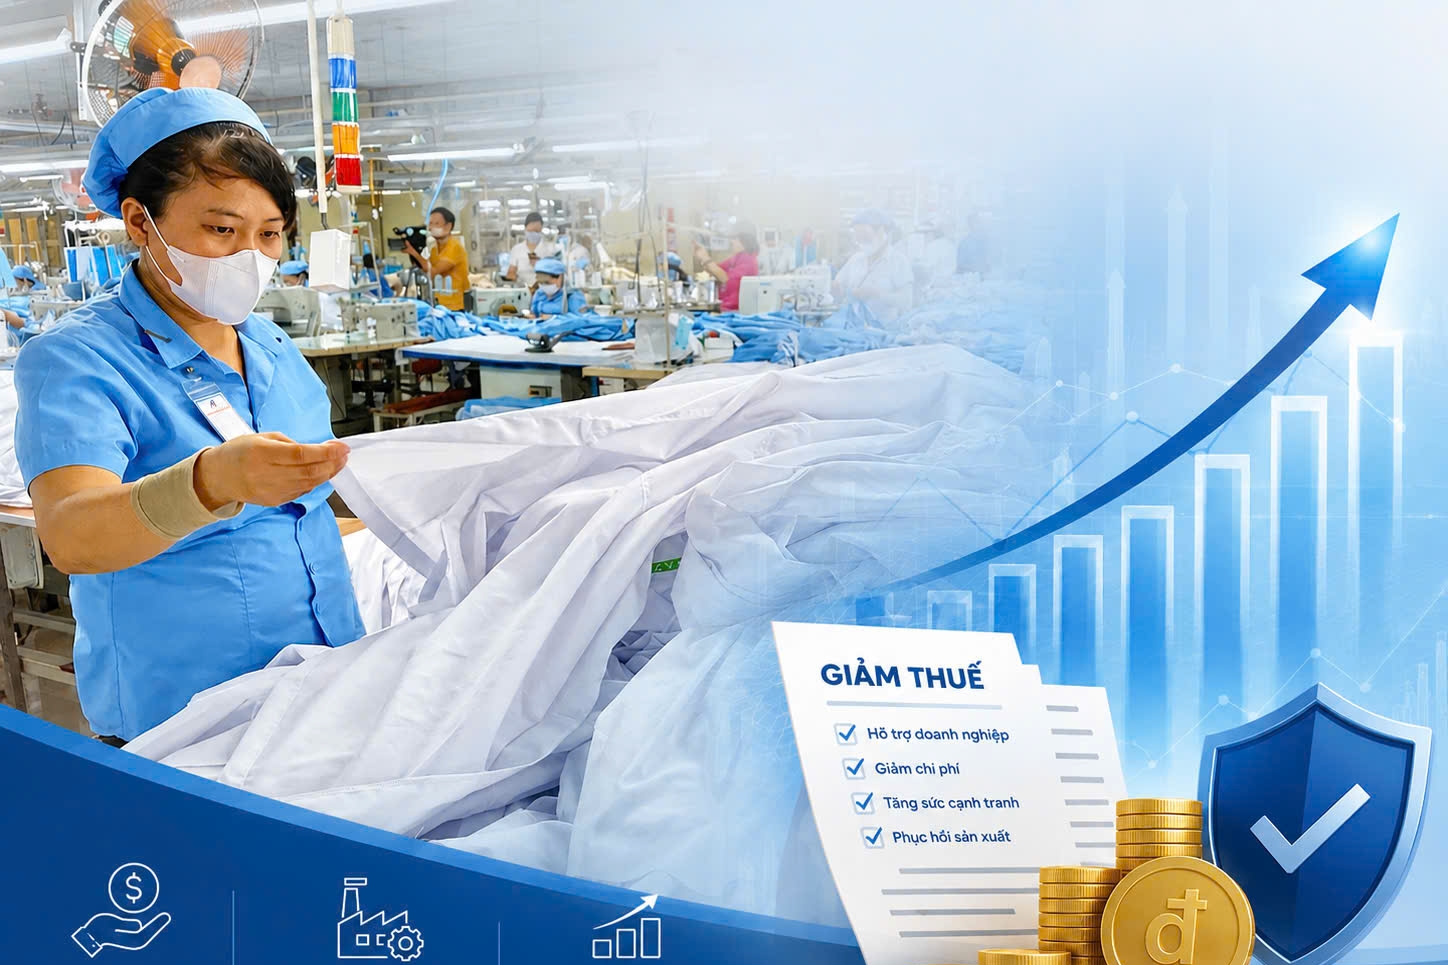
Theo PGS.TS. Lý Phương Duyên, Khoa Thuế và Hải quan (Học viện Tài chính), chính sách thuế không chỉ huy động nguồn thu mà còn góp phần mở rộng cơ sở thuế, nuôi dưỡng năng lực tạo nguồn thu và giảm chi phí tuân thủ.
 |
| PGS.TS. Lý Phương Duyên, Khoa Thuế và Hải quan (Học viện Tài chính). Ảnh: internet. |
Phóng viên: Trong nghiên cứu của mình, bà đề cập đến khung ba cơ chế của chính sách thuế trong huy động nguồn lực cho tăng trưởng. Bà có thể làm rõ cách tiếp cận này, đặc biệt trong bối cảnh khu vực kinh tế tư nhân ngày càng đóng vai trò quan trọng?
PGS.TS. Lý Phương Duyên: Khu vực kinh tế tư nhân vừa trực tiếp tạo ra sản lượng, việc làm, thu nhập và đầu tư, vừa tạo ra một phần quan trọng của cơ sở thuế. Theo định hướng đến năm 2030, khu vực này được kỳ vọng tăng trưởng 10-12%/năm, đóng góp 55-58% GDP và 35-40% tổng thu ngân sách nhà nước.
Vì vậy, cách thiết kế chính sách thuế đối với doanh nghiệp, hộ và cá nhân kinh doanh có tác động không chỉ đến số thu ngân sách mà còn đến quyết định đầu tư, mở rộng sản xuất, đổi mới và chính thức hóa hoạt động kinh doanh.
Theo tôi, chính sách thuế có thể được nhìn qua ba cơ chế.
Thứ nhất: Huy động nguồn thu. Đây là chức năng truyền thống của hệ thống thuế. Tuy nhiên, huy động nguồn thu không nhất thiết đồng nghĩa với tăng thuế suất. Một hệ thống thuế có thể tăng khả năng huy động nguồn thu thông qua mở rộng và bảo vệ cơ sở thuế, hạn chế thất thu, nâng cao tính tuân thủ và giảm khoảng cách giữa nghĩa vụ theo luật và số thu thực tế.
Thứ hai: Nuôi dưỡng cơ sở thuế thông qua hỗ trợ phát triển khu vực kinh tế tư nhân. Thuế tác động đến lợi tức và dòng tiền sau thuế của doanh nghiệp, từ đó có thể ảnh hưởng đến quyết định đầu tư, mở rộng sản xuất, đổi mới công nghệ và năng lực tạo thu nhập. Vì vậy, cần nhìn cả tác động của chính sách thuế đối với khả năng hình thành và mở rộng cơ sở thuế trong tương lai.
Thứ ba: Giảm chi phí của hệ thống thuế, bao gồm chi phí tuân thủ của người nộp thuế và chi phí quản lý của cơ quan Thuế. Đơn giản hóa thủ tục, tự động hóa, tích hợp dữ liệu và quản lý dựa trên rủi ro có thể giúp giải phóng nguồn lực đang bị sử dụng cho những chi phí không cần thiết.
Ba cơ chế này có quan hệ tương hỗ nhưng cũng tạo ra những đánh đổi. Ưu đãi thuế có thể tạo thêm nguồn lực cho đầu tư nhưng đồng thời làm giảm số thu ngân sách hiện tại; chính thức hóa hoạt động kinh doanh có thể tăng minh bạch và mở rộng cơ sở thuế nhưng cũng làm phát sinh chi phí tuân thủ; tăng cường kiểm soát có thể bảo vệ cơ sở thuế nhưng nếu không phân biệt theo mức độ rủi ro thì lại tạo thêm gánh nặng cho người nộp thuế.
Do đó, vấn đề là phối hợp các cơ chế này để đạt mục tiêu huy động và phân bổ nguồn lực cho tăng trưởng.
Phóng viên: Theo quan điểm của bà, việc đánh giá hiệu quả của các chính sách miễn, giảm, ưu đãi thuế không nên chỉ nhìn vào số thu ngân sách giảm đi, vậy đâu là tiêu chí để xác định một ưu đãi thuế thực sự góp phần tạo thêm động lực tăng trưởng và mở rộng cơ sở thuế?
PGS.TS. Lý Phương Duyên: Ưu đãi thuế có thể được sử dụng để khuyến khích nghiên cứu và phát triển, đổi mới hoặc đầu tư vào những lĩnh vực có tác động lan tỏa.
Tuy nhiên, thực hiện các hình thức ưu đãi thuế đồng nghĩa với việc giảm huy động nguồn thu cho ngân sách Nhà nước hay còn gọi là hình thức chi tiêu thuế.
Do đó, hiệu quả không thể đánh giá bằng số doanh nghiệp được hưởng hay số tiền thuế được giảm, mà phải dựa trên mức độ hoạt động kinh tế tăng thêm so với trường hợp không có ưu đãi.
OECD cũng đề xuất quản trị ưu đãi thuế theo toàn bộ vòng đời chính sách, từ xác định mục tiêu, thiết kế, triển khai đến giám sát và đánh giá. Theo đó, hiệu quả của ưu đãi cần được xem xét trên một số tiêu chí quan trọng.
Trước hết là tính bổ sung phản ánh mức độ mà ưu đãi thực sự tạo ra đầu tư, đổi mới hoặc hoạt động kinh tế tăng thêm so với trường hợp không có ưu đãi.
Chi phí tài khóa là phần thu ngân sách Nhà nước bị giảm do áp dụng miễn, giảm hoặc ưu đãi thuế cũng là một tiêu chí cần được tính đến.
Ngoài ra, cần đánh giá các thay đổi hành vi hoặc phân bổ nguồn lực không mong muốn do chính sách tạo ra, chẳng hạn doanh nghiệp điều chỉnh quy mô hoặc cơ cấu hoạt động chủ yếu để đáp ứng điều kiện hưởng ưu đãi.
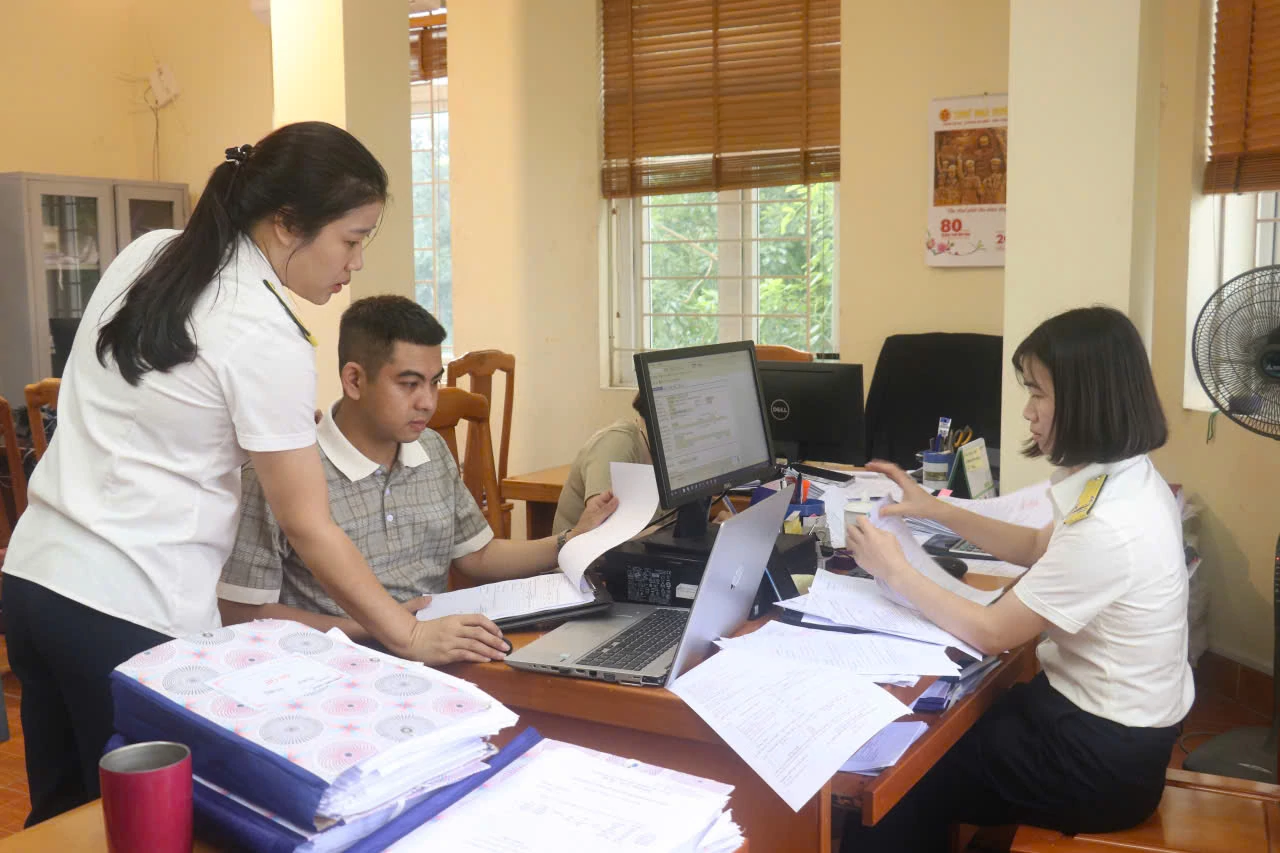 |
| Công chức Thuế cơ sở 8 tỉnh Phú Thọ tập trung cao độ, hỗ trợ tối đa để hộ, cá nhân kinh doanh thực hiện tốt pháp luật thuế. Ảnh: Văn Học. |
Cuối cùng các ưu đãi cần có cơ chế rà soát định kỳ và điều khoản kết thúc, nhằm bảo đảm chính sách được điều chỉnh hoặc chấm dứt khi không còn đạt mục tiêu hoặc chi phí vượt quá lợi ích.
Theo cách tiếp cận này, “nuôi dưỡng nguồn thu” cần gắn với quản lý chi tiêu thuế, tức đánh giá liệu phần nguồn thu ngân sách bị từ bỏ có tạo ra lợi ích kinh tế - xã hội tăng thêm đủ lớn trong trung và dài hạn hay không.
Phóng viên: Chính sách thuế hiện có sự phân hóa theo quy mô doanh nghiệp, vậy theo bà, việc áp dụng các ngưỡng doanh thu và mức thuế khác nhau có tác động ra sao đến động lực mở rộng quy mô của doanh nghiệp?
PGS.TS. Lý Phương Duyên: Đây là một trong những đánh đổi cần được tính đến khi thiết kế chính sách thuế.
Việc áp dụng các mức thuế suất thấp hơn đối với doanh nghiệp quy mô nhỏ giúp giảm gánh nặng tương đối cho nhóm này, nhất là trong giai đoạn khả năng tích lũy vốn còn hạn chế. Tuy nhiên, khi nghĩa vụ thuế thay đổi theo các ngưỡng doanh thu, chính sách có thể làm thay đổi lợi ích cận biên của việc vượt ngưỡng.
Về nguyên tắc, hệ thống thuế nên hạn chế tác động đến quyết định về hình thức và tăng trưởng của doanh nghiệp. Một số nghiên cứu quốc tế cũng cho thấy ưu đãi thuế dựa trên quy mô, nếu thiết kế không phù hợp, có thể tác động đến năng suất và tăng trưởng.
Tuy nhiên, đối với Việt Nam hiện chưa có đủ bằng chứng để khẳng định các ngưỡng doanh thu hiện hành đã tạo ra một “bẫy quy mô nhỏ”, tức doanh nghiệp cố tình duy trì doanh thu dưới ngưỡng để được hưởng mức thuế thấp hơn. Đây mới là một giả thuyết chính sách cần được kiểm chứng bằng dữ liệu thực tế.
Có thể sử dụng dữ liệu phân bố doanh thu quanh các ngưỡng để kiểm tra xem có hiện tượng tập trung bất thường hoặc những phản ứng hành vi khác hay không. Điều quan trọng là mục tiêu của chính sách hỗ trợ doanh nghiệp nhỏ phải là giúp doanh nghiệp có khả năng lớn lên, chứ không tạo động cơ duy trì quy mô nhỏ.
Theo hướng đó, cần tiếp tục nghiên cứu cách thiết kế nghĩa vụ thuế phù hợp hơn với quá trình phát triển của doanh nghiệp, thay vì chỉ nhìn vào quy mô tại một thời điểm.
Phóng viên: Trong quá trình mở rộng quản lý dựa trên doanh thu, hóa đơn và dữ liệu, việc chính thức hóa hoạt động kinh doanh cũng đặt ra yêu cầu về chi phí tuân thủ, nhất là đối với doanh nghiệp nhỏ và hộ kinh doanh. Theo bà, cần nhìn nhận vấn đề này như thế nào để vừa mở rộng cơ sở thuế, vừa kiểm soát, giảm thiểu chi phí tuân thủ cho người nộp thuế?
PGS.TS. Lý Phương Duyên: Mở rộng cơ sở thuế và chính thức hóa hoạt động kinh doanh là cần thiết để nâng cao tính minh bạch, công bằng và khả năng quản lý rủi ro.
Khi chấm dứt phương pháp thuế khoán và mở rộng quản lý dựa trên doanh thu, hóa đơn và dữ liệu, yêu cầu về ghi chép, hóa đơn, kê khai và công nghệ có thể làm phát sinh chi phí chuyển đổi đối với các chủ thể nhỏ. Mở rộng cơ sở thuế phải đi cùng nguyên tắc tương xứng: nghĩa vụ và mức độ phức tạp cần phù hợp với quy mô, đặc điểm giao dịch và mức độ rủi ro của người nộp thuế.
Vì vậy, đơn giản hóa thủ tục, tự động hóa, tích hợp dữ liệu và quản lý dựa trên rủi ro cần được xem là những công cụ xuyên suốt của hệ thống thuế.
Khi được triển khai tốt, quản lý dựa trên rủi ro có thể giúp cơ quan thuế tập trung nguồn lực vào nhóm có rủi ro cao, đồng thời giảm kiểm tra và chi phí đối với người nộp thuế tuân thủ tốt.
Phóng viên: Xin cảm ơn bà!