Từ miễn, giảm thuế, gia hạn thời gian nộp thuế, tiền thuê đất đến hỗ trợ nền tảng số, kế toán… hàng loạt chính sách đã và đang được triển khai nhằm giảm chi phí, tạo thêm dư địa tài chính cho hộ, cá nhân kinh doanh và doanh nghiệp. Việc ngày 24/8, Quốc hội thông qua Nghị quyết giảm 30% thuế tiếp tục bổ sung một giải pháp trực tiếp, kịp thời, hướng tới không chỉ hỗ trợ trước mắt mà còn tạo điều kiện để khu vực kinh doanh tích lũy, tái đầu tư và nuôi dưỡng nguồn thu.
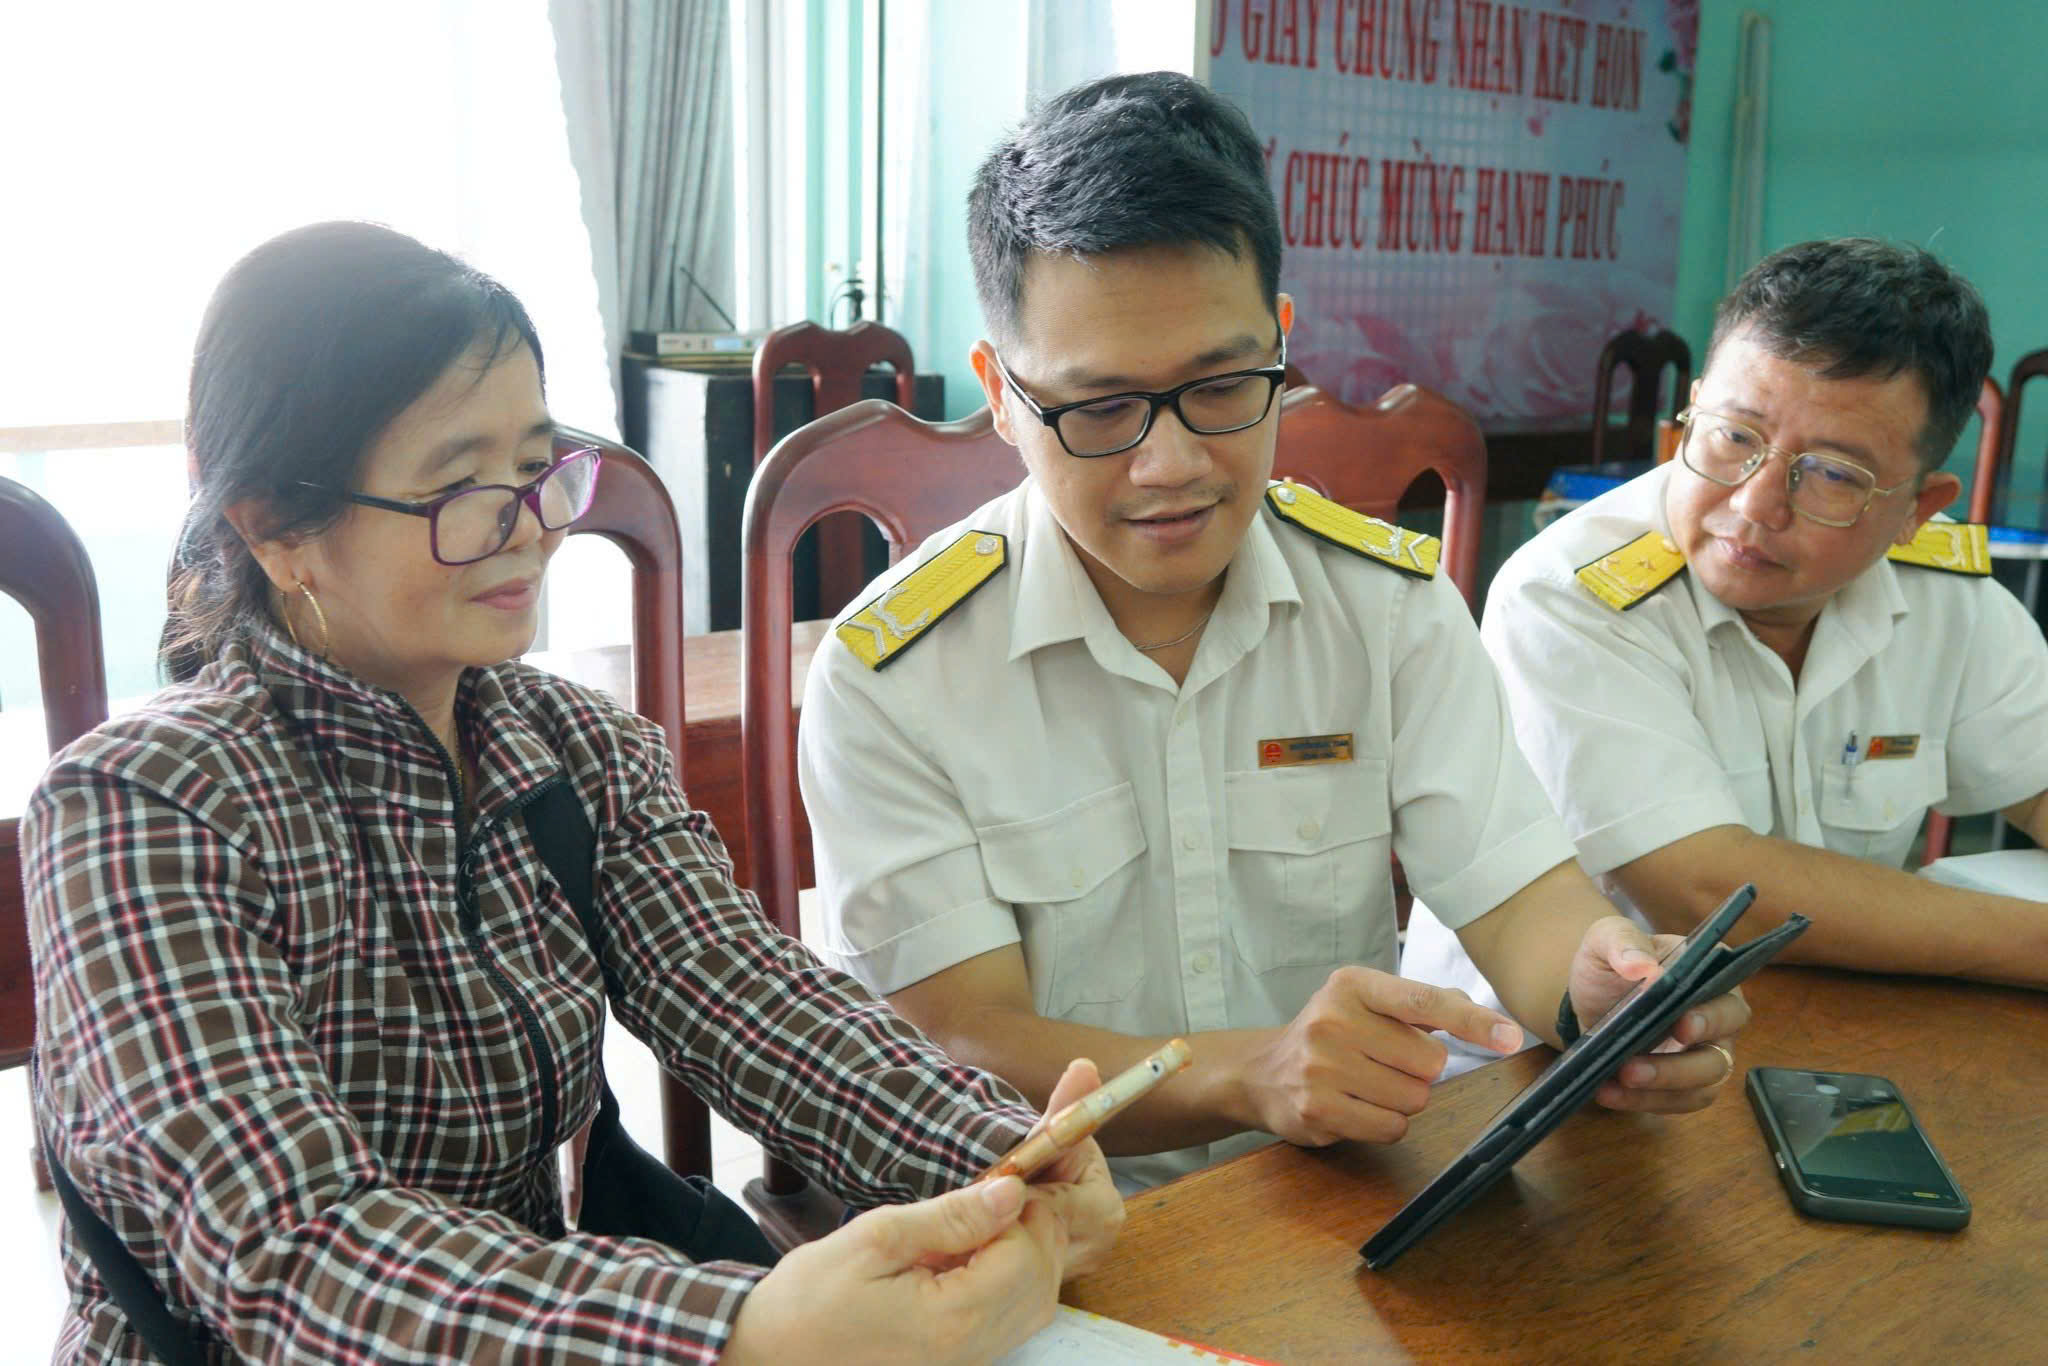 |
| Công chức Thuế cơ sở 1 tỉnh Gia Lai hướng dẫn người nộp thuế cài đặt eTax Mobilie. Ảnh: Thuế cơ sở 1 tỉnh Gia Lai. |
Liên tục mở thêm dư địa cho hộ kinh doanh, doanh nghiệp
Quốc hội đã thông qua Nghị quyết giảm 30% số thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) phải nộp trong kỳ tính thuế năm 2026 và 2027 đối với cá nhân, hộ kinh doanh, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng ngày 24/8 không phải một giải pháp hỗ trợ đứng riêng lẻ.
Đặt trong tổng thể chính sách tài chính thời gian qua, chính sách giảm thuế là bước tiếp theo trong quá trình sử dụng nhiều công cụ về thuế, phí, lệ phí và các chính sách tài chính khác để giảm áp lực chi phí, hỗ trợ dòng tiền và tạo điều kiện cho khu vực sản xuất, kinh doanh duy trì, phát triển.
Theo Bộ Tài chính, thực tế thời gian qua hàng loạt chính sách hỗ trợ về thuế phí đã được ban hành nhằm tháo gỡ khó khăn cho hộ, cá nhân kinh doanh và doanh nghiệp. Đối với hộ, cá nhân kinh doanh thực hiện nộp thuế TNCN theo Luật thuế TNCN số 109/2025/QH15, thuế giá trị gia tăng (GTGT) theo Luật thuế GTGT số 48/2024/QH15 và tiền thuê đất nếu có theo quy định.
Đáng chú ý, hộ, cá nhân kinh doanh có doanh thu năm đến 1 tỷ đồng không phải nộp thuế TNCN, không phải nộp thuế GTGT theo Luật số 09/2026/QH16 và Nghị định số 141/2026/NĐ-CP.
Không chỉ vậy, hộ, cá nhân kinh doanh còn được hưởng chính sách gia hạn thời hạn nộp thuế theo quy định tại Nghị định số 245/2026/NĐ-CP. Thời gian gia hạn nộp thuế GTGT tối đa 5 tháng; gia hạn thời gian tạm nộp thuế TNCN tối đa 5 tháng. Đối với 50% số tiền thuê đất phát sinh phải nộp trong năm 2026, thời gian gia hạn tối đa 5 tháng.
Một hỗ trợ khác ít được nhắc đến nhưng lại có ý nghĩa trực tiếp với chi phí tuân thủ là việc hộ, cá nhân kinh doanh, doanh nghiệp nhỏ, siêu nhỏ được Nhà nước hỗ trợ cung cấp miễn phí các nền tảng số, phần mềm kế toán dùng chung theo Nghị định số 20/2026/NĐ-CP. Đồng thời, nhóm đối tượng người nộp thuế này còn được áp dụng chế độ kế toán đơn giản, chỉ sử dụng tối đa 4 loại sổ kế toán theo Thông tư số 152/2025/TT-BTC của Bộ Tài chính.
Trong khi đó, với các doanh nghiệp siêu nhỏ, hệ thống hỗ trợ cũng được thiết kế theo nhiều lớp. Doanh nghiệp có tổng doanh thu năm đến 1 tỷ đồng được miễn thuế TNDN theo Luật số 09/2026/QH16 và Nghị định số 141/2026/NĐ-CP.
Doanh nghiệp có tổng doanh thu năm không quá 50 tỷ đồng, thành lập mới từ hộ kinh doanh, được miễn thuế TNDN trong 2 năm liên tục kể từ khi có thu nhập chịu thuế theo Luật thuế TNDN số 67/2025/QH15.
Doanh nghiệp nhỏ và vừa được miễn thuế TNDN trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu theo Nghị quyết số 198/2025/QH15.
Về dòng tiền, doanh nghiệp cũng được gia hạn thời gian nộp thuế theo Nghị định số 245/2026/NĐ-CP. Thời gian gia hạn nộp thuế GTGT tối đa 5 tháng; thời gian tạm nộp thuế TNDN của quý II/2026 được gia hạn 3 tháng và quý III/2026 được gia hạn 2 tháng. Đồng thời, 50% số tiền thuê đất phát sinh phải nộp trong năm 2026 được gia hạn tối đa 5 tháng.
Theo Bộ Tài chính, tổng số tiền thuế và tiền thuê đất của hộ, cá nhân kinh doanh và doanh nghiệp được gia hạn theo Nghị định số 245/2026/NĐ-CP dự kiến khoảng 125.000 tỷ đồng.
Ở phạm vi rộng hơn, thời gian qua Bộ Tài chính đã ban hành và tham mưu, trình cấp có thẩm quyền ban hành nhiều chính sách hỗ trợ người dân và doanh nghiệp như giảm thuế GTGT đối với hầu hết các mặt hàng; giảm thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn; các giải pháp về thuế bảo vệ môi trường, thuế GTGT, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay; miễn thuế sử dụng đất phi nông nghiệp và miễn, giảm hơn 40 loại phí và lệ phí.
Đặc biệt, chính sách giảm thuế GTGT từ 10% xuống 8% đối với hầu hết các mặt hàng được Bộ Tài chính đánh giá đã góp phần kích cầu tiêu dùng, tăng sức mua hàng hóa, dịch vụ và tối ưu hóa chi phí sản xuất, kinh doanh.
Chính sách giảm 2% thuế GTGT có hiệu lực đến hết năm 2026, qua đó tiếp tục hỗ trợ trực tiếp các đối tượng trong giai đoạn hiện nay, giữ lại nguồn lợi nhuận để tái đầu tư, mở rộng sản xuất và gia tăng thu nhập khả dụng.
Như vậy, nhìn tổng thể, các chính sách hỗ trợ thuế phí này không cùng tác động theo một cách. Có chính sách làm giảm trực tiếp nghĩa vụ thuế, nhưng có chính sách miễn thuế theo quy mô hoặc thời điểm thành lập, thậm chí có chính sách giãn thời gian thực hiện nghĩa vụ tài chính để giảm áp lực dòng tiền, hay giảm chi phí tuân thủ và hỗ trợ chuyển đổi số, kế toán.
Điểm chung là cùng tạo thêm dư địa tài chính cho người kinh doanh và doanh nghiệp. Trong bối cảnh khả năng tích lũy của khu vực kinh doanh quy mô nhỏ còn hạn chế, việc giảm chi phí hoặc giãn nghĩa vụ tài chính có thể tạo thêm khoảng trống để duy trì hoạt động, xử lý dòng tiền và chuẩn bị nguồn lực cho đầu tư.
Những chính sách được ban hành kịp thời thể hiện nỗ lực của Bộ Tài chính, Chính phủ trong việc đồng hành cùng cộng đồng doanh nghiệp và hộ, cá nhân kinh doanh, nhất là trong bối cảnh hộ, cá nhân kinh doanh vừa chuyển đổi sang phương thức quản lý thuế mới từ khoán sang kê khai.
Chính sách tài khóa hướng tới tăng trưởng dài hạn
Tính kịp thời của chính sách vì thế cần được nhìn ở cả quá trình từ nhận diện khó khăn, xây dựng giải pháp đến tổ chức thực hiện.
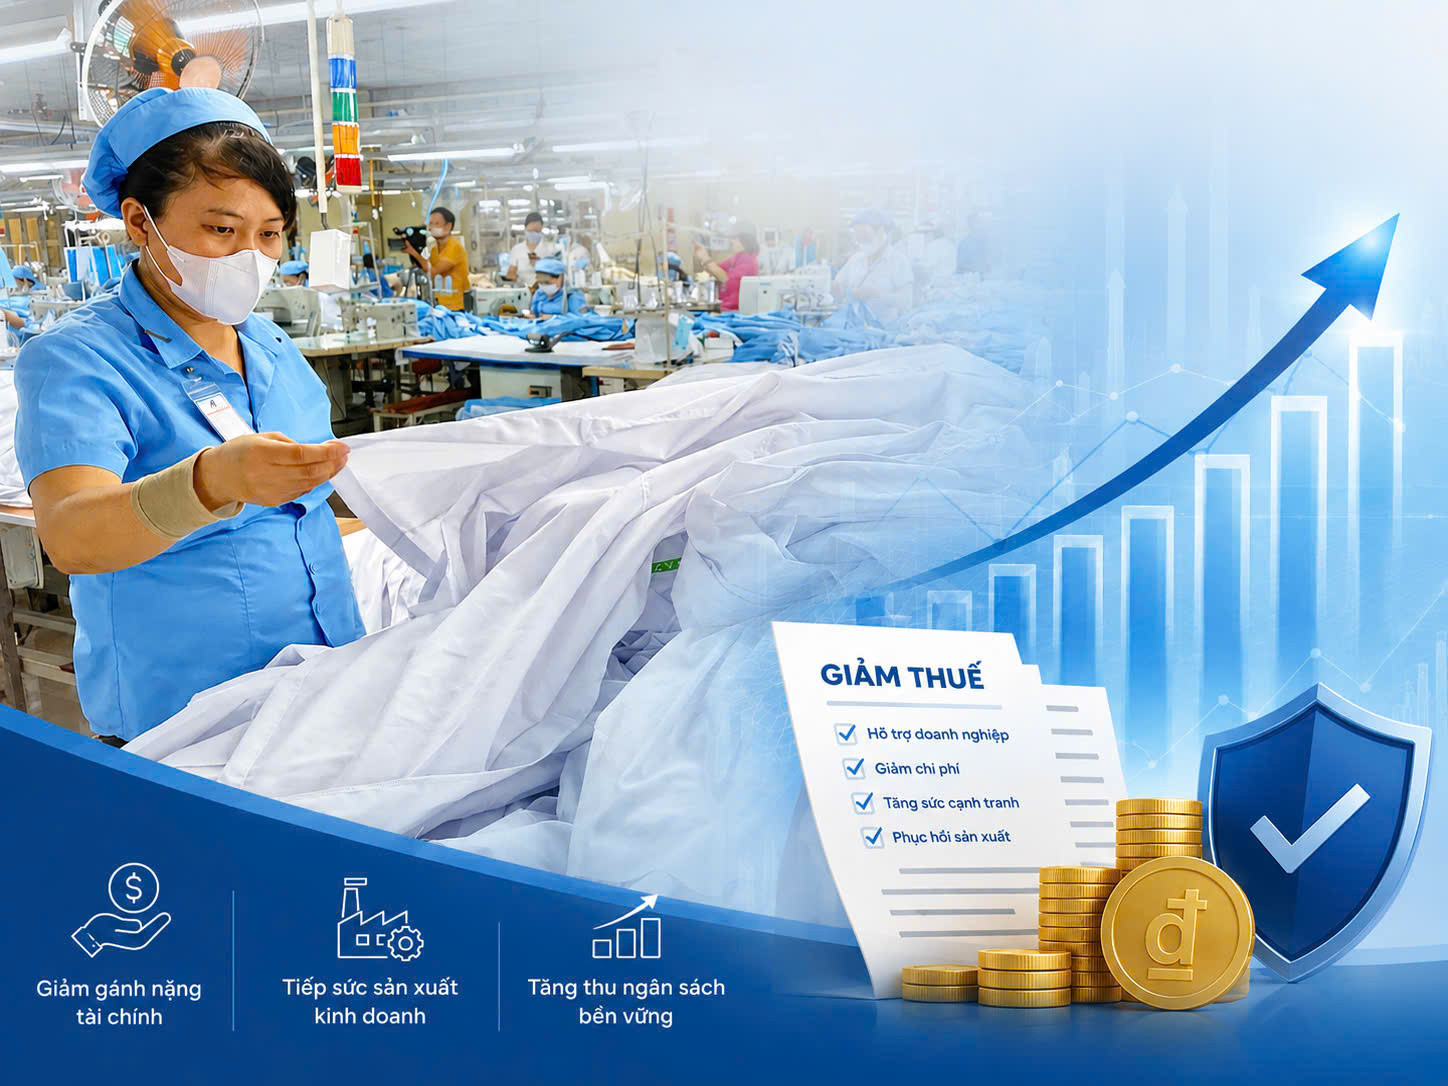 |
| Chính sách giảm 30% thuế thu nhập là một trong những giải pháp tài khóa quan trọng, hỗ trợ doanh nghiệp, hộ cá nhân kinh doanh vượt qua khó khăn hiện nay. Ảnh: Hương Quỳnh, hỗ trợ bởi AI. |
Với cộng đồng doanh nghiệp và hộ kinh doanh, một chính sách hỗ trợ chỉ thực sự có ý nghĩa khi đến đúng thời điểm, đúng đối tượng và tạo ra nguồn lực đủ để họ duy trì, phục hồi hoặc mở rộng hoạt động.
Chia sẻ trước Quốc hội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, chính sách giảm 30% thuế nhằm cụ thể hóa các chủ trương, định hướng của Đảng, gắn với mục tiêu tăng trưởng 2 con số giai đoạn 2026-2030.
Dự kiến chính sách làm giảm thu ngân sách khoảng 3.191 tỷ đồng trong năm 2026 và khoảng 3.510 tỷ đồng trong năm 2027. Trước mắt đây là khoản giảm thu, nhưng về dài hạn sẽ có lợi cho ngân sách khi các hộ kinh doanh, doanh nghiệp phát triển. Quan trọng hơn đây là nguồn lực được giữ lại để hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp tái đầu tư mở rộng sản xuất tăng thu nhập khả dụng.
Trong khi đó, theo ông Nguyễn Công Long, đại diện Ủy ban Pháp luật và Tư pháp của Quốc hội, việc Quốc hội thông qua nghị quyết giảm thuế thể hiện sự đổi mới trong công tác lập pháp, khi chính sách được phản ứng nhanh và kịp thời trước những khó khăn, bất lợi trong sản xuất, kinh doanh cũng như đời sống của người dân. Đồng thời, chính sách này sẽ tạo một “cú hích” cho môi trường đầu tư, kinh doanh, đặc biệt trong bối cảnh các doanh nghiệp nhỏ và siêu nhỏ còn gặp nhiều khó khăn.
Trong bối cảnh Chính phủ đặt mục tiêu tăng trưởng kinh tế 2 con số, chính sách tài khóa tiếp tục giữ vai trò là một trong những trụ cột của điều hành kinh tế vĩ mô.
Ở góc độ khác, ông Nguyễn Văn Đừng, Chủ tịch Hiệp hội Doanh nghiệp Công nghiệp vừa và nhỏ Việt Nam cho biết, các doanh nghiệp công nghiệp vừa và nhỏ đang chịu sức ép đồng thời từ thị trường, dòng tiền và yêu cầu nâng cấp năng lực sản xuất. Vì vậy, doanh nghiệp cần thêm dư địa về tài chính, thị trường và năng lực sản xuất.
Đối với doanh nghiệp công nghiệp, phần nguồn lực được giữ lại từ giảm thuế có thể bổ sung vốn lưu động, duy trì sản xuất, đầu tư máy móc, thiết bị, đổi mới công nghệ, hoặc đào tạo nhân lực. Nếu được sử dụng đúng hướng, đây có thể trở thành nguồn tích lũy cho một chu kỳ đầu tư mới.
Nhiều ý kiến của các chuyên gia thuế cũng cho rằng, giá trị của chính sách tài khóa hiện nay không chỉ được đo bằng quy mô hỗ trợ về thuế, phí, mà còn ở khả năng giảm chi phí cho doanh nghiệp, cải thiện môi trường kinh doanh và tạo động lực cho tăng trưởng kinh tế.
Theo ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, việc thực hiện các gói hỗ trợ cũng đòi hỏi phải tính toán hài hòa giữa mục tiêu hỗ trợ tăng trưởng và bảo đảm an toàn ngân sách. Vì vậy, các chính sách hiện nay chủ yếu được thiết kế có trọng tâm, đúng đối tượng để vừa hỗ trợ doanh nghiệp, vừa nuôi dưỡng nguồn thu lâu dài.
Nhìn từ tổng thể, chính sách giảm 30% vì thế không phải một quyết định tách rời, mà là một bước bổ sung vào chuỗi chính sách tài chính đang được triển khai theo nhiều hướng. Từ giảm thuế, miễn thuế, gia hạn thuế và tiền thuê đất đến giảm phí, lệ phí, hỗ trợ nền tảng số và kế toán, các chính sách đang từng bước giảm chi phí và mở thêm dư địa cho khu vực kinh doanh.
Qua đó, vai trò của chính sách tài khóa không chỉ thể hiện ở quy mô hỗ trợ, mà còn ở khả năng phản ứng kịp thời, sát thực tiễn để tháo gỡ khó khăn và tạo dư địa cho khu vực kinh doanh.