Dự thảo sửa đổi Nghị định số 14/2018/NĐ-CP của Chính phủ quy định chi tiết về hoạt động thương mại biên giới (gọi tắt dự thảo) tập trung tháo gỡ vướng mắc về thuế, phí, thủ tục hải quan và thẩm quyền quản lý. Việc đồng bộ các quy định pháp luật được kỳ vọng hạn chế chồng chéo, tạo thuận lợi cho hoạt động giao thương và xuất nhập khẩu qua biên giới.
 |
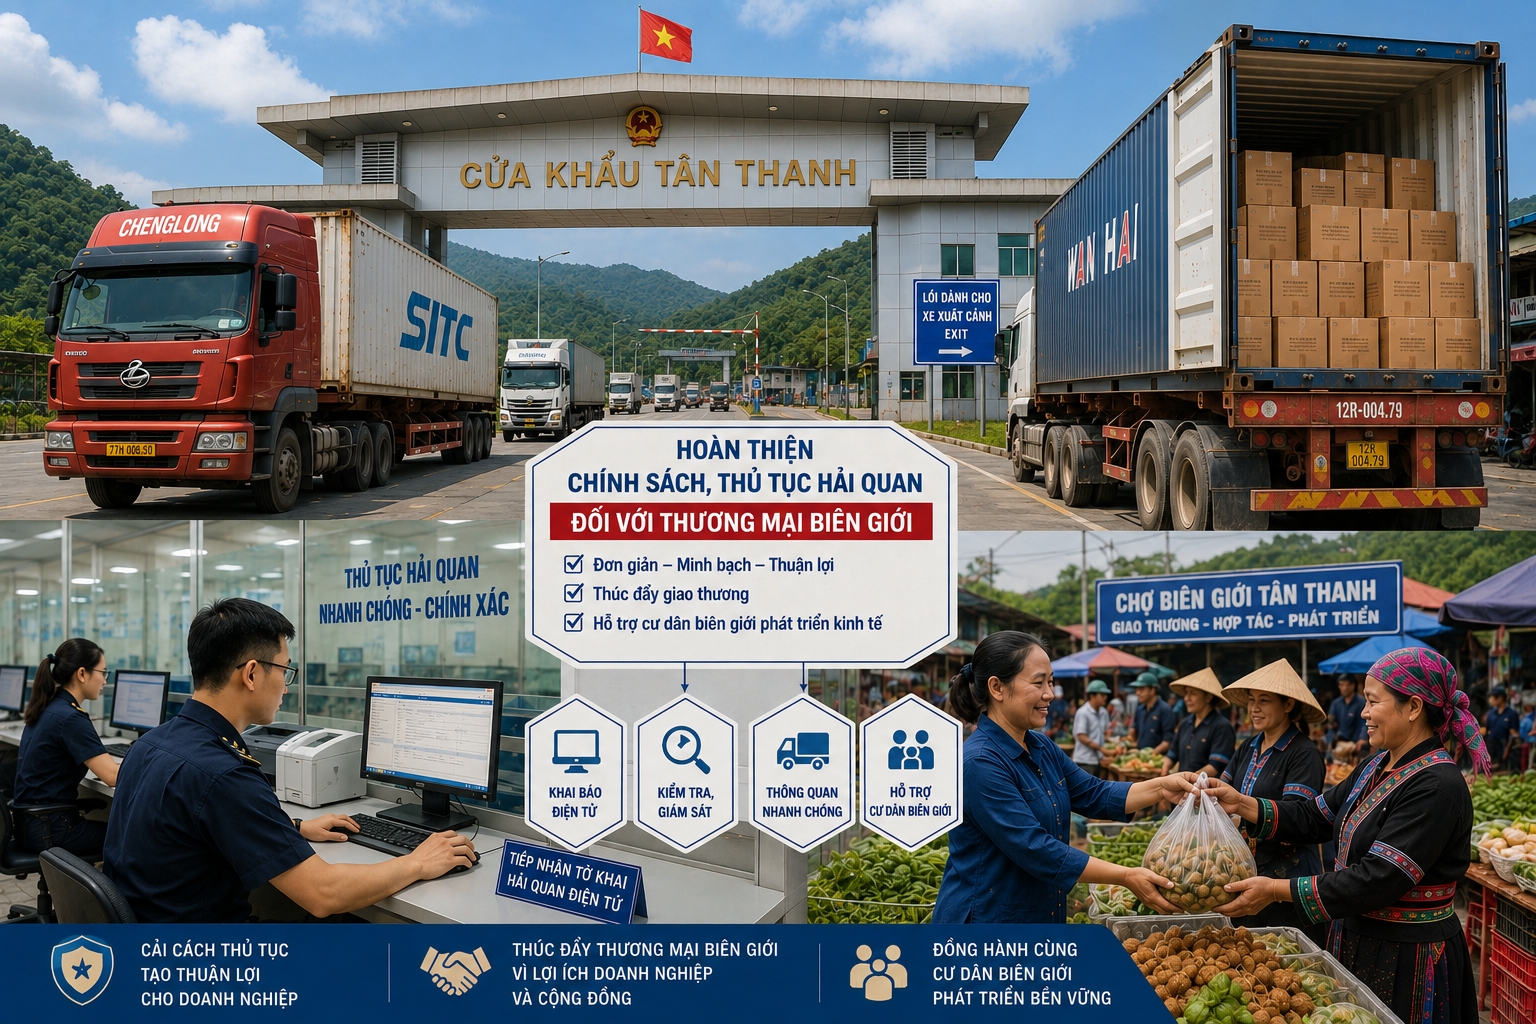
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Gỡ điểm nghẽn từ thuế, phí đến thủ tục hải quan
Theo bản tổng hợp ý kiến, tiếp thu, giải trình, Bộ Công Thương cho biết đã nhận 30 ý kiến góp ý đối với dự thảo. Các nội dung tập trung vào quy định thuế, phí tại chợ biên giới, thủ tục đối với phương tiện vận tải và yêu cầu thống nhất với pháp luật chuyên ngành.
Một trong những vấn đề được tỉnh Cao Bằng đề xuất là sửa đổi quy định về thuế, phí, lệ phí tại chợ biên giới. Theo địa phương, Điều 20 Nghị định số 14/2018/NĐ-CP vẫn liệt kê lệ phí môn bài, trong khi khoản 7 Điều 10 Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội quy định chấm dứt việc thu, nộp khoản lệ phí này từ ngày 1/1/2026.
Tỉnh Cao Bằng kiến nghị quy định theo hướng khái quát, yêu cầu thương nhân, tổ chức, hộ kinh doanh và cá nhân kinh doanh tại chợ biên giới thực hiện nghĩa vụ thuế, phí, lệ phí theo quy định pháp luật. Cách tiếp cận này giúp hạn chế nguy cơ quy định chuyên ngành không còn phù hợp khi chính sách tài chính thay đổi.
Giải trình nội dung trên, Bộ Công Thương cho biết, cơ quan này đang xây dựng nghị định thay thế Nghị định số 60/2024/NĐ-CP về phát triển và quản lý chợ. Dự thảo mới dự kiến quy định cụ thể điều kiện, trình tự, thủ tục thiết lập, quản lý và hoạt động kinh doanh tại chợ biên giới, đồng thời bãi bỏ Chương IV về chợ biên giới của Nghị định số 14/2018/NĐ-CP. Vì vậy, vấn đề nghĩa vụ tài chính tại chợ biên giới sẽ được xem xét trong tổng thể quá trình hoàn thiện các quy định liên quan.
Đối với phương tiện vận tải qua biên giới để giao nhận hàng hóa, tỉnh An Giang và tỉnh Đồng Tháp đề nghị bổ sung quy định tại khoản 3 Điều 21 Nghị định số 14/2018/NĐ-CP, áp dụng với phương tiện của Việt Nam đi qua cửa khẩu, lối mở để giao nhận hàng tại chợ biên giới nước có chung đường biên giới. Các địa phương cũng đề xuất giới hạn thời gian phương tiện xuất cảnh để giao nhận hàng hóa không quá 72 giờ, tùy tình hình thực tế.
Tuy nhiên, theo cơ quan soạn thảo, thủ tục xuất cảnh, nhập cảnh đối với phương tiện vận tải, bao gồm khai báo hải quan, thuộc phạm vi điều chỉnh của pháp luật hải quan và các quy định liên quan. Việc bổ sung cơ chế miễn khai tờ khai hải quan có thể dẫn đến chồng chéo với pháp luật chuyên ngành.
Đối với đề xuất giới hạn thời gian 72 giờ, cơ quan soạn thảo lập luận rằng, quy định cần phù hợp với pháp luật chuyên ngành, điều ước quốc tế và thỏa thuận quốc tế về vận tải qua biên giới. Do đó, dự thảo giữ nguyên khoản 3 Điều 21 Nghị định số 14/2018/NĐ-CP, được sửa đổi, bổ sung tại khoản 5 Điều 1 Nghị định số 122/2024/NĐ-CP.
Ở chiều ngược lại, Bộ Tài chính đề nghị sửa đổi khoản 4 Điều 22 về quản lý phương tiện vận tải của nước có chung biên giới. Theo Bộ Tài chính, quy định hiện hành cho phép một số phương tiện vào khu vực cửa khẩu, lối mở để giao nhận hàng hóa rồi quay về trong ngày mà không phải kê khai tờ khai hải quan và nộp hồ sơ phương tiện vận tải.
Tuy nhiên, đối chiếu với các hiệp định vận tải đường bộ giữa Việt Nam với Trung Quốc, Lào và Campuchia, Luật Hải quan sửa đổi và Nghị định số 167/2025/NĐ-CP, Bộ Tài chính cho rằng phương tiện vận tải cơ giới chở hàng hóa, hành khách qua biên giới phải thực hiện thủ tục hải quan xuất cảnh, nhập cảnh theo quy định.
Trên cơ sở đó, Bộ Tài chính đề xuất quy định việc quản lý phương tiện của nước có chung biên giới vào cửa khẩu, lối mở giao nhận hàng hóa rồi quay về trong ngày, cũng như phương tiện của tổ chức, cá nhân ở khu vực biên giới thường xuyên qua lại biên giới, thực hiện theo pháp luật hiện hành. Tiếp thu đề xuất của Bộ Tài chính, cơ quan soạn thảo đã bổ sung nội dung, sửa đổi vào khoản 4 Điều 22 dự thảo.
Việc rà soát các quy định trên nhằm bảo đảm thống nhất giữa chính sách thương mại biên giới với pháp luật hải quan và các thỏa thuận vận tải quốc tế. Đối với doanh nghiệp, xác định đúng thủ tục áp dụng cho từng loại phương tiện và hoạt động giao nhận sẽ giúp chủ động chuẩn bị hồ sơ, tổ chức vận chuyển, hạn chế phát sinh vướng mắc trong quá trình xuất nhập khẩu.
Làm rõ thẩm quyền, thống nhất quản lý thương mại biên giới
Phân định rõ thẩm quyền và trách nhiệm của các cơ quan quản lý là một trong những nội dung được chú trọng khi sửa đổi Nghị định số 14/2018/NĐ-CP, nhằm bảo đảm thống nhất với pháp luật hiện hành và phù hợp thực tiễn tổ chức hoạt động thương mại biên giới.
Tham gia ý kiến, Bộ Khoa học và Công nghệ đề nghị cơ quan soạn thảo làm rõ mối quan hệ giữa thẩm quyền của Thủ tướng Chính phủ và UBND cấp tỉnh nơi có biên giới theo Điều 54 Luật Quản lý ngoại thương. Theo đó, cơ chế báo cáo Thủ tướng Chính phủ cần xác định cụ thể phạm vi, điều kiện áp dụng, tránh chồng chéo hoặc phát sinh cách hiểu khác nhau về thẩm quyền.
Giải trình vấn đề này, cơ quan soạn thảo cho biết, cơ chế tại khoản 3 Điều 6 Nghị định số 14/2018/NĐ-CP áp dụng đối với những địa điểm không phải cửa khẩu phụ, lối mở biên giới, nhằm xử lý các trường hợp đặc thù phát sinh trong thực tế. Dự thảo tiếp tục kế thừa quy định UBND cấp tỉnh nơi có biên giới chủ trì, phối hợp với các cơ quan liên quan báo cáo Thủ tướng Chính phủ xem xét, cho phép.
Chung quan điểm, tỉnh Gia Lai đề nghị cơ quan soạn thảo làm rõ cơ quan đầu mối tham mưu, thành phần hồ sơ, trình tự phối hợp với các bộ, ngành, cùng yêu cầu về lực lượng kiểm tra, kiểm soát chuyên ngành và cơ sở hạ tầng kỹ thuật. Tuy nhiên, theo cơ quan soạn thảo, các nội dung này phụ thuộc vào điều kiện thực tế của từng địa phương và được thực hiện theo pháp luật chuyên ngành. Vì vậy, dự thảo không quy định chi tiết toàn bộ quy trình, nhằm bảo đảm tính linh hoạt khi triển khai.
Về thuật ngữ pháp lý, VCCI đề nghị thống nhất cách gọi cơ quan có thẩm quyền trong toàn bộ nghị định. Việc sử dụng đồng thời các cụm từ “UBND tỉnh biên giới” và “UBND cấp tỉnh” có thể gây thiếu nhất quán, chưa bao quát các thành phố trực thuộc trung ương có đường biên giới đất liền.
Tiếp thu ý kiến này, cơ quan soạn thảo đã chỉnh lý theo hướng thống nhất sử dụng cụm từ “UBND cấp tỉnh nơi có biên giới”, phù hợp với Luật Quản lý ngoại thương và mô hình chính quyền địa phương hai cấp. Việc chuẩn hóa thuật ngữ góp phần xác định rõ thẩm quyền, hạn chế cách hiểu khác nhau và tạo thuận lợi cho quá trình tổ chức thực hiện.
Từ các ý kiến tham gia và nội dung giải trình của cơ quan soạn thảo, có thể thấy việc sửa đổi Nghị định số 14/2018/NĐ-CP tập trung vào 3 yêu cầu chính: cập nhật quy định cho phù hợp với chính sách hiện hành, thống nhất với pháp luật chuyên ngành và phân định rõ thẩm quyền quản lý.
Đối với doanh nghiệp, những thay đổi này liên quan trực tiếp đến việc lựa chọn địa điểm giao nhận, xác định thủ tục đối với phương tiện vận tải và thực hiện nghĩa vụ tài chính. Trong khi chờ quy định sửa đổi được ban hành chính thức, doanh nghiệp cần tiếp tục tuân thủ pháp luật hiện hành, rà soát hồ sơ xuất nhập khẩu, xác định đúng mã hàng, chính sách mặt hàng và nghĩa vụ thuế, phí, lệ phí. Với hàng hóa thuộc diện kiểm dịch, kiểm tra chất lượng hoặc an toàn thực phẩm, việc chuẩn bị đầy đủ hồ sơ theo quy định cũng là yêu cầu cần thiết.
Đối với hoạt động giao nhận tại cửa khẩu, lối mở và các địa điểm đặc thù, doanh nghiệp cần xác minh phạm vi được phép hoạt động, thực hiện đúng thủ tục đối với phương tiện vận tải và chủ động trao đổi với cơ quan hải quan, cơ quan chuyên ngành trước khi tổ chức vận chuyển.
Về lâu dài, hoàn thiện khung pháp lý thương mại biên giới cần gắn với yêu cầu đồng bộ giữa thẩm quyền quản lý, địa điểm giao thương, thủ tục hải quan và nghĩa vụ tài chính. Việc làm rõ trách nhiệm của từng cơ quan, thống nhất cách áp dụng quy định sẽ góp phần hạn chế vướng mắc trong thực thi, đồng thời giúp doanh nghiệp chủ động hơn khi tổ chức hoạt động xuất nhập khẩu qua biên giới.