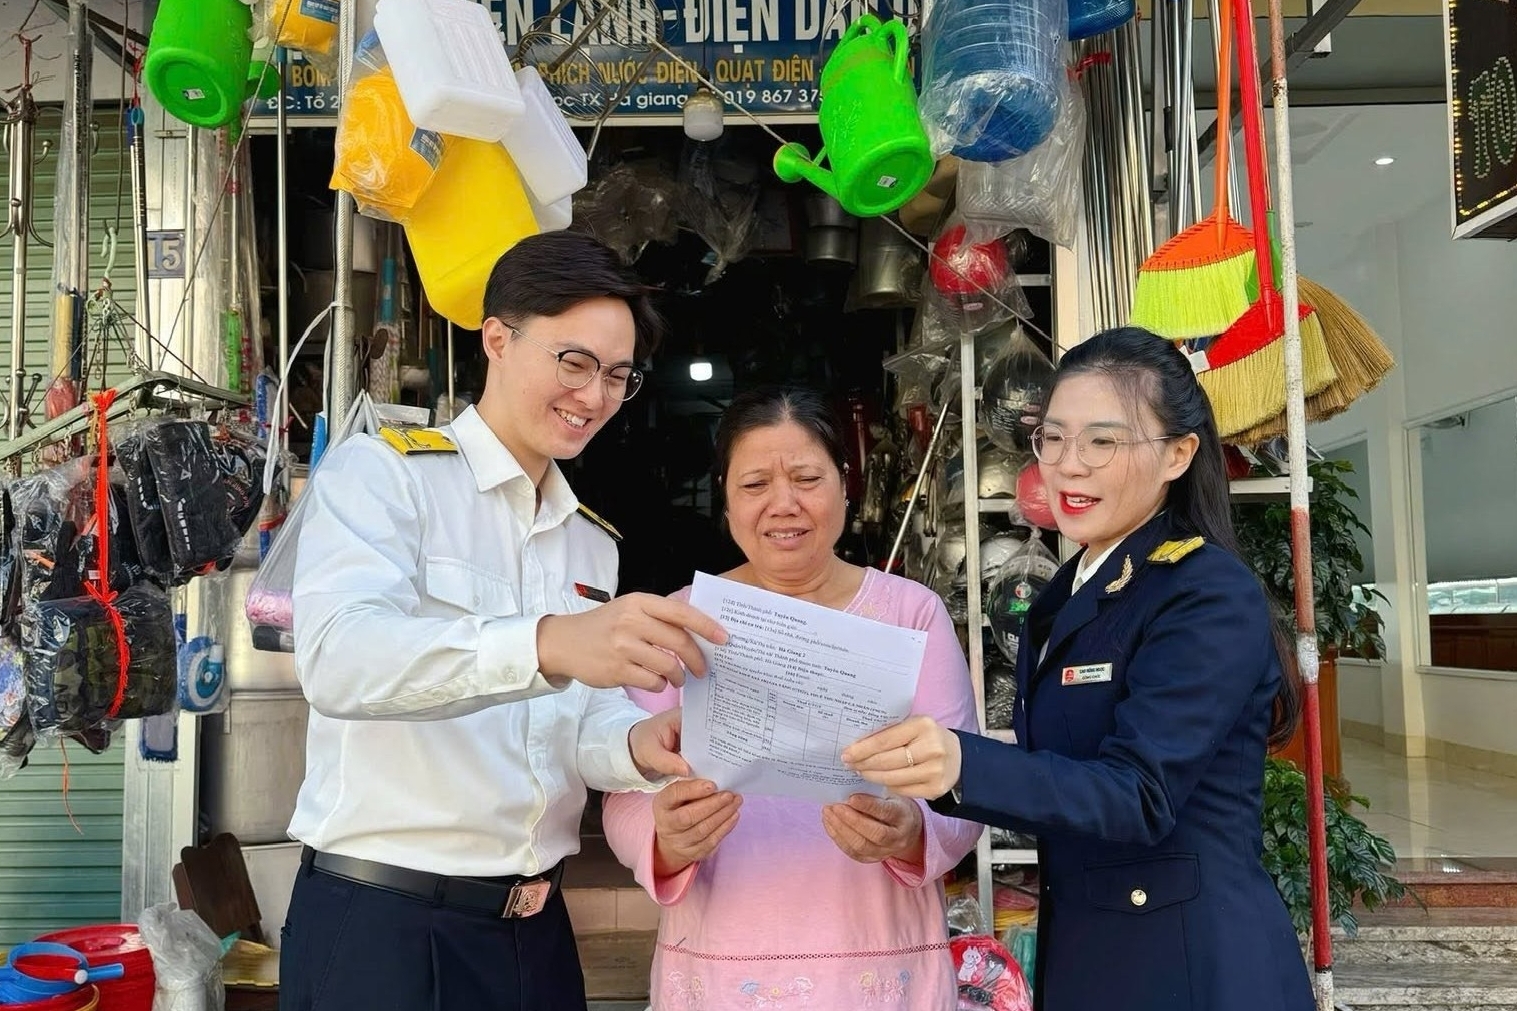
Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” chỉ có thể tạo ra giá trị bền vững khi kết quả xử lý hồ sơ tồn đọng được chuyển hóa thành nền tảng dữ liệu thuế chính xác, thống nhất và thường xuyên cập nhật. Trao đổi với phóng viên, Luật sư Nguyễn Văn Tuấn cho rằng, hiệu quả của chiến dịch cần được đo bằng mức độ giảm thời gian, chi phí tuân thủ cho người nộp thuế, đồng thời nâng cao khả năng nhận diện sớm rủi ro, phòng ngừa gian lận và bảo đảm môi trường kinh doanh minh bạch.
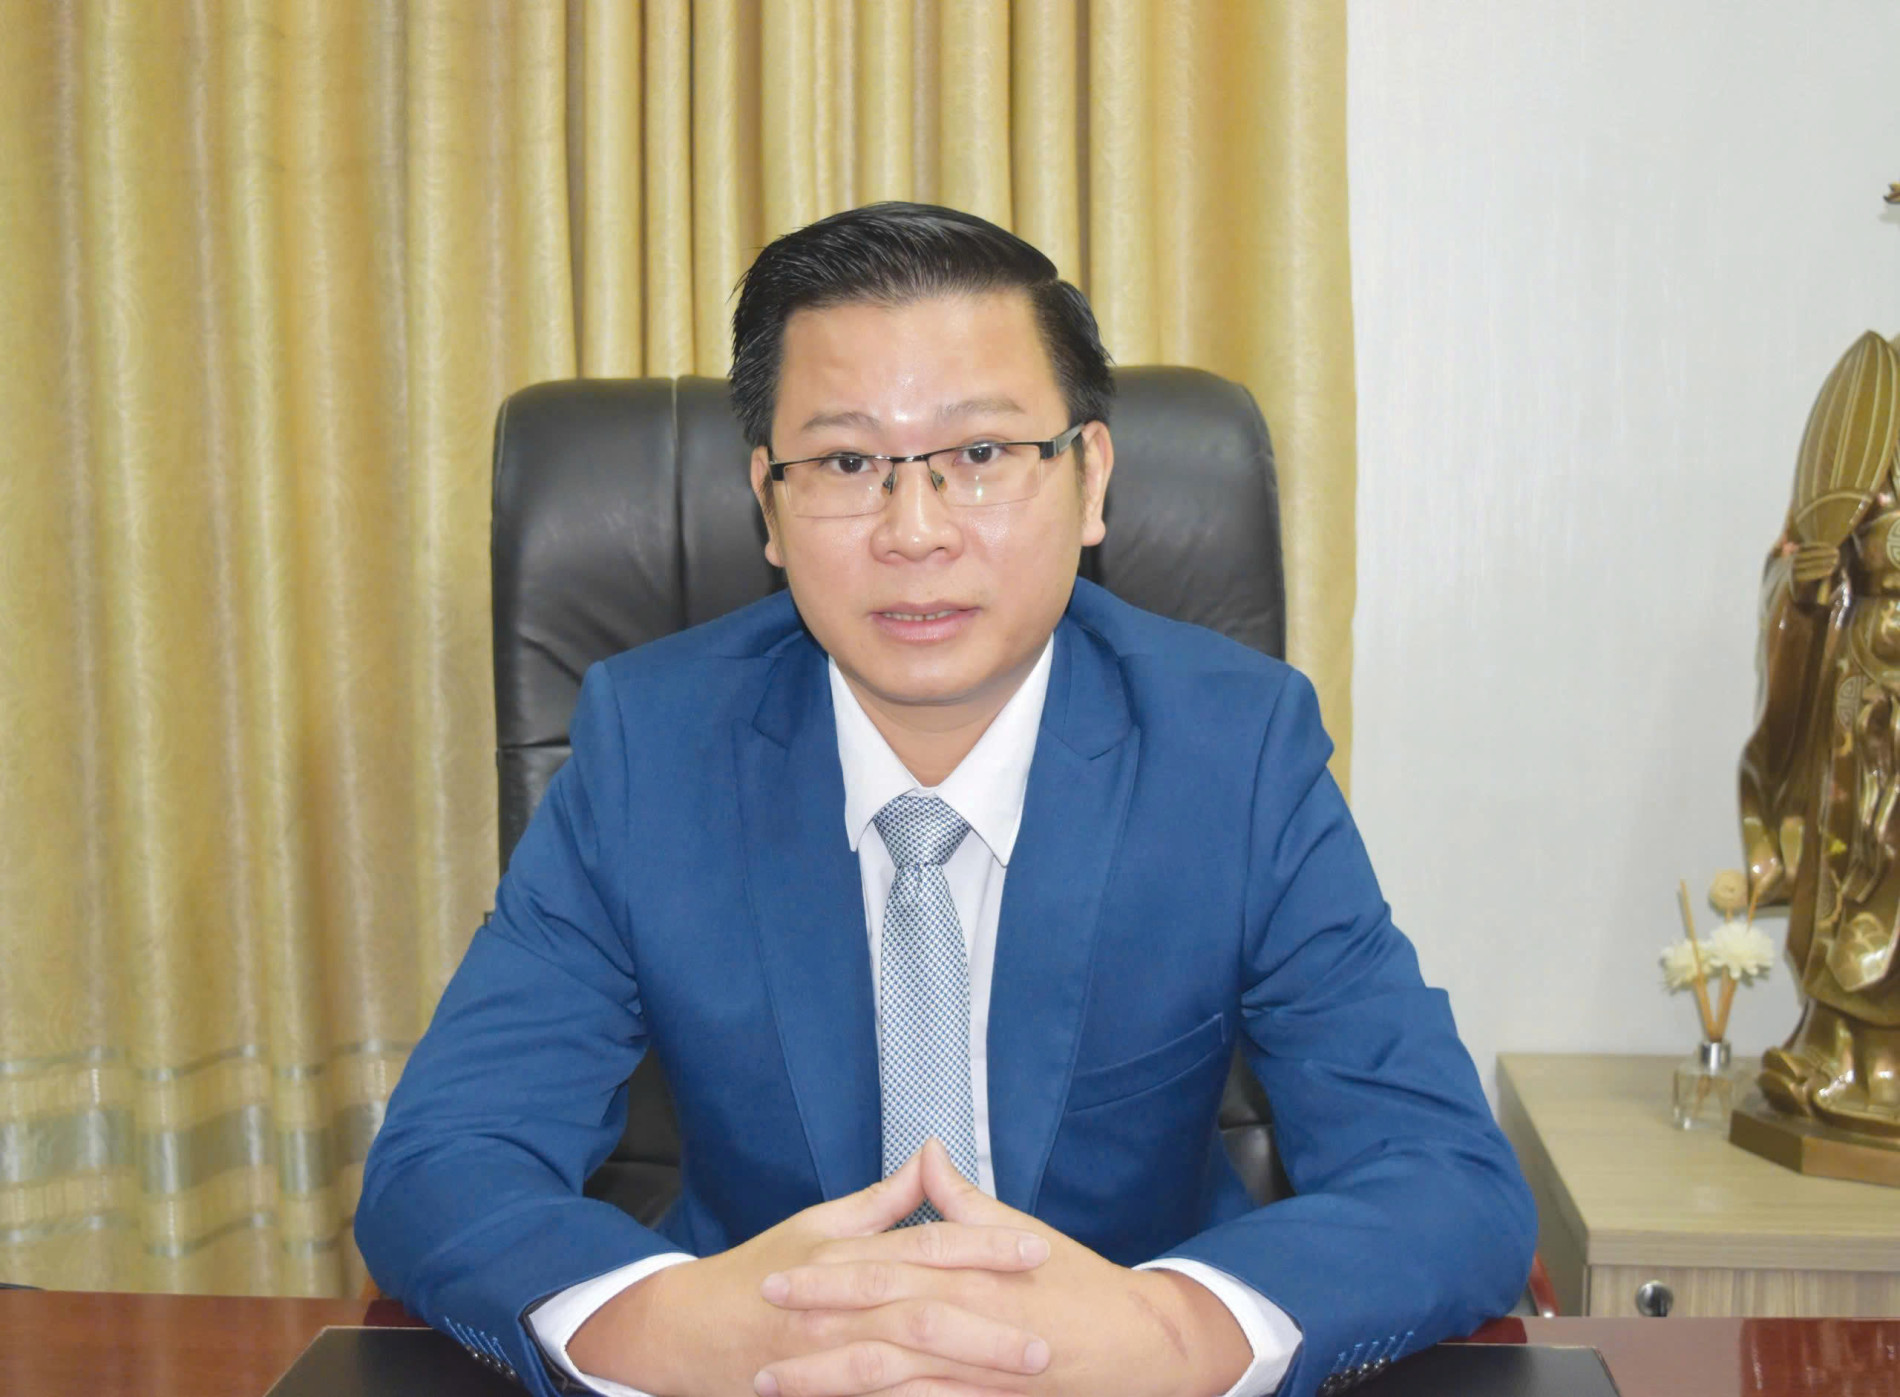 |
| Luật sư Nguyễn Văn Tuấn, Giám đốc Công ty Luật TNHH TGS (Đoàn luật sư Thành phố Hà Nội). Ảnh nhân vật cung cấp. |
Phóng viên: Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” được triển khai trên phạm vi toàn quốc, với mục tiêu không chỉ xử lý các hồ sơ tồn đọng mà còn chuẩn hóa dữ liệu người nộp thuế, bảo vệ quyền lợi hợp pháp của người dân, doanh nghiệp và hướng tới môi trường kinh doanh minh bạch hơn. Theo ông, đâu là giá trị lớn nhất và tác động dài hạn của chiến dịch này đối với cải cách quản lý thuế cũng như môi trường đầu tư, kinh doanh?
Luật sư Nguyễn Văn Tuấn: Giá trị lớn nhất của chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” không chỉ nằm ở việc xử lý các hồ sơ tồn đọng hay cập nhật lại thông tin người nộp thuế, mà sâu xa hơn là tạo dựng một nền tảng dữ liệu thuế chính xác, thống nhất và minh bạch, tạo tiền đề quan trọng cho quá trình hiện đại hóa quản lý nhà nước và cải thiện môi trường kinh doanh.
Trong quản lý thuế hiện đại, dữ liệu chính là “hạ tầng mềm” của toàn bộ hệ thống. Khi thông tin về người nộp thuế không chính xác, bị trùng lặp, thiếu cập nhật hoặc không đồng bộ giữa các cơ quan quản lý, không chỉ cơ quan Thuế gặp khó khăn trong quản lý mà người dân, doanh nghiệp cũng có thể bị ảnh hưởng bởi những thủ tục hành chính không cần thiết, thậm chí phát sinh những rủi ro pháp lý mà họ không thực sự có lỗi.
Vì vậy, việc chuẩn hóa mã số thuế và dữ liệu người nộp thuế phải được nhìn nhận như một bước tái cấu trúc dữ liệu quản lý, chứ không đơn thuần là một chiến dịch hành chính ngắn hạn. Về dài hạn, nếu được thực hiện đồng bộ và có cơ chế duy trì dữ liệu sau chiến dịch, đây sẽ là một bước quan trọng để xây dựng hệ sinh thái quản lý thuế số, kết nối tốt hơn giữa hệ thống quản lý thuế với hệ thống đăng ký kinh doanh, hóa đơn điện tử, ngân hàng và các cơ sở dữ liệu liên quan.
Khi đó, mục tiêu không chỉ là “quản lý thuế tốt hơn”, mà còn là tạo thuận lợi hơn cho người nộp thuế và nâng cao chất lượng của môi trường đầu tư, kinh doanh.
Phóng viên: Trong quá trình triển khai chiến dịch, Cục Thuế vừa có văn bản yêu cầu các đơn vị thuế địa phương chấn chỉnh việc xử lý hồ sơ. Nhìn theo hướng nâng cao chất lượng thực thi, ông đánh giá như thế nào về động thái này và cơ quan Thuế cần những giải pháp gì để chuẩn hóa chất lượng phục vụ người nộp thuế trên toàn hệ thống?
Luật sư Nguyễn Văn Tuấn: Yêu cầu chấn chỉnh việc xử lý hồ sơ hiện nay rất đúng và cần thiết, bởi một chính sách tốt chỉ thực sự có giá trị khi được thực thi thống nhất, minh bạch và có thể dự đoán được. Nếu cùng một quy định nhưng mỗi địa phương, thậm chí mỗi cán bộ lại có cách hiểu và yêu cầu khác nhau, thì chính sự thiếu thống nhất trong thực thi sẽ trở thành một “điểm nghẽn” mới đối với người nộp thuế.
Việc Cục Thuế yêu cầu công khai quy trình, thành phần hồ sơ, thời hạn giải quyết và hạn chế việc bổ sung hồ sơ nhiều lần không đơn thuần là chấn chỉnh thủ tục hành chính. Về bản chất, đây là yêu cầu đưa hoạt động thực thi về đúng nguyên tắc minh bạch, trách nhiệm giải trình và bảo đảm quyền của người nộp thuế. Người dân, doanh nghiệp phải biết mình cần chuẩn bị gì, hồ sơ được xử lý trong bao lâu và nếu có vướng mắc thì ai chịu trách nhiệm giải quyết.
Từ thực tế triển khai, muốn chuẩn hóa chất lượng phục vụ người nộp thuế trên toàn hệ thống thì trước hết phải chuẩn hóa từ quy trình đến con người và cơ chế giám sát.
Một là, cần xây dựng và áp dụng thống nhất bộ tiêu chuẩn phục vụ người nộp thuế, trong đó quy định rõ thành phần hồ sơ, cách thức hướng dẫn, thời hạn xử lý và trách nhiệm của từng khâu; hạn chế tối đa tình trạng cùng một thủ tục nhưng mỗi nơi yêu cầu khác nhau.
Hai là, phải số hóa và minh bạch toàn bộ quá trình xử lý hồ sơ, để người nộp thuế có thể theo dõi trạng thái hồ sơ, biết rõ lý do khi hồ sơ cần bổ sung và hạn chế việc phải đi lại nhiều lần. Dữ liệu xử lý cũng cần được sử dụng để phát hiện những đơn vị có tỷ lệ hồ sơ trễ hạn hoặc bổ sung bất thường.
Ba là, cần gắn trách nhiệm của cán bộ và người đứng đầu với chất lượng phục vụ, đồng thời có cơ chế tiếp nhận, phản hồi và xử lý độc lập đối với phản ánh của người nộp thuế.
Cuối cùng, cần đánh giá hiệu quả chiến dịch không chỉ bằng số hồ sơ đã xử lý, mà bằng mức độ tháo gỡ thực tế cho người nộp thuế, thời gian và chi phí tuân thủ được giảm xuống bao nhiêu, khi đó cải cách mới đi vào thực chất và tạo được niềm tin lâu dài.
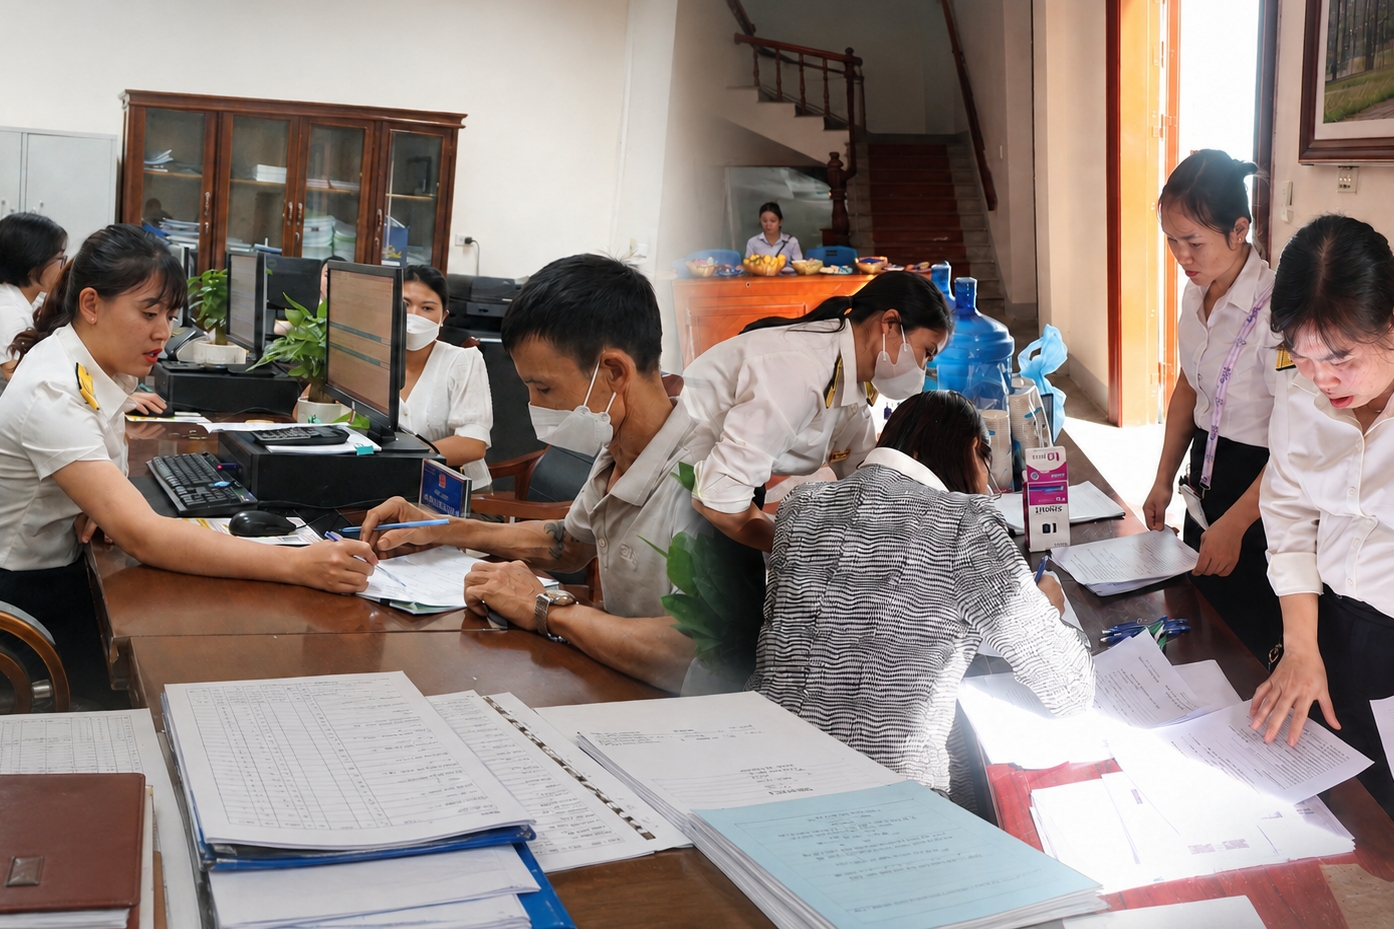
 |
| Hiệu quả làm sạch mã số thuế cần được đo bằng chi phí tuân thủ. Ảnh: Thu Hiền. |
Phóng viên: Một mục tiêu quan trọng của việc làm sạch mã số thuế là xác định chính xác tình trạng hoạt động của người nộp thuế, hạn chế tình trạng doanh nghiệp “ma”, doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục hoặc thông tin pháp nhân không còn phù hợp với thực tế. Việc chuẩn hóa dữ liệu có thể trở thành một “lớp lọc” trong phòng, chống gian lận thuế và hóa đơn hay không, thưa ông?
Luật sư Nguyễn Văn Tuấn: Việc chuẩn hóa dữ liệu mã số thuế hoàn toàn có thể trở thành một “lớp lọc” quan trọng trong hệ thống quản lý rủi ro của ngành Thuế, bởi muốn phát hiện gian lận thì trước hết phải xác định đúng chủ thể đang hoạt động và tình trạng pháp lý thực tế của chủ thể đó.
Khi dữ liệu về doanh nghiệp, người đại diện, địa chỉ, tình trạng hoạt động và hóa đơn được cập nhật, đối chiếu thường xuyên với các cơ sở dữ liệu liên quan, cơ quan Thuế sẽ dễ dàng nhận diện những dấu hiệu bất thường như doanh nghiệp không hoạt động thực tế nhưng vẫn phát sinh giao dịch, sử dụng hóa đơn bất thường, thay đổi pháp nhân hoặc người đại diện liên tục. Đây là những tín hiệu quan trọng để khoanh vùng rủi ro, ngăn chặn việc lợi dụng pháp nhân để mua bán hóa đơn, trốn thuế hoặc hợp thức hóa các giao dịch không có thật.
Tuy nhiên, “làm sạch dữ liệu” mới là bước đầu; giá trị thực sự nằm ở khả năng sử dụng dữ liệu để cảnh báo và phòng ngừa. Ngành Thuế cần kết hợp dữ liệu sạch với kết nối liên thông và phân tích rủi ro để chuyển từ cách làm “phát hiện rồi xử lý” sang “nhận diện sớm - cảnh báo sớm - ngăn chặn sớm”.
Nếu thực hiện được điều đó, mã số thuế không còn chỉ là một công cụ quản lý hành chính, mà trở thành một điểm nhận diện tin cậy của chủ thể kinh doanh, giúp bảo vệ doanh nghiệp tuân thủ, hạn chế gian lận hóa đơn, chống thất thu thuế và tạo lập môi trường cạnh tranh lành mạnh hơn.
Phóng viên: Điều doanh nghiệp quan tâm là sau chiến dịch, các thủ tục thuế có thực sự nhanh hơn, minh bạch hơn và ít phát sinh chi phí hơn hay không. Theo ông, những tiêu chí nào cần được sử dụng để đo lường hiệu quả thực chất của chiến dịch?
Luật sư Nguyễn Văn Tuấn: Theo tôi, thời gian xử lý, số lần đi lại, số lần bổ sung hồ sơ và chi phí tuân thủ của người nộp thuế cần được coi là những thước đo quan trọng, bên cạnh số lượng hồ sơ đã xử lý. Bởi số hồ sơ “đã làm sạch” mới phản ánh kết quả về mặt hành chính, chưa cho thấy chiến dịch có thực sự tháo gỡ điểm nghẽn cho doanh nghiệp hay không.
Để đánh giá thực chất, cần theo dõi thời gian xử lý hồ sơ trên thực tế; tỷ lệ hồ sơ được giải quyết đúng hạn và đúng ngay từ đầu; số lần người nộp thuế phải đi lại hoặc bổ sung giấy tờ; mức chi phí tuân thủ được cắt giảm; mức độ hài lòng cũng như số lượng phản ánh, kiến nghị phát sinh.
Quan trọng hơn, cần có dữ liệu trước và sau chiến dịch để đối chiếu, tránh đánh giá hiệu quả chỉ bằng những con số tuyệt đối. Thước đo cuối cùng phải là doanh nghiệp có được thực hiện thủ tục nhanh hơn, đơn giản hơn, minh bạch hơn và ít tốn kém hơn hay không.
Nói cách khác, số hồ sơ được xử lý là thước đo về khối lượng; còn thời gian, chi phí và mức độ thuận lợi của người nộp thuế mới là thước đo về chất lượng. Chỉ khi những chỉ số này thực sự được cải thiện và duy trì sau chiến dịch, mới có thể khẳng định việc làm sạch mã số thuế đã tạo ra hiệu quả thực chất và bền vững.
Phóng viên: Trân trọng cảm ơn ông!