e
magazine
15:21 | 01/10/2026
Theo cơ quan điều tra, thông qua hoạt động cá nhân trên không gian mạng, chủ yếu ở Facebook, TikTok để tạo ảnh hưởng với cộng đồng mạng và bán hàng online, đối tượng cùng đồng phạm thực hiện hoạt động kinh doanh nước hoa, nhưng không xuất hóa đơn giá trị gia tăng, để ngoài sổ sách kế toán doanh thu khoảng 300 tỷ đồng, gây thiệt hại nhiều tỷ đồng cho Ngân sách Nhà nước.
Trước đó, vụ án liên quan đến Hoàng Thị Hường (Hoàng Hường), cũng cho thấy tính chất phức tạp khi hoạt động kinh doanh được tổ chức thông qua nhiều chủ thể. Theo thông tin Bộ Công an công bố tháng 10/2025, hệ sinh thái kinh doanh liên quan trong vụ việc này có 18 công ty, 25 hộ kinh doanh và 44 cá nhân đứng tên. Kết quả điều tra ban đầu xác định, từ tháng 1/2021 đến tháng 6/2025, doanh thu gần 1.800 tỷ đồng đã bị để ngoài sổ sách kế toán, đồng thời kê khai sai quy định thuế giá trị gia tăng đối với doanh thu gần 2.100 tỷ đồng.
Ngoài ra còn rất nhiều vụ việc doanh nghiệp, tổ chức, cá nhân kinh doanh trên nền tảng thương mại điện tử (TMĐT) để doanh thu ngoài sổ sách kế toán nhằm trốn tránh nghĩa vụ thuế được phát hiện và xử lý trong thời gian qua.
Theo bà Nguyễn Thị Lan Anh, Trưởng ban Pháp chế (Cục Thuế), hành vi sử dụng hai hệ thống sổ kế toán để trốn thuế có thể dẫn đến đồng thời nhiều hệ quả: Bị truy thu thuế, tính tiền chậm nộp, xử phạt vi phạm hành chính và trong trường hợp nghiêm trọng sẽ bị truy cứu trách nhiệm hình sự.
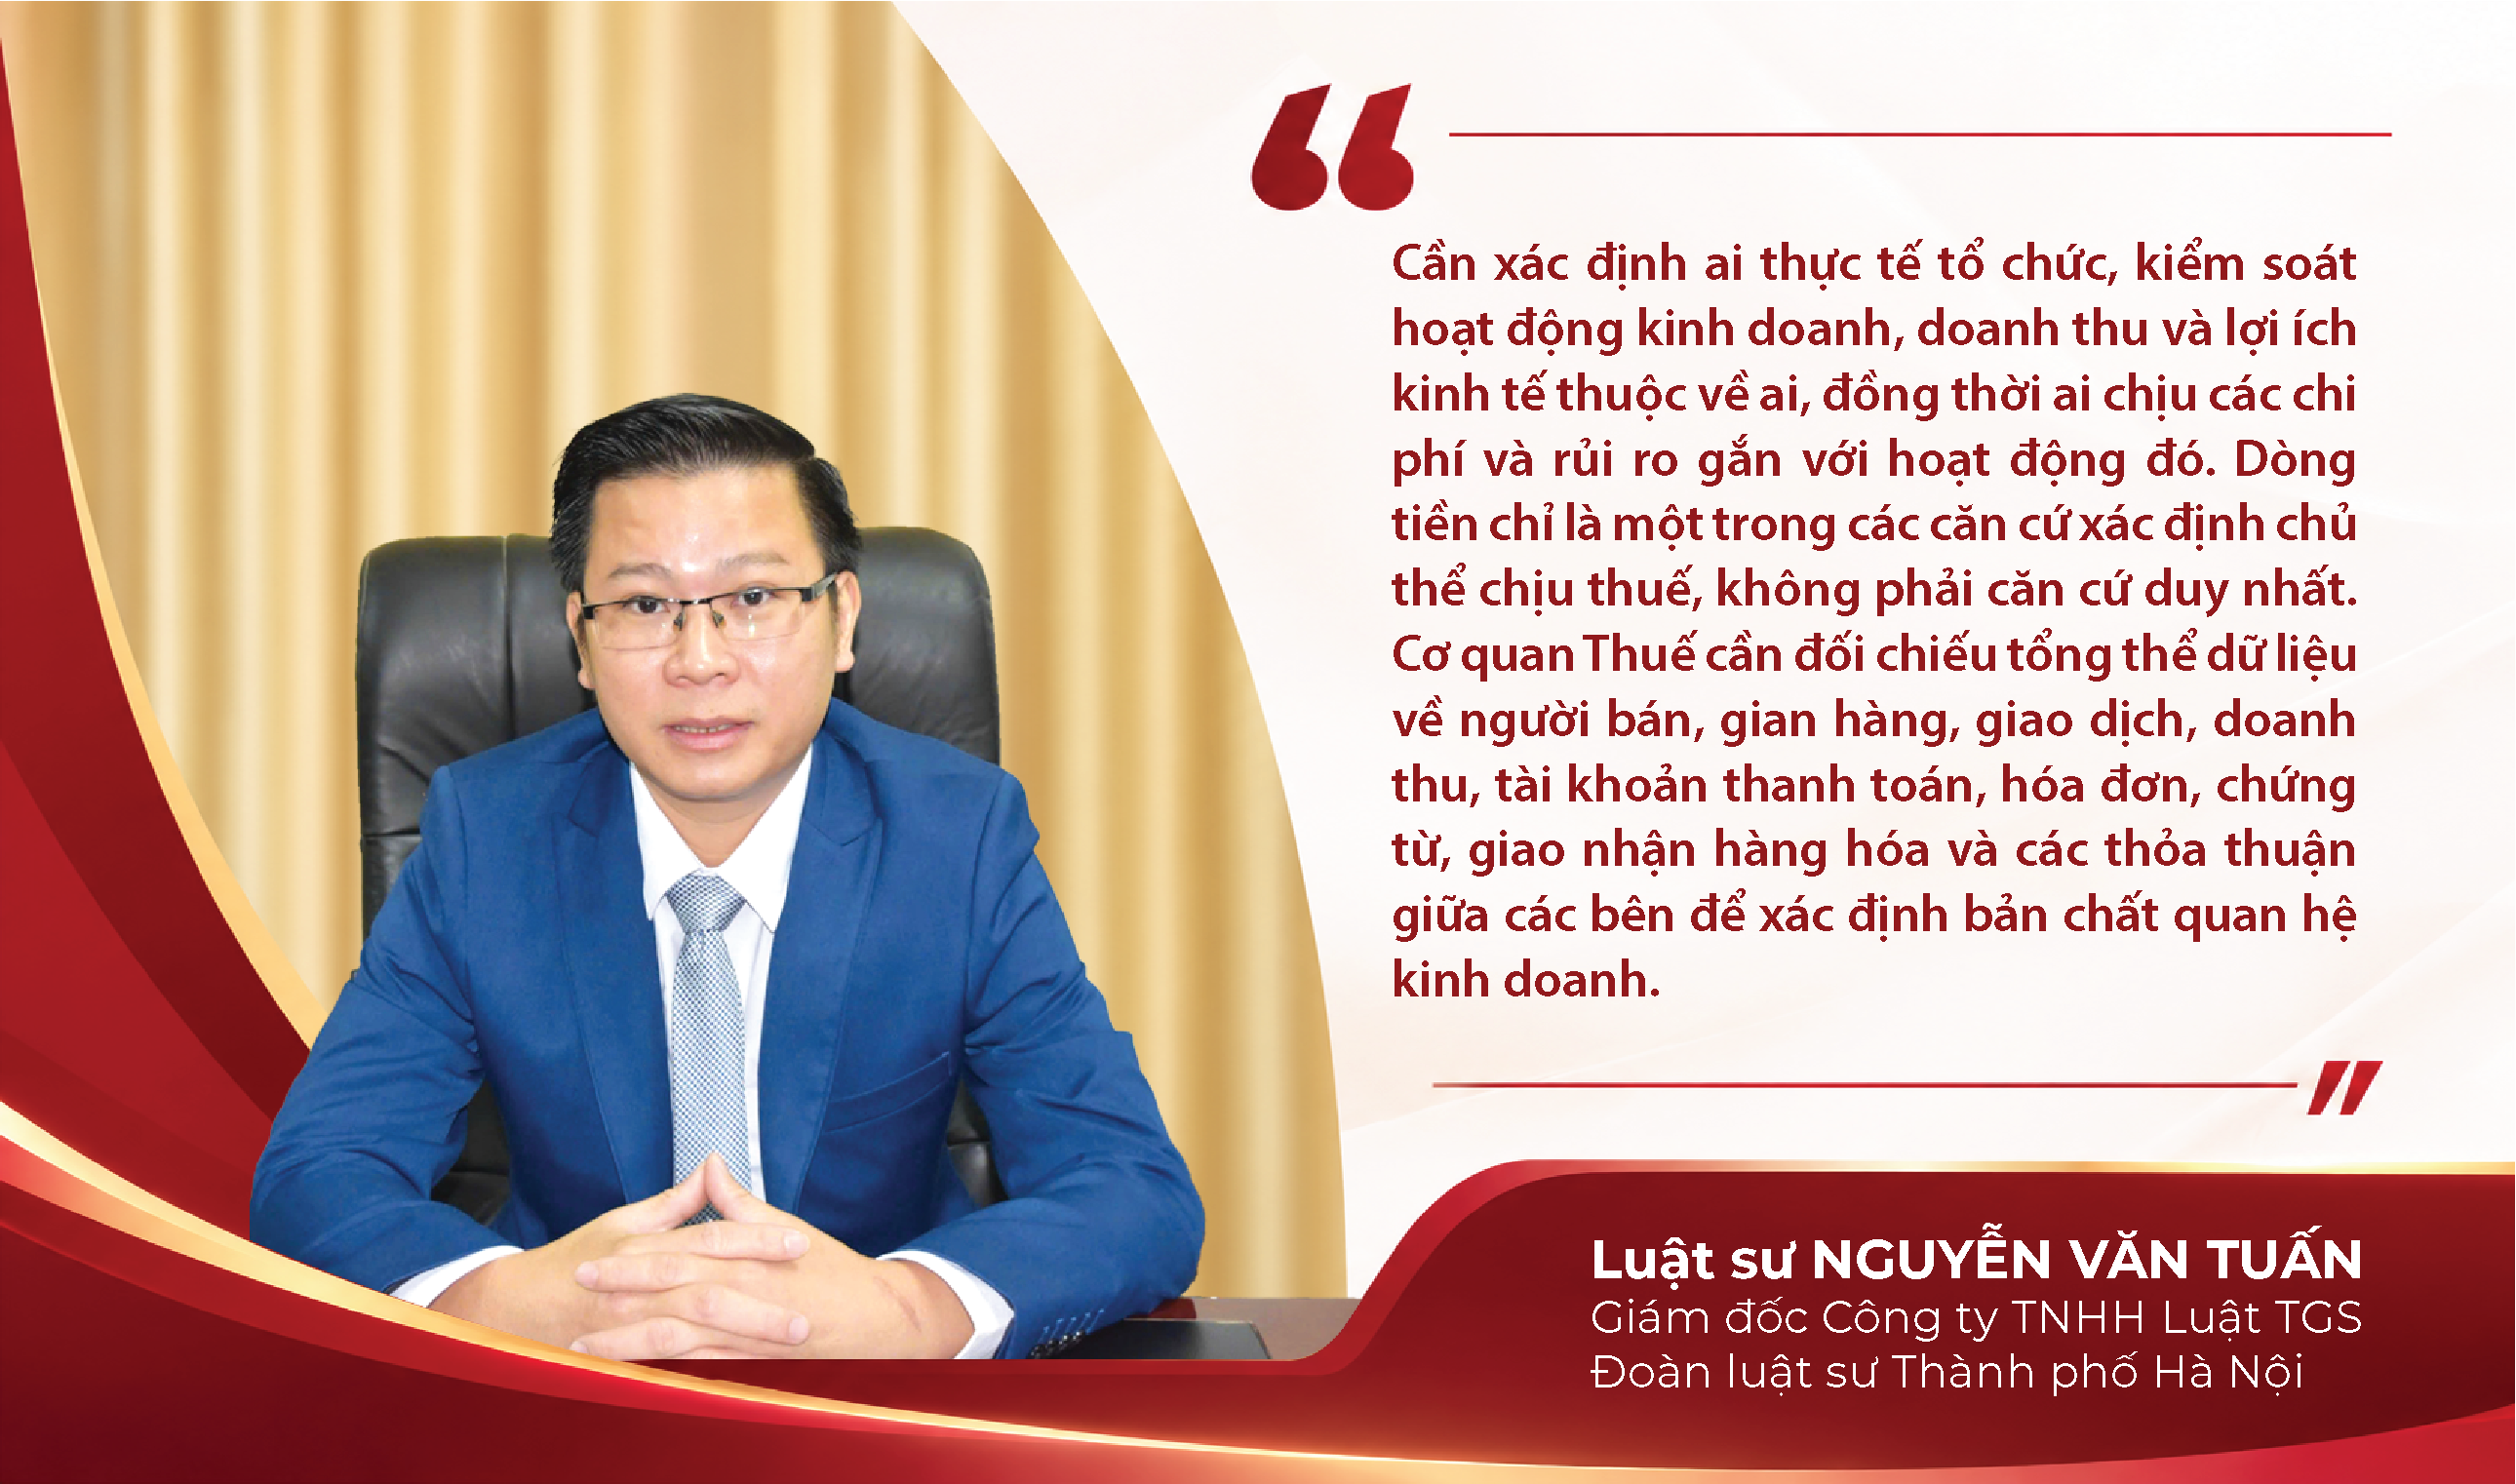
Luật sư Nguyễn Văn Tuấn, Giám đốc Công ty TNHH Luật TGS (Đoàn Luật sư Thành phố Hà Nội) cho biết, hành vi kinh doanh thương mại điện tử để doanh thu ngoài sổ sách nhằm che giấu, trốn tránh nghĩa vụ thuế có thể bị truy cứu trách nhiệm hình sự về Tội trốn thuế theo Điều 200 Bộ luật Hình sự năm 2015 (sửa đổi, bổ sung).
Những vụ án trên có đặc điểm, hành vi và trách nhiệm pháp lý riêng, cần được xem xét theo kết luận của cơ quan có thẩm quyền. Tuy nhiên, từ góc độ quản lý thuế, các thông tin điều tra trên cho thấy một vấn đề chung, đó là rủi ro thất thu không chỉ phát sinh từ việc không kê khai doanh thu, mà còn ở cách thức tổ chức hoạt động kinh doanh qua nhiều doanh nghiệp, hộ kinh doanh, cá nhân và tài khoản thanh toán.
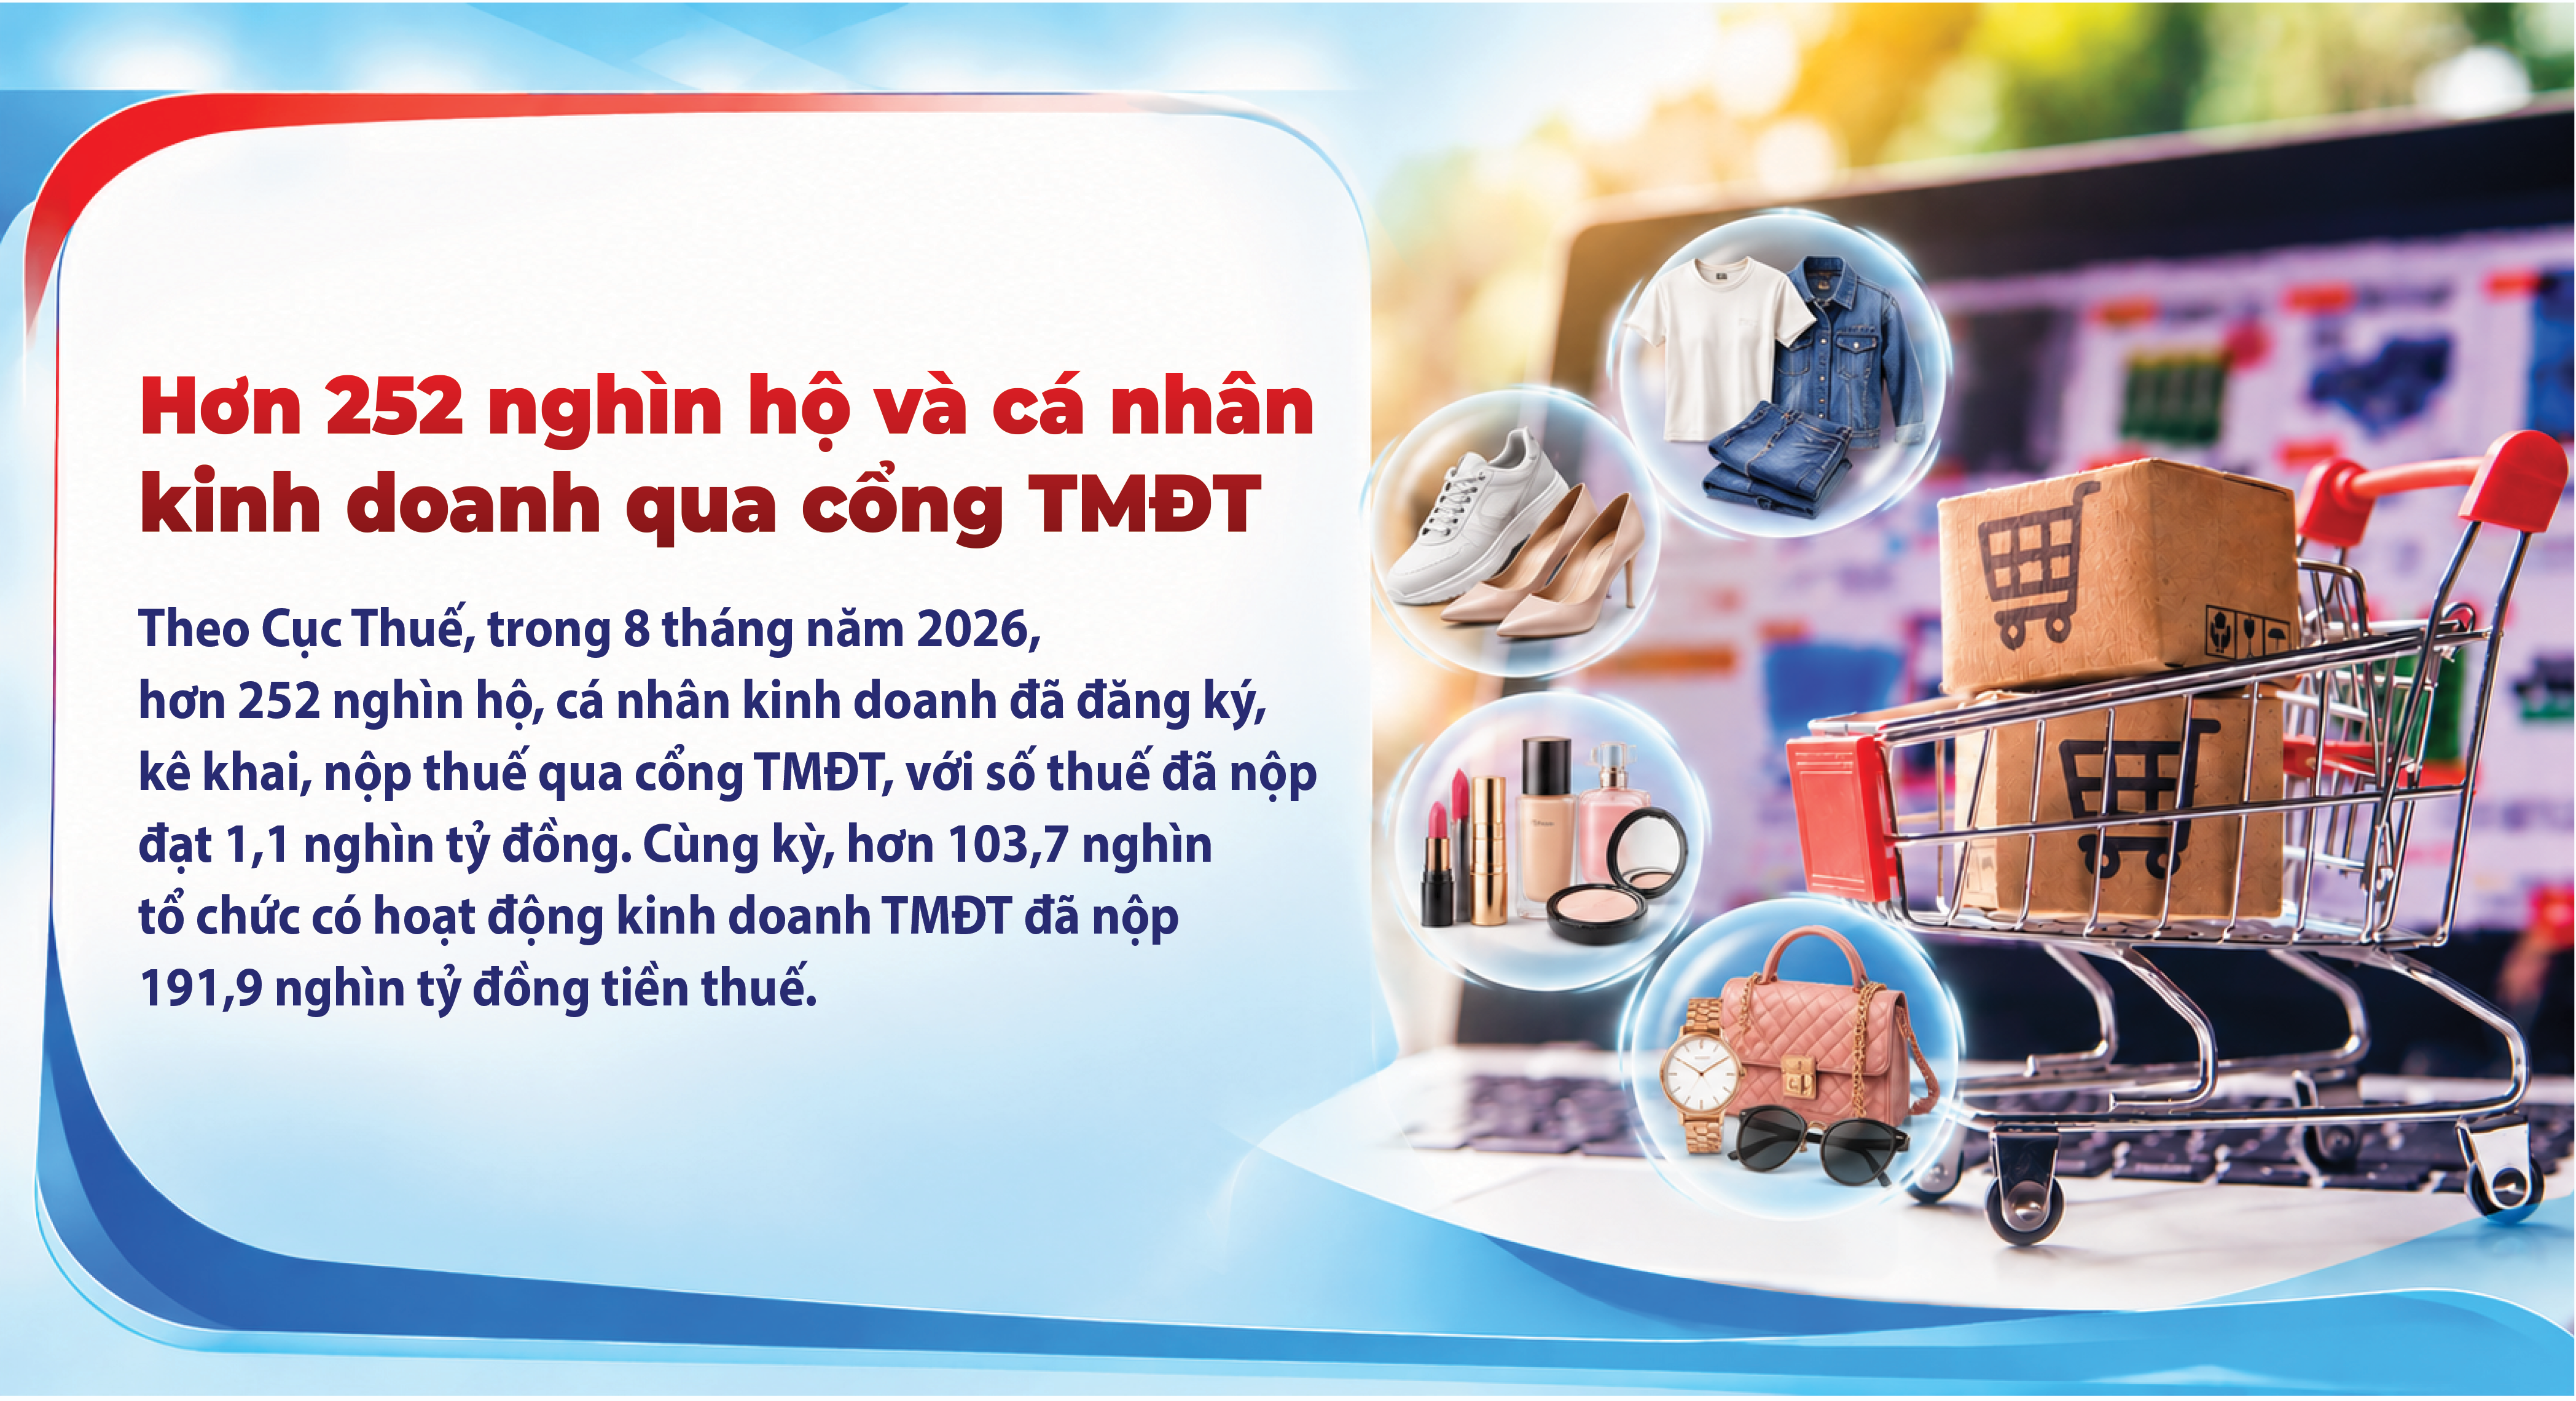
Trong môi trường số, người đứng tên gian hàng, người trực tiếp bán hàng, chủ tài khoản nhận tiền và người thực tế hưởng lợi từ hoạt động kinh doanh không phải lúc nào cũng là một chủ thể. Một cá nhân có thể sở hữu cửa hàng truyền thống, đồng thời mở nhiều gian hàng trên các sàn TMĐT, sử dụng tài khoản mạng xã hội để livestream và nhận đơn hàng qua ứng dụng nhắn tin, việc vận hành các kênh bán hàng có thể được giao cho nhân viên, người thân hoặc đơn vị cung cấp dịch vụ.
Ở một diễn biến khác, người xuất hiện trong một phiên livestream có thể chỉ nhận thù lao giới thiệu sản phẩm, trong khi doanh thu bán hàng thuộc về doanh nghiệp hoặc hộ kinh doanh thuê người quảng bá.
Do đó, nếu chỉ dựa vào tên tài khoản bán hàng hoặc tài khoản nhận tiền, cơ quan quản lý khó xác định đầy đủ mối liên hệ giữa các chủ thể. Vấn đề cần làm rõ là phải xác định được chủ thế nào mới thực sự tổ chức kinh doanh, sở hữu hàng hóa, được hưởng doanh thu và khoản tiền phát sinh thuộc nghĩa vụ thuế của ai.
Đây cũng là yêu cầu đặt ra đối với hoạt động bán hàng thông qua mạng xã hội, nơi quá trình giới thiệu sản phẩm, đặt hàng, thanh toán và giao hàng có thể diễn ra trên nhiều hệ thống khác nhau.
Người mua có thể xem livestream trên một nền tảng nhưng chuyển sang ứng dụng nhắn tin để đặt hàng, thanh toán trực tiếp vào tài khoản của người bán hoặc trả tiền khi nhận hàng. Trong trường hợp này, nền tảng phát sinh hoạt động quảng bá không nắm được đầy đủ dữ liệu của giao dịch cuối cùng.
Nếu chỉ quản lý doanh thu được ghi nhận trên sàn có chức năng thanh toán, các giao dịch chuyển ra ngoài nền tảng có nguy cơ nằm ngoài phạm vi đối chiếu.
Tại Luật Quản lý thuế số 108/2025/QH15 và Luật Thương mại điện tử số 122/2025/QH15, Nghị định số 117/2025/NĐ-CP, các chính sách quản lý thuế đối với hoạt động kinh doanh TMĐT đã được bổ sung, hoàn thiện, từ việc định danh người nộp thuế, xây dựng cơ sở dữ liệu lớn, cho tới việc phối hợp chia sẻ thông tin liên ngành. Qua đó, tạo cơ sở pháp lý để nâng cao khả năng nhận diện người kinh doanh và kết nối thông tin phục vụ quản lý trên môi trường số.
Theo bà Lê Hoàng Oanh, Cục trưởng Cục TMĐT và Kinh tế số (Bộ Công Thương), Luật TMĐT đưa ra phương thức quản lý dựa trên chức năng thực tế của từng nền tảng. Theo đó, nền tảng không chỉ cung cấp thông tin về sản phẩm, hàng hóa, dịch vụ mà còn có thể tham gia vào toàn bộ quá trình giao dịch. Các quy định về nghĩa vụ của người bán được xây dựng nhằm nâng cao tính minh bạch và trách nhiệm trong hoạt động thương mại điện tử. Đây là cơ sở để bảo vệ tốt hơn quyền lợi người tiêu dùng, đồng thời góp phần hình thành môi trường kinh doanh lành mạnh, bình đẳng và bền vững.
Theo đó, Luật TMĐT cùng Nghị định số 248/2026/NĐ-CP bổ sung các yêu cầu đối với việc xác thực người bán và người thực hiện livestream bán hàng. Theo lộ trình quy định tại Nghị định số 248/2026/NĐ-CP, trách nhiệm xác thực điện tử danh tính người bán và người livestream được thực hiện từ ngày 1/1/2027.
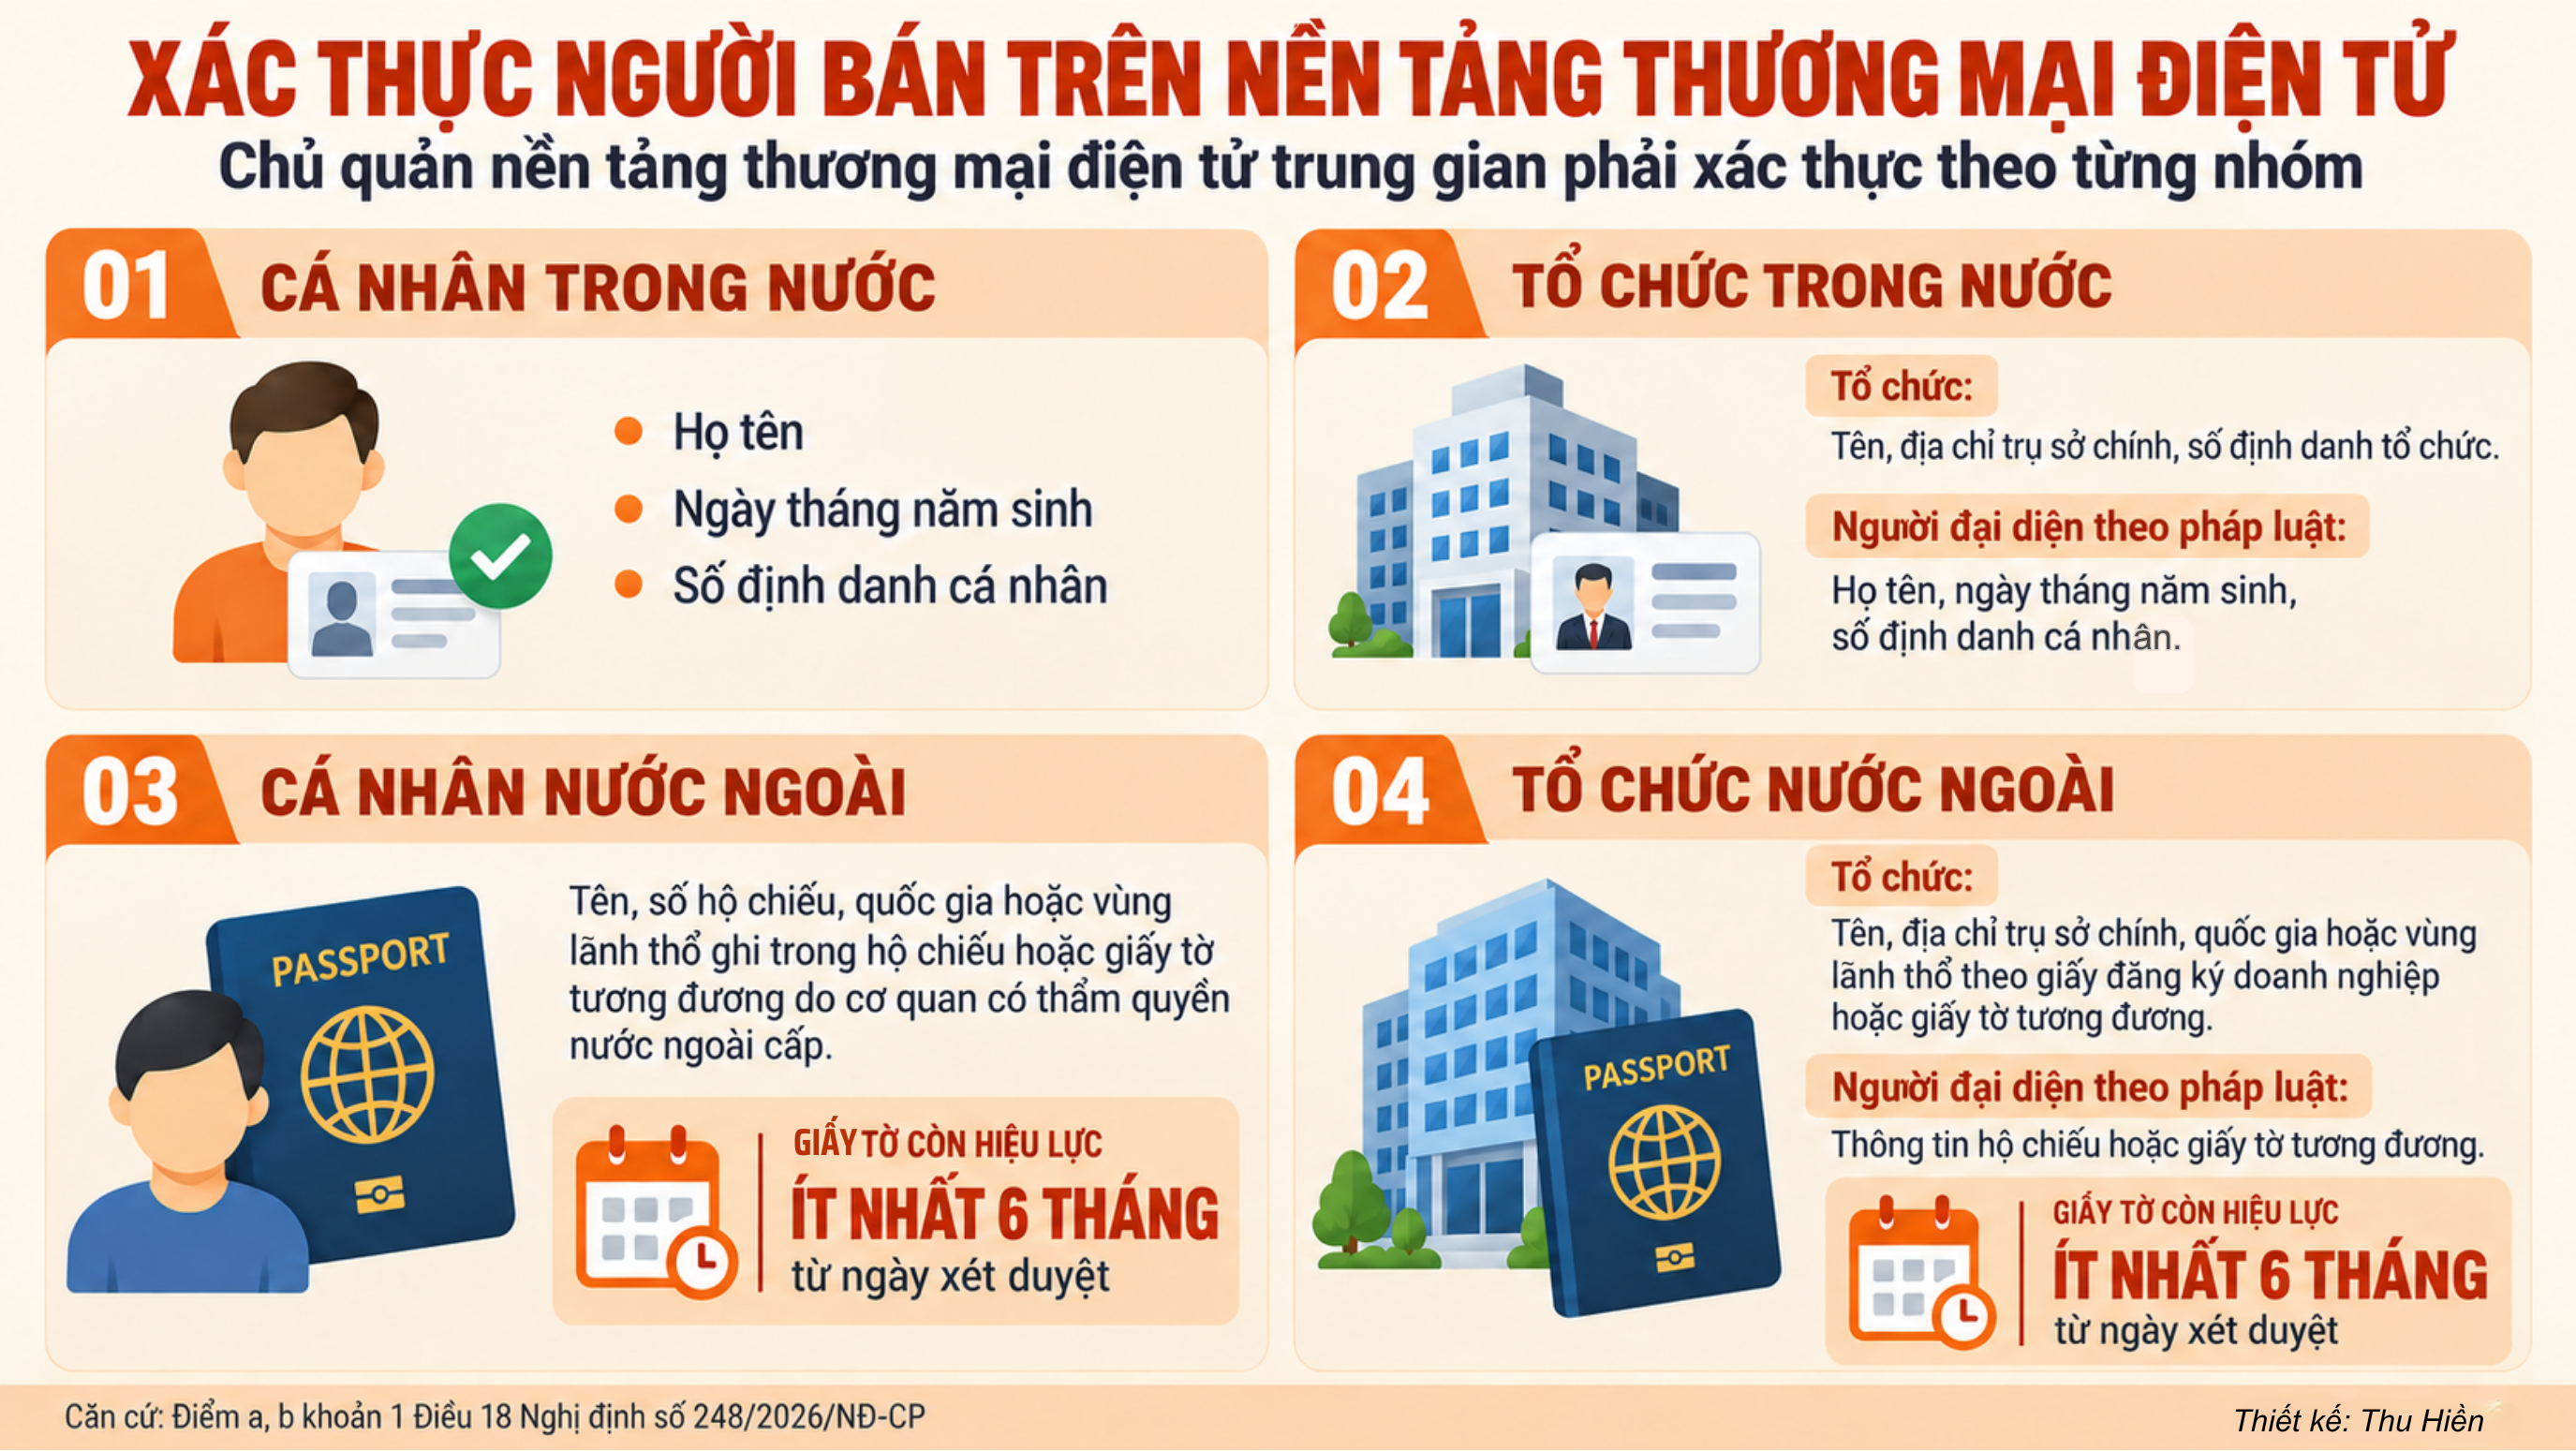
Việc xác thực danh tính có ý nghĩa quan trọng trong xác định người đứng sau các tài khoản bán hàng, đồng thời hỗ trợ kiểm tra tính nhất quán của thông tin đăng ký trên nhiều nền tảng.
Tuy nhiên, định danh người bán mới là điều kiện cần, để xác định nghĩa vụ thuế, dữ liệu định danh phải được liên kết với hoạt động kinh doanh và thu nhập thực tế của từng chủ thể.
Đối với người kinh doanh đa kênh, thông tin của cùng một chủ thể cần được liên kết xuyên suốt, trong khi dữ liệu của những người tham gia hỗ trợ hoạt động bán hàng cần được phân biệt theo vai trò thực tế.
Chẳng hạn, người trực tiếp livestream có thể là chủ hộ kinh doanh, người được thuê quảng bá hoặc cá nhân làm tiếp thị liên kết (affiliate). Nếu người livestream chỉ giới thiệu sản phẩm và hưởng thù lao, không thể mặc nhiên coi toàn bộ giá trị hàng hóa bán được trong phiên livestream là doanh thu của người này.
Tương tự, đối với KOL, KOC và người sáng tạo nội dung, thu nhập có thể đồng thời phát sinh từ hợp đồng quảng cáo, hoa hồng affiliate, tiền thưởng của nền tảng, doanh thu bán hàng và các dịch vụ khác.
Do đó, việc xác định nghĩa vụ thuế cần căn cứ vào bản chất từng khoản thu, quan hệ hợp đồng, tư cách người nhận thu nhập và quy định áp dụng đối với từng hoạt động.
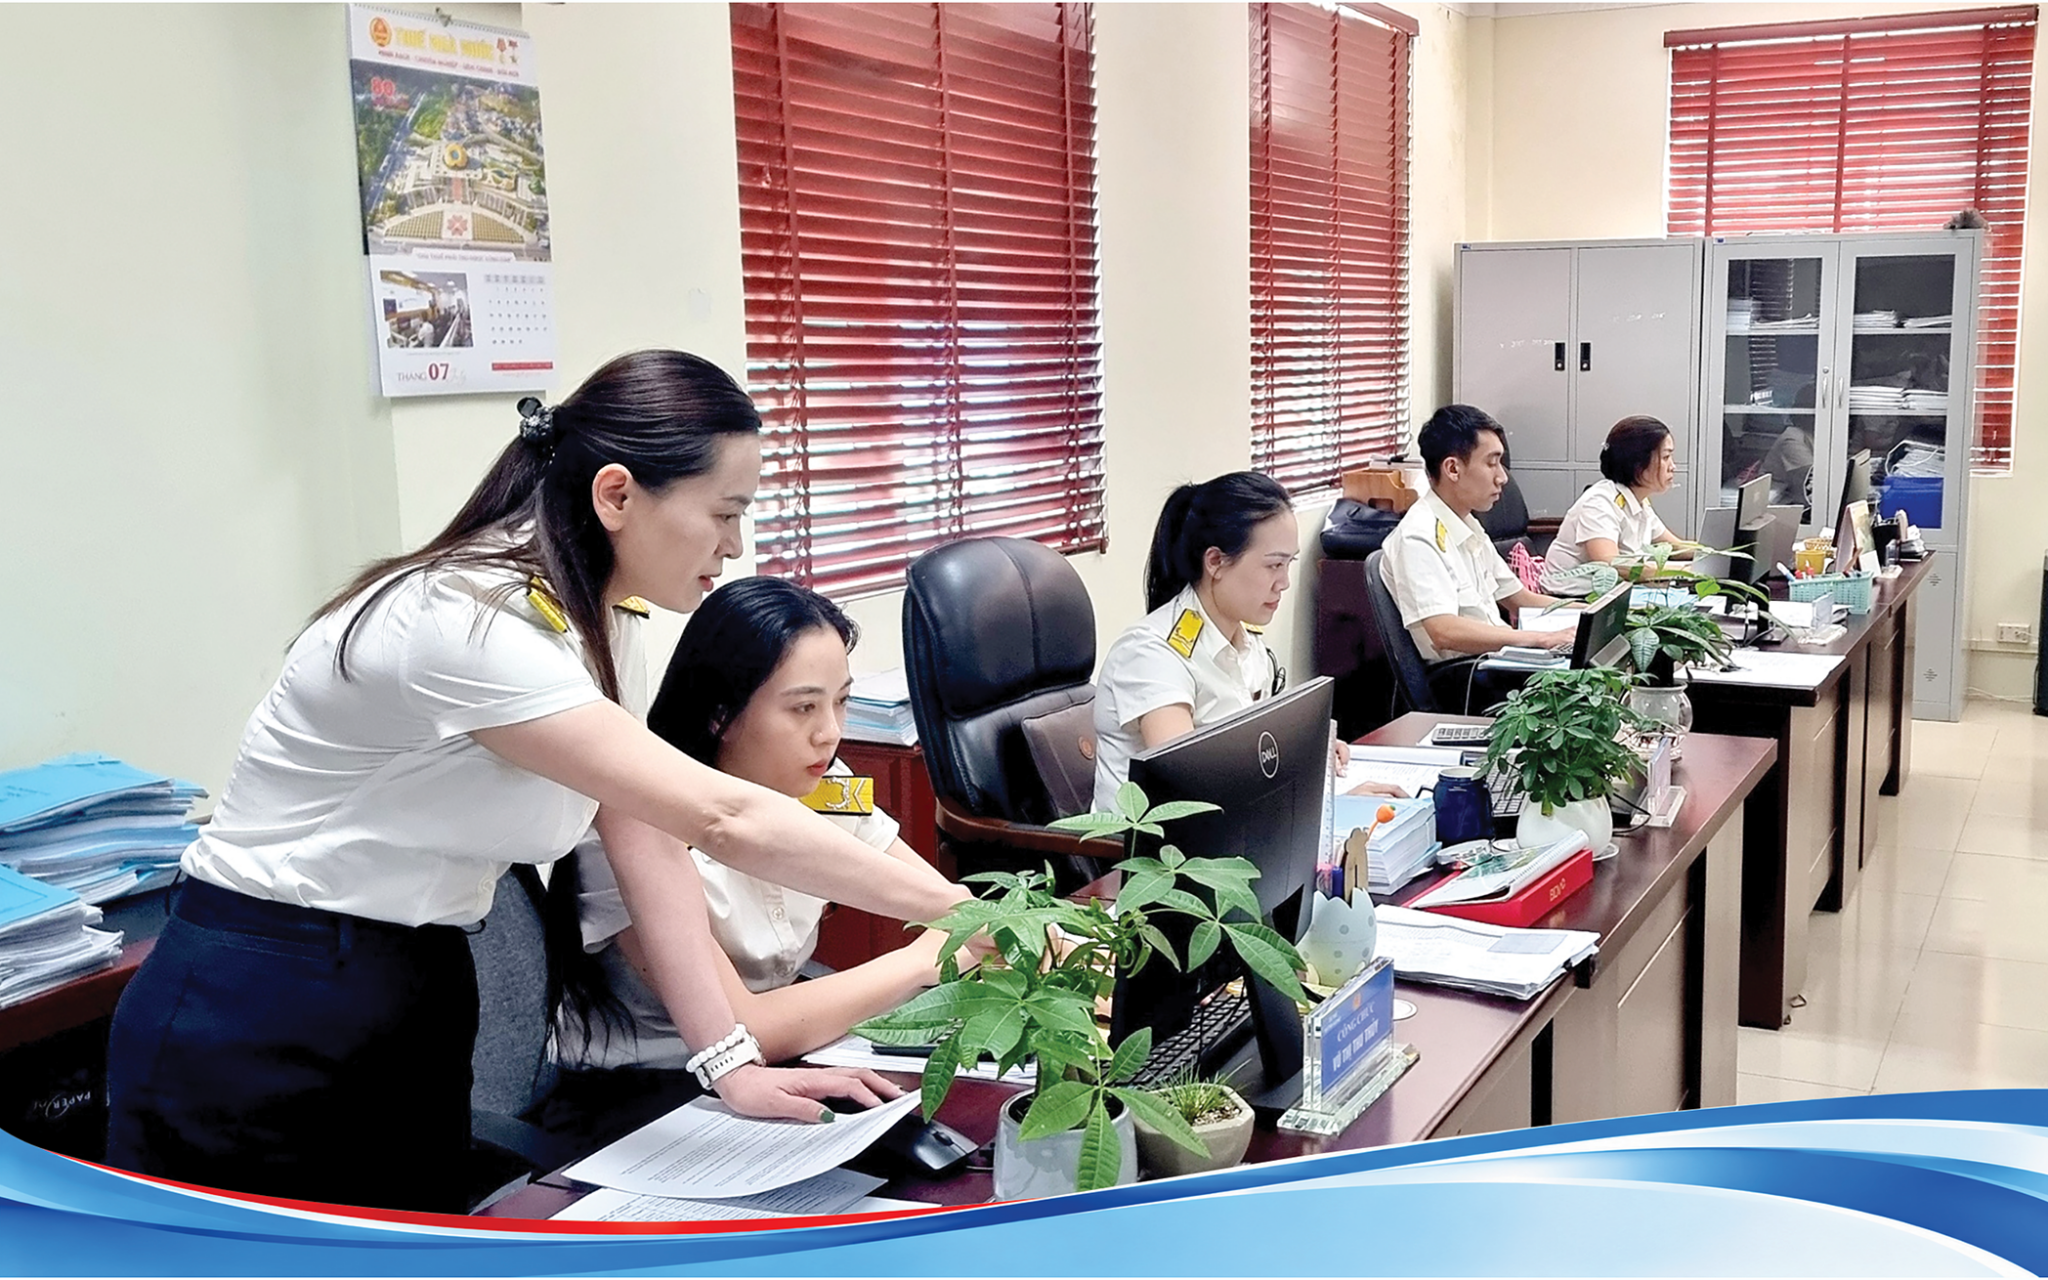
Theo Cục Thuế, thời gian qua, cơ quan Thuế đang phối hợp với Bộ Công an, Bộ Công Thương, Bộ Khoa học và Công nghệ để rà soát người nộp thuế, xác thực danh tính người bán; đồng thời, xây dựng công cụ rà quét dữ liệu internet, phối hợp với ngân hàng, sàn TMĐT, đơn vị vận chuyển và trung gian thanh toán để xác định những nguồn doanh thu phát sinh.
Cục Thuế cho biết, việc ứng dụng dữ liệu lớn và trí tuệ nhân tạo được triển khai nhằm phục vụ nhận diện, đối chiếu thông tin người nộp thuế và rà soát những trường hợp chưa thực hiện đăng ký, kê khai theo quy định.
Theo hướng dẫn của Cục Thuế, trường hợp cá nhân làm affiliate nhưng không đăng ký kinh doanh, đăng ký thuế đối với hoạt động này, khoản hoa hồng được hưởng có thể được xác định là thu nhập có tính chất tiền lương, tiền công. Trường hợp cá nhân tổ chức hoạt động affiliate dưới hình thức kinh doanh, việc xác định nghĩa vụ thuế cần được xem xét theo quy định đối với hoạt động kinh doanh tương ứng.
Chị Triệu Thị Thoa (TP. Hà Nội), một cá nhân làm affiliate trên TikTok cho biết, hiện sử dụng hai tài khoản để phục vụ hoạt động giới thiệu sản phẩm và nguồn thu nhập chủ yếu đến từ hoa hồng. Theo chị Thoa, việc quản lý các tài khoản không gặp khó khăn đáng kể; tuy nhiên, khi thực hiện đăng ký thuế, thông tin về nơi đăng ký thường trú thay đổi nhưng phần mềm chưa cập nhật, khiến chị phải chủ động liên hệ cơ quan Thuế để được hỗ trợ.
Qua đó cho thấy, việc kết nối dữ liệu không chỉ phục vụ phát hiện hành vi che giấu doanh thu, mà còn cần tạo thuận lợi cho người nộp thuế đã chủ động tuân thủ.
Một cá nhân sử dụng nhiều tài khoản tiếp thị hoặc tham gia nhiều nền tảng không đồng nghĩa phát sinh nhiều nghĩa vụ thuế độc lập đối với cùng một khoản thu nhập. Ngược lại, những khoản thu nhập thực tế từ các hoạt động khác nhau cần được nhận diện, phân loại và tổng hợp theo đúng quy định.
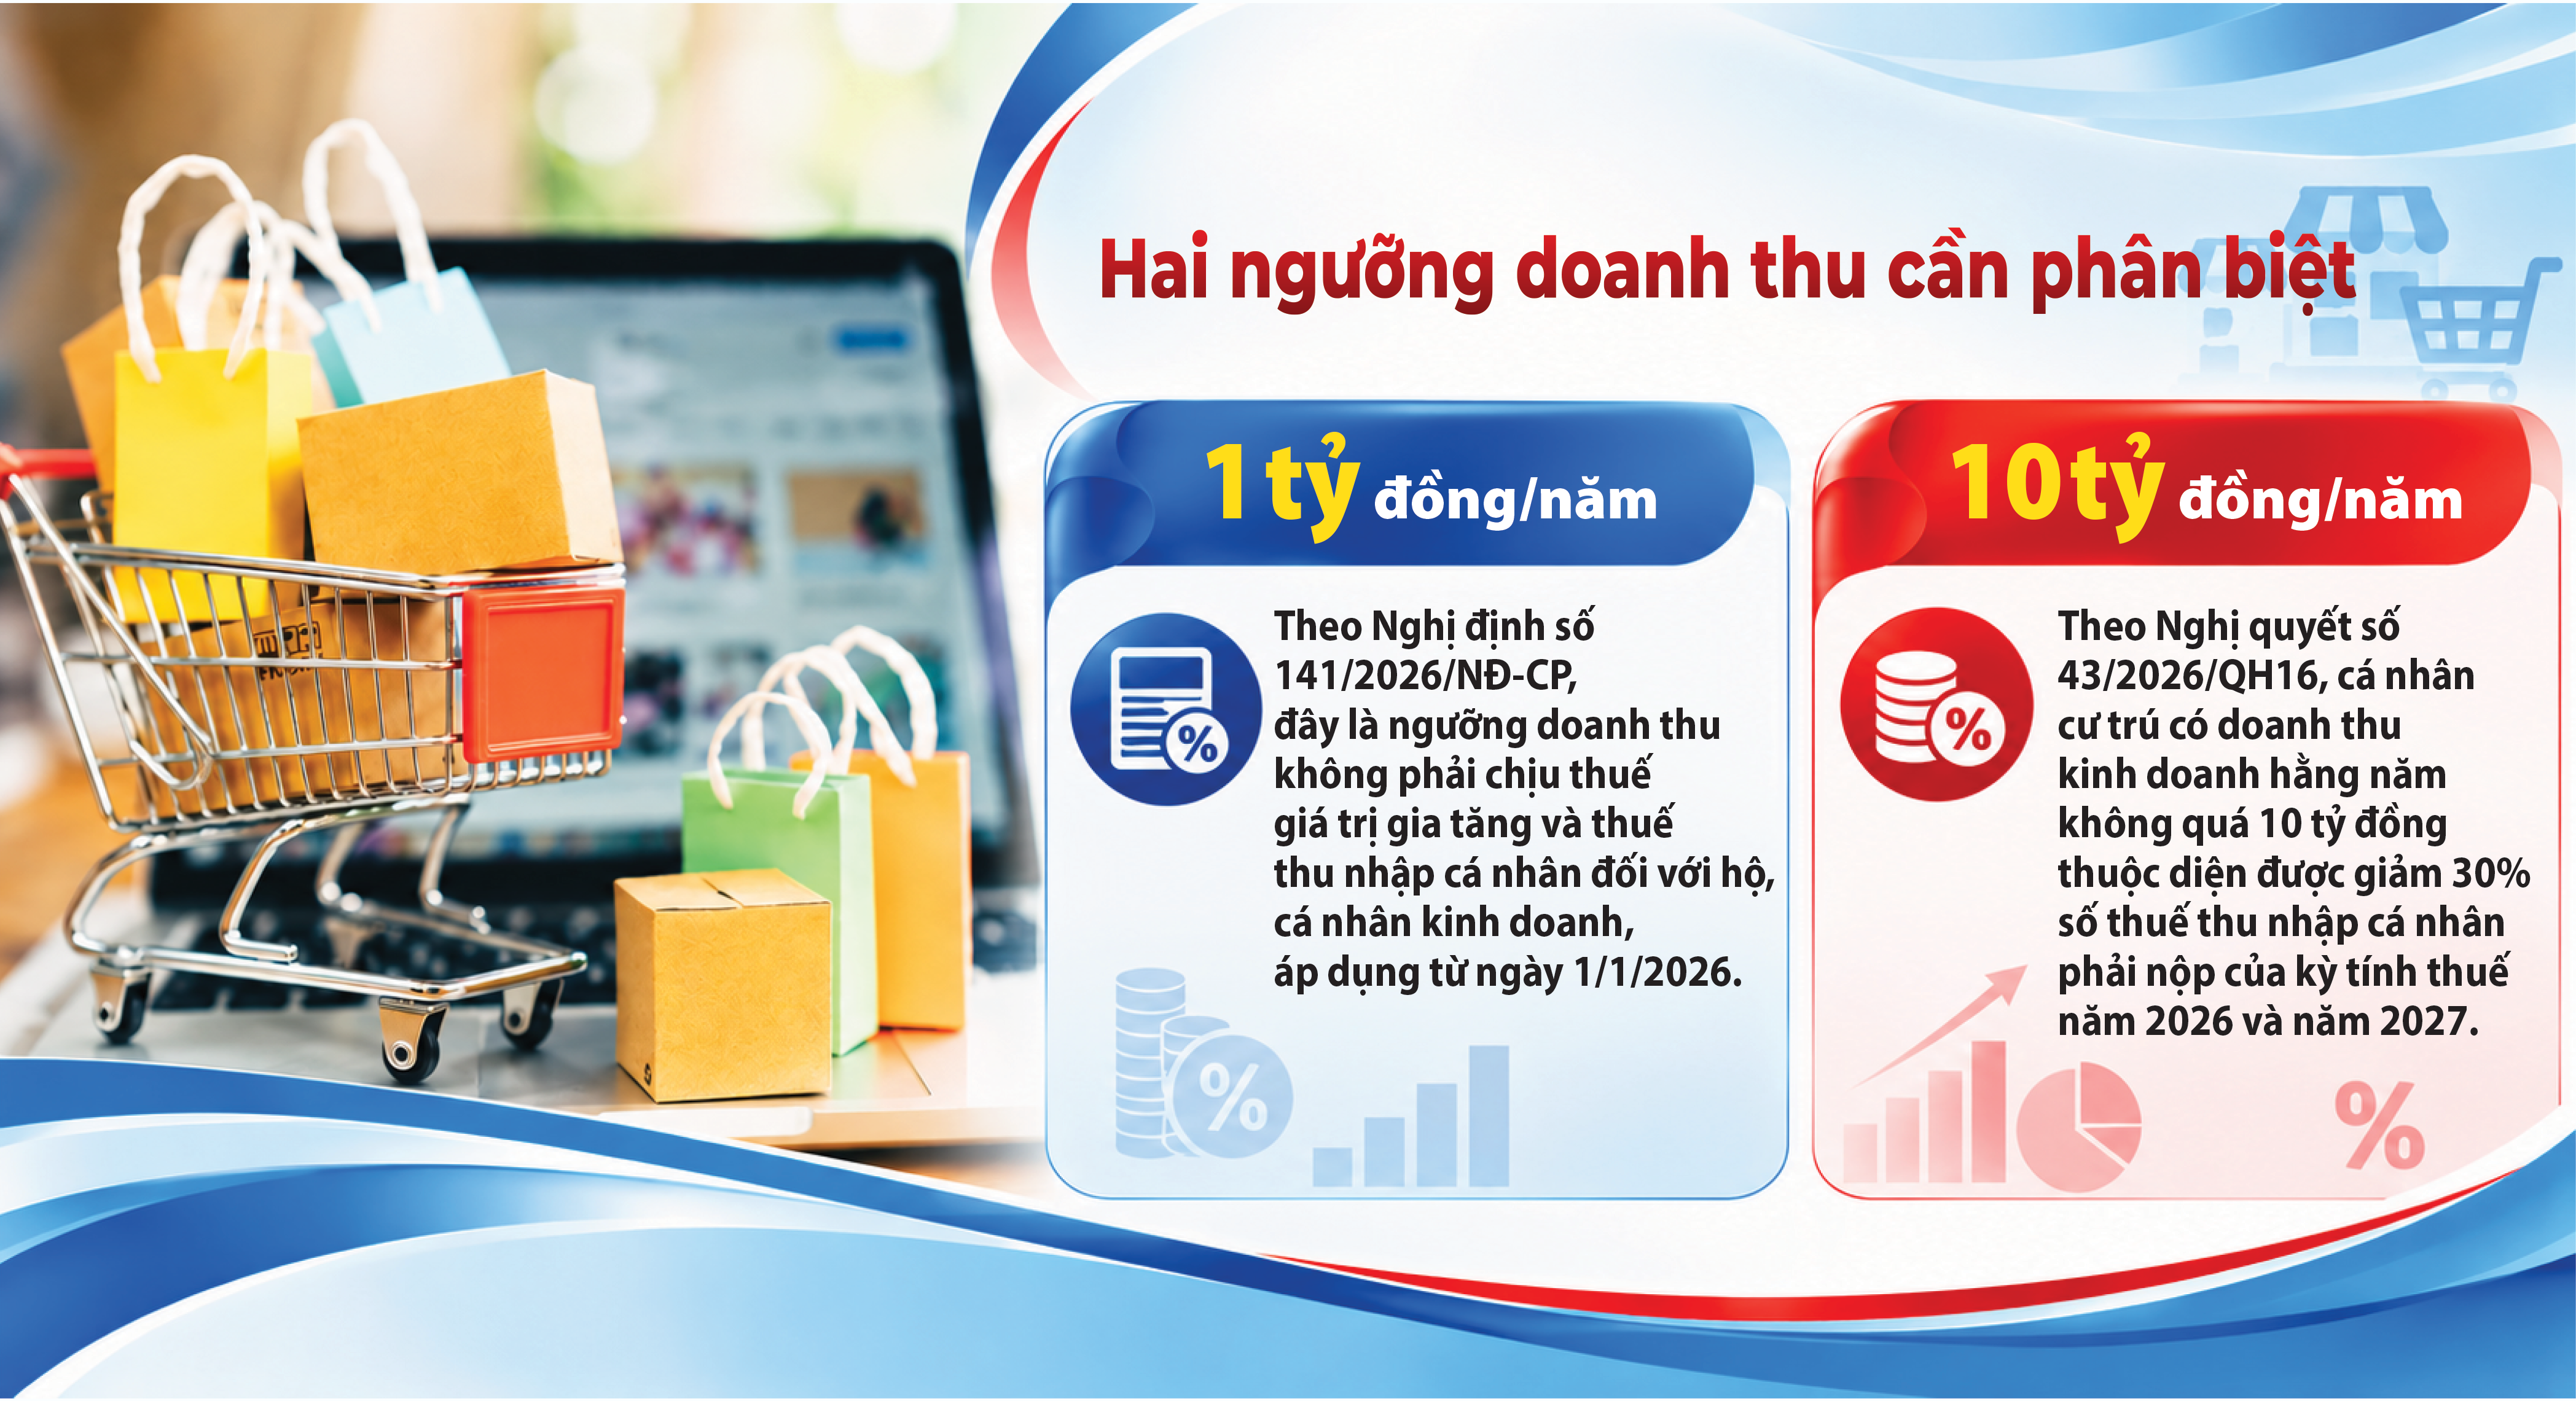
Những chính sách trên cũng đặt ra yêu cầu xác định đầy đủ doanh thu của người kinh doanh từ nhiều nguồn. Việc chia nhỏ doanh thu qua nhiều tài khoản không làm thay đổi bản chất hoạt động kinh doanh hoặc đương nhiên tạo ra những ngưỡng miễn, giảm thuế riêng biệt.
Tuy nhiên, cũng không thể cộng gộp doanh thu của những cá nhân độc lập chỉ vì họ cùng tham gia một hoạt động quảng bá, bán hàng hoặc sử dụng chung một địa điểm làm việc mà cần làm rõ quyền sở hữu doanh thu, quan hệ giữa các chủ thể và nghĩa vụ thuế phát sinh theo quy định pháp luật.
Về lâu dài, quản lý thuế TMĐT cần chuyển từ việc theo dõi những tài khoản riêng lẻ sang nhận diện đầy đủ chủ thể và hoạt động kinh doanh thực tế. Việc kết nối thông tin định danh, dữ liệu giao dịch và hồ sơ thuế phải đi cùng cơ chế xác minh, bảo vệ thông tin cá nhân và giải trình khi phát sinh sai lệch. Chỉ khi xác định đúng người kinh doanh, đúng nguồn thu nhập và đúng nghĩa vụ thuế, yêu cầu chống thất thu mới có thể gắn với bảo đảm quyền lợi của những chủ thể kinh doanh hợp pháp trên môi trường số.