
Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần
Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc phân loại mặt hàng hamburger, căn cứ tỷ lệ các thành phần trong sản phẩm để xác định mã số HS theo quy định.


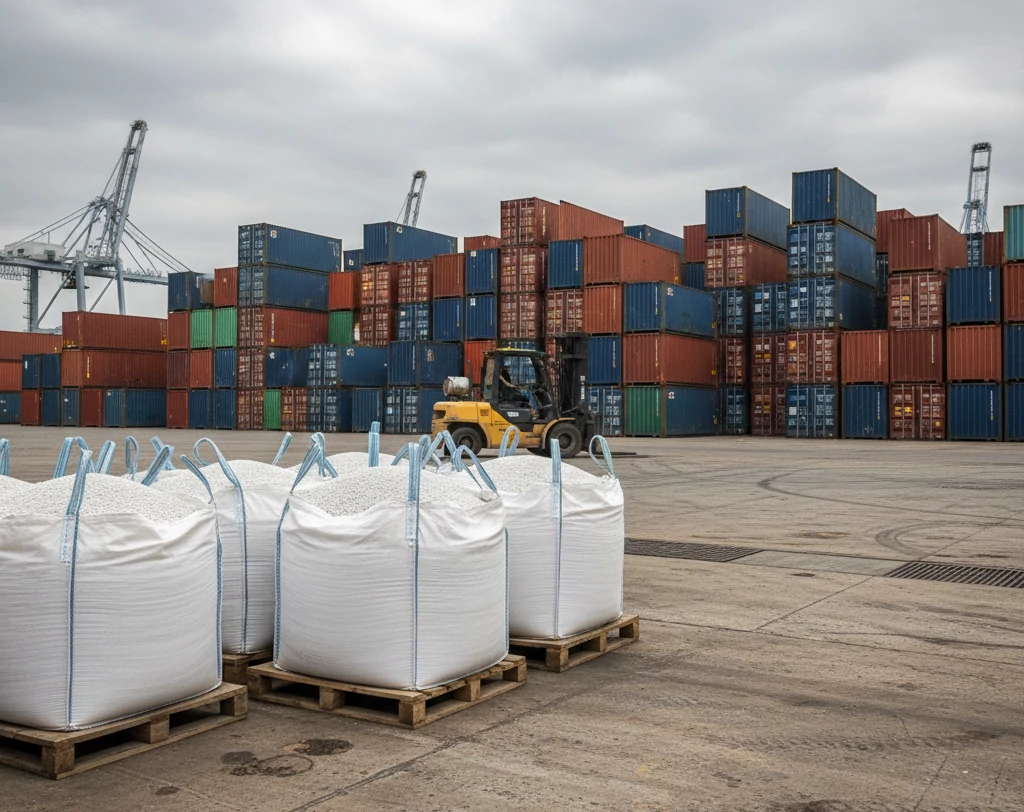 |
| Phân bón nhập khẩu. Ảnh: Cường Quốc logistics |
Theo báo cáo của Chi cục Hải quan khu vực II, ngày 26/8/2026, Công ty TNHH Tổng hợp D. đăng ký nhập khẩu mặt hàng urê dạng hạt, hàm lượng 99,3%. Doanh nghiệp khai báo sử dụng làm nguyên liệu sản xuất keo, nhựa trong công nghiệp, theo loại hình nhập kinh doanh tiêu dùng (A11).
Phiếu an toàn hóa chất (MSDS) do doanh nghiệp cung cấp, sản phẩm có thành phần urea (Carbamide), mã CAS 57-13-6, hàm lượng trên 99%. Chứng từ thể hiện hàng hóa có thể được sử dụng cho nhiều mục đích, trong đó có thể dùng làm nguyên liệu sản xuất trong công nghiệp hoặc sử dụng làm phân bón trong trồng trọt.
Đáng chú ý, Chứng thư giám định số Q326D115440 ngày 18/9/2026 của Trung tâm Kỹ thuật Tiêu chuẩn Đo lường Chất lượng 3 (QUATEST 3) xác định hàng hóa là urê dạng hạt, không ở trong dung dịch nước, thành phần urê 99%. Về công dụng, chứng thư xác định hàng hóa có thể làm phân bón và sản phẩm dinh dưỡng cho cây trồng; đồng thời có thể sử dụng làm nguyên liệu sản xuất trong công nghiệp, như sản xuất keo dán gỗ, keo UF, MUF hoặc chất dẻo trong ngành sản xuất vật liệu xây dựng và gỗ công nghiệp, xử lý khí thải và môi trường.
Theo Chi cục Hải quan khu vực II, kết quả giám định phù hợp với công dụng sản xuất keo, nhựa mà doanh nghiệp khai báo. Tuy nhiên, Công ty TNHH Tổng hợp D. là doanh nghiệp thương mại, không phải người sử dụng cuối cùng.
Vì vậy, tại thời điểm làm thủ tục nhập khẩu, cơ quan Hải quan chưa có đủ cơ sở xác định mục đích sử dụng thực tế của hàng hóa sau nhập khẩu là sản xuất keo, nhựa trong công nghiệp hay sử dụng làm phân bón trong lĩnh vực trồng trọt.
Vướng mắc này đặt ra vấn đề về cơ sở chấp nhận nội dung khai báo của doanh nghiệp để áp dụng chính sách quản lý hàng hóa, cũng như việc có cần thực hiện thêm biện pháp xác minh hoặc trao đổi với cơ quan quản lý chuyên ngành nhằm xác định mục đích sử dụng thực tế của hàng hóa sau nhập khẩu hay không.
Về cơ sở pháp lý, khoản 1 Điều 36 Luật Trồng trọt số 31/2018/QH14 quy định phân bón là hàng hóa kinh doanh có điều kiện và phải được cấp quyết định công nhận phân bón lưu hành tại Việt Nam, trừ các trường hợp được quy định tại điều luật này.
Đồng thời, khoản 1 và khoản 2 Điều 44 Luật Trồng trọt, được sửa đổi, bổ sung tại Luật số 146/2025/QH15, quy định về việc nhập khẩu phân bón đã được công nhận lưu hành tại Việt Nam và các trường hợp nhập khẩu phân bón chưa được công nhận lưu hành phải có giấy phép theo quy định.
Khoản 1 Điều 46 Luật Trồng trọt cũng quy định về việc kiểm tra nhà nước về chất lượng đối với phân bón nhập khẩu thuộc các trường hợp được dẫn chiếu tại điều luật.
Trước những vướng mắc nêu trên, Cục Hải quan đề nghị Cục Trồng trọt và Bảo vệ thực vật cho ý kiến về việc mặt hàng urê nhập khẩu của Công ty TNHH Tổng hợp D. có phải thực hiện các quy định của pháp luật về quản lý phân bón hay không, bao gồm yêu cầu về giấy phép nhập khẩu phân bón và kiểm tra nhà nước về chất lượng phân bón nhập khẩu.