Trước thực trạng các doanh nghiệp trên địa bàn tỉnh Vĩnh Long gặp nhiều vướng mắc liên quan đến hóa đơn, khấu trừ thuế, Thuế tỉnh Vĩnh Long cam kết đẩy mạnh chuyển đổi số, ứng dụng công nghệ, AI... nhằm tạo điều kiện thuận lợi và đây nhanh tiến độ hoàn thuế cho doanh nghiệp trong lĩnh vực này.
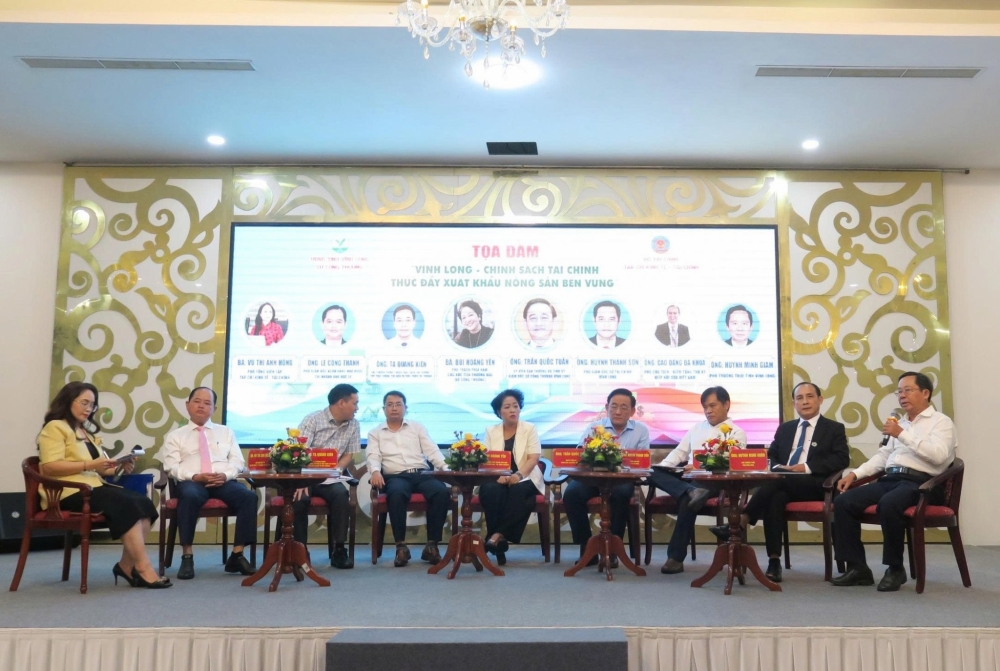 |
| Tọa đàm “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững” . Ảnh: Đức Mỹ |
Hạ tầng và dịch vụ chưa đồng bộ
Phân tích về những điểm nghẽn liên quan đến thuế, tại Hội nghị “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững” do UBND tỉnh Vĩnh Long phối hợp với Tạp chí Kinh tế - Tài chính (Bộ Tài chính) tổ chức ngày 31/7, ông Huỳnh Minh Giám, Phó trưởng Thuế tỉnh Vĩnh Long cho biết, một số vướng mắc phổ biến mà doanh nghiệp xuất khẩu nông sản tại địa phương thường gặp chủ yếu liên quan đến hóa đơn, khấu trừ thuế...
Điển hình như: Công ty tổ chức thu mua nguyên liệu nông sản như dừa, sầu riêng… từ hộ nông dân nhỏ lẻ chủ yếu trên địa bàn tỉnh Vĩnh Long và các tỉnh lân cận. Trong đó, phần lớn nông hộ chưa có tài khoản ngân hàng hoặc vẫn duy trì thói quen nhận tiền mặt.
Trong đó, nhiều nông dân lớn tuổi, hạn chế về tiếp cận công nghệ, e ngại thủ tục mở tài khoản ngân hàng và lo lắng về rủi ro gian lận, lừa đảo. Bên cạnh đó, hạ tầng và dịch vụ ngân hàng tại một số khu vực nông thôn còn chưa đồng bộ, gây khó khăn trong việc tiếp cận và sử dụng dịch vụ thanh toán.
Đây cũng là nguyên nhân dẫn đến sản lượng thu mua sụt giảm, chuỗi cung ứng bị ảnh hưởng, kéo theo suy giảm sản lượng chế biến và xuất khẩu, tác động tiêu cực đến kim ngạch xuất khẩu.
Các đơn vị còn gặp vấn đề vướng mắc liên quan đến lập bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn (Mẫu số 02/TNDN, ban hành kèm theo Thông tư số 20/2026/TT-BTC của Bộ trưởng Bộ Tài chính).
Đồng thời, người bán (người nông dân) thường không cung cấp thông tin chính xác địa chỉ, số CCCD, do đó doanh nghiệp gặp khó khăn trong việc lập bảng kê theo mẫu quy định.
Ngoài ra, các doanh nghiệp, hộ kinh doanh nêu những vướng mắc liên quan đến chuỗi hóa đơn đầu vào như: Nông sản chủ yếu mua từ hộ/cá nhân kinh doanh hoặc thương lái gom hàng nhỏ lẻ.
Do đó, việc xác minh nguồn gốc hàng hóa, hóa đơn qua nhiều khâu trung gian gặp nhiều rủi ro (hóa đơn không hợp pháp, doanh nghiệp không hoạt động tại địa chỉ đã đăng ký ở các địa phương khác nhau).
Trước thực trạng này, Thuế tỉnh Vĩnh Long thực hiện xác minh hóa đơn khi hoàn thuế và giữ lại số thuế được xác định có rủi ro. Tuy nhiên, giải pháp này cũng đã tác động đến số thuế được hoàn, ảnh hưởng trực tiếp đến hoạt động sản xuất kinh doanh của doanh nghiệp.
Giải quyết “hoàn thuế trước” trong 6 ngày làm việc
Tại Tọa đàm “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững” phiên 1, Phó Tổng biên tập Tạp chí Kinh tế - Tài chính Vũ Thị Ánh Hồng nêu lên những vấn đề về thủ tục hoàn thuế giá trị gia tăng (GTGT) trong lĩnh vực này.
Trả lời câu hỏi, Phó trưởng Thuế tỉnh Vĩnh Long Huỳnh Minh Giám cho biết, về thủ tục hoàn thuế GTGT, tại Khoản 1 Điều 31 Nghị định số 252/2026/NĐ-CP (ban hành ngày 30/6/2026) nêu rõ thời hạn tiếp nhận và phản hồi thông tin hồ sơ.
Theo đó, cơ quan Thuế đã ban hành thông báo tiếp nhận hoặc không tiếp nhận hồ sơ hoàn thuế cho người nộp thuế trong thời hạn chậm nhất là 3 ngày làm việc kể từ ngày nhận được hồ sơ. (Trường hợp hồ sơ hoàn thuế đồng thời là hồ sơ khai thuế thì thông báo tiếp nhận hồ sơ khai thuế là thông báo tiếp nhận hồ sơ hoàn thuế).
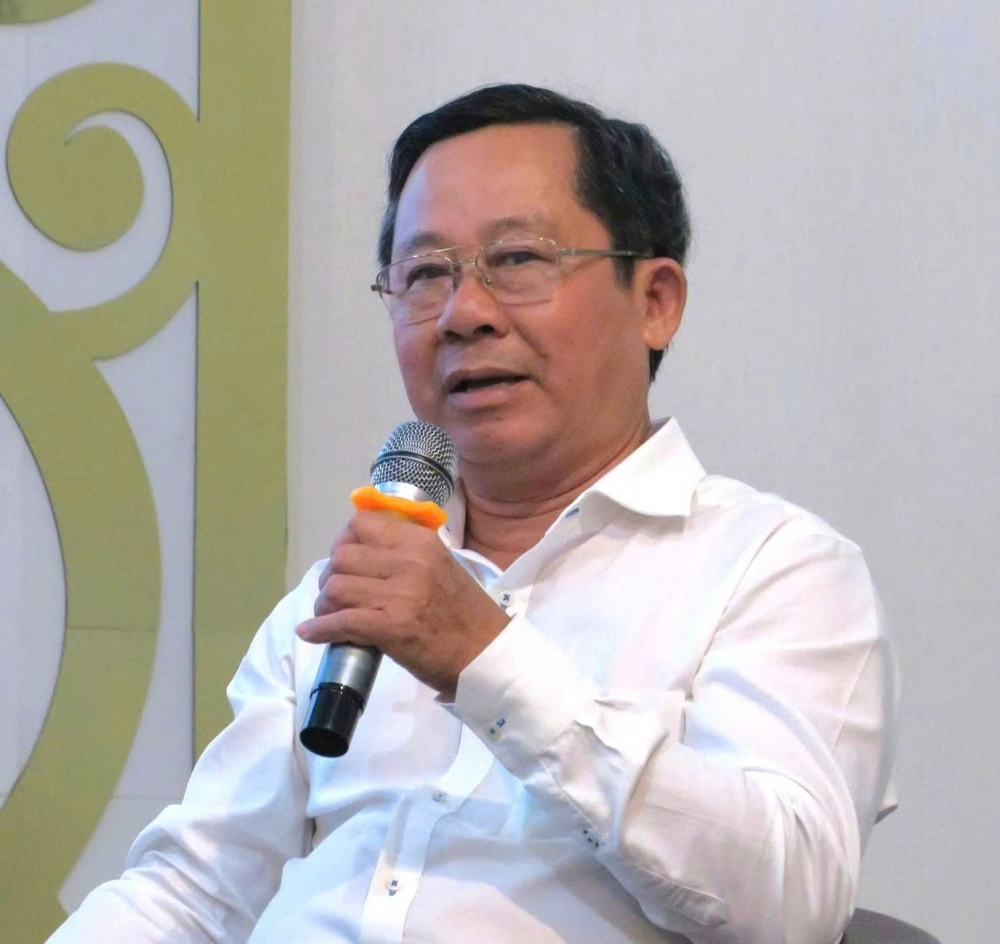 | | Ông Huỳnh Minh Giám, Phó trưởng Thuế tỉnh Vĩnh Long cho biết, thời hạn giải quyết đối với diện hoàn thuế trước, tại Điểm a Khoản 2 Điều 31, quy định chậm nhất là 6 ngày làm việc kể từ ngày cơ quan Thuế có thông báo tiếp nhận hồ sơ. | |
Về thời hạn giải quyết đối với diện hoàn thuế trước, tại Điểm a Khoản 2 Điều 31 Nghị định số 252/2026/NĐ-CP, quy định chậm nhất là 6 ngày làm việc kể từ ngày cơ quan Thuế có thông báo tiếp nhận hồ sơ.
Tiếp đó, cơ quan Thuế phải ban hành quyết định hoàn thuế, hoặc thông báo bằng văn bản về số tiền không được hoàn, chuyển khấu trừ, chuyển diện kiểm tra trước hoàn thuế hay thông báo hồ sơ chưa đủ điều kiện.
Đối với thời hạn giải quyết diện kiểm tra trước hoàn thuế, tại Điểm b Khoản 2 Điều 31 Nghị định số 252/2026/NĐ-CP quy định, chậm nhất là 10 ngày làm việc kể từ ngày cơ quan Thuế ban hành kết luận hoặc quyết định xử lý vi phạm sau khi kiểm tra tại trụ sở người nộp thuế, sau đó, cơ quan Thuế phải ra quyết định hoàn thuế hoặc các thông báo xử lý tiền thuế tương ứng theo quy định.
Để công tác triển khai hiệu quả, hiện nay, ngành Thuế đã và đang hệ thống hóa quy trình hoàn thuế điện tử 100%, đồng thời, cơ quan Thuế ứng dụng công nghệ thông tin kiểm soát chặt chẽ từng bước xử lý hồ sơ.
Theo đó, hệ thống tự động cảnh báo và đôn đốc công chức thuế thực hiện đúng cam kết trong 3 ngày (phản hồi tiếp nhận), 6 ngày (đối với diện hoàn trước) và 10 ngày (sau kết luận kiểm tra tại trụ sở) theo đúng tinh thần Nghị định số 252/2026/NĐ-CP, tuyệt đối không để xảy ra tình trạng ngâm hồ sơ vô lý.
Song song đó, ngành Thuế đẩy mạnh ứng dụng Big Data và AI rà soát rủi ro hóa đơn, hỗ trợ doanh nghiệp kiểm tra chéo cơ sở dữ liệu hóa đơn điện tử để phát hiện sớm các rủi ro từ nhà cung ứng trung gian trước khi nộp hồ sơ nhằm tránh trường hợp bị chuyển diện “kiểm trước hoàn sau” do vô tình sử dụng hóa đơn không hợp pháp.
Tăng cường xử lý rủi ro về hóa đơn
Để kiểm soát chặt chẽ những rủi ro về hóa đơn, chứng từ, ông Huỳnh Minh Giám cho rằng, các cơ quan ban ngành cũng cần tập trung các chính sách quản lý rủi ro và xác minh hóa đơn trong chuỗi thu mua - xuất khẩu nông sản.
Do đặc thù Vĩnh Long là địa phương có nhiều doanh nghiệp hoạt động trong lĩnh vực xuất khẩu nông sản nổi bật như Công ty TNHH Nông sản sạch VINACAP, Công ty Cổ phần Rau quả Bình Minh, Hợp tác xã Nông nghiệp Thành Chí, Hợp tác xã Sản xuất Dịch vụ Nông nghiệp Tấn Đạt. Trong đó, Công ty Cổ phần Tập đoàn Xuất - Nhập khẩu Trái cây Chánh Thu Chánh Thu được mọi người biết đến là Doanh nghiệp đầu tiên của Việt Nam xuất khẩu chính ngạch quả xoài sang Hoa Kỳ, quả vải sang Nhật Bản, quả sầu riêng sang Trung Quốc và quả bưởi sang Hoa Kỳ...
Trường hợp điểm nghẽn về xác minh chuỗi hóa đơn được cơ quan Thuế tháo gỡ (bằng việc quản lý dữ liệu liên thông thay vì xác minh thủ công từng khâu) thì dòng tiền hoàn thuế GTGT sẽ được xoay vòng nhanh, giúp doanh nghiệp được hoàn thuế kịp thời, giúp đảm bảo nguồn vốn lưu động, tiếp tục hoạt động sản xuất kinh doanh, tạo được giá trị kinh tế cho bản thân doanh nghiệp và cho địa phương.
Thuế tỉnh Vĩnh Long đã và đang áp dụng nhiều giải pháp để đưa chính sách thuế vào cuộc sống. Đồng thời, đẩy mạnh công tác tuyên truyền, hỗ trợ chính sách thuế, qua các giải pháp như: Đăng tải các luật, nghị định, thông tư hướng dẫn về chính sách thuế mới trên Website Thuế tỉnh Vĩnh Long, Website Cục Thuế.
Ngoài ra, phối hợp chặt chẽ với cơ quan báo chí, đài phát thanh truyền hình để tuyên truyền chính sách. Đặc biệt là đẩy mạnh chuyển đổi số toàn diện trong lĩnh vực quản lý thuế trên địa bàn trong thời gian tới.