Năm 2026 đưa vào thực thi loạt quy định mới để quản lý thuế đối với các cơ sở giáo dục công lập từ kê khai điện tử cho đến chế tài xử phạt. Việc nắm vững các điểm thay đổi cốt lõi về kê khai điện tử, chính sách thuế GTGT, TNDN, TNCN cũng như hóa đơn điện tử không chỉ giúp các nhà trường tối ưu hóa quy trình quản lý tài chính mà còn đảm bảo tuân thủ pháp luật, tránh những rủi ro xử phạt không đáng có.
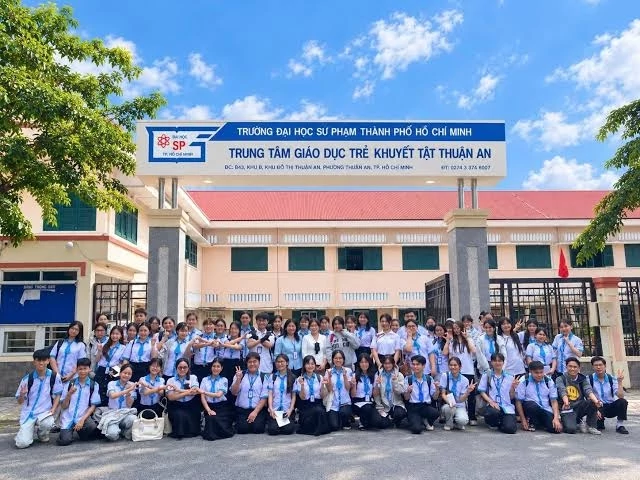 |
| Miễn thuế TNDN đối với các cơ sở đào tạo trẻ em khuyết tật. Ảnh PV |
Chuyển đổi số toàn diện và tinh gọn thủ tục kê khai thuế
Đại diện Thuế TP. Hà Nội cho biết, năm 2026 đánh dấu bước chuyển toàn diện khi phương pháp khai, nộp thuế điện tử đã trở thành quy định bắt buộc tại các cơ sở giáo dục công lập.
Giờ đây, toàn bộ quy trình kê khai thuế phải thực hiện qua phương thức điện tử thống nhất trên Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của cơ quan Thuế hoặc qua các tổ chức T-VAN. Hồ sơ giấy chỉ còn là ngoại lệ hãn hữu cho những trường hợp đặc biệt không thể thực hiện giao dịch điện tử.
Theo Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC, cơ quan Thuế không được yêu cầu người nộp thuế nộp lại những thông tin đã có trong hệ thống. Cơ quan Thuế có thể hỗ trợ điền sẵn thông tin tờ khai để nhà trường kiểm tra, xác nhận.
Bên cạnh đó, cơ quan Thuế phân loại người nộp thuế theo mức độ tuân thủ và rủi ro để áp dụng biện pháp quản lý phù hợp. Các đơn vị chấp hành tốt pháp luật thuế được ưu tiên và tạo điều kiện thuận lợi tối đa.
Về kỳ khai thuế, các đơn vị kê khai tính thuế theo kỳ từng lần phát sinh, tháng, quý, năm, kỳ quyết toán
Đối với thuế GTGT, cơ sở giáo dục có doanh thu 50 tỷ đồng trở lên thì kê khai theo tháng và từ 50 tỷ trở xuống thì được chọn kê khai theo quý. Thời hạn nộp hồ sơ khai thuế theo tháng là ngày 20 của tháng sau. Nếu kế khai theo quý là ngày cuối cùng của tháng đầu quý tiếp theo, trong khi thời hạn nộp hồ sơ quyết toán thuế năm là ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc kỳ quyết toán thuế.
Chi tiết quy định mới về thuế GTGT, TNDN
Đối với Thuế GTGT: Hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục tiếp tục thuộc đối tượng không chịu thuế GTGT. Trường hợp các cơ sở dạy học, dạy nghề có các khoản thu hộ, chi hộ như tiền ăn, tiền vận chuyển đưa đón học sinh cũng được xác định thuộc diện không chịu thuế GTGT.
Thuế TNDN: Đối với các đơn vị sự nghiệp có hoạt động sản xuất, kinh doanh hàng hoá dịch vụ có thu nhập chịu thuế TNDN mà các đơn vị này hạch toán được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh thì kê khai nộp thuế TNCN theo tỷ lệ % trên doanh thu bán hàng hoá dịch vụ giáo dục (mức 2%).
Trường hợp xác định được doanh thu và chi phí tương ứng. Số thuế TNDN phải nộp trong kỳ tính thuế được tính bằng thu nhập tính thuế nhân với thuế suất. Các cơ sở giáo dục đào tạo cũng phân loại thuế suất theo doanh thu. Doanh thu không quá 3 tỷ đồng mức thuế suất là 15%. Doanh thu trên 3 tỷ đến 50 tỷ đồng mức thuế suất là 17% và doanh thu trên 50 tỷ đồng mức thuế suất là 20%.
Thuế TP. Hà Nội cũng lưu ý điểm mới trong chính sách thuế đối với cơ sở giáo dục công lập năm 2026 đó là bổ sung quy định, cơ sở được thành lập theo quy định của pháp luật về giáo dục nghề nghiệp, đào tạo nghề nghiệp và có danh sách các học viên là người dân tộc thiểu số, người khuyết tật, trẻ em có hoàn cảnh đặc biệt, các đối tượng tệ nạn xã hội thì được miễn thuế TNDN cho các hoạt động đào tạo, dạy nghề này. Các đơn vị có doanh thu từ 1 tỷ đồng trở xuống cũng được miễn thuế.
Quản lý hóa đơn điện tử và xử lý sai sót đúng chuẩn
Thực hiện theo Nghị định 254/2026/NĐ-CP, thời điểm lập hoá đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho cá nhân, tổ chức người nước ngoài không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hoá đơn là thời điểm thu tiền.
Trường hợp người bán không cung cấp đủ thông tin: Tên, địa chỉ, mã số thuế hoặc số định danh cá nhân (CCCD) thì hoá đơn bắt buộc phải ghi rõ cụm từ “Bán cho người tiêu dùng” tại tiêu thức tên người mua
Khi phát sinh sai sót trên hóa đơn điện tử về tiền thuế hoặc giá trị, nhà trường có thể lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế. Mọi hóa đơn điều chỉnh giảm số tiền hoặc thuế suất bắt buộc phải thể hiện dấu âm (-). Trường hợp hóa đơn có sai sót liên tiếp nhiều lần, việc điều chỉnh hoặc thay thế phải dựa trên hóa đơn điều chỉnh, thay thế gần nhất chứ không căn cứ lùi lại hóa đơn gốc ban đầu để tránh sai lệch số luỹ kế.
Sự thay đổi đồng bộ của hệ thống chính sách thuế năm 2026 đòi hỏi ban giám hiệu và bộ phận kế toán - tài chính tại các cơ sở giáo dục công lập phải nhanh chóng chủ động rà soát quy trình. Việc quản lý chính xác các khoản thu, phát hành hóa đơn đúng thời điểm và tuân thủ chặt chẽ lịch kê khai sẽ giúp các nhà trường đảm bảo an toàn tài chính, vận hành minh bạch và đúng quy định pháp luật.
| KHUNG PHẠT VI PHẠM HÀNH CHÍNH NĂM 2026 1. Mức phạt chậm nộp hồ sơ khai thuế Chậm từ 01 – 05 ngày (có tình tiết giảm nhẹ): Phạt cảnh cáo. Chậm từ 01 – 30 ngày: Phạt tiền từ 2.000.000 – 5.000.000 đồng. Chậm từ 31 – 60 ngày: Phạt tiền từ 5.000.000 – 8.000.000 đồng. Chậm từ 61 – 90 ngày (hoặc trên 90 ngày không phát sinh thuế): Phạt tiền từ 8.000.000 – 15.000.000 đồng. Chậm trên 90 ngày (có phát sinh thuế, đã nộp đủ trước khi kiểm tra): Phạt tiền từ 15.000.000 – 25.000.000 đồng. 2. Mức phạt lập hóa đơn sai thời điểm (Nghị định 310/2025/NĐ-CP): Áp dụng phạt gộp theo tổng số lượng hóa đơn vi phạm (không áp dụng phạt tăng nặng vi phạm nhiều lần): 01 số hóa đơn: Phạt tiền từ 1.000.000 – 2.000.000 đồng. Từ 02 đến dưới 10 số: Phạt tiền từ 2.000.000 – 10.000.000 đồng. Từ 10 đến dưới 20 số: Phạt tiền từ 10.000.000 – 30.000.000 đồng. Từ 20 đến dưới 50 số: Phạt tiền từ 30.000.000 – 50.000.000 đồng. Từ 50 số hóa đơn trở lên: Phạt tiền từ 60.000.000 – 80.000.000 đồng. |