Trong bối cảnh nền kinh tế số và thương mại điện tử (TMĐT) bùng nổ, công tác quản lý thuế đang chuyển mình mạnh mẽ từ phương thức truyền thống sang quản trị dựa trên dữ liệu số. Những quy định mới tại Nghị định 252/2026/NĐ-CP và Nghị định 253/2026/NĐ-CP không chỉ là "thước đo" mới cho nghĩa vụ tài chính mà còn là đòn bẩy giúp hộ kinh doanh, cá nhân kinh doanh và các nhà sáng tạo nội dung (KOL/KOC) tiếp cận quy trình hành chính minh bạch, đơn giản và hiện đại hơn bao giờ hết.
 |
| Ảnh minh họa có sự hỗ trợ của AI |
Đơn giản hóa thủ tục, tạo thuận lợi cho người nộp thuế
Chia sẻ về những thay đổi trong công tác quản lý, Phó Trưởng ban Nghiệp vụ Thuế (Cục Thuế) Lê Thị Chinh cho biết, các quy định tại Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và các văn bản hướng dẫn thi hành đã tập trung vào các định hướng lớn là tạo thuận lợi cho người nộp thuế, đẩy mạnh cải cách thủ tục hành chính, tăng cường kết nối, khai thác dữ liệu số trong quản lý thuế.
Những thay đổi này không chỉ góp phần nâng cao hiệu quả quản lý nhà nước mà còn hỗ trợ hộ, cá nhân kinh doanh thực hiện nghĩa vụ thuế thuận tiện hơn, tiết kiệm thời gian, chi phí và phù hợp với phương thức kinh doanh hiện đại.
Một trong những điểm đổi mới nổi bật nhất chính là việc đơn giản hóa tối đa thủ tục hành chính.
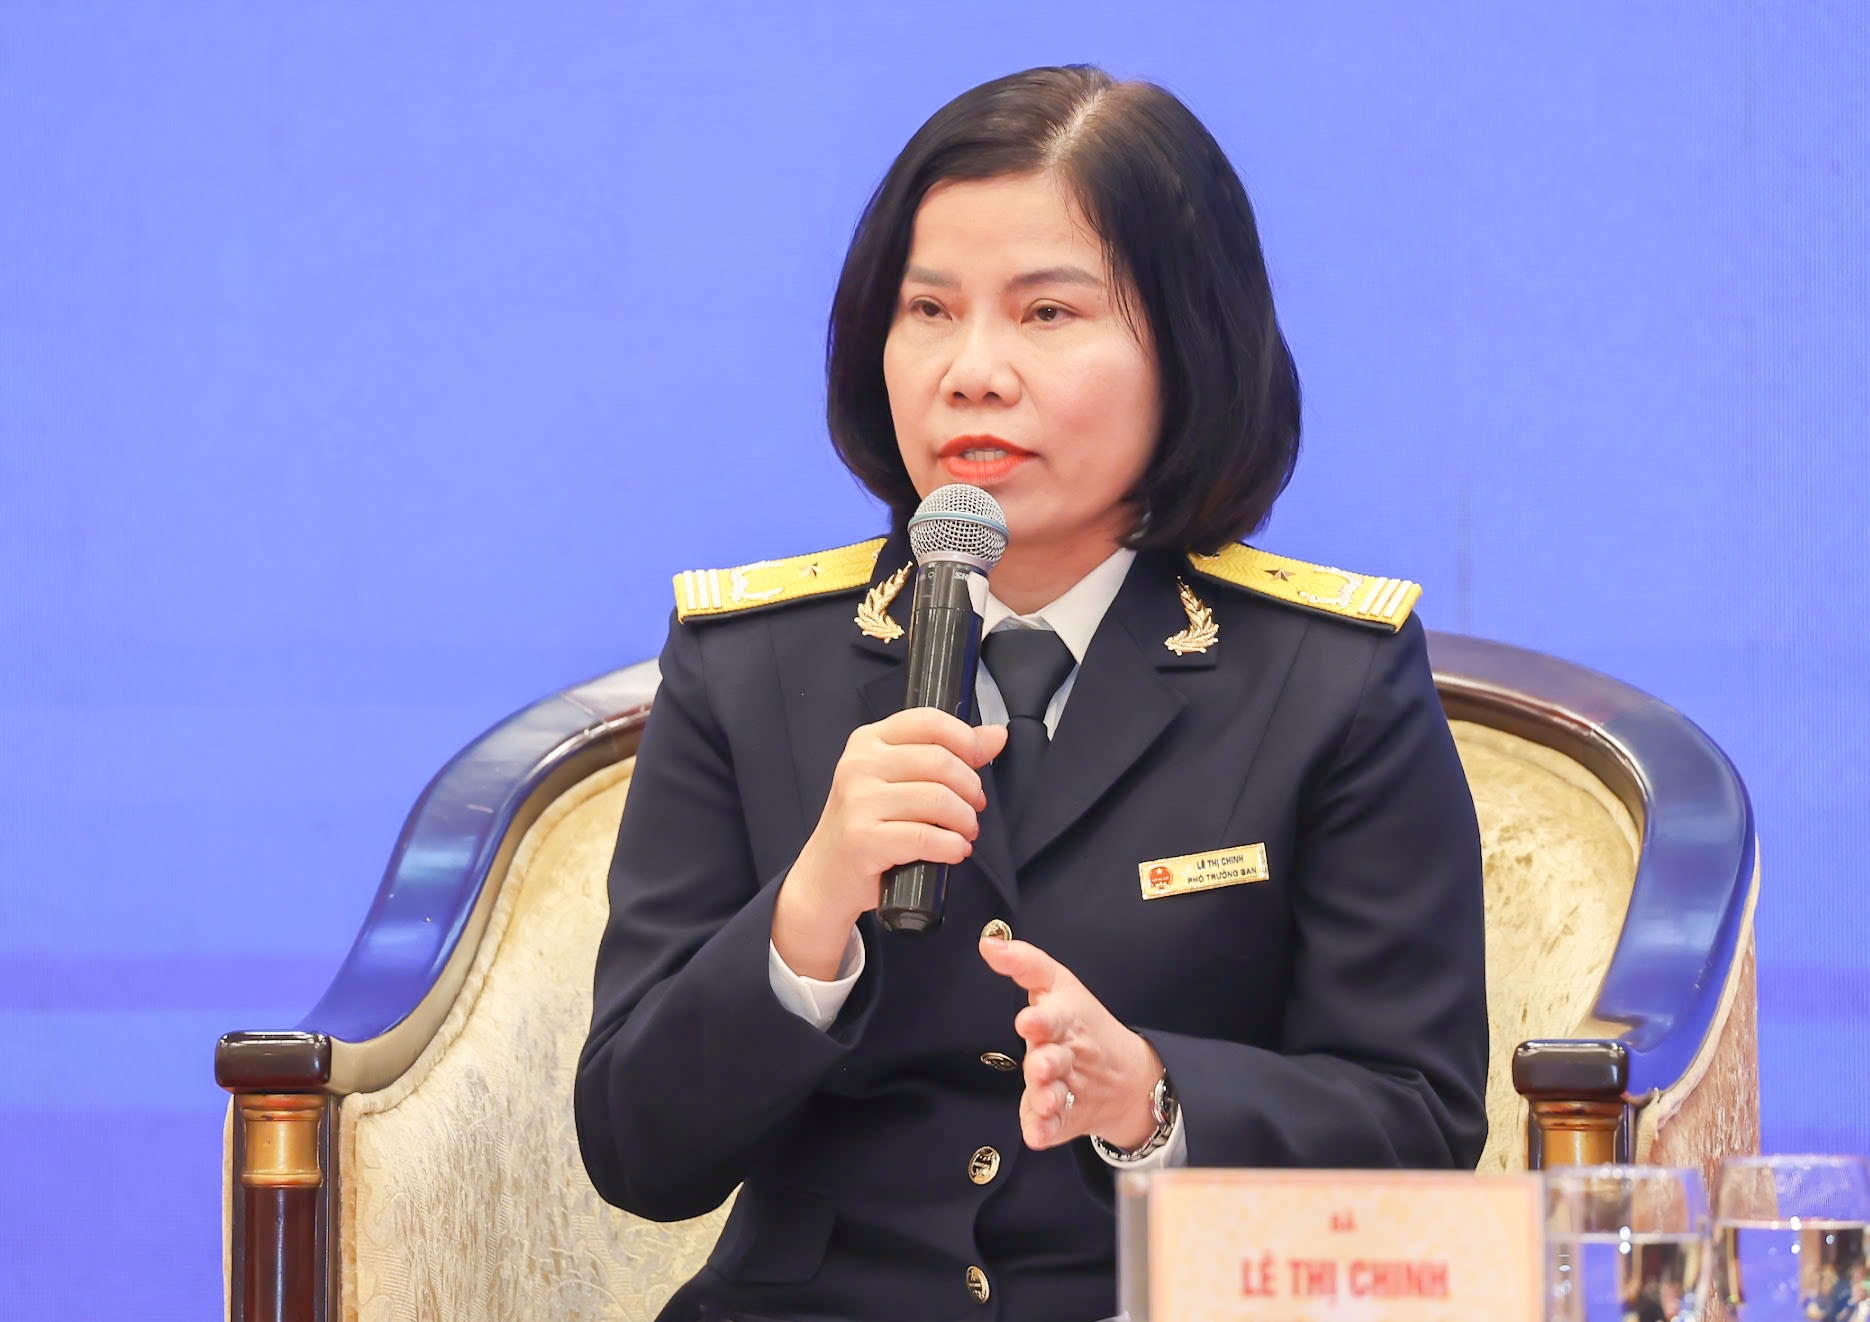 | | Phó Trưởng ban Nghiệp vụ Thuế Lê Thị Chinh | |
Cụ thể tại Điều 21 Thông tư số 90/2026/TT-BTC đã bổ sung hình thức đăng ký thuế thông qua hồ sơ khai thuế có tích hợp thông tin đăng ký thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh không thực hiện đăng ký thuế thông qua cơ chế một cửa liên thông, người nộp thuế có thể thực hiện đăng ký thuế thông qua hồ sơ khai thuế có tích hợp thông tin đăng ký thuế.
Điều này có nghĩa là hộ kinh doanh, cá nhân kinh doanh chỉ cần nộp hồ sơ khai thuế lần đầu, cơ quan Thuế sẽ đồng thời tiếp nhận và cập nhật thông tin đăng ký thuế để quản lý theo quy định mà không phải nộp thêm hồ sơ đăng ký thuế riêng như trước đây.
Điểm thay đổi có tác động sâu rộng nhất là trách nhiệm của các chủ quản nền tảng TMĐT. Theo Nghị định số 252/2026/NĐ-CP, các sàn TMĐT có chức năng đặt hàng và thanh toán trực tuyến (cả trong và ngoài nước) có trách nhiệm khấu trừ, khai thay và nộp thay thuế cho hộ, cá nhân kinh doanh có phát sinh doanh thu trên nền tảng theo quy định.
Điều này giúp chuyển phương thức quản lý từ việc dựa vào sự tự giác kê khai của người nộp thuế sang quản lý dựa trên dữ liệu giao dịch thực tế phát sinh. Đối với nhà bán hàng trên sàn TMĐT, quy định này giúp giảm đáng kể khối lượng công việc kế toán, hạn chế sai sót và rủi ro pháp lý trong quá trình thực hiện nghĩa vụ Thuế nâng cao tính thuận tiện trên môi trường số.
Nhằm bảo đảm quyền và lợi ích hợp pháp của hộ, cá nhân kinh doanh, các quy định mới tại Nghị định số 252/2026/NĐ-CP của Chính phủ không chỉ tập trung vào việc xác định và thu đúng số thuế phải nộp mà còn bổ sung cơ chế xử lý đối với các trường hợp nộp thừa thuế. Theo đó, trường hợp hộ kinh doanh, cá nhân kinh doanh đã được khấu trừ, nộp thay hoặc đã trực tiếp nộp thuế nhưng số thuế đã nộp lớn hơn số thuế phải nộp hoặc doanh thu thực tế từ 01 tỷ đồng trở xuống thì hộ kinh doanh có thể đề nghị bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ theo quy định.
Bên cạnh đó, Nghị định số 252/2026/NĐ-CP tiếp tục quy định miễn thuế đối với trường hợp hộ kinh doanh, cá nhân kinh doanh có số thuế phải nộp trên hồ sơ quyết toán thuế TNCN từ 50.000 đồng trở xuống.
Các quy định này góp phần bảo đảm nguyên tắc thu đúng, thu đủ, phù hợp với nghĩa vụ thuế thực tế phát sinh; đồng thời nâng cao tính công bằng, minh bạch trong quản lý thuế.
Đẩy mạnh cải cách, đáp ứng sự phát triển của mô hình kinh doanh đa kênh
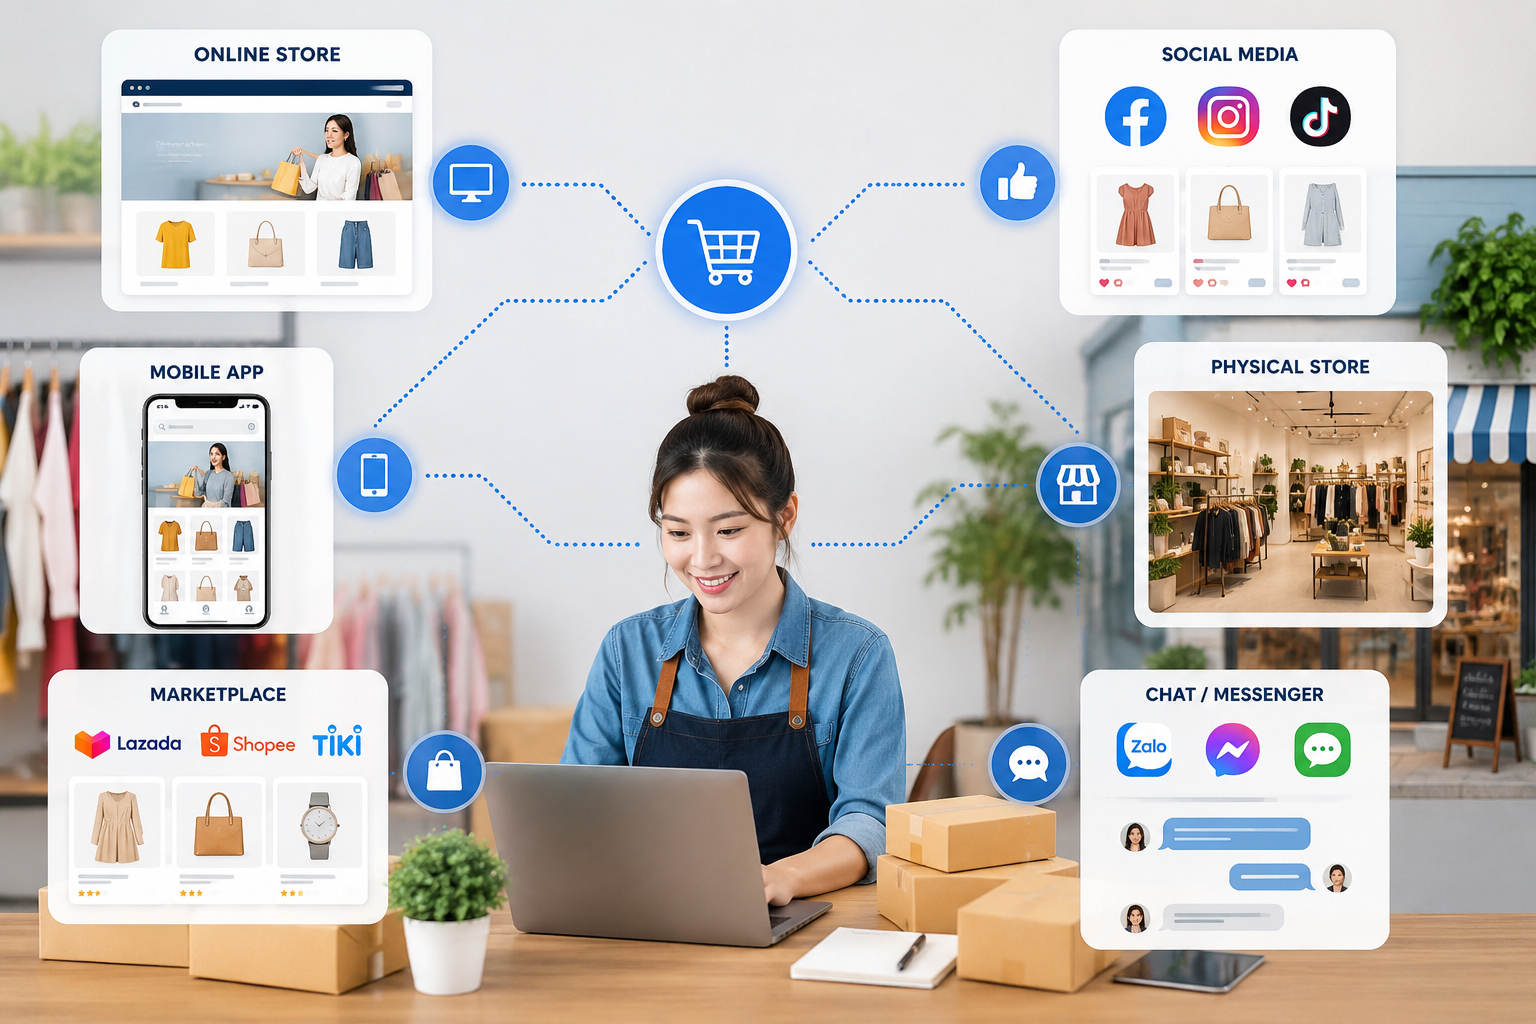
Bà Lê Thị Chinh cho biết thêm, nhằm đáp ứng thực tiễn phát triển của hoạt động kinh doanh đa kênh và TMĐT, các quy định hiện hành đã cho phép hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thực hiện khai thuế theo hướng tập trung. Cụ thể quy định mới cho phép người nộp thuế thực hiện khai thuế tổng hợp chung trên một hồ sơ để gửi cho cơ quan Thuế.
Quy định này thể hiện sự chuyển đổi trong tư duy quản lý thuế, từ quản lý theo từng địa điểm kinh doanh sang quản lý tập trung theo chủ thể kinh doanh. Đây là cách tiếp cận phù hợp với thực tiễn hiện nay khi một hộ kinh doanh hoặc cá nhân kinh doanh có thể đồng thời vận hành cửa hàng vật lý, website bán hàng, gian hàng trên nhiều sàn TMĐT và các nền tảng mạng xã hội.
Đối với hộ kinh doanh, cá nhân kinh doanh chỉ hoạt động kinh doanh TMĐT trên các nền tảng và không có địa điểm kinh doanh cố định, việc kê khai, nộp thuế được thực hiện tại cơ quan thuế quản lý nơi cư trú của người nộp thuế.
“Quy định này góp phần hoàn thiện cơ sở pháp lý đối với các mô hình kinh doanh mới, bảo đảm mọi hoạt động kinh doanh phát sinh thu nhập đều được quản lý thống nhất, không phụ thuộc vào việc có hay không có địa điểm kinh doanh vật lý. Đồng thời, việc xác định cơ quan Thuế quản lý theo nơi cư trú giúp người nộp thuế dễ dàng xác định nơi thực hiện nghĩa vụ thuế, giảm vướng mắc trong quá trình kê khai, nộp thuế và tăng cường khả năng hỗ trợ của cơ quan thuế đối với các cá nhân kinh doanh trên môi trường số”, bà Chinh nhấn mạnh.
Việc quản lý thuế hiện nay đã được đồng bộ hóa thông qua mã số định danh cá nhân. Mọi hoạt động từ cửa hàng truyền thống đến các gian hàng trực tuyến đều được quy về một mã duy nhất. Điều này không chỉ giúp cơ quan Thuế theo dõi doanh thu chính xác, chống phân tán dòng tiền mà còn đảm bảo tính công bằng giữa các chủ thể kinh doanh.
Đáng chú ý, hệ thống thông tin quản lý thuế hiện đã có khả năng tự động cập nhật nghĩa vụ thuế trên tài khoản thuế điện tử. Các thông tin về doanh thu, số thuế đã được sàn TMĐT khấu trừ sẽ hiển thị minh bạch, giúp người nộp thuế chủ động đối soát, tiết kiệm thời gian và công sức.
Việc chuyển đổi sang quản trị dựa trên dữ liệu số là xu thế không thể đảo ngược. Những quy định mới không làm thay đổi bản chất nghĩa vụ thuế mà chỉ thay đổi cách thức thực hiện đảm bảo nhanh hơn, minh bạch hơn và thuận tiện hơn. Việc tuân thủ đầy đủ nghĩa vụ thuế không chỉ là trách nhiệm của mỗi tổ chức, cá nhân với quốc gia mà còn là cách để các doanh nhân số khẳng định uy tín và phát triển kinh doanh một cách bền vững trong tương lai.






