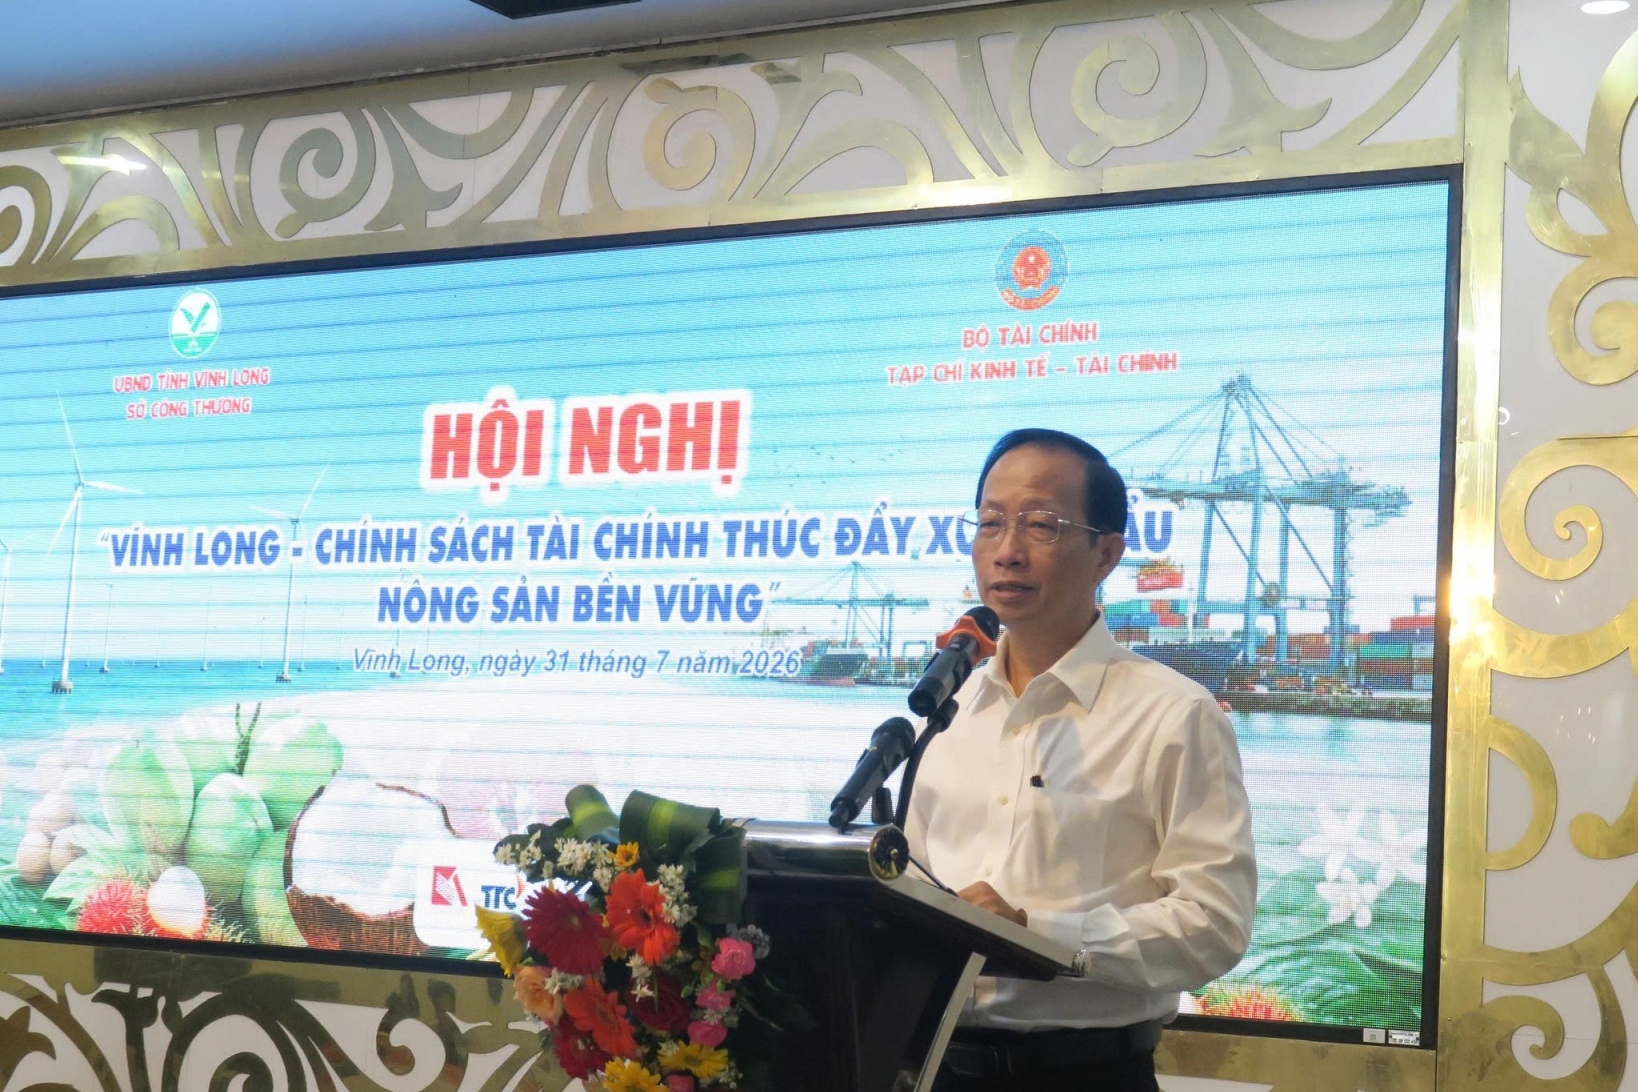
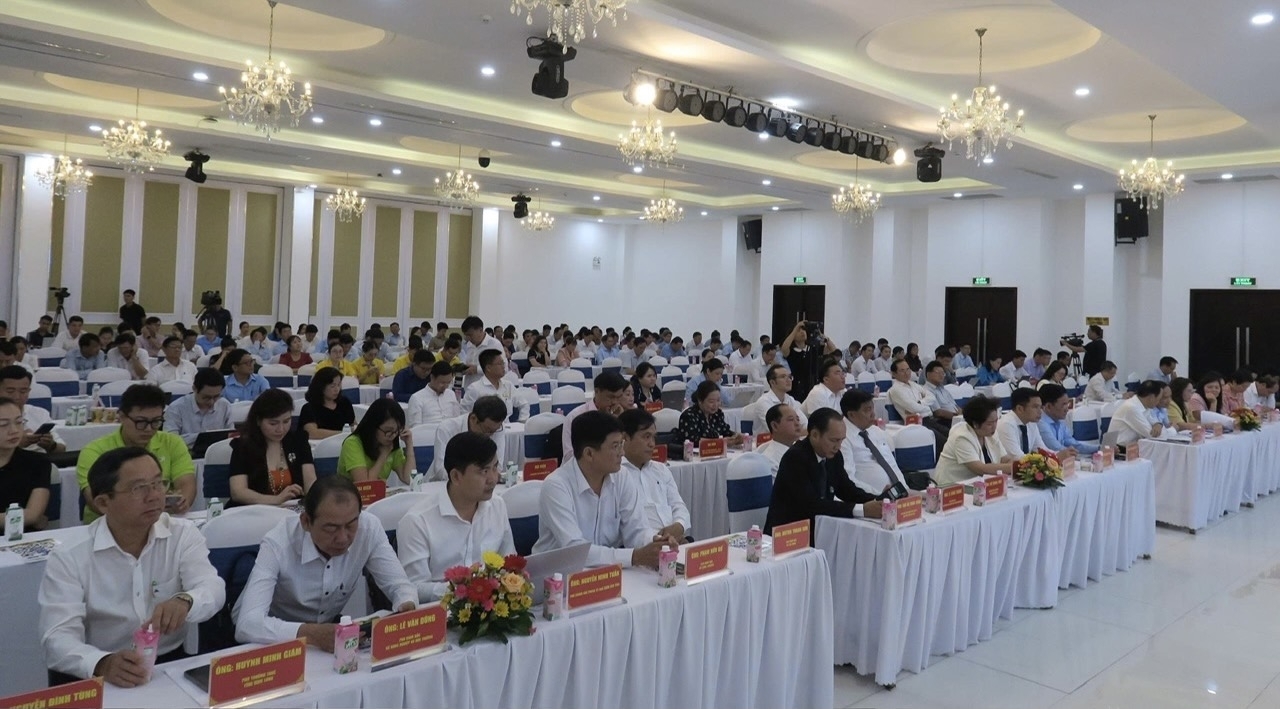
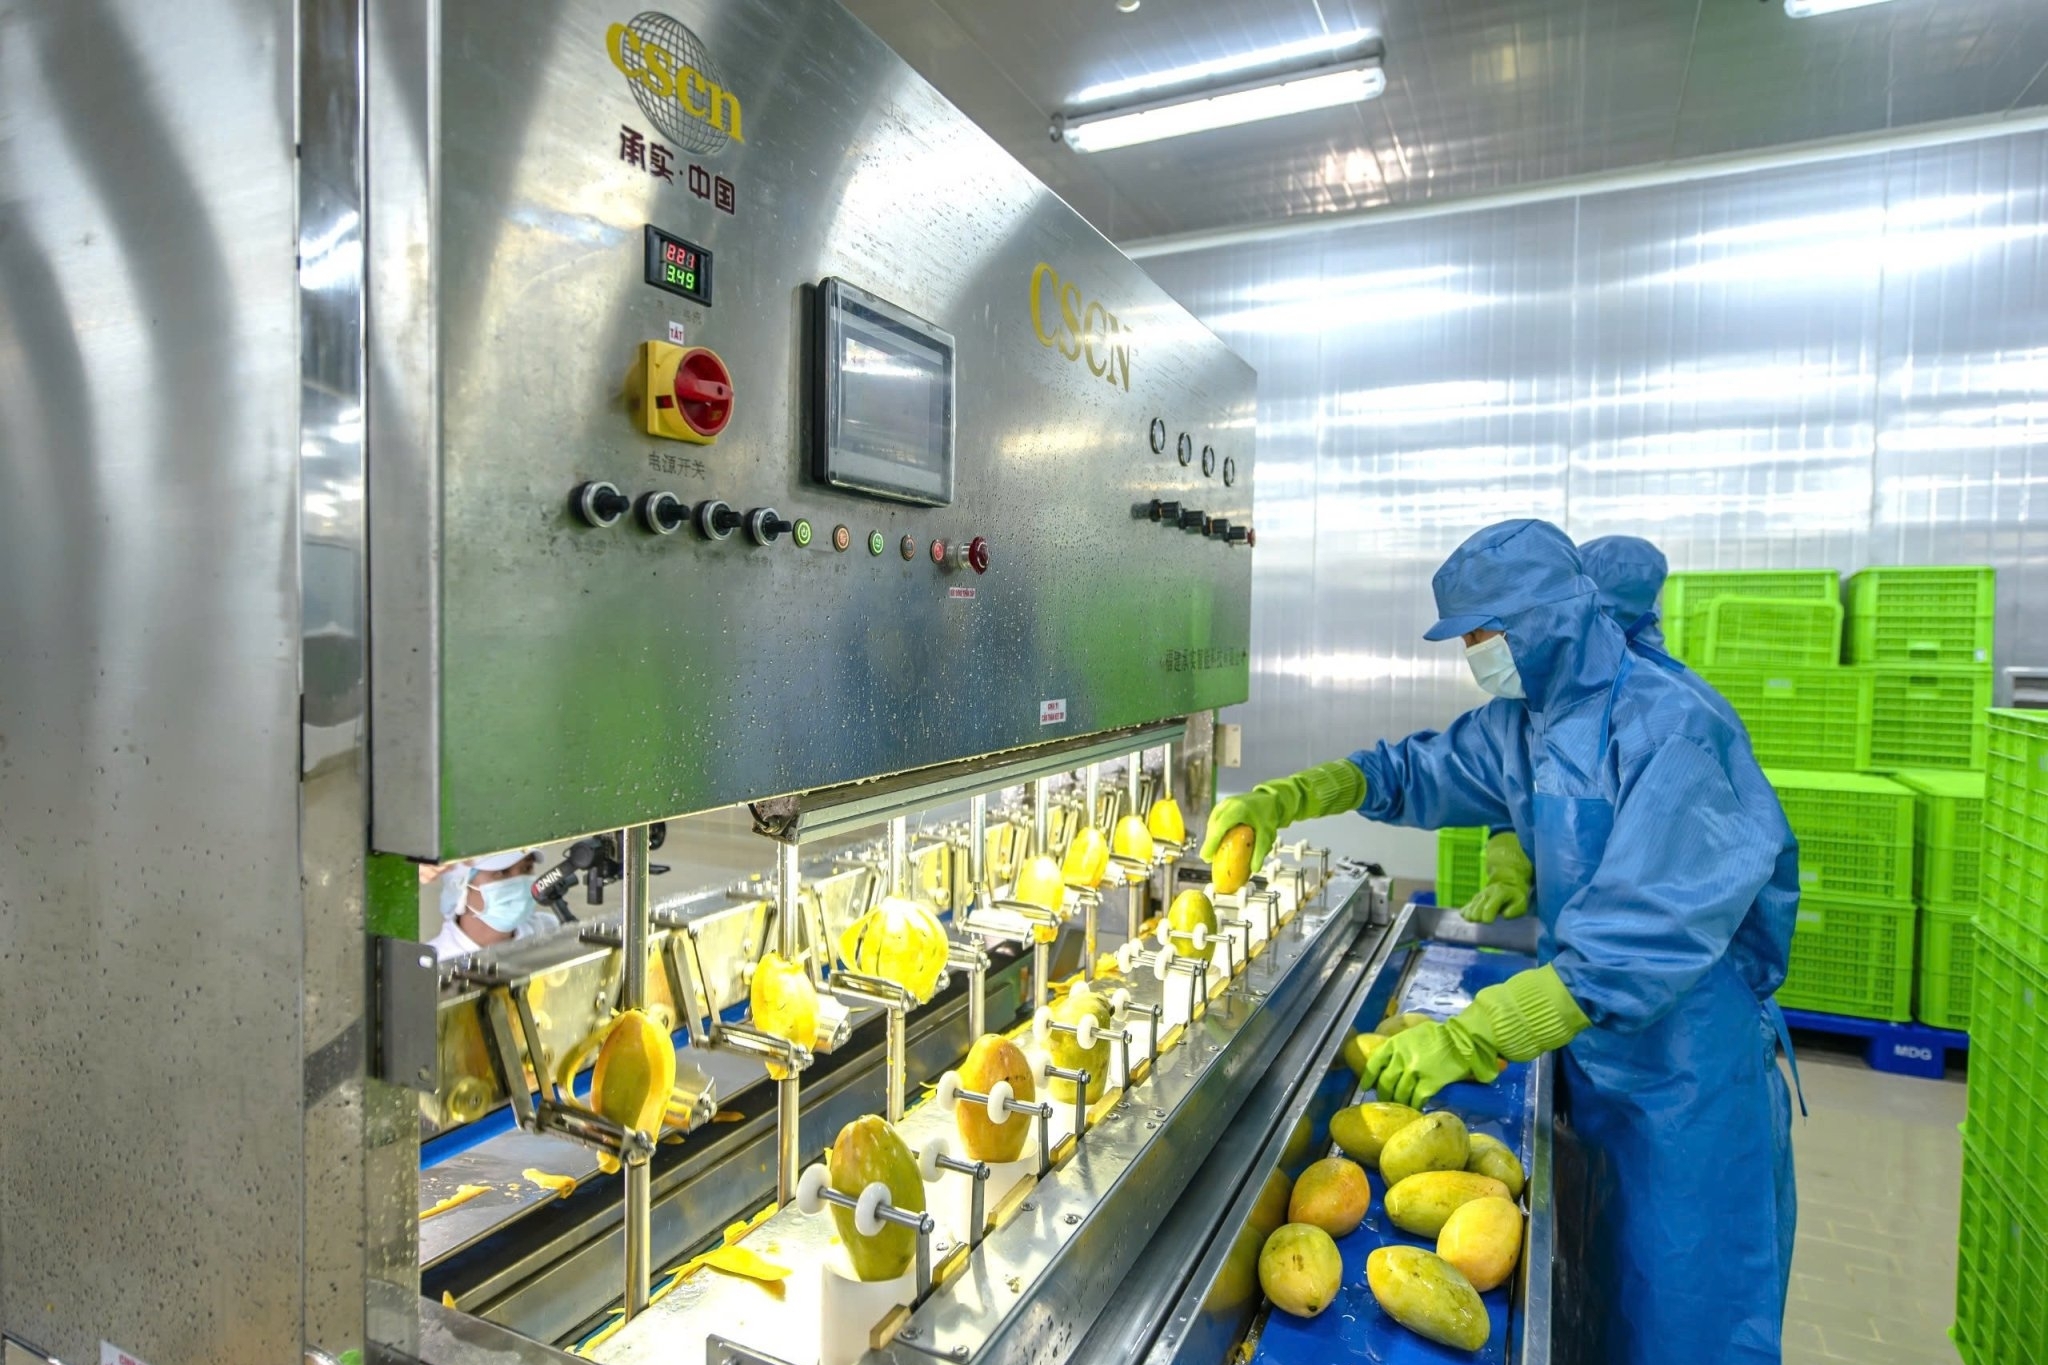
Cải cách thủ tục hoàn thuế, mở rộng ưu đãi thuế và tháo gỡ vướng mắc trong thực thi chính sách đang tạo thêm động lực để doanh nghiệp nông nghiệp giảm chi phí, đổi mới sáng tạo và nâng cao năng lực cạnh tranh.
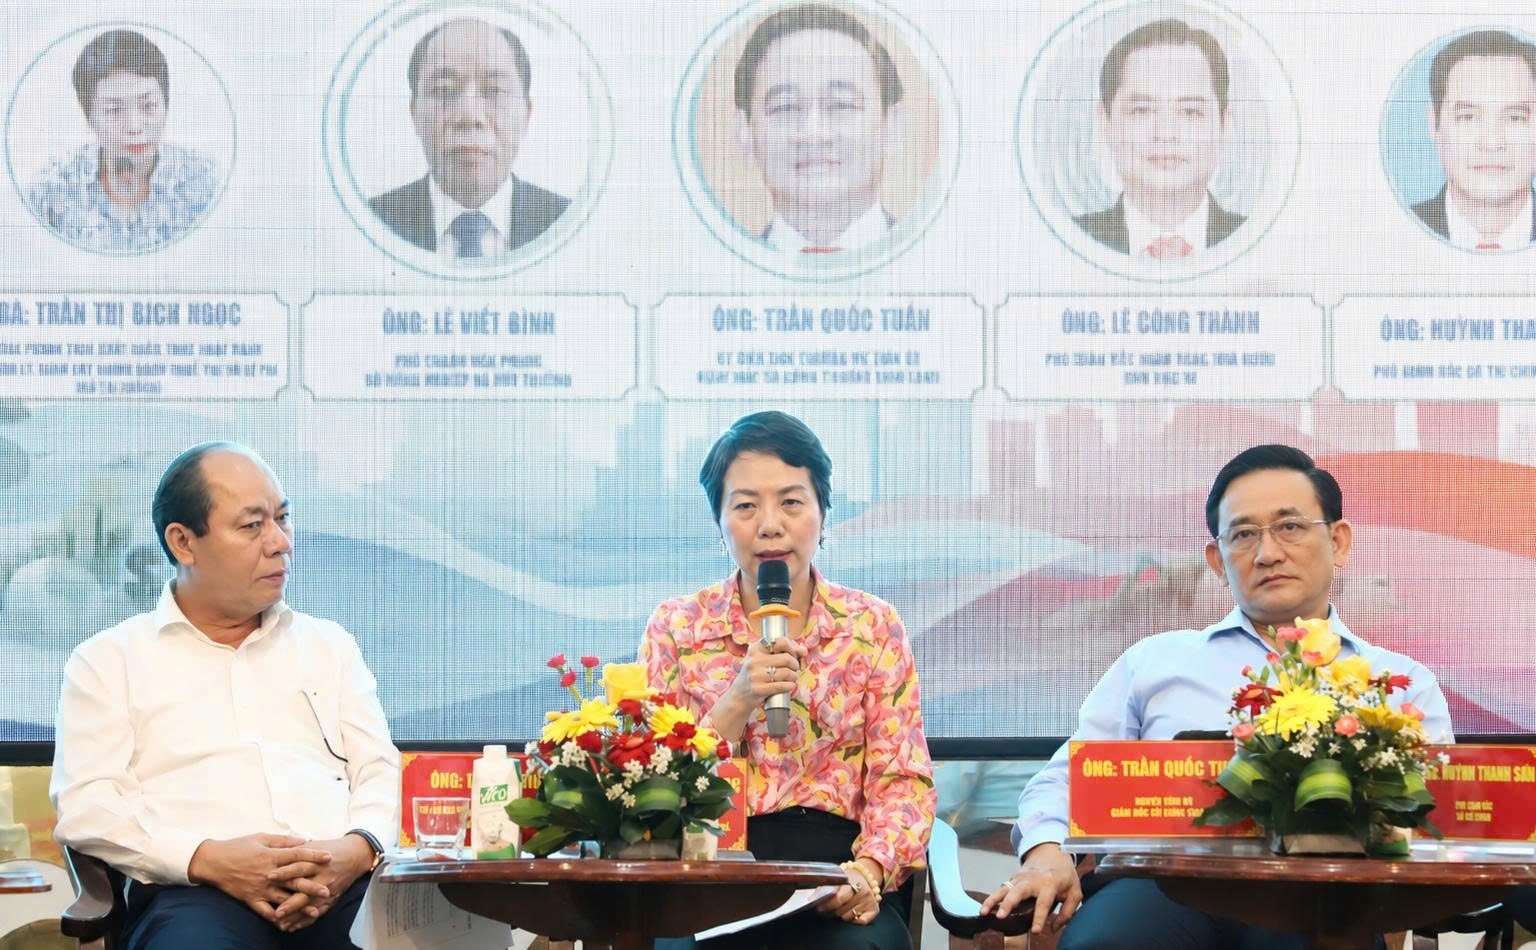 |
| Bà Trần Thị Bích Ngọc, Trưởng phòng Thuế xuất khẩu, thuế nhập khẩu, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) chia sẻ tại phiên thảo luận. Ảnh: Phạm Thọ |
Giảm gánh nặng chi phí, tăng nguồn lực cho doanh nghiệp
Trong bối cảnh doanh nghiệp nông nghiệp đang chịu áp lực từ chi phí đầu vào, yêu cầu tiêu chuẩn ngày càng cao của thị trường xuất khẩu và nhu cầu đầu tư công nghệ, chính sách thuế được xem là một trong những công cụ quan trọng giúp giảm gánh nặng tài chính, tạo dư địa cho doanh nghiệp nâng cao năng lực cạnh tranh.
Chia sẻ tại Hội nghị “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững” do UBND tỉnh Vĩnh Long phối hợp với Tạp chí Kinh tế - Tài chính (Bộ Tài chính) tổ chức ngày 31/7, bà Trần Thị Bích Ngọc, Trưởng phòng Thuế xuất khẩu, thuế nhập khẩu, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính), cho biết, các chính sách thuế luôn giữ vai trò quan trọng đối với “sức khỏe” tài chính của doanh nghiệp. Vì vậy, việc đơn giản hóa thủ tục hành chính, đặc biệt là công tác hoàn thuế đang được Bộ Tài chính đẩy mạnh, nhằm giảm chi phí tuân thủ và hỗ trợ doanh nghiệp phục hồi, phát triển.
Đối với các doanh nghiệp sản xuất nông sản, bài toán tối ưu chi phí càng trở nên cấp thiết khi đặc thù của ngành là chi phí đầu vào lớn, nhưng biên lợi nhuận tương đối thấp. Theo bà Trần Thị Bích Ngọc, việc rút ngắn thời gian xử lý hồ sơ hoàn thuế, đơn giản hóa quy trình và cắt giảm các thủ tục hành chính sẽ giúp doanh nghiệp sớm thu hồi nguồn vốn, giảm nhu cầu vay vốn lưu động, qua đó tiết kiệm đáng kể chi phí lãi vay và nâng cao khả năng cạnh tranh.
Song song với cải cách thủ tục, nhiều chính sách ưu đãi thuế cũng đang được áp dụng trực tiếp đối với lĩnh vực nông nghiệp và hoạt động xuất nhập khẩu. Trong đó, máy móc, thiết bị và hàng hóa nhập khẩu để tạo tài sản cố định cho các dự án sản xuất nông, lâm, ngư nghiệp thuộc nhóm được hưởng mức ưu đãi thuế cao.
Mở rộng ưu đãi thuế cho đổi mới sáng tạo
Một trong những nội dung được Bộ Tài chính đặc biệt nhấn mạnh là việc hoàn thiện hệ thống chính sách thuế, nhằm thúc đẩy khoa học công nghệ và đổi mới sáng tạo.
Sau khi Bộ Chính trị ban hành Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, Bộ Tài chính đã trình Chính phủ và Quốc hội sửa đổi nhiều luật thuế quan trọng như Luật thuế Thu nhập doanh nghiệp, Luật thuế Thu nhập cá nhân và Luật thuế Xuất khẩu, thuế nhập khẩu theo hướng tạo động lực mạnh mẽ hơn cho hoạt động nghiên cứu và ứng dụng công nghệ.
Theo các đề xuất và quy định mới, doanh nghiệp có thể được miễn thuế thu nhập doanh nghiệp tối đa 3 năm đối với phần thu nhập phát sinh từ các hợp đồng nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo.
Bên cạnh đó, thu nhập từ 8 nhóm sản phẩm được tạo ra từ công nghệ mới lần đầu áp dụng tại Việt Nam cũng thuộc diện được miễn thuế.
Đáng chú ý, nhằm khuyến khích doanh nghiệp đầu tư cho nghiên cứu và phát triển, các khoản chi trực tiếp cho hoạt động R&D có thể được tính vào chi phí được trừ với mức lên tới 200% chi phí thực tế phát sinh.
Đối với các trung tâm nghiên cứu và phát triển công nghệ chiến lược, chính sách ưu đãi còn mạnh hơn khi áp dụng thuế suất thuế thu nhập doanh nghiệp 10% trong 25 năm đối với nhóm một và 10% trong 15 năm đối với nhóm hai. Cùng với đó là chính sách miễn thuế bốn năm và giảm 50% số thuế phải nộp trong chín năm tiếp theo.
Để các chính sách này phát huy hiệu quả, Bộ Tài chính cũng đang nghiên cứu hoàn thiện các quy định miễn thuế thu nhập cá nhân đối với chuyên gia và nhân sự chất lượng cao làm việc trong lĩnh vực công nghệ cao và đổi mới sáng tạo, qua đó tạo điều kiện thu hút nguồn nhân lực phục vụ phát triển khoa học công nghệ.
 |
| Ông Huỳnh Minh Giám, Phó Trưởng Thuế tỉnh Vĩnh Long chia sẻ về các giải pháp tháo gỡ vướng mắc về chính sách thuế tại địa phương. Ảnh: Phạm Thọ |
Gỡ vướng trong thực thi để chính sách thuế phát huy hiệu quả
Ở góc độ cơ quan quản lý địa phương, ông Huỳnh Minh Giám, Phó Trưởng Thuế tỉnh Vĩnh Long cho rằng, cùng với các chính sách ưu đãi về thuế của Trung ương, điều quan trọng là phải tháo gỡ những vướng mắc phát sinh trong quá trình thực thi để doanh nghiệp thực sự được hưởng lợi.
Theo ông Huỳnh Minh Giám, hiện hàng hóa xuất khẩu, trong đó có nông sản, đang được áp dụng thuế suất thuế giá trị gia tăng (GTGT) 0%. Tuy nhiên, qua thực tế quản lý, doanh nghiệp vẫn gặp ba nhóm khó khăn lớn liên quan đến thủ tục thuế, ảnh hưởng trực tiếp đến dòng tiền và hoạt động xuất khẩu.
Vướng mắc đầu tiên nằm ở quy định thu mua nông sản trực tiếp từ người dân. Theo quy định hiện hành, doanh nghiệp phải lập bảng kê theo Nghị định số 70/2025/NĐ-CP và thực hiện thanh toán không dùng tiền mặt đối với các khoản chi từ 5 triệu đồng trở lên. Tuy nhiên, trên thực tế, nhiều hộ nông dân chưa có tài khoản ngân hàng hoặc chưa cung cấp đầy đủ thông tin định danh theo quy định, khiến doanh nghiệp gặp khó khăn trong việc lập chứng từ, thanh toán cũng như hoàn thiện hồ sơ để được khấu trừ và hạch toán chi phí hợp lệ.
Nhóm vướng mắc thứ hai là việc xác định sản phẩm thuộc diện sơ chế hay chế biến. Đối với một số sản phẩm như nước dừa hay nước cốt dừa, cách hiểu và áp dụng chính sách giữa các địa phương vẫn chưa thống nhất. Có trường hợp hồ sơ được chấp nhận tại một địa phương nhưng lại gặp vướng mắc khi thực hiện hoàn thuế ở địa phương khác.
Trước thực trạng này, Thuế tỉnh Vĩnh Long đã tổng hợp ý kiến từ doanh nghiệp và báo cáo cơ quan cấp trên để sớm có hướng dẫn thống nhất trên phạm vi cả nước.
Bên cạnh đó, hóa đơn điện tử cũng là vấn đề được nhiều doanh nghiệp quan tâm. Mặc dù việc sử dụng hóa đơn điện tử đã được triển khai rộng rãi, song vẫn còn tình trạng một số doanh nghiệp sử dụng hóa đơn không gắn với giao dịch hàng hóa thực tế. Điều này tiềm ẩn nhiều rủi ro cho đơn vị mua hàng. Nếu trong hồ sơ hoàn thuế xuất hiện hóa đơn thuộc diện rủi ro, hồ sơ sẽ chuyển từ diện hoàn trước, kiểm tra sau sang kiểm tra trước, hoàn sau, kéo theo thời gian xử lý kéo dài từ 6 ngày lên 40 ngày theo quy định cũ.
Để hạn chế tình trạng này, từ đầu năm 2026, Thuế tỉnh Vĩnh Long đã phối hợp với các ngân hàng đẩy mạnh mở tài khoản thanh toán cho hộ kinh doanh và người nộp thuế, tạo điều kiện để doanh nghiệp thực hiện thanh toán không dùng tiền mặt theo quy định. Đồng thời, cơ quan thuế tăng cường giám sát việc sử dụng hóa đơn điện tử, thường xuyên cảnh báo các hóa đơn có dấu hiệu rủi ro để doanh nghiệp chủ động rà soát trước khi lập hồ sơ hoàn thuế.
Ông Huỳnh Minh Giám cũng cho biết, từ ngày 1/5/2026, nhiều quy định mới về quản lý thuế và hoàn thuế đã có hiệu lực, theo hướng tạo thuận lợi hơn cho doanh nghiệp. Đáng chú ý, đối với hồ sơ thuộc diện kiểm tra trước, hoàn sau, sau khi kết thúc kiểm tra, cơ quan thuế phải thực hiện hoàn thuế trong vòng 10 ngày, thay vì thời gian xử lý kéo dài như trước đây. Bên cạnh đó, doanh nghiệp có số thuế GTGT còn được khấu trừ từ 300 triệu đồng trở lên trong kỳ có thể đề nghị hoàn thuế để bổ sung nguồn vốn phục vụ sản xuất, kinh doanh.
Theo ông Huỳnh Minh Giám, việc cải cách thủ tục hành chính, tăng cường số hóa trong quản lý thuế và rút ngắn thời gian giải quyết hồ sơ không chỉ giúp doanh nghiệp giảm chi phí tuân thủ mà còn đẩy nhanh vòng quay vốn. Đây là yếu tố đặc biệt quan trọng đối với doanh nghiệp xuất khẩu nông sản, khi nhu cầu vốn lưu động luôn ở mức cao để thu mua nguyên liệu, chế biến và mở rộng thị trường.
Khi các chính sách ưu đãi được thực thi đồng bộ, cùng với việc tháo gỡ kịp thời các vướng mắc trong thực tiễn, chính sách thuế sẽ thực sự trở thành công cụ hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh và phát triển bền vững.