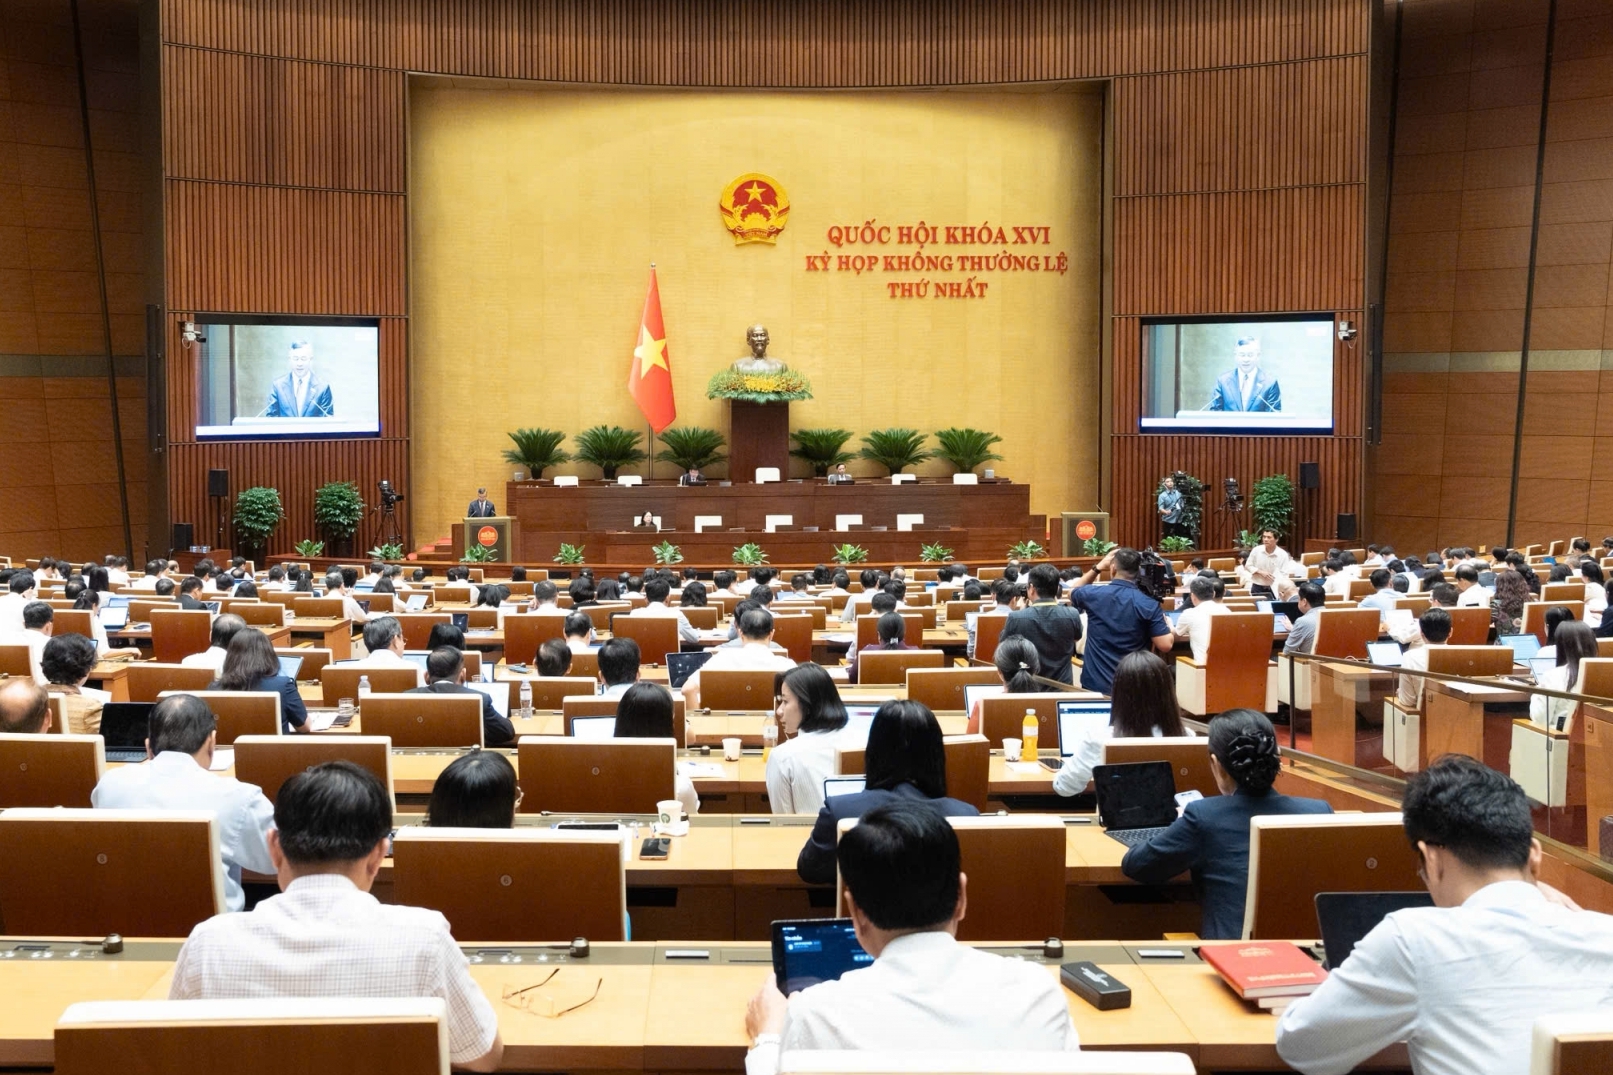
Liên tiếp sửa đổi, bổ sung và bãi bỏ thủ tục hành chính trong lĩnh vực hải quan, Bộ Tài chính đang thúc đẩy mạnh mẽ quá trình chuyển từ quản lý bằng hồ sơ, thủ tục sang quản lý bằng dữ liệu và rủi ro. Những cải cách này không chỉ góp phần giảm thời gian, chi phí tuân thủ mà còn tạo thêm dư địa để doanh nghiệp nâng cao năng lực cạnh tranh, thúc đẩy hoạt động xuất nhập khẩu.
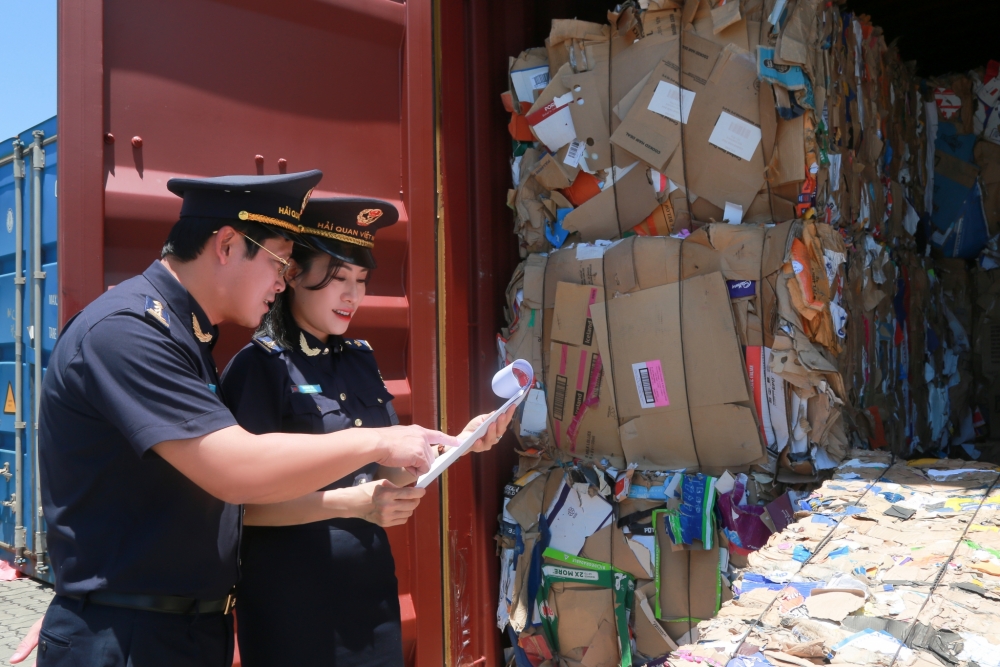 |
| Cơ quan Hải quan rà soát hệ thống thủ tục hành chính, mạnh dạn loại bỏ những quy định không còn phù hợp. Ảnh: CHQ |
Đổi mới từ gốc quy trình quản lý
Nếu như trước đây cải cách chủ yếu tập trung đơn giản hóa quy trình hoặc rút ngắn thời gian giải quyết hồ sơ thì từ năm 2026, ngành Hải quan đã bước sang giai đoạn mới với cách tiếp cận toàn diện hơn: Rà soát hệ thống thủ tục hành chính, mạnh dạn loại bỏ những quy định không còn phù hợp, tái cấu trúc quy trình nghiệp vụ và đẩy mạnh quản lý trên nền tảng số.
Quyết tâm đó được cụ thể hóa bằng chuỗi quyết định do Bộ Tài chính ban hành liên tục từ đầu năm 2026 đến nay nhằm sửa đổi, bổ sung và bãi bỏ thủ tục hành chính trong lĩnh vực hải quan.
Ngay từ đầu năm, Quyết định số 151/QĐ-BTC đã sửa đổi thủ tục giảm thuế xuất nhập khẩu, đồng thời bãi bỏ nhiều thủ tục liên quan đến quản lý biên lai thu thuế, phí và lệ phí khi các quy trình này đã được số hóa.
Tiếp đó, Quyết định số 344/QĐ-BTC công bố thủ tục hành chính mới, sửa đổi nhiều thủ tục trong các lĩnh vực gia công, sản xuất xuất khẩu, doanh nghiệp chế xuất, quản lý thuế và trị giá hải quan nhằm bảo đảm thống nhất với hệ thống pháp luật mới.
Ngay sau đó, nhiều thủ tục liên quan đến đại lý làm thủ tục hải quan, doanh nghiệp ưu tiên, kho bãi, địa điểm kiểm tra, giám sát hải quan và điều kiện kinh doanh tiếp tục được rà soát, sửa đổi hoặc bãi bỏ. Điểm chung là giảm tối đa những thủ tục không còn phù hợp, loại bỏ các bước trung gian và từng bước chuyển từ phương thức quản lý dựa trên hồ sơ giấy sang quản lý dựa trên dữ liệu điện tử.
Đáng chú ý, ngày 28/7/2026, Bộ Tài chính ban hành Quyết định số 2017/QĐ-BTC công bố 11 thủ tục hành chính được sửa đổi, bổ sung và 7 thủ tục hành chính bị bãi bỏ trong lĩnh vực hải quan để triển khai Nghị định số 273/2026/NĐ-CP về kinh doanh hàng miễn thuế. Quyết định có hiệu lực từ ngày 21/8/2026.
Theo đó, các thủ tục được sửa đổi bao quát hầu hết hoạt động quản lý kinh doanh hàng miễn thuế, từ đưa hàng vào cửa hàng miễn thuế, luân chuyển hàng hóa giữa các kho chứa, bán hàng miễn thuế cho các nhóm đối tượng được hưởng chính sách, đến quản lý hàng mẫu, hàng thử, hàng tiêu hủy.
Đồng thời, 7 thủ tục không còn phù hợp với quy định mới đã được bãi bỏ, góp phần loại bỏ những quy trình chồng chéo, tạo thuận lợi hơn cho doanh nghiệp và cơ quan quản lý trong quá trình tổ chức thực hiện.
Theo đại diện lãnh đạo Cục Hải quan, cơ quan Hải quan đang tập trung rà soát, loại bỏ những thủ tục không còn phù hợp, tái cấu trúc quy trình trên nền tảng số, tăng cường kết nối và chia sẻ dữ liệu giữa các hệ thống nhằm giảm tối đa yêu cầu doanh nghiệp phải cung cấp lại những thông tin đã có. Đây là nền tảng quan trọng để xây dựng Hải quan số, Hải quan thông minh, vừa tạo thuận lợi cho hoạt động xuất nhập khẩu, vừa nâng cao hiệu lực, hiệu quả quản lý nhà nước.
Giảm chi phí tuân thủ, tăng sức cạnh tranh cho doanh nghiệp
Nếu trước đây cải cách thủ tục hành chính thường được nhìn nhận qua số lượng thủ tục được cắt giảm thì hiện nay, hiệu quả của cải cách được đo bằng thời gian, chi phí mà doanh nghiệp tiết kiệm được trong quá trình thực hiện hoạt động xuất nhập khẩu.
Việc liên tục rà soát, sửa đổi và bãi bỏ các thủ tục hành chính không đồng nghĩa với nới lỏng quản lý. Ngược lại, nhiều thủ tục được cắt giảm do đã được thay thế bằng phương thức quản lý trên nền tảng số, khai thác dữ liệu dùng chung và tăng cường hậu kiểm. Điều này giúp loại bỏ tình trạng doanh nghiệp phải khai báo nhiều lần cùng một thông tin, đồng thời giảm các khâu xác nhận, đối chiếu không còn cần thiết.
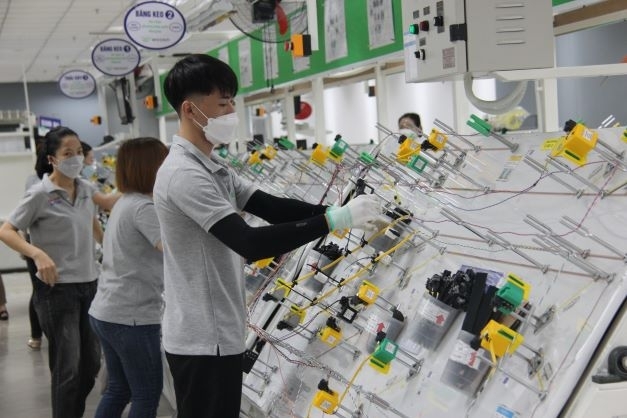 |
| Hiệu quả của cải cách được đo bằng thời gian, chi phí mà doanh nghiệp tiết kiệm được trong quá trình thực hiện hoạt động sản xuất, kinh doanh, xuất nhập khẩu. Ảnh: H.Nụ |
Song song với việc hoàn thiện thể chế, ngành Hải quan cũng đẩy mạnh tái cấu trúc quy trình nghiệp vụ, mở rộng cung cấp dịch vụ công trực tuyến, triển khai thanh toán điện tử và hệ thống nộp thuế điện tử 24/7, kết nối Cơ chế một cửa quốc gia với các bộ, ngành. Đây là nền tảng quan trọng để từng bước hình thành quy trình xử lý hồ sơ hoàn toàn trên môi trường số, giảm tiếp xúc trực tiếp giữa doanh nghiệp với cơ quan quản lý và nâng cao tính công khai, minh bạch trong giải quyết thủ tục hành chính.
Theo số liệu của Cục Hải quan, đến giữa năm 2026, toàn Ngành có 186 thủ tục hành chính, trong đó 175 thủ tục thuộc thẩm quyền giải quyết trực tiếp của cơ quan Hải quan.
Cùng với việc hoàn thành phương án cắt giảm 16/16 điều kiện kinh doanh theo chỉ đạo của Chính phủ, nhiều thủ tục đã được tái cấu trúc trên nền tảng dữ liệu, tạo điều kiện để doanh nghiệp thực hiện thủ tục nhanh hơn, thuận lợi hơn và giảm đáng kể chi phí tuân thủ.
Ông Âu Mạnh Toàn, đại diện Công ty CP sản xuất ô tô Hyundai Thành Công (Ninh Bình) đánh giá, chi phí tuân thủ không chỉ là các khoản phí hành chính mà còn bao gồm thời gian chờ đợi, chi phí lưu kho, lưu bãi và những cơ hội kinh doanh bị bỏ lỡ. Vì vậy, việc cơ quan Hải quan tiếp tục rà soát, đơn giản hóa thủ tục, chuẩn hóa quy trình và tăng cường ứng dụng công nghệ số sẽ góp phần trực tiếp giảm chi phí logistics, cải thiện môi trường đầu tư và nâng cao năng lực cạnh tranh của doanh nghiệp Việt Nam.
Không chỉ cộng đồng doanh nghiệp, nhiều chuyên gia cải cách hành chính cũng đánh giá việc ngành Hải quan chuyển trọng tâm từ “cắt giảm thủ tục” sang “tái thiết kế quy trình quản lý” là hướng đi phù hợp với xu thế quản trị hiện đại của hải quan các nước. Khi dữ liệu được kết nối, thông tin được chia sẻ và việc quản lý dựa trên đánh giá rủi ro thay vì kiểm tra thủ công đối với tất cả các lô hàng, cả doanh nghiệp và cơ quan quản lý đều được hưởng lợi.
Có thể thấy, chuỗi quyết định cải cách được Bộ Tài chính ban hành từ đầu năm 2026 đến nay không chỉ dừng lại ở việc sửa đổi hay bãi bỏ một số thủ tục hành chính mà còn đặt nền móng cho sự chuyển đổi căn bản về phương thức quản lý của ngành Hải quan. Từ tư duy quản lý bằng hồ sơ, giấy tờ sang quản lý bằng dữ liệu; từ tiền kiểm sang quản lý rủi ro và hậu kiểm; từ xử lý thủ công sang quy trình số hóa đồng bộ, những cải cách này đang từng bước hiện thực hóa mục tiêu xây dựng nền Hải quan số, Hải quan thông minh.
| Trong bối cảnh dự án Luật Hải quan (sửa đổi) đang được cho ý kiến rộng rãi, việc tiếp tục rà soát, đơn giản hóa thủ tục hành chính và cắt giảm điều kiện kinh doanh không còn phù hợp sẽ tạo nền tảng pháp lý quan trọng để đổi mới phương thức quản lý hải quan trong thời gian tới. Khi thủ tục được tinh gọn, dữ liệu được kết nối và quy trình được chuẩn hóa, doanh nghiệp sẽ được hưởng lợi trực tiếp thông qua chi phí tuân thủ thấp hơn, thời gian thông quan nhanh hơn và môi trường kinh doanh minh bạch, ổn định hơn. |