Thứ năm 12/11/2026 06:24
Thời tiết: Hà Nội 18°C
Đà Nẵng 22°C
Cà Mau 25°C
Hải Phòng 18°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Tuân thủ pháp luật
aa

Bán hàng online, tiếp thị liên kết: Khi nào áp dụng thuế theo doanh thu, khi nào tính theo biểu lũy tiến?

Hương Quỳnh
Đối với người làm việc tự do (freelancer), KOL/KOC, người bán hàng online và người làm tiếp thị liên kết (affiliate), việc xác định đúng bản chất thu nhập là thu nhập từ tiền lương, tiền công hay thu nhập từ hoạt động kinh doanh sẽ quyết định phương pháp tính thuế. Theo đó, mức thuế có thể được tính theo tỷ lệ trên doanh thu hoặc theo biểu thuế lũy tiến từng phần, với thuế suất cao nhất lên tới 35%.
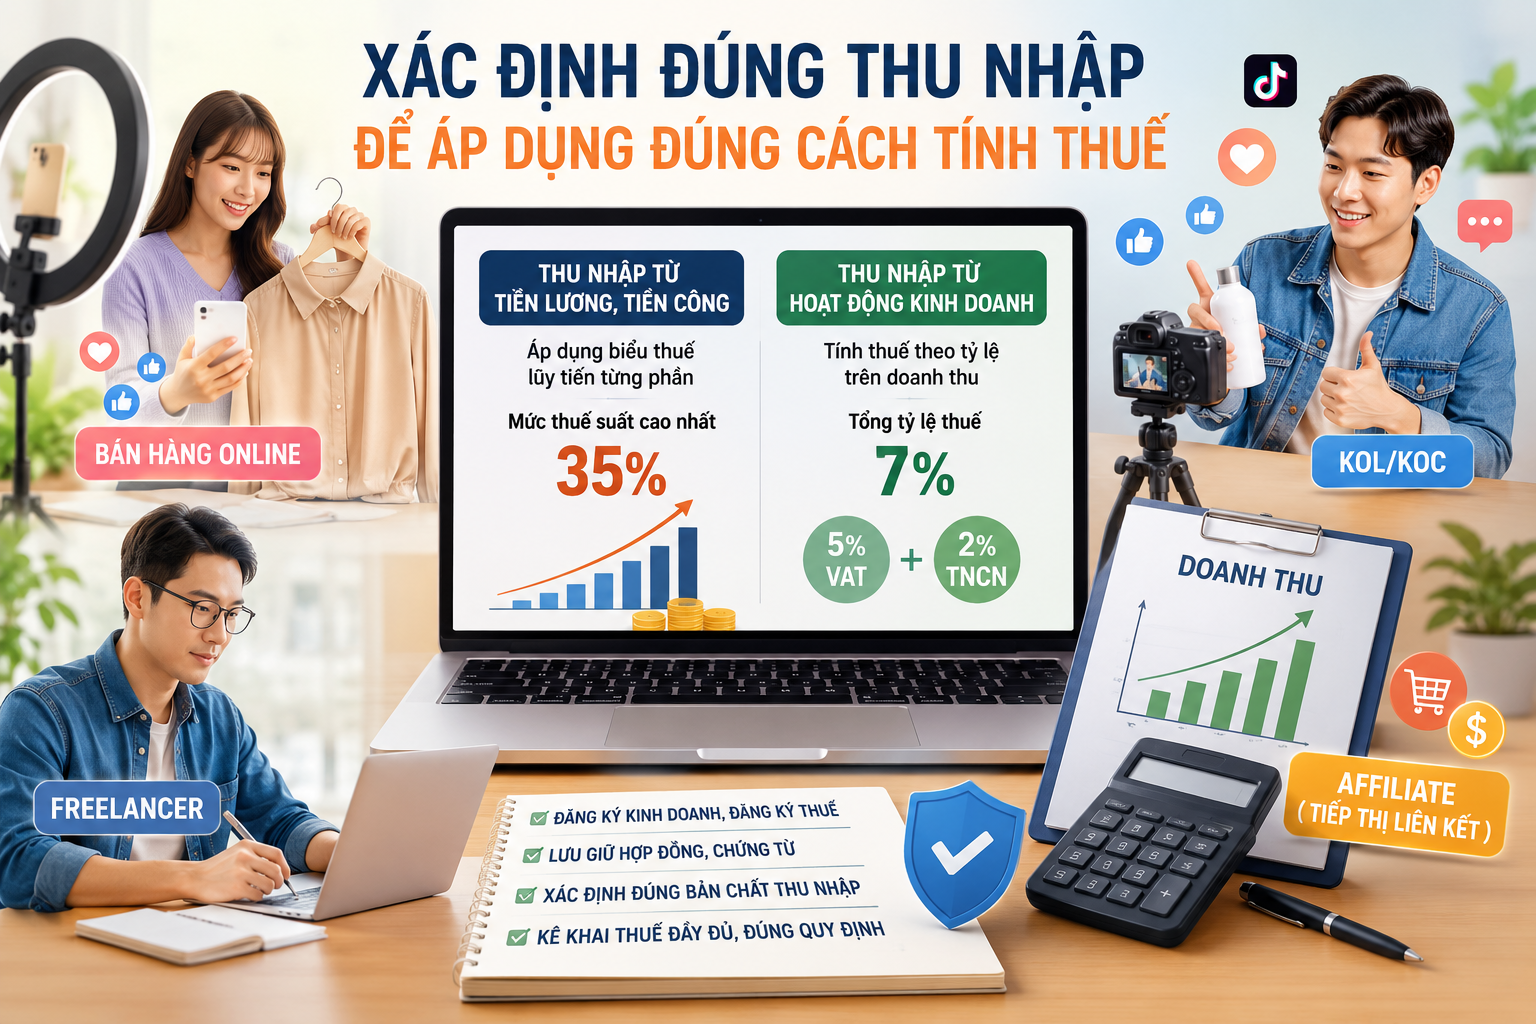
Bán hàng online, tiếp thị liên kết: Khi nào áp dụng thuế theo doanh thu, khi nào tính theo biểu lũy tiến?
Nếu được xác định là cá nhân kinh doanh dịch vụ và thực hiện đăng ký kinh doanh theo quy định, nghĩa vụ thuế sẽ được áp dụng theo phương pháp tính trên doanh thu. Ảnh: Minh họa, hỗ trợ bởi AI.

Xác định đúng bản chất thu nhập để áp dụng đúng cách tính thuế

Nhằm giúp người nộp thuế thực hiện đúng quy định của pháp luật, Thuế TP. Huế đã lưu ý các cá nhân hoạt động trong lĩnh vực dịch vụ, freelancer, affiliate, KOL/KOC và các hình thức kinh doanh trên nền tảng số về những điểm mới của chính sách thuế thu nhập cá nhân theo Nghị định số 253/2026/NĐ-CP, có hiệu lực từ ngày 1/7/2026.

Cơ quan Thuế cho biết, theo điểm c khoản 2 Điều 8 Nghị định số 253/2026/NĐ-CP, tiền thù lao nhận được từ việc cung cấp dịch vụ của cá nhân không đăng ký kinh doanh, không đăng ký thuế đối với hoạt động kinh doanh, kể cả có hay không có giấy phép hoặc chứng chỉ hành nghề, được xác định là thu nhập từ tiền lương, tiền công. Trường hợp này, cá nhân áp dụng biểu thuế lũy tiến từng phần, với mức thuế suất cao nhất lên tới 35%.

Trong khi đó, nếu được xác định là cá nhân kinh doanh dịch vụ và thực hiện đăng ký kinh doanh theo quy định, nghĩa vụ thuế sẽ được áp dụng theo phương pháp tính trên doanh thu. Đối với ngành nghề phù hợp, mức thuế phổ biến hiện nay gồm 5% thuế giá trị gia tăng và 2% thuế thu nhập cá nhân, tương ứng tổng tỷ lệ 7% trên doanh thu.

Cơ quan Thuế cũng lưu ý, khoản khấu trừ 10% tại nguồn không đồng nghĩa với số thuế phải nộp cuối cùng. Khi quyết toán, cơ quan Thuế sẽ căn cứ vào bản chất giao dịch, hồ sơ và các quy định của pháp luật để xác định chính xác nghĩa vụ thuế của từng trường hợp.

Vì vậy, cá nhân hoạt động độc lập cần chủ động đăng ký kinh doanh, đăng ký thuế khi thuộc diện phải đăng ký, đồng thời chuẩn bị đầy đủ hợp đồng, chứng từ và hồ sơ chứng minh bản chất giao dịch để bảo đảm quyền lợi và thực hiện đúng quy định.

Ở góc độ tư vấn chính sách, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam (VTCA), cho rằng, một trong những vấn đề được nhiều cá nhân kinh doanh trên nền tảng số quan tâm hiện nay là trường hợp vừa bán hàng, vừa làm tiếp thị liên kết thì doanh thu được xác định và tính thuế như thế nào.

Theo bà Cúc, đây là hai loại doanh thu độc lập và áp dụng mức thuế thu nhập cá nhân khác nhau. Trong đó, doanh thu từ bán hàng áp dụng thuế thu nhập cá nhân 0,5%, còn doanh thu hoa hồng từ hoạt động affiliate áp dụng thuế thu nhập cá nhân 2%.

Đối với việc xác định ngưỡng doanh thu 1 tỷ đồng, quy định hiện hành cho phép hộ, cá nhân kinh doanh cộng gộp toàn bộ doanh thu từ các hoạt động kinh doanh, bao gồm doanh thu bán hàng, doanh thu hoa hồng affiliate và các nguồn doanh thu khác để xác định ngưỡng. Nếu doanh thu bán hàng chưa đạt 1 tỷ đồng, người nộp thuế được cộng thêm doanh thu từ hoạt động affiliate hoặc các nguồn doanh thu khác.

Đáng lưu ý, người nộp thuế có quyền lựa chọn khoản doanh thu đưa vào phần ngưỡng không chịu thuế. Theo bà Cúc, nên ưu tiên phần doanh thu từ hoạt động affiliate, vốn áp dụng thuế suất thuế thu nhập cá nhân 2%; nếu vẫn chưa đủ ngưỡng 1 tỷ đồng thì mới cộng tiếp doanh thu bán hàng chịu thuế suất 0,5%. Đối với phần doanh thu vượt ngưỡng, cần hạch toán riêng từng loại doanh thu để áp dụng đúng mức thuế tương ứng.

Những lưu ý khi xác định doanh thu tính thuế

Bên cạnh việc xác định đúng bản chất thu nhập, cách xác định doanh thu tính thuế trong từng trường hợp cụ thể cũng là nội dung được nhiều hộ, cá nhân kinh doanh trên nền tảng số quan tâm.
trường hợp doanh nghiệp 100% vốn đầu tư nước ngoài được thành lập theo pháp luật Việt Nam, nếu đáp ứng điều kiện về doanh thu
Hộ kinh doanh cung cấp dịch vụ qua nền tảng số cho đối tượng ở nước ngoài trong một số trường hợp có thể không bắt buộc phải lập hóa đơn điện tử theo quy định.

Một trong những băn khoăn phổ biến hiện nay là nhiều hộ, cá nhân kinh doanh cho rằng khi sàn thương mại điện tử đã khấu trừ, nộp thuế thay thì đồng nghĩa đã hoàn thành toàn bộ nghĩa vụ thuế. Không ít trường hợp lo ngại nếu tiếp tục lập hóa đơn điện tử sẽ bị ghi nhận trùng doanh thu hoặc bị tính thuế hai lần.

Làm rõ băn khoăn này, bà Nguyễn Thị Thu Hà, Chuyên viên chính Ban Chính sách, thuế quốc tế (Cục Thuế), cho biết, việc sàn thương mại điện tử khấu trừ, nộp thuế thay và việc lập hóa đơn điện tử của người bán là hai quy định hoàn toàn độc lập. Việc lập hóa đơn là nghĩa vụ của người bán, còn việc sàn khấu trừ, nộp thuế là trách nhiệm của sàn.

Vì vậy, trường hợp hộ, cá nhân kinh doanh có doanh thu vượt 1 tỷ đồng thì trong thời hạn 30 ngày kể từ thời điểm vượt ngưỡng phải đăng ký sử dụng hóa đơn điện tử theo quy định. Đối với hoạt động bán hàng trên sàn thương mại điện tử, hộ kinh doanh cũng có thể ủy nhiệm cho sàn lập hóa đơn điện tử khi bán hàng.

Đối với hộ kinh doanh cung cấp dịch vụ qua nền tảng số cho đối tượng ở nước ngoài, bà Hà cho biết một số trường hợp có thể không bắt buộc phải lập hóa đơn điện tử theo quy định.

Tuy nhiên, thu nhập từ hoạt động tiếp thị liên kết (affiliate) vẫn phải kê khai để xác định doanh thu tính thuế thu nhập cá nhân. Nguyên tắc xác định doanh thu là tại thời điểm người nộp thuế nhận khoản thanh toán từ nước ngoài, quy đổi sang đồng Việt Nam để kê khai theo quy định.

Theo các chuyên gia, đối với hoạt động tiếp thị liên kết với đối tác nước ngoài, dù thuộc trường hợp có thể không phải lập hóa đơn điện tử, người nộp thuế vẫn phải kê khai thu nhập để xác định doanh thu tính thuế thu nhập cá nhân. Doanh thu được xác định tại thời điểm nhận khoản thanh toán từ nước ngoài và quy đổi sang VNĐ theo quy định.


Tin bài có thể bạn quan tâm

DATC khởi công dự án tại trung tâm Hà Nội, từng bước hoàn thiện hệ thống cơ sở vật chất 3 miền

DATC khởi công dự án tại trung tâm Hà Nội, từng bước hoàn thiện hệ thống cơ sở vật chất 3 miền

Công ty TNHH Mua bán nợ Việt Nam (DATC) vừa khởi công Dự án “Nhà ở kết hợp văn phòng làm việc” tại số 6A Trần Quốc Toản, Hà Nội, với tổng mức đầu tư gần 20 tỷ đồng. Công trình đánh dấu bước tiến mới trong lộ trình hoàn thiện hệ thống cơ sở vật chất tại ba miền, hướng tới nâng cao hiệu quả quản lý, khai thác tài sản và đáp ứng yêu cầu phát triển của DATC trong giai đoạn mới.
Bà Mai Kiều Liên cùng Vinamilk tiếp tục ghi dấu ấn trong hai bảng xếp hạng danh giá của Fortune

Bà Mai Kiều Liên cùng Vinamilk tiếp tục ghi dấu ấn trong hai bảng xếp hạng danh giá của Fortune

Tại Hội nghị Thượng đỉnh Fortune Southeast Asia 500 vừa diễn ra ở TP. Hồ Chí Minh, Anh hùng Lao động, Tổng Giám đốc Vinamilk Mai Kiều Liên tiếp tục được vinh danh trong Top 100 Phụ nữ quyền lực nhất Châu Á, trong khi Vinamilk duy trì vị thế trong Top 500 doanh nghiệp lớn nhất Đông Nam Á (Fortune Southeast Asia 500). Đây là năm thứ ba liên tiếp Vinamilk ghi dấu ấn tại sự kiện danh giá này.
Hội tụ lãnh đạo tài chính Việt Nam - kiến tạo động lực tăng trưởng trong kỷ nguyên mới

Hội tụ lãnh đạo tài chính Việt Nam - kiến tạo động lực tăng trưởng trong kỷ nguyên mới

Nhằm nâng cao vai trò của lãnh đạo tài chính trong chiến lược phát triển doanh nghiệp và tăng cường kết nối cộng đồng nghề nghiệp, Diễn đàn Kế toán trưởng và Giám đốc Tài chính Việt Nam (VCCA) tổ chức Hội nghị Thường niên 2026 (Finance Leadership Summit 2026) với chủ đề "Dẫn dắt tài chính, kiến tạo tăng trưởng trong kỷ nguyên mới".
Amway Việt Nam tìm động lực tăng trưởng từ nền kinh tế sức khỏe

Amway Việt Nam tìm động lực tăng trưởng từ nền kinh tế sức khỏe

Từ nghiên cứu dinh dưỡng, hợp tác khoa học đến giáo dục cộng đồng, Amway Việt Nam đang thúc đẩy cách tiếp cận chăm sóc sức khỏe chủ động. Tại Hội nghị “Kiến tạo chất lượng sống”, doanh nghiệp nhấn mạnh vai trò kết nối nguồn lực khoa học và cộng đồng nhằm nâng cao số năm sống khỏe mạnh của người Việt.
ACCA - đối tác tin cậy đồng hành cùng Bộ Tài chính thúc đẩy lộ trình IFRS

ACCA - đối tác tin cậy đồng hành cùng Bộ Tài chính thúc đẩy lộ trình IFRS

Đề án Chuẩn mực báo cáo tài chính quốc tế (IFRS) là bước tiến quan trọng trong định hình và cập nhật chuẩn mực quốc tế lĩnh vực tài chính - kế toán. Đề án do Bộ Tài chính chủ trì với đồng hành tích cực của Hiệp hội Kế toán Công chứng Anh quốc (ACCA) về mặt kỹ thuật cũng như đào tạo nhân sự. Nhân kỷ niệm 25 năm thành lập ACCA, Tạp chí Kinh tế - Tài chính đã mời ông Trịnh Đức Vinh - Phó cục trưởng Cục Quản lý giám sát Kế toán, Kiểm toán - Bộ Tài chính chia sẻ về những đóng góp của ACCA trong việc xây dựng và triển khai lộ trình IFRS tại Việt Nam.
Thanh Hóa điểm tên 496 trường hợp nợ hơn 251 tỷ đồng

Thanh Hóa điểm tên 496 trường hợp nợ hơn 251 tỷ đồng

Thuế cơ sở 1 tỉnh Thanh Hóa công khai 496 người nộp thuế còn nợ ngân sách nhà nước đến ngày 30/9/2026, với tổng số tiền 251,12 tỷ đồng. Trong số đó, Công ty Cổ phần Đông Sơn Thanh Hóa có số tiền nợ lớn nhất, gần 156,9 tỷ đồng.
Phòng ngừa rủi ro thuế từ mỗi giao dịch của doanh nghiệp

Phòng ngừa rủi ro thuế từ mỗi giao dịch của doanh nghiệp

Quản lý thuế ngày càng dựa trên dữ liệu số, hóa đơn điện tử và các công cụ phân tích rủi ro, đòi hỏi doanh nghiệp phải chủ động nâng cao năng lực tuân thủ. Theo các chuyên gia pháp lý, nhiều rủi ro thuế không bắt đầu từ khâu kê khai, quyết toán mà xuất phát ngay trong quá trình ký hợp đồng, giao nhận hàng hóa, thanh toán và quản trị nội bộ.
Thái Nguyên: Một doanh nghiệp nợ thuế hơn 1,5 tỷ đồng bị cưỡng chế ngừng sử dụng hóa đơn

Thái Nguyên: Một doanh nghiệp nợ thuế hơn 1,5 tỷ đồng bị cưỡng chế ngừng sử dụng hóa đơn

Thuế tỉnh Thái Nguyên vừa ban hành quyết định cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn đối với Công ty Cổ phần Măng Gan Chiến Thắng do có tiền thuế nợ quá 90 ngày. Số tiền bị cưỡng chế hơn 1,545 tỷ đồng.
Từ "Vỏ xinh được tái sinh" - Vinamilk hướng đến xây dựng hệ sinh thái tái chế bao bì sau tiêu dùng

Từ "Vỏ xinh được tái sinh" - Vinamilk hướng đến xây dựng hệ sinh thái tái chế bao bì sau tiêu dùng

Một chiếc vỏ hộp sữa thường chỉ mất vài giây để được bỏ vào thùng rác. Nhưng nếu được giữ lại, làm sạch và đưa đến đúng điểm thu gom, nó có thể bắt đầu một vòng đời hoàn toàn mới. Từ hoạt động đổi quà dành cho trẻ nhỏ đến các mô hình thu gom, tái chế quy mô lớn - câu chuyện chiếc "Vỏ xinh được tái sinh" đang mở ra một cách tiếp cận gần gũi hơn với lối sống xanh và tiêu dùng có trách nhiệm.
Doanh nghiệp cần dứt khoát xóa bỏ tư duy đối phó, chuyển sang tuân thủ pháp luật thuế

Doanh nghiệp cần dứt khoát xóa bỏ tư duy đối phó, chuyển sang tuân thủ pháp luật thuế

Các chuyên gia thuế cùng khuyến nghị doanh nghiệp, người nộp thuế cần đẩy mạnh chuyển đổi số trong quản lý, hoạt động và tăng cường tính tuân thủ pháp luật nhằm hạn chế rủi ro và mang lại hiệu quả trong bối cảnh chuyển đổi số và hội nhập kinh tế đang diễn ra mạnh mẽ.
Dự án điện gió tại Lào của bầu Hiển báo lãi gần 1.100 tỷ đồng sau 9 tháng

Dự án điện gió tại Lào của bầu Hiển báo lãi gần 1.100 tỷ đồng sau 9 tháng

Sau chưa đầy một năm vận hành thương mại, Dự án nhà máy điện gió Savan 1 (giai đoạn 1) tại Lào do Tập đoàn T&T Group đầu tư đã ghi nhận gần 47 triệu USD (tương đương trên 1.200 tỷ đồng) doanh thu lũy kế trong 9 tháng đầu năm 2026, hoàn thành 100% kế hoạch năm. Kết quả này cho thấy hiệu quả kinh doanh bước đầu của nhà máy sau khi vận hành thương mại từ cuối tháng 12/2025.
Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Việc doanh nghiệp duy trì hai hệ thống sổ kế toán không chỉ tiềm ẩn nguy cơ thất thu ngân sách mà còn làm sai lệch thông tin tài chính, gia tăng rủi ro pháp lý và ảnh hưởng đến khả năng tiếp cận vốn. Trong bối cảnh ngành Thuế đẩy mạnh quản lý dựa trên dữ liệu, các chuyên gia cảnh báo những khoản doanh thu nằm ngoài sổ sách ngày càng khó che giấu.
Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Thuế cơ sở 1 tỉnh Lào Cai vừa công khai 73 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 103,36 tỷ đồng tính đến ngày 27/10/2026. Đáng chú ý, Công ty TNHH Phát triển Đô thị Minh Quân đứng đầu danh sách với số nợ gần 47,78 tỷ đồng.
Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hai đơn vị cơ sở của Thuế tỉnh Hà Tĩnh (gồm: cơ sở 1 và cơ sở 5) công khai 2.294 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 118,39 tỷ đồng. Trong đó, riêng Thuế cơ sở 1 tỉnh Hà Tĩnh ghi nhận số nợ hơn 102,88 tỷ đồng, Thuế cơ sở 5 tỉnh Hà Tĩnh là hơn 15,5 tỷ đồng.
Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Thu nhập từ tiếp thị liên kết cần được phân loại đúng để xác định nghĩa vụ thuế, kể cả khi cá nhân chưa đăng ký kinh doanh. Theo đó, cần làm rõ cách phân biệt tiền lương, tiền công với thu nhập kinh doanh và trách nhiệm khấu trừ của sàn để xác định rõ nghĩa vụ thuế.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
vietnam-post-avinh-13-10-13-11
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
agribank
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc12
qc-demo-3
qc-demo-4
qc-demo












