Trong kỷ nguyên số hóa, công tác quản lý thuế đang đối mặt với nhiều thủ đoạn gian lận tinh vi. Thực tiễn từ Quảng Ninh cho thấy, để nhận diện và xử lý rủi ro, bên cạnh việc khai thác hiệu quả dữ liệu lớn (Big Data) rất cần những giải pháp pháp lý đột phá nhằm tháo gỡ điểm nghẽn và bảo vệ nguồn thu ngân sách.
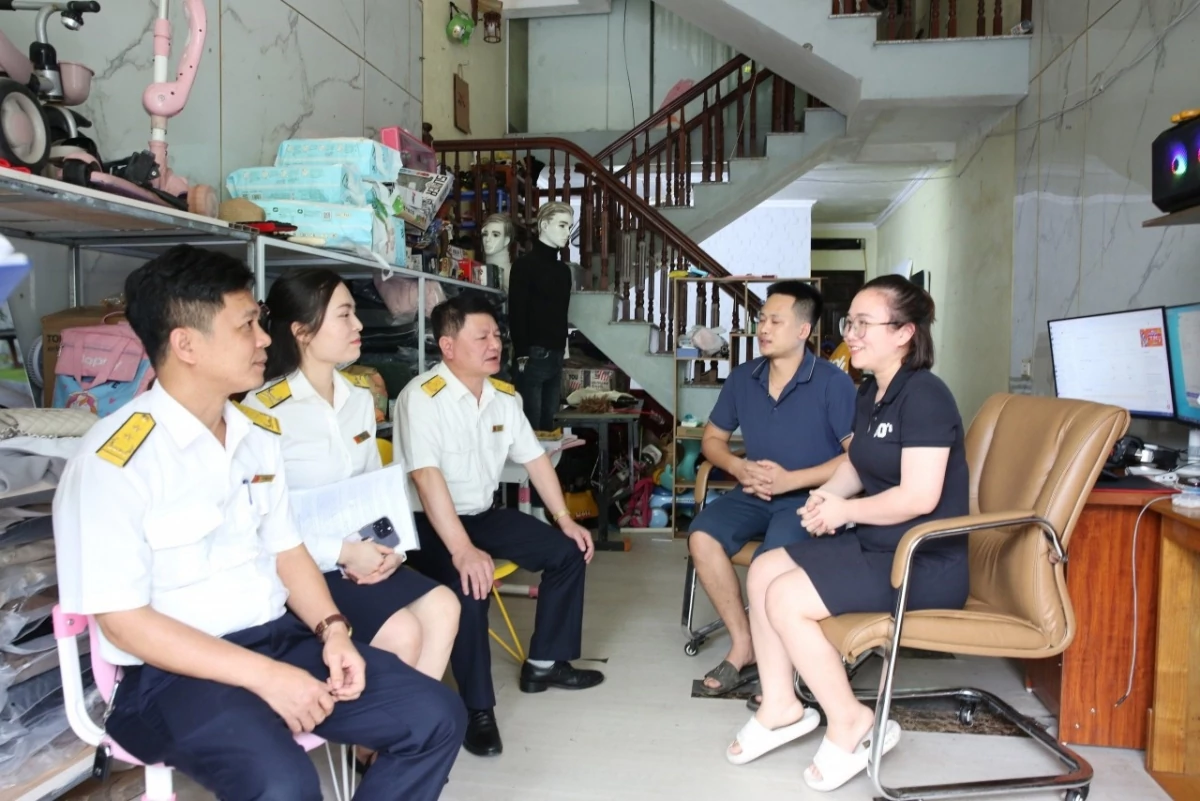 |
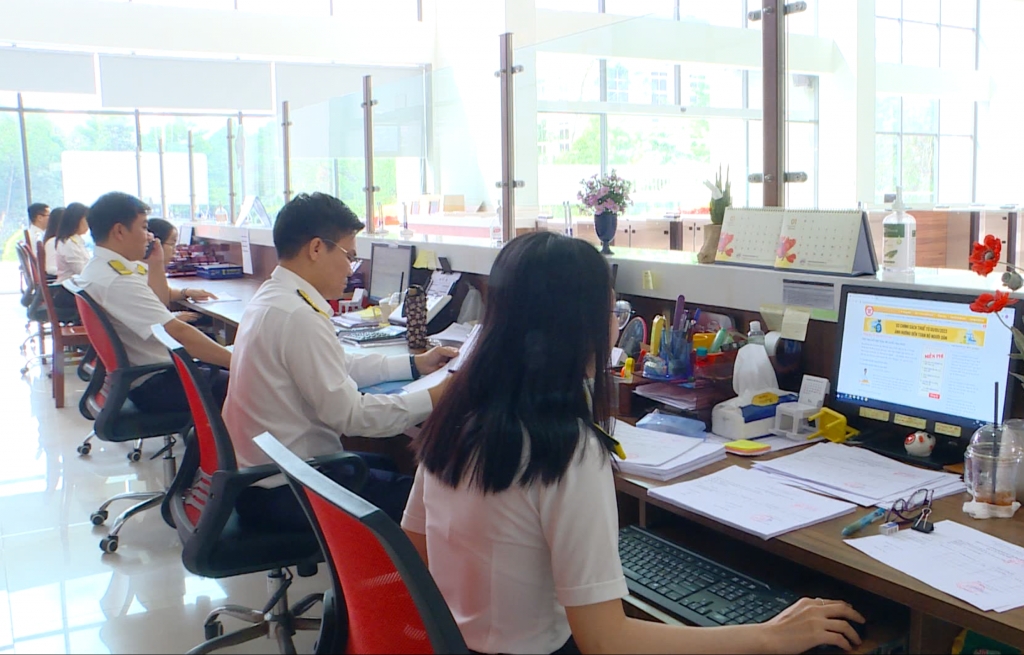
| Công chức Thuế TP. Quảng Ninh hỗ trợ hộ kinh doanh cập nhật chính sách thuế mới. Ảnh: TQN |
Nhiều thủ đoạn gian lận tinh vi
Thực hiện Luật Quản lý thuế số 38/2019/QH14, Thông tư 31/2021/TT-BTC cùng các quy định về hóa đơn điện tử, Thuế TP. Quảng Ninh đẩy mạnh số hóa quy trình quản lý nhằm tạo thuận lợi cho người nộp thuế.
Tuy nhiên, công tác này vẫn đối mặt với hàng loạt rủi ro phức tạp. Nổi bật là nhóm rủi ro tuân thủ từ người nộp thuế. Theo đó, một số đối tượng lập chuỗi doanh nghiệp “ma”, dùng giấy tờ giả đăng ký kinh doanh nhằm mua bán hóa đơn điện tử khống, hợp thức hóa đầu vào để trốn thuế hoặc chiếm đoạt tiền hoàn thuế.
Bên cạnh đó là hành vi kê khai sai doanh thu, chi phí; báo lỗ liên tục nhưng vẫn mở rộng sản xuất; lợi dụng giao dịch liên kết để chuyển giá ở khối do anh nghiệp FDI; chây ỳ nợ thuế, xuất hóa đơn không có hàng hóa dịch vụ kèm theo.
Để chủ động phòng ngừa, Quảng Ninh áp dụng nghiêm ngặt các bộ tiêu chí và quy trình quản lý rủi ro của ngành. Cụ thể là phương pháp phân tích chuỗi giao dịch (Network Analysis) từ F1, F2 đến F0 nhằm phát hiện nhóm doanh nghiệp chung người đại diện, chung kế toán hoặc mua bán lòng vòng tạo doanh thu ảo.
Hệ thống sẽ tự động khoanh vùng và bật “cờ đỏ” (Red flags) đối với các đơn vị rủi ro cao (như tỷ suất lợi nhuận quá thấp so với bình quân ngành hoặc báo lỗ kéo dài nhưng liên tục mở rộng).
Cơ quan Thuế tổ chức khai thác dữ liệu cảnh báo từ hệ thống quản lý thuế tập trung (TMS), hóa đơn điện tử và ứng dụng phân tích rủi ro (TPR) theo tần suất hàng ngày, hàng tuần; đồng thời lập “hồ sơ rủi ro” riêng cho các ngành trọng điểm: khai thác khoáng sản, du lịch dịch vụ, xuất nhập khẩu và thương mại biên mậu.
Trong kiểm soát, Thuế TP. Quảng Ninh áp dụng nguyên tắc kiểm tra dựa trên rủi ro, tập trung nhân lực vào nhóm 5-10% doanh nghiệp có điểm rủi ro cao nhất, đồng thời phối hợp liên ngành (hải quan, công an, ngân hàng, tài nguyên & môi trường) để đối chiếu dòng tiền và dữ liệu thực tế.
Dù Big Data giúp phát hiện nhanh bất thường, thực tiễn xử lý cho thấy, vẫn còn khoảng cách lớn giữa dữ liệu cảnh báo và bằng chứng pháp lý. Thông tin từ phần mềm chỉ là cảnh báo ban đầu. Để ra quyết định xử lý, công chức thuế phải mất nhiều thời gian xác minh thực tế, lập biên bản và yêu cầu giải trình. Độ trễ này tạo cơ hội cho đối tượng vi phạm kịp tẩu tán tài sản hoặc bỏ trốn.
Mặt khác, tình trạng “quá tải cảnh báo” xảy ra khi hệ thống trả về hàng chục trường hợp rủi ro cao mỗi tháng, trong khi lực lượng công chức ngày càng tinh gọn, gây áp lực lớn và nguy cơ bỏ lọt vi phạm. Cơ chế phối hợp liên ngành cũng gặp vướng mắc do việc cung cấp thông tin từ ngân hàng thương mại đôi khi chậm trễ, hoặc quá trình điều tra của cơ quan công an kéo dài.
Các rào cản thủ tục phong tỏa tài khoản ngân hàng hay quy trình đóng mã số thuế doanh nghiệp bỏ trốn còn phức tạp, dễ tạo tâm lý e ngại trách nhiệm cho cán bộ thực thi.
Đề xuất tích hợp VNeID và cơ chế bảo vệ cán bộ
Để tháo gỡ khó khăn, Thuế TP. Quảng Ninh đề xuất nhóm giải pháp toàn diện từ công nghệ đến thể chế.
Theo đó, về dữ liệu và công nghệ, ngành Thuế cần tích hợp chéo hóa đơn điện tử với tờ khai thuế và báo cáo tài chính để tạo cái nhìn 360 độ về người nộp thuế. Kiến nghị áp dụng xác thực khuôn mặt (FaceID) hoặc ứng dụng VNeID đối với người đại diện pháp luật khi xuất hóa đơn giá trị lớn.
Bắt buộc đồng bộ thông tin đại diện pháp luật và số điện thoại trên VNeID vào hệ thống quản lý thuế nhằm chặn đứng việc dùng giấy tờ giả lập doanh nghiệp “ma”.
Về chính sách và tham số rủi ro, Thuế TP. Quảng Ninh đề xuất cần bổ sung các chỉ tiêu mới như cảnh báo các trường hợp cùng một địa chỉ IP phát hành, lập hóa đơn cho nhiều doanh nghiệp khác nhau (trừ các đại lý thuế); cảnh báo doanh nghiệp có doanh thu tăng đột biến nhưng không phát sinh chi phí vận hành (điện, nước, văn phòng phẩm, xăng dầu), hoặc doanh nghiệp ở xa vùng nguyên liệu lại bán hàng cho đơn vị gần vùng nguyên liệu.
Đồng thời, bổ sung quy định cho phép cơ quan Thuế thông báo hóa đơn tạm thời chưa có giá trị sử dụng khi doanh nghiệp không giải trình được tính hợp pháp của hàng hóa hoặc bỏ địa chỉ kinh doanh.
Ngoài ra, cần thiết lập cơ chế xử lý theo cụm, tổ tư vấn tập thể đối với các trường hợp rủi ro phức tạp, ranh giới pháp lý mong manh, hoặc có dấu hiệu tội phạm tinh vi. Cần quán triệt nguyên tắc “miễn trừ trách nhiệm” đối với công chức đã thực hiện đúng thẩm quyền, quy trình và lưu vết đầy đủ quá trình xác minh trên hệ thống.