




Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng
Hàng nhập khẩu sau đó xuất trả chủ hàng nước ngoài, có tờ khai xuất khẩu đăng ký từ ngày 1/7/2025, không được hoàn thuế giá trị gia tăng nộp thừa.


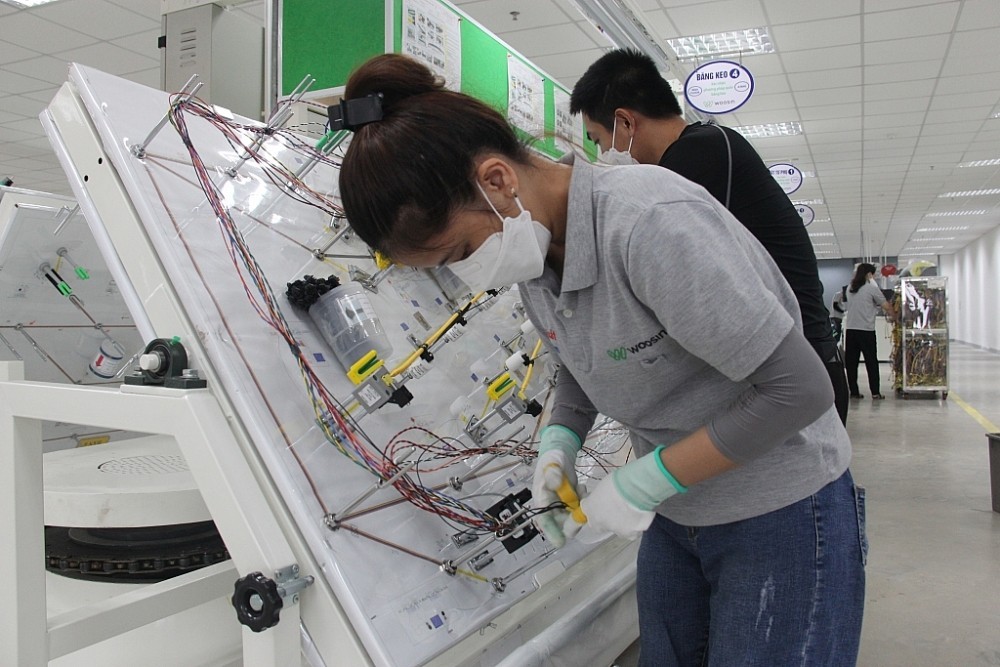 |
| Hoạt động gia công, sản xuất xuất khẩu của doanh nghiệp có hoạt động trên địa bàn tỉnh Nghệ An. Ảnh: H.Nụ |
Theo Điều 47a Luật Hải quan sửa đổi, bổ sung tại khoản 3 Điều 3 Luật số 90/2025/QH15 quy định: “Hàng hóa xuất nhập khẩu tại chỗ là hàng hóa giao, nhận tại Việt Nam theo chỉ định của thương nhân nước ngoài theo hợp đồng mua bán, gia công, thuê, mượn giữa các doanh nghiệp Việt Nam với thương nhân nước ngoài. Hàng hóa xuất nhập khẩu tại chỗ phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan”.
Khoản 1 Điều 35 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 19 Điều 1 Nghị định số 167/2025/NĐ-CP quy định: “Hàng hóa xuất nhập khẩu tại chỗ là hàng hóa được quy định tại khoản 1 Điều 47a Luật Hải quan được bổ sung tại khoản 3 Điều 3 Luật sửa đổi, bổ sung một số điều của Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công, bao gồm: Hàng hóa gia công tại Việt Nam và được thương nhân nước ngoài đặt gia công bán, chuyển giao cho tổ chức, cá nhân tại Việt Nam; hàng hóa mua bán, thuê, mượn giữa doanh nghiệp Việt Nam với thương nhân nước ngoài và được thương nhân nước ngoài chỉ định giao, nhận hàng hóa với doanh nghiệp tại Việt Nam”.
Tại Điều 86 Thông tư số 38/2015/TT-BTC, khoản 58 Điều 1 Thông tư số 39/2018/TT-BTC sửa đổi bổ sung tại khoản 53 Điều 1 Thông tư số 121/2025/TT-BTC quy định về thủ tục hải quan đối với hàng hóa xuất nhập khẩu tại chỗ.
Theo hướng dẫn về bảng mã loại hình xuất nhập khẩu tại Quyết định số 1357/QĐ-TCHQ ngày 18/5/2021 của Tổng cục trưởng Tổng cục Hải quan (nay là Cục trưởng Cục Hải quan).
Đối chiếu với quy định hiện hành, trường hợp doanh nghiệp Việt Nam có hợp đồng mua bán, thuê mượn với thương nhân nước ngoài, trong hợp đồng có điều khoản chỉ định giao, nhận hàng hóa với doanh nghiệp Việt Nam thì thực hiện thủ tục hải quan đối với hàng hóa xuất nhập khẩu tại chỗ.
Trường hợp doanh nghiệp thuê mượn tạm nhập hàng hóa theo loại hình G12 thì thực hiện tái xuất tại chỗ theo loại hình G22 (tái xuất máy móc, thiết bị đã tạm nhập để phục vụ dự án có thời hạn). Trường hợp thực hiện thủ tục hải quan không đúng thời hạn thì bị xử lý theo quy định tại Nghị định số 169/2026/NĐ-CP.
Doanh nghiệp nhập khẩu tại chỗ theo hợp đồng mua bán mở tờ khai theo loại hình tương ứng, có thể sử dụng mã loại hình A11 (nhập kinh doanh tiêu dùng) hoặc A12 (nhập kinh doanh sản xuất) căn cứ theo mục đích sử dụng. Địa điểm làm thủ tục hải quan xuất nhập khẩu thực hiện theo quy định của từng loại hình.
Hàng hóa nhập khẩu tại chỗ phải tuân thủ, đáp ứng đầy đủ các quy định về chính sách kiểm tra, quản lý của pháp luật chuyên ngành, chính sách thuế như hàng hóa nhập khẩu từ nước ngoài.


