Thứ năm 22/10/2026 22:03
Thời tiết: Hà Nội 27°C
Đà Nẵng 27°C
Cà Mau 25°C
Hải Phòng 27°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Chính sách mới
aa

Nút thắt hoàn thuế xuất nhập khẩu tại chỗ trước ngày 1/7/2025 xử lý thế nào?

Nụ Bùi
Trước thắc mắc của Diễn đàn Doanh nghiệp Việt Nam (VBF) liên quan đến công tác hoàn thuế, Cục Hải quan khẳng định việc xử lý phải tuân thủ nghiêm ngặt nguyên tắc không hồi tố của Luật Ban hành văn bản quy phạm pháp luật.
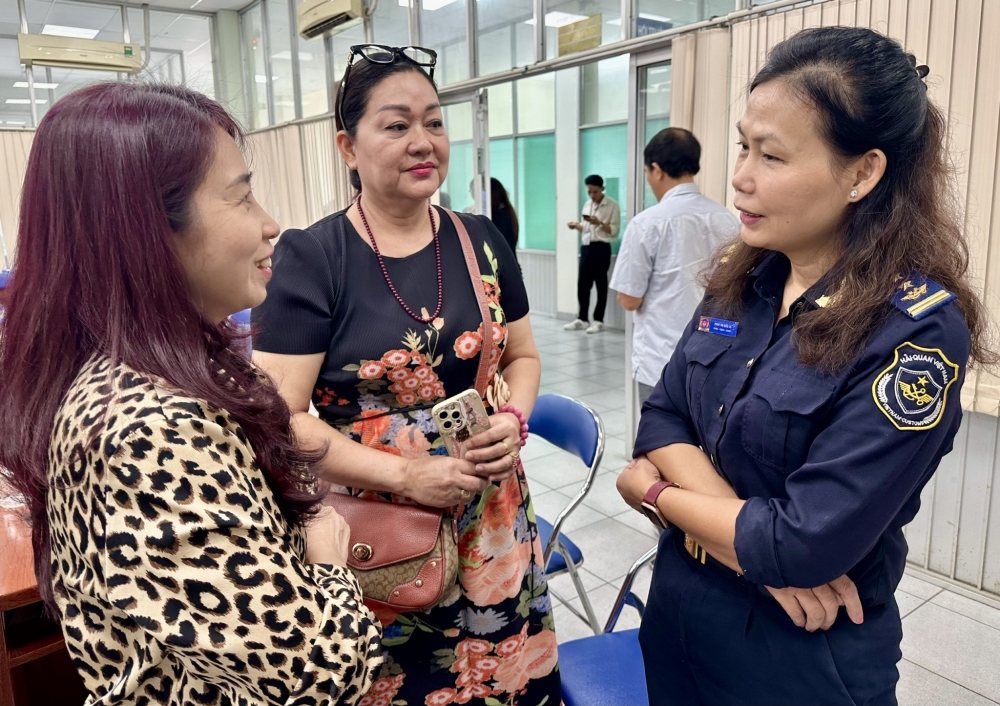
Nút thắt hoàn thuế xuất nhập khẩu tại chỗ trước ngày 1/7/2025 xử lý thế nào?
Đại diện Hải quan cửa khẩu cảng sài Hòn khu vực 3 giải đáp vướng mắc cho doanh nghiệp.

Việc áp dụng quy định chuyển tiếp khi thực hiện thủ tục hải quan xuất nhập khẩu tại chỗ, theo Cục Hải quan cần căn cứ quy định tại khoản 3 Điều 3, khoản 1 Điều 9 và khoản 3 Điều 10 Luật số 90/2025/QH15; khoản 1 Điều 4 Nghị định số 167/2025/NĐ-CP.

Đối chiếu với các quy định hiện hành, Cục Hải quan cho biết, việc áp dụng điều khoản chuyển tiếp đối với hàng hoá xuất nhập khẩu tại chỗ thuộc các tờ khai đã đăng ký nhưng chưa hoàn thành thủ tục hải quan trước ngày 1/7/2025 thực hiện theo quy định tại khoản 3 Điều 10 Luật số 90/2025/QH15.

Liên quan đến vấn đề hoàn thuế đối với các tờ khai nhập khẩu tại chỗ, Cục Hải quan đã có các Công văn số 44196/CHQ-NVTHQ ngày 22/12/2025 và Công văn số 14596/CHQ-NVTHQ ngày 31/3/2026 hướng dẫn hải quan khu vực và cộng đồng doanh nghiệp.

Ngày 31/3/2026, Cục Hải quan cũng có văn bản gửi Công ty CP Dệt may ĐT-TM Thành Công và Hiệp hội Doanh nghiệp Hàn Quốc tại Việt Nam (Kocham) tháo gỡ vướng mắc về hoàn thuế đối với hàng hóa NK tại chỗ.

Theo đó, Cục Hải quan nêu rõ, khoản 2 Điều 58 Luật Ban hành văn bản quy phạm pháp luật số 64/2025/QH15 quy định, văn bản quy phạm pháp luật được áp dụng đối với hành vi, sự kiện xảy ra tại thời điểm mà văn bản đó đang có hiệu lực. Trường hợp văn bản quy phạm pháp luật có quy định hiệu lực trở về trước thì áp dụng theo quy định đó.

Ngoài ra, tại khoản 3 Điều 2 Luật thuế Xuất khẩu, thuế nhập khẩu quy định, hàng hóa xuất nhập khẩu tại chỗ thuộc đối tượng chịu thuế xuất nhập khẩu; Điều 8 Luật thuế Xuất khẩu, thuế nhập khẩu quy định về thời điểm tính thuế xuất nhập khẩu là thời điểm đăng ký tờ khai hải quan; điểm d khoản 1 Điều 19 Luật thuế Xuất khẩu, thuế nhập khẩu quy định các trường hợp hoàn thuế nhập khẩu gồm trường hợp người nộp thuế đã nộp thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu và đã xuất khẩu sản phẩm.

Theo đó, việc hoàn thuế nhập khẩu đối với hàng hóa của các tờ khai nhập khẩu tại chỗ thực hiện theo quy định tại điểm h khoản 2 Điều 10; điểm h khoản 2 Điều 12 Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 4, khoản 6 Điều 1 Nghị định số 18/2021/NĐ-CP. Hồ sơ, trình tự, thủ tục hoàn thuế nhập khẩu đã nộp thực hiện theo quy định tại Điều 36 Nghị định số 134/2016/NĐ-CP; Luật Quản lý thuế số 38/2019/QH14; Điều 12 Thông tư số 06/2021/TT-BTC.

Về thủ tục hải quan trước ngày 1/7/2025, hàng hóa xuất nhập khẩu tại chỗ thực hiện theo quy định tại Điều 35 Nghị định số 08/2015/NĐ-CP (trong đó điểm c khoản 1 Điều 35 Nghị định số 08/2015/NĐ-CP quy định hàng hóa xuất nhập khẩu tại chỗ bao gồm trường hợp hàng hóa mua bán giữa doanh nghiệp Việt Nam với tổ chức, cá nhân nước ngoài không có hiện diện tại Việt Nam và được thương nhân nước ngoài chỉ định giao, nhận hàng hóa với doanh nghiệp khác tại Việt Nam).

Các tờ khai nhập khẩu tại chỗ có hàng hóa đề nghị hoàn thuế nhập khẩu đã nộp phải đảm bảo quy định tại Điều 35 Nghị định số 08/2015/NĐ-CP.

Từ ngày 1/7/2025 đến nay, hàng hóa xuất nhập khẩu tại chỗ thực hiện theo quy định tại Luật số 90/2025/QH15; Điều 35 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 19 Điều 1 Nghị định số 167/2025/NĐ-CP (hàng hóa xuất khẩu, nhập khẩu tại chỗ là hàng hóa giao, nhận tại Việt Nam theo chỉ định của thương nhân nước ngoài theo hợp đồng mua bán, gia công, thuê, mượn giữa các doanh nghiệp Việt Nam với thương nhân nước ngoài).

Các tờ khai nhập khẩu tại chỗ có hàng hóa đề nghị hoàn thuế nhập khẩu đã nộp phải đảm bảo quy định tại Luật số 90/2025/QH15; Điều 35 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 19 Điều 1 Nghị định số 167/2025/NĐ-CP.

Cục Hải quan đề nghị doanh nghiệp nghiên cứu các quy định hiện hành, đối chiếu với hồ sơ đề nghị hoàn thuế nhập khẩu đã nộp để thực hiện theo đúng quy định. Trường hợp phát sinh vướng mắc thì liên hệ với cơ quan Hải quan nơi đăng ký tờ khai để được hướng dẫn cụ thể.


Tin bài có thể bạn quan tâm

VEFTA giúp gia tăng cơ hội xuất khẩu vào thị trường châu Âu

VEFTA giúp gia tăng cơ hội xuất khẩu vào thị trường châu Âu

Việc Việt Nam và Hiệp hội Mậu dịch tự do châu Âu (EFTA) chính thức ký kết Hiệp định Thương mại tự do (VEFTA) mở ra cơ hội gia tăng xuất khẩu vào thị trường châu Âu. Cùng với triển vọng mở rộng ưu đãi thương mại, VEFTA được kỳ vọng tạo thêm động lực đa dạng hóa thị trường, nâng cao giá trị xuất khẩu và tăng cường kết nối doanh nghiệp Việt Nam với chuỗi cung ứng quốc tế.

Duy trì thủ tục hiện hành trong thời gian nâng cấp hệ thống một cửa quốc gia

Duy trì thủ tục hiện hành trong thời gian nâng cấp hệ thống một cửa quốc gia

Cục Hải quan hướng dẫn các chi cục hải quan khu vực duy trì phương thức làm thủ tục hiện hành đối với phương tiện vận tải chưa thực hiện trên Cổng thông tin một cửa quốc gia, trong thời gian chờ nâng cấp hệ thống và hướng dẫn triển khai mới theo Thông tư số 127/2026/TT-BTC.
Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Thông tư số 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026, sửa đổi quy định về phân nhóm hàng nhập khẩu, định danh điện tử, nộp thuế và hồ sơ hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Những thay đổi này đòi hỏi doanh nghiệp rà soát quy trình nghiệp vụ, chuẩn bị hệ thống dữ liệu để đáp ứng yêu cầu mới.
Từ 9/10/2026, mức phí và lệ phí thuộc lĩnh vực an ninh mạng có nhiều thay đổi

Từ 9/10/2026, mức phí và lệ phí thuộc lĩnh vực an ninh mạng có nhiều thay đổi

Theo quy định tại Thông tư số 152/2026/TT-BTC, từ ngày 9/10/2026, phí thẩm định cấp giấy phép kinh doanh sản phẩm, dịch vụ an ninh mạng lần đầu hoặc cấp lại cho một loại hình sản phẩm, dịch vụ là 8 triệu đồng.
Làm rõ trách nhiệm truy xuất nguồn gốc thực phẩm từ ngày 15/11

Làm rõ trách nhiệm truy xuất nguồn gốc thực phẩm từ ngày 15/11

Từ ngày 15/11/2026, cơ sở sản xuất, kinh doanh thực phẩm thuộc phạm vi quản lý của Bộ Công Thương phải thực hiện quy định về hồ sơ truy xuất theo Thông tư 63/2026/TT-BCT. Yêu cầu cung cấp hồ sơ trong 24 giờ cùng quy định riêng với hàng xuất nhập khẩu đặt ra trách nhiệm tổ chức thông tin đầy đủ, xuyên suốt chuỗi cung ứng.
8 quy tắc trong giải quyết thủ tục hành chính thuế

8 quy tắc trong giải quyết thủ tục hành chính thuế

Theo Cục Thuế, việc thực hiện các quy tắc này là một trong những tiêu chí đánh giá, xếp loại và bình xét thi đua, khen thưởng hằng năm đối với tập thể, cá nhân.
Điều chỉnh mức thu nhiều khoản phí, lệ phí

Điều chỉnh mức thu nhiều khoản phí, lệ phí

Bộ Tài chính vừa ban hành Thông tư số 149/2026/TT-BTC sửa đổi, bổ sung một số điều của các thông tư của Bộ Tài chính quy định về phí, lệ phí. Thông tư có hiệu lực từ ngày 23/11/2026.
Khu phi thuế quan phải đáp ứng điều kiện giám sát hải quan

Khu phi thuế quan phải đáp ứng điều kiện giám sát hải quan

Nghị định số 378/2026/NĐ-CP quy định khu phi thuế quan phải đáp ứng đầy đủ các điều kiện về hạ tầng, thiết bị và hệ thống công nghệ thông tin trước khi được áp dụng cơ chế, chính sách dành cho khu phi thuế quan; trong đó, camera phải hoạt động liên tục 24 giờ và lưu trữ hình ảnh tối thiểu 6 tháng.
Ngành Thuế triển khai chính sách kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi xăng, dầu

Ngành Thuế triển khai chính sách kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi xăng, dầu

Cục Thuế vừa ban hành Công điện số 33/CĐ-CT yêu cầu cơ quan Thuế các cấp triển khai Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Phú Thọ: Hạn cuối đề nghị tính lại tiền sử dụng đất trước ngày 1/1/2027

Phú Thọ: Hạn cuối đề nghị tính lại tiền sử dụng đất trước ngày 1/1/2027

Thuế cơ sở 1 tỉnh Phú Thọ đề nghị hộ gia đình, cá nhân có hồ sơ chuyển mục đích sử dụng đất thuộc trường hợp được giảm tiền sử dụng đất theo Nghị quyết 254/2025/QH15 gửi văn bản đề nghị tính lại tiền sử dụng đất chậm nhất trước ngày 1/1/2027.
Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Cục Hải quan vừa có công văn hỏa tốc yêu cầu các chi cục hải quan khu vực triển khai Nghị quyết số 43/2026/NQ-CP, trong đó kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thông tư số 142/2026/TT-BTC ngày 29/9/2026 của Bộ Tài chính sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Đáng chú ý, Thông tư số 142/2026/TT-BTC bổ sung yêu cầu định danh, xác thực điện tử; quy định cụ thể hơn điều kiện đối với hàng Nhóm 1 và điều chỉnh cơ chế doanh nghiệp chuyển phát nhanh nộp thay thuế, phí và có hiệu lực từ ngày 16/11/2026.
Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Ngày 30/9/2026, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Việc kết nối hệ thống Cửa khẩu thông minh giữa Việt Nam với phía Trung Quốc, đồng thời liên thông với hệ thống xử lý dữ liệu điện tử hải quan và Cổng thông tin một cửa quốc gia, tạo nền tảng để thông tin hàng hóa, phương tiện được trao đổi trước và xử lý xuyên biên giới.
Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10

Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10

Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.