Bộ Tài chính đã xây dựng dự án Luật sửa đổi, bổ sung một số điều của Luật thuế Sử dụng đất phi nông nghiệp (SDĐPNN) và Luật thuế Thu nhập doanh nghiệp (TNDN) nhằm hoàn thiện chính sách ưu đãi thuế đối với lĩnh vực giáo dục, đồng thời bảo đảm tính đồng bộ của hệ thống pháp luật về đất đai và quản lý thuế. Ngày 22/7, Hội đồng thẩm định của Bộ Tư pháp đã họp cho ý kiến đối với dự án luật này.
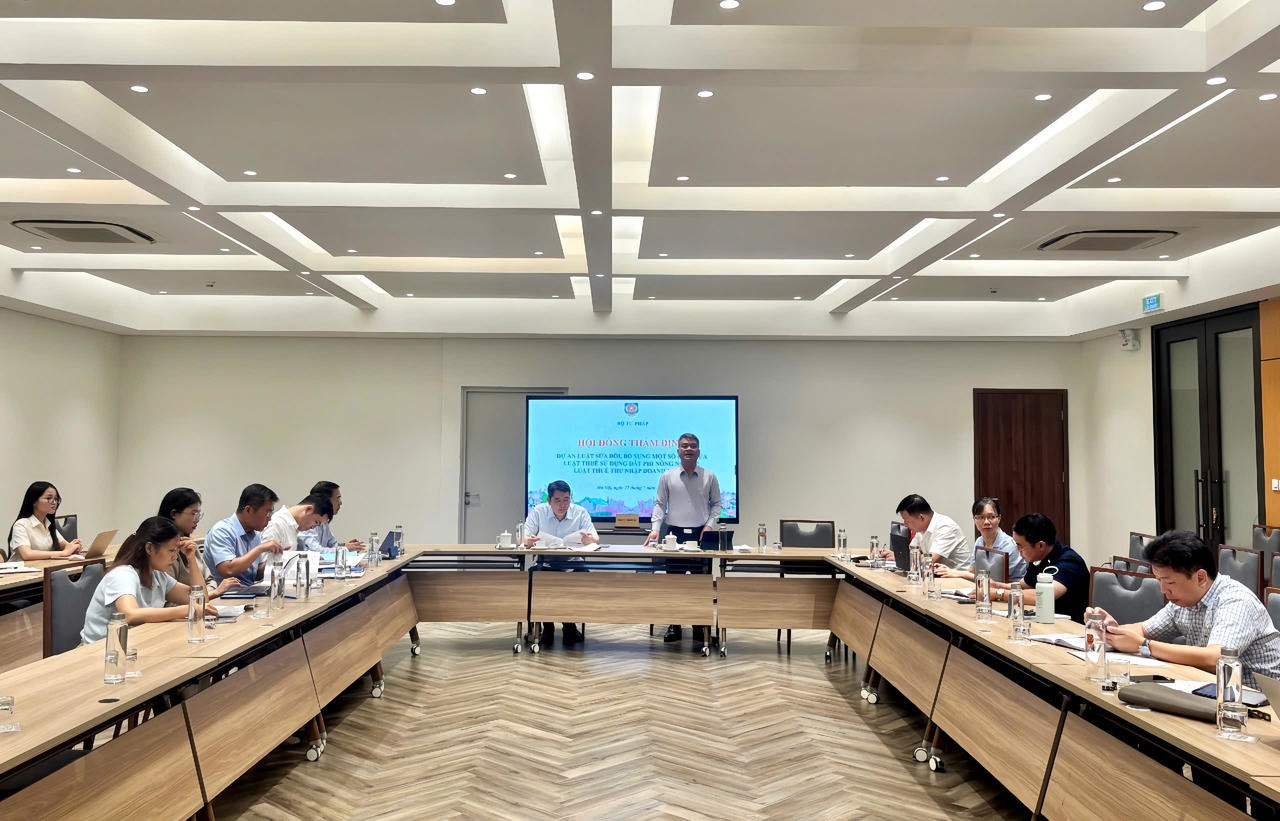 |
| Toàn cảnh cuộc họp. Ảnh: MOJ. |
Thể chế hóa chủ trương lớn về phát triển giáo dục thông qua chính sách thuế
Theo Tờ trình của Bộ Tài chính, việc sửa đổi, bổ sung Luật thuế SDĐPNN và Luật thuế TNDN nhằm thể chế hóa các chủ trương của Đảng về phát triển giáo dục và đào tạo, đồng thời bảo đảm sự thống nhất của hệ thống pháp luật sau khi Luật Đất đai năm 2024, Luật Quản lý thuế năm 2025 cùng nhiều văn bản pháp luật mới có hiệu lực.
Trong đó, Nghị quyết số 71-NQ/TW của Bộ Chính trị về đột phá phát triển giáo dục và đào tạo yêu cầu sửa đổi các quy định pháp luật để bổ sung chính sách không thu tiền sử dụng đất, giảm tiền thuê đất, tiền thuế đất đối với các cơ sở giáo dục trong nước; đồng thời không áp dụng thuế TNDN đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Đây cũng là nhiệm vụ được Chính phủ giao Bộ Tài chính triển khai trong Chương trình hành động thực hiện Nghị quyết số 71-NQ/TW.
Sau hơn 15 năm thực hiện, Luật Thuế SDĐPNN đã phát huy hiệu quả nhưng một số quy định về phân loại đất không còn phù hợp với Luật Đất đai năm 2024. Do đó, việc rà soát, cập nhật các quy định về đối tượng chịu thuế, đối tượng không chịu thuế và thủ tục quản lý thuế là cần thiết nhằm bảo đảm tính thống nhất của hệ thống pháp luật.
Thực tiễn phát triển giáo dục cũng đặt ra yêu cầu tiếp tục hoàn thiện cơ chế ưu đãi thuế. Theo thống kê của Bộ Giáo dục và Đào tạo, năm học 2024-2025 cả nước có khoảng 41.000 cơ sở giáo dục và đào tạo, trong đó gần 3.900 cơ sở ngoài công lập.
Những năm gần đây, khu vực ngoài công lập phát triển nhanh, đặc biệt ở bậc mầm non và tại các đô thị lớn, góp phần chia sẻ áp lực với hệ thống công lập.
Tuy nhiên, chi phí thực hiện nghĩa vụ thuế vẫn chiếm khoảng 5-20% chi phí hoạt động hằng năm của các cơ sở ngoài công lập, tùy điều kiện được hưởng ưu đãi.
Việc mở rộng chính sách ưu đãi thuế được kỳ vọng sẽ tạo thêm động lực thu hút nguồn lực xã hội đầu tư cho giáo dục, nâng cao chất lượng dịch vụ và phát triển nguồn nhân lực chất lượng cao.
Trên cơ sở đó, dự thảo Luật tập trung sửa đổi các quy định về đối tượng chịu thuế, đối tượng không chịu thuế SDĐPNN; quy định về đăng ký, kê khai, tính và nộp thuế; đồng thời bổ sung chính sách miễn thuế SDĐPNN đối với đất sử dụng vào mục đích giáo dục, đào tạo.
Đối với thuế TNDN, dự thảo bổ sung quy định miễn thuế đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận theo đúng tinh thần Nghị quyết số 71-NQ/TW.
Bộ Tài chính cũng đề xuất xác định rõ phạm vi thu nhập được miễn thuế, gồm thu nhập từ hoạt động giáo dục, đào tạo, nghiên cứu khoa học, chuyển giao công nghệ, dịch vụ hỗ trợ giáo dục, lãi tiền gửi ngân hàng và kinh phí Nhà nước đặt hàng, giao nhiệm vụ.
Các khoản thu từ hoạt động sản xuất, kinh doanh khác vẫn phải thực hiện nghĩa vụ thuế theo quy định hiện hành. Đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, nếu thực hiện rút vốn hoặc chia lợi tức thì phải nộp lại toàn bộ số thuế đã được miễn cùng tiền chậm nộp và các khoản xử lý theo quy định của pháp luật về quản lý thuế.
Đáng chú ý, để bảo đảm đồng bộ với quy định mới và khắc phục những vướng mắc trong quá trình thực hiện, dự thảo cũng điều chỉnh quy định về miễn thuế đối với tổ chức khoa học và công nghệ công lập.
Theo đó, quy định về cơ sở giáo dục công lập được chuyển sang khoản quy định riêng, trong khi tổ chức khoa học và công nghệ công lập không còn gắn với điều kiện “hoạt động không vì mục tiêu lợi nhuận” do theo Luật Viên chức năm 2025, đơn vị sự nghiệp công lập mặc nhiên là tổ chức hoạt động không vì lợi nhuận.
Việc điều chỉnh này nhằm bảo đảm thống nhất với hệ thống pháp luật hiện hành, không làm thay đổi bản chất chính sách ưu đãi thuế đối với lĩnh vực giáo dục.
Tiếp tục hoàn thiện dự thảo bảo đảm đồng bộ, khả thi
Ngày 22/7, Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú chủ trì cuộc họp Hội đồng thẩm định dự án Luật sửa đổi, bổ sung một số điều của Luật thuế SDĐPNN và Luật thuế TNDN. Tham dự cuộc họp có Thứ trưởng Bộ Tài chính Cao Anh Tuấn cùng đại diện các bộ, ngành, cơ quan liên quan.
Tại cuộc họp, Hội đồng thẩm định thống nhất việc sửa đổi hai luật là cần thiết nhằm thể chế hóa các chủ trương của Đảng, đồng thời đáp ứng yêu cầu hoàn thiện hệ thống pháp luật trong bối cảnh mới.
Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú đề nghị cơ quan chủ trì soạn thảo tiếp tục rà soát, xác định rõ phạm vi sửa đổi, tập trung vào những nội dung thực sự cần thiết và cấp bách; đồng thời bảo đảm dự thảo thống nhất với Luật Đất đai, Luật Quản lý thuế và các quy định pháp luật có liên quan.
Bên cạnh đó, cơ quan chủ trì soạn thảo cần tiếp tục đánh giá kỹ tính khả thi của các quy định, nhất là việc phân định diện tích đất sử dụng cho mục đích giáo dục với diện tích đất sử dụng vào mục đích kinh doanh, thương mại, dịch vụ; đồng thời nghiên cứu việc ứng dụng cơ sở dữ liệu đất đai trong công tác quản lý thuế nhằm nâng cao hiệu quả tổ chức thực hiện.
Thứ trưởng Nguyễn Thanh Tú cũng đề nghị tiếp tục hoàn thiện kỹ thuật lập pháp, chuẩn hóa ngôn ngữ quy phạm, bổ sung đầy đủ nội dung giải trình, tiếp thu ý kiến và hoàn thiện hồ sơ dự án luật theo đúng quy định của Luật Ban hành văn bản quy phạm pháp luật trước khi trình cấp có thẩm quyền xem xét.
Dự án Luật dự kiến được trình Quốc hội xem xét, thông qua tại một kỳ họp (Kỳ họp tháng 10/2026) và có hiệu lực thi hành từ ngày 1/1/2027.