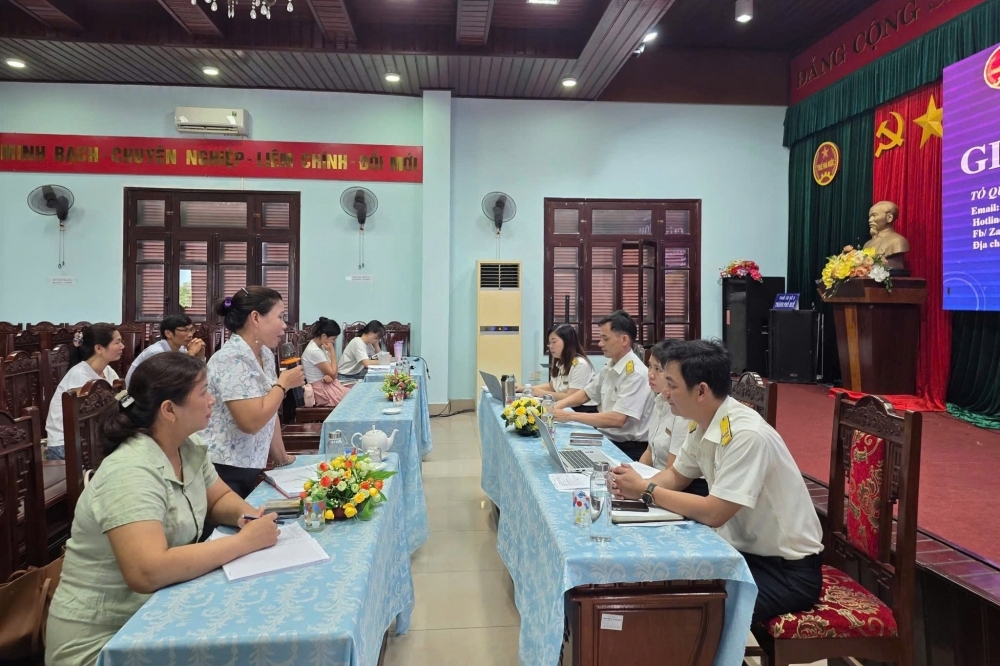
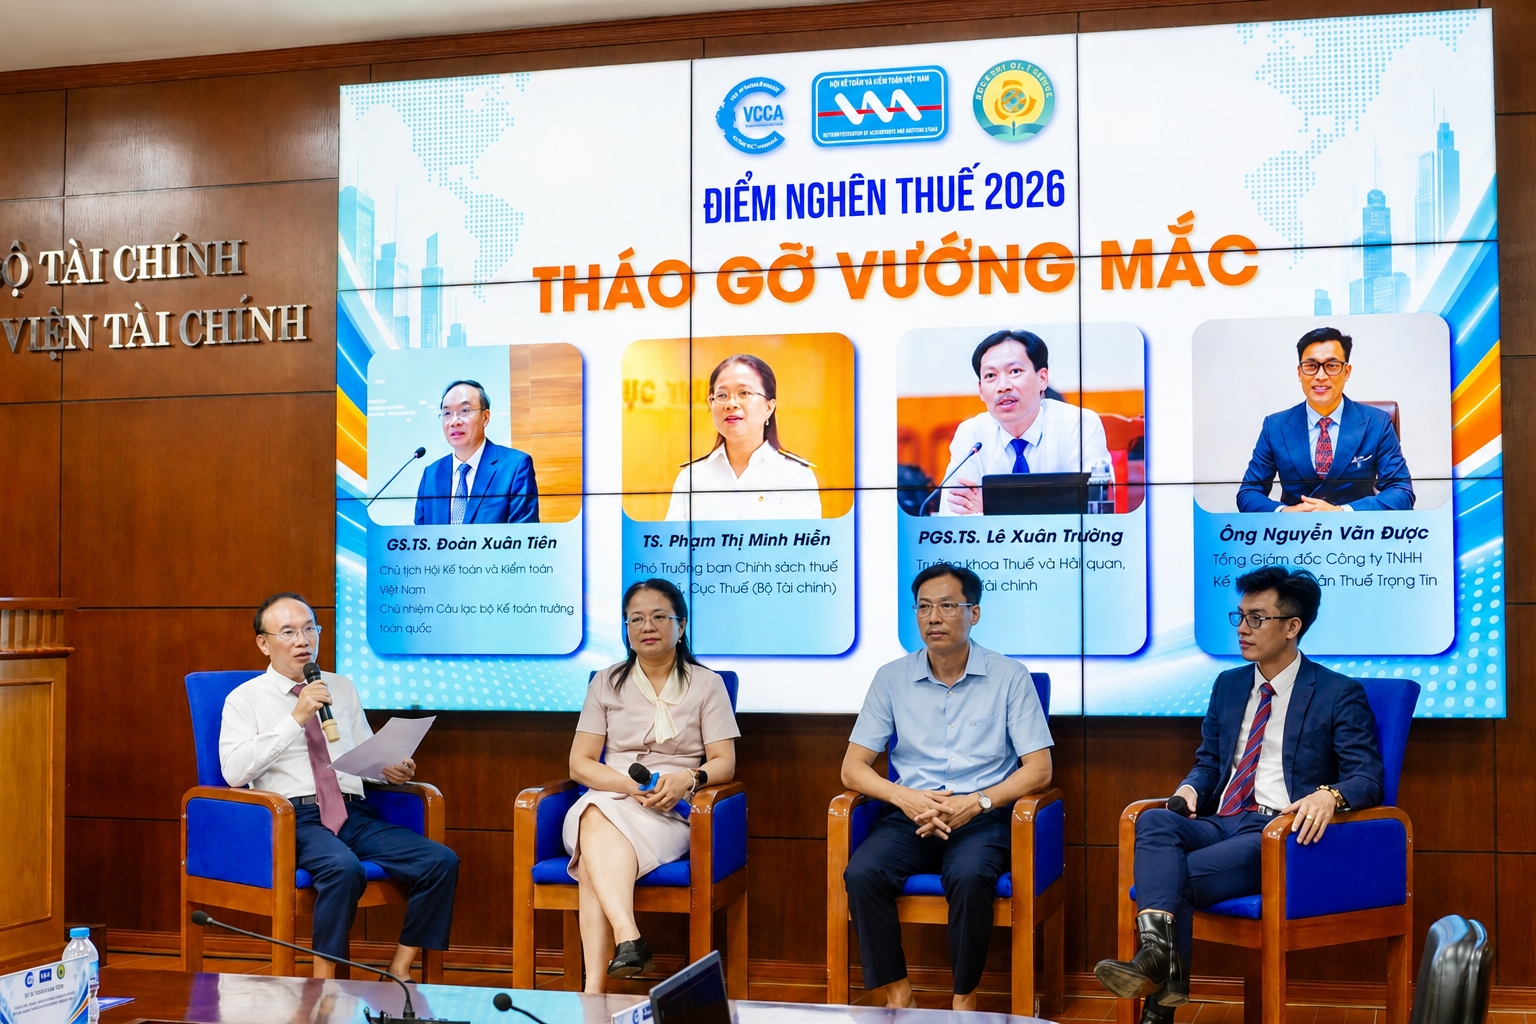
Tuân thủ thuế tự nguyện không chỉ phản ánh ý thức chấp hành pháp luật của người nộp thuế mà còn thể hiện mức độ tin cậy của xã hội đối với chính sách và bộ máy quản lý. Theo ông Mai Sơn, Phó Cục trưởng Cục Thuế, khi hệ thống thuế minh bạch, công bằng và thuận tiện, việc đóng thuế sẽ trở thành lựa chọn chủ động của người dân và doanh nghiệp, thay vì một nghĩa vụ mang tính đối phó.
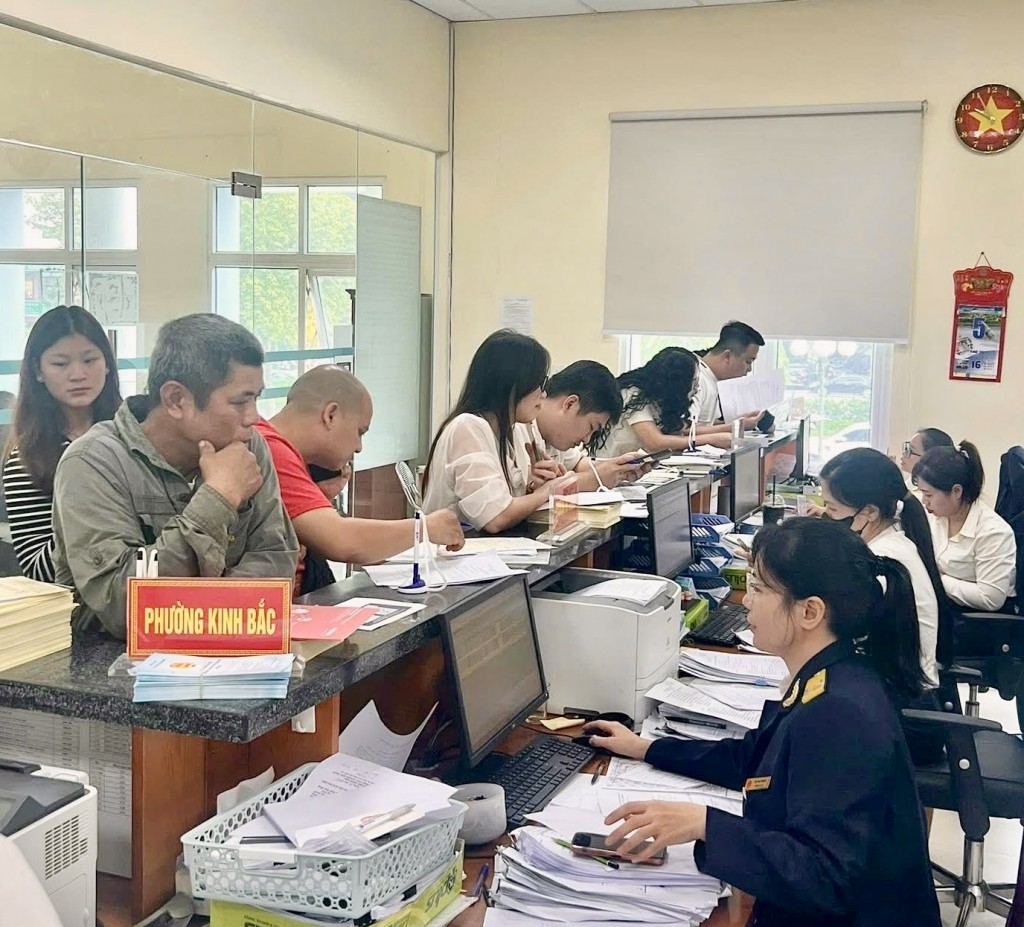 |
| Công chức Thuế cơ sở 7 Thuế tỉnh Bắc Ninh hỗ trợ hộ kinh doanh chuyển đổi thuế khoán sang kê khai. |
Liên tục cải cách, lấy người nộp thuế làm trung tâm
Trong quản lý thuế hiện đại, tuân thủ tự nguyện không chỉ là mục tiêu dài hạn mà còn là chỉ báo quan trọng về mức độ đồng thuận xã hội. Người dân và doanh nghiệp chỉ sẵn sàng tuân thủ khi họ tin rằng chính sách thuế minh bạch, việc thực thi công bằng và nguồn thu thuế được sử dụng vì lợi ích chung.
Theo ông Mai Sơn, đây là kinh nghiệm chung của nhiều quốc gia có hệ thống tài chính bền vững. Ở các nước phát triển, đặc biệt là các quốc gia OECD, quản lý thuế được xây dựng trên nền tảng tự khai – tự nộp và quản lý rủi ro. Cơ quan Thuế không kiểm soát mọi giao dịch mà tập trung hỗ trợ người nộp thuế làm đúng ngay từ đầu, đồng thời dồn nguồn lực cho các trường hợp có dấu hiệu rủi ro.
Nhờ cách tiếp cận này, tỷ lệ nộp tờ khai đúng hạn tại nhiều quốc gia luôn duy trì ở mức rất cao, trên 95%. Đóng thuế dần trở thành một chuẩn mực xã hội, phản ánh mối quan hệ tin cậy giữa người dân và chính quyền.
Tại Việt Nam, cơ chế tự khai, tự nộp đã được luật hóa từ năm 2007, đánh dấu bước chuyển quan trọng trong tư duy quản lý thuế. Kể từ đó đến nay, ngành Thuế liên tục cải cách theo hướng hiện đại hóa, lấy người nộp thuế làm trung tâm.
Giai đoạn 2021–2025 được xem là bước tiến rõ nét về chuyển đổi số trong lĩnh vực thuế. Đến nay, 99,6% doanh nghiệp đã thực hiện khai thuế điện tử, 98,9% doanh nghiệp nộp thuế điện tử và toàn bộ hồ sơ hoàn thuế doanh nghiệp được xử lý theo phương thức điện tử. Đặc biệt, từ tháng 7/2022, hóa đơn điện tử được triển khai trên toàn quốc, với gần 19 tỷ hóa đơn đã được hệ thống tiếp nhận và xử lý.
Theo ông Mai Sơn, điện tử hóa không chỉ giúp giảm thời gian và chi phí tuân thủ cho người nộp thuế mà còn tạo ra nguồn dữ liệu lớn, giúp cơ quan thuế chuyển từ quản lý bị động sang chủ động.
Cùng với chuyển đổi số, việc hoàn thiện chính sách và đơn giản hóa thủ tục hành chính được coi là điều kiện then chốt để thúc đẩy tuân thủ tự nguyện. Một trong những cải cách lớn đang được triển khai là lộ trình xóa bỏ thuế khoán đối với hộ kinh doanh, tiến tới quản lý theo phương thức kê khai từ năm 2026. Cải cách này nhằm minh bạch doanh thu, thu hẹp chênh lệch nghĩa vụ thuế giữa hộ kinh doanh và doanh nghiệp, qua đó bảo đảm công bằng và tạo điều kiện để hộ kinh doanh tiếp cận phương thức quản lý hiện đại.
Song song với đó, công tác hỗ trợ và tuyên truyền được tăng cường. Trong giai đoạn 2021–2025, ngành Thuế đã tham mưu và triển khai nhiều chính sách miễn, giảm, gia hạn thuế, phí để hỗ trợ người dân và doanh nghiệp vượt qua khó khăn. Từ tháng 7/2025, hệ thống đánh giá sự hài lòng của người nộp thuế trực tuyến được vận hành trên toàn quốc.
“Chúng tôi coi mức độ hài lòng của người nộp thuế là một chỉ báo quan trọng để đánh giá chất lượng phục vụ và hiệu quả cải cách của cơ quan Thuế”, ông Mai Sơn cho biết.
Hỗ trợ để tuân thủ, xử lý nghiêm để giữ công bằng
Theo thống kê của Bộ Tài chính, từ năm 2023 đến nay, công tác quản lý thuế đối với hộ và cá nhân kinh doanh ghi nhận nhiều kết quả tích cực. Đến cuối năm 2024, cả nước có khoảng 3,6 triệu hộ kinh doanh, trong đó 2,2 triệu hộ hoạt động ổn định và khoảng 1,3 triệu hộ có doanh thu trên ngưỡng chịu thuế, chiếm gần 59%.
Thu ngân sách từ khu vực hộ kinh doanh năm 2024 đạt 25.953 tỷ đồng, tăng 20% so với năm 2023; 6 tháng đầu năm 2025 đạt 17.100 tỷ đồng, bằng 131% cùng kỳ năm trước. Cùng với đó, chuyển đổi số được đẩy mạnh với 98% hộ kinh doanh thực hiện kê khai thuế điện tử; hơn 110.000 hộ sử dụng hóa đơn điện tử từ máy tính tiền, trong đó có trên 20.000 hộ khoán tự nguyện tham gia.
Ngành Thuế đã tổ chức nhiều lớp tập huấn, xây dựng cổng thông tin hỗ trợ hộ kinh doanh, kết nối với các đơn vị cung cấp dịch vụ kế toán – thuế chi phí thấp nhằm tạo điều kiện thuận lợi cho hộ chuyển sang kê khai thuế hoặc chuyển đổi lên doanh nghiệp. Kết quả, 6 tháng đầu năm 2025 có 13.699 hộ khoán chuyển sang nộp thuế theo phương pháp kê khai và 1.474 hộ kinh doanh chuyển đổi thành doanh nghiệp.
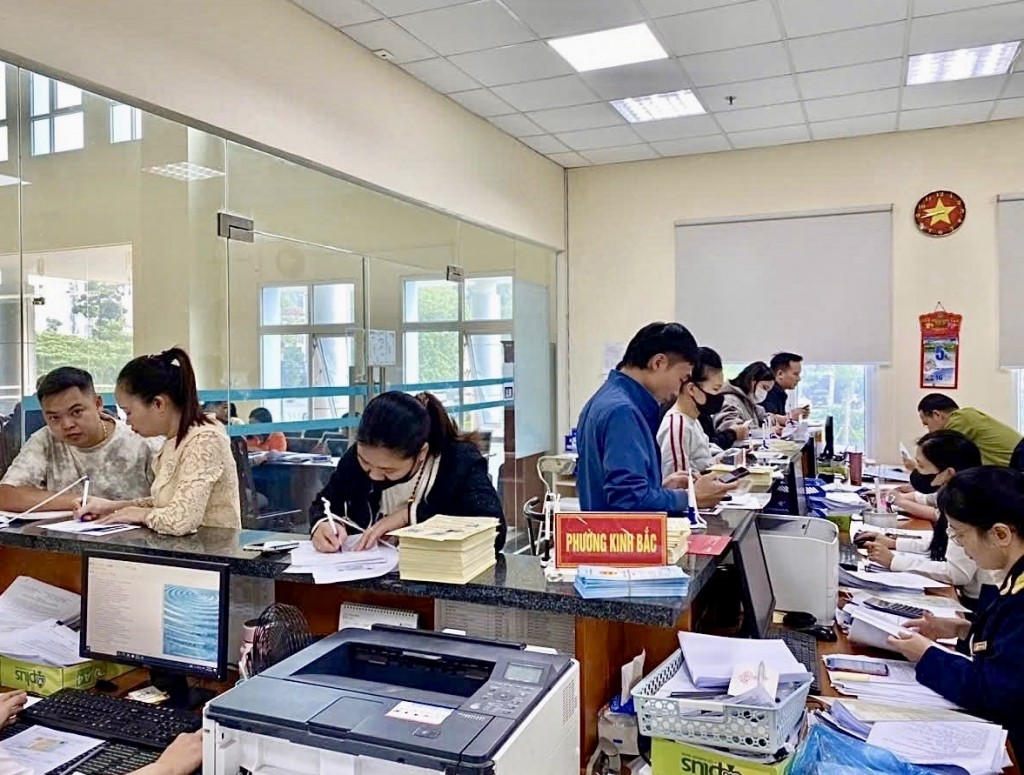 |
| Đóng thuế dần trở thành một chuẩn mực xã hội, phản ánh mối quan hệ tin cậy giữa người dân và chính quyền. |
Những kết quả này cho thấy nhận thức và khả năng tuân thủ pháp luật thuế của hộ kinh doanh đang từng bước được cải thiện, tạo cơ sở thực tiễn cho việc xây dựng nghị định riêng về quản lý thuế đối với hộ kinh doanh theo hướng công bằng, minh bạch và hiện đại.
Tuy nhiên, theo ông Mai Sơn, vẫn còn nhiều thách thức trong việc nâng cao tuân thủ tự nguyện, đặc biệt tại khu vực hộ kinh doanh cá thể. Phần lớn hộ kinh doanh nhỏ lẻ, chưa quen ghi chép sổ sách, còn e ngại thủ tục điện tử và lo lắng khi phải minh bạch doanh thu. Thực tế, số hộ chuyển đổi lên doanh nghiệp vẫn còn rất thấp so với tổng số hộ đang hoạt động.
Ngoài ra, hạ tầng công nghệ thông tin và cơ sở dữ liệu phục vụ quản lý thuế đối với hộ kinh doanh còn hạn chế; dữ liệu thiếu liên thông giữa các cơ quan; thói quen người tiêu dùng không lấy hóa đơn cũng làm giảm động lực tuân thủ của nhiều hộ.
Ở chiều ngược lại, ngành Thuế kiên quyết xử lý các hành vi gian lận, trốn thuế. Những trường hợp cố tình vi phạm nếu không xử lý nghiêm sẽ làm suy giảm tính công bằng và ảnh hưởng đến niềm tin của người tuân thủ tốt.
Ở góc độ chính sách vĩ mô, đại diện Viện Chiến lược và Chính sách Kinh tế – Tài chính (Bộ Tài chính) cho rằng, sự ổn định của chính sách thuế là yêu cầu mang tính chiến lược, quyết định hiệu quả thu hút đầu tư và giảm chi phí tuân thủ. Trong đó, tính nhất quán là trụ cột cơ bản nhất của sự ổn định chính sách thuế, cần được thể hiện đồng thời ở ba cấp độ: luật pháp, thực thi và thông lệ.
Theo Viện, các văn bản hướng dẫn không được mâu thuẫn với Luật gốc; việc áp dụng chính sách phải thống nhất giữa các địa phương; và các quyết định, hướng dẫn của cơ quan thuế cần được tôn trọng và áp dụng nhất quán theo thời gian. Khi tính nhất quán được duy trì, doanh nghiệp sẽ giảm đáng kể chi phí tuân thủ và có thể xây dựng kế hoạch kinh doanh dài hạn.
Bên cạnh đó, ổn định chính sách thuế cần gắn với tính minh bạch và khả năng dự báo. Chính phủ cần công bố lộ trình sửa đổi 5–10 năm đối với các luật thuế chính, đồng thời bảo đảm có thời gian chuyển tiếp rõ ràng để doanh nghiệp chuẩn bị hệ thống và nguồn lực.
Luật Quản lý thuế sửa đổi vừa được Quốc hội thông qua, cùng với việc Bộ Tài chính đang lấy ý kiến dự thảo nghị định về quản lý thuế đối với hộ, cá nhân kinh doanh, được kỳ vọng sẽ tạo nền tảng pháp lý đồng bộ, khuyến khích hộ kinh doanh phát triển đúng bản chất và chuyển đổi lên doanh nghiệp khi đủ điều kiện.
Thời gian tới, ngành Thuế sẽ tiếp tục hoàn thiện khung pháp lý, đẩy mạnh xây dựng hệ sinh thái dữ liệu lớn và nâng cao năng lực, đạo đức công vụ của đội ngũ cán bộ.
Theo ông Mai Sơn, tuân thủ thuế tự nguyện không thể đạt được bằng cưỡng chế hành chính, mà phải dựa trên minh bạch chính sách, công bằng trong thực thi và tinh thần phục vụ. “Khi người dân và doanh nghiệp tin rằng việc đóng thuế là cần thiết và có ý nghĩa đối với sự phát triển của đất nước, họ sẽ tự giác thực hiện. Đó là nền tảng của sự đồng thuận xã hội bền vững”, ông Mai Sơn khẳng định.