Thứ ba 27/10/2026 07:16
Thời tiết: Hà Nội 25°C
Đà Nẵng 25°C
Cà Mau 24°C
Hải Phòng 26°C
TP Hồ Chí Minh 28°C
e-ISSN 3093-3501
Chính sách
aa

Thu hẹp khoảng trống trong tuân thủ nghĩa vụ thuế

Minh Huyền
Thực tiễn hiện nay cho thấy vẫn còn những “khoảng trống” trong tuân thủ pháp luật thuế, đặc biệt ở khu vực hộ kinh doanh cá thể. Thu hẹp khoảng trống này không chỉ đòi hỏi chế tài nghiêm minh, mà quan trọng hơn là một hệ thống giải pháp đồng bộ, lấy người nộp thuế làm trung tâm, dựa trên nền tảng công nghệ, dữ liệu và niềm tin xã hội.
Lai Châu: Gần 3.600 hộ kinh doanh được tuyên truyền, hỗ trợ chuyển sang kê khai thuế INFOGRAPHIC: Hộ kinh doanh rà soát, chuẩn bị sẵn sàng chuyển sang kê khai thuế

Còn nhiều thách thức và hạn chế

Khu vực hộ kinh doanh cá thể, nhất là trong các lĩnh vực ăn uống, dịch vụ và kinh doanh trực tuyến, hiện đang là nhóm đối tượng gặp nhiều khó khăn trong việc nâng cao mức độ tuân thủ tự nguyện pháp luật thuế.

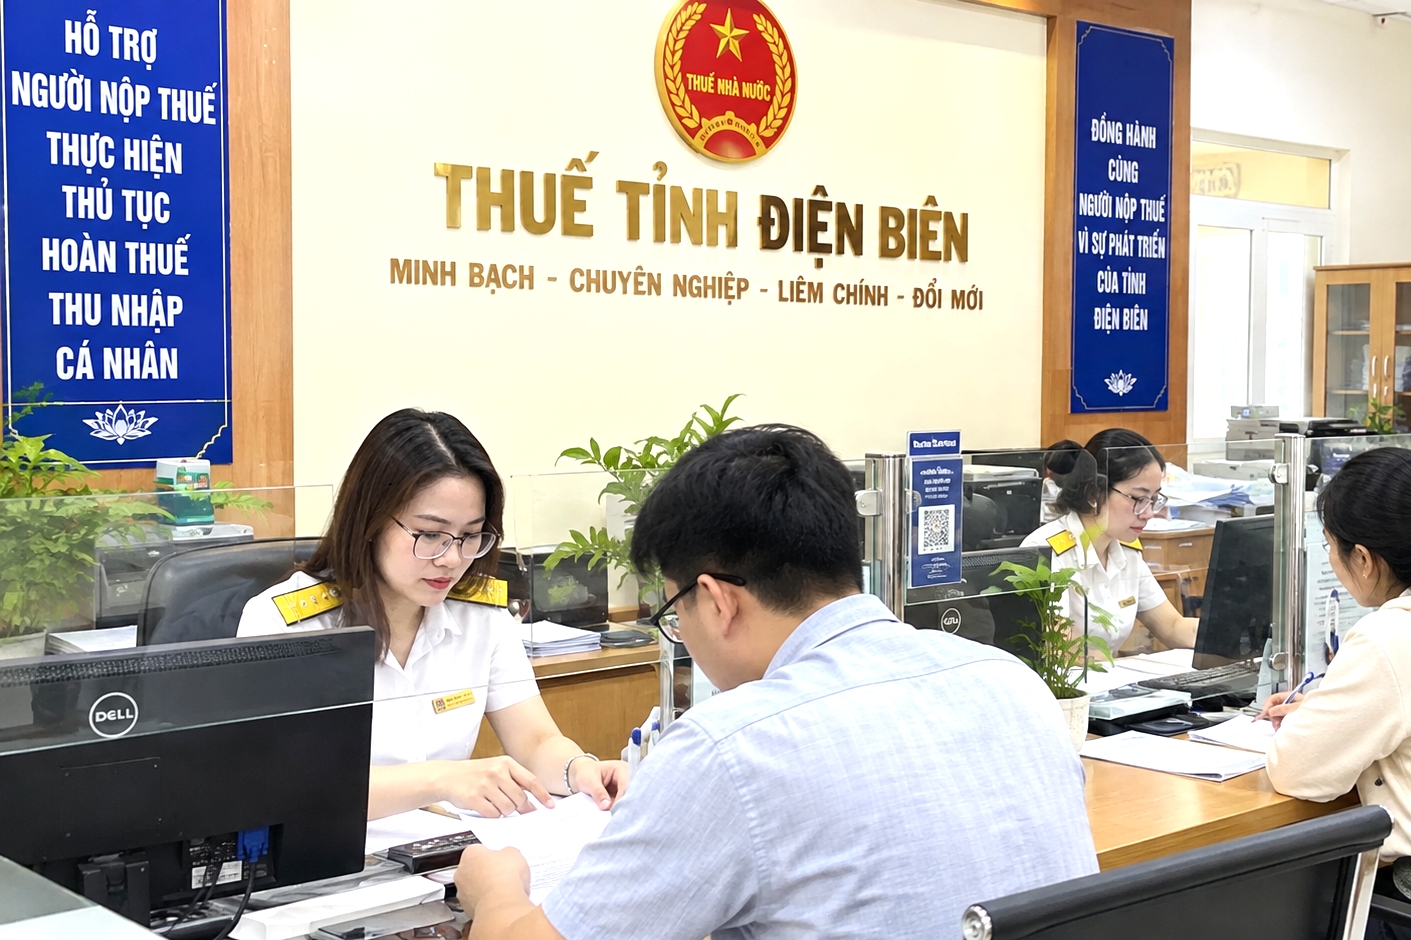
Phần lớn các hộ kinh doanh hoạt động với quy mô nhỏ, mang tính gia đình, chủ hộ thường lớn tuổi, ít có thói quen ghi chép sổ sách kế toán và còn e ngại khi tiếp cận các thủ tục hành chính, đặc biệt là thủ tục điện tử.

Không ít hộ kinh doanh lo ngại rằng việc minh bạch doanh thu đồng nghĩa với việc toàn bộ hoạt động kinh doanh bị “soi chiếu”, từ đó phát sinh tâm lý né tránh xuất hóa đơn.

Thói quen của người tiêu dùng không yêu cầu lấy hóa đơn khi mua hàng, sử dụng dịch vụ cũng góp phần làm giảm động lực tuân thủ của các hộ kinh doanh, khiến quy định pháp luật chưa thực sự đi vào đời sống.
Thu hẹp khoảng trống trong tuân thủ nghĩa vụ thuế
Chính sách thuế tiếp tục được rà soát, hoàn thiện theo hướng đơn giản, minh bạch, tạo thuận lợi cho người nộp thuế tuân thủ đúng

Từ thực tiễn quản lý, có thể nhận thấy đa số hộ kinh doanh có mong muốn tuân thủ pháp luật, song còn hạn chế về kiến thức, kỹ năng và chịu tác động bởi tâm lý e dè. Đây là nhóm đối tượng rất cần được tiếp tục hỗ trợ, hướng dẫn cụ thể, theo hướng “cầm tay chỉ việc”, để từng bước làm quen với các quy định mới và yên tâm đồng hành cùng cơ quan thuế trong lộ trình minh bạch hóa, hiện đại hóa quản lý thuế

Bên cạnh đó, vẫn tồn tại một bộ phận nhỏ người nộp thuế cố tình vi phạm pháp luật thuế thông qua các hành vi như kê khai gian dối, trốn thuế, mua bán hóa đơn bất hợp pháp hoặc cấu kết vi phạm. Dù không chiếm số đông, song nếu không được phát hiện và xử lý nghiêm minh, nhóm này sẽ gây tác động tiêu cực, làm xói mòn tính công bằng của chính sách thuế và làm suy giảm niềm tin, sự đồng thuận trong xã hội.

Trước thực trạng đó, ngành Thuế đã và đang phối hợp chặt chẽ với các cơ quan chức năng để kịp thời phát hiện, điều tra, xử lý nghiêm, thậm chí khởi tố hình sự đối với các trường hợp vi phạm nghiêm trọng, qua đó khẳng định nguyên tắc thượng tôn pháp luật và bảo vệ môi trường kinh doanh lành mạnh.

Thu hẹp khoảng trống tuân thủ

Bước vào giai đoạn phát triển mới, ngành Thuế đứng trước yêu cầu ngày càng cao trong việc vừa bảo đảm thu đúng, thu đủ, vừa tạo thuận lợi tối đa cho người nộp thuế. Trước những thách thức đó, ngành Thuế xác định rõ các định hướng và giải pháp trọng tâm nhằm củng cố niềm tin xã hội, nâng cao sự tự giác và từng bước thu hẹp khoảng trống trong tuân thủ pháp luật thuế.

Trước hết, hệ thống chính sách thuế tiếp tục được rà soát, hoàn thiện theo hướng đơn giản, minh bạch, dễ hiểu, dễ thực hiện, tạo thuận lợi cho người nộp thuế tuân thủ đúng. Việc tham mưu sửa đổi các quy định về quản lý thuế và các sắc thuế được đặt mục tiêu loại bỏ những nội dung bất cập, chồng chéo, qua đó giảm chi phí tuân thủ và tạo điều kiện để người nộp thuế thực hiện đúng ngay từ đầu.

Song song với đó, đẩy mạnh hoàn thiện hệ sinh thái dữ liệu lớn (Big Data), kết nối, liên thông dữ liệu thuế với các cơ sở dữ liệu quốc gia và dữ liệu của các bộ, ngành liên quan. Trên nền tảng đó, một hệ thống quản lý thuế mở, tích hợp và hiện đại đang từng bước hình thành, cho phép cơ quan thuế phân tích rủi ro chính xác hơn, đồng thời khuyến khích người nộp thuế tự giác kê khai trung thực.

Một trọng tâm khác là tái thiết kế toàn bộ quy trình nghiệp vụ theo mô hình quản lý thuế hiện đại, lấy người nộp thuế làm trung tâm. Các khâu từ đăng ký, kê khai, nộp thuế, hoàn thuế đến thanh tra, kiểm tra, cưỡng chế được tích hợp, vận hành thông suốt, qua đó nâng cao hiệu quả quản lý và trải nghiệm của người nộp thuế.

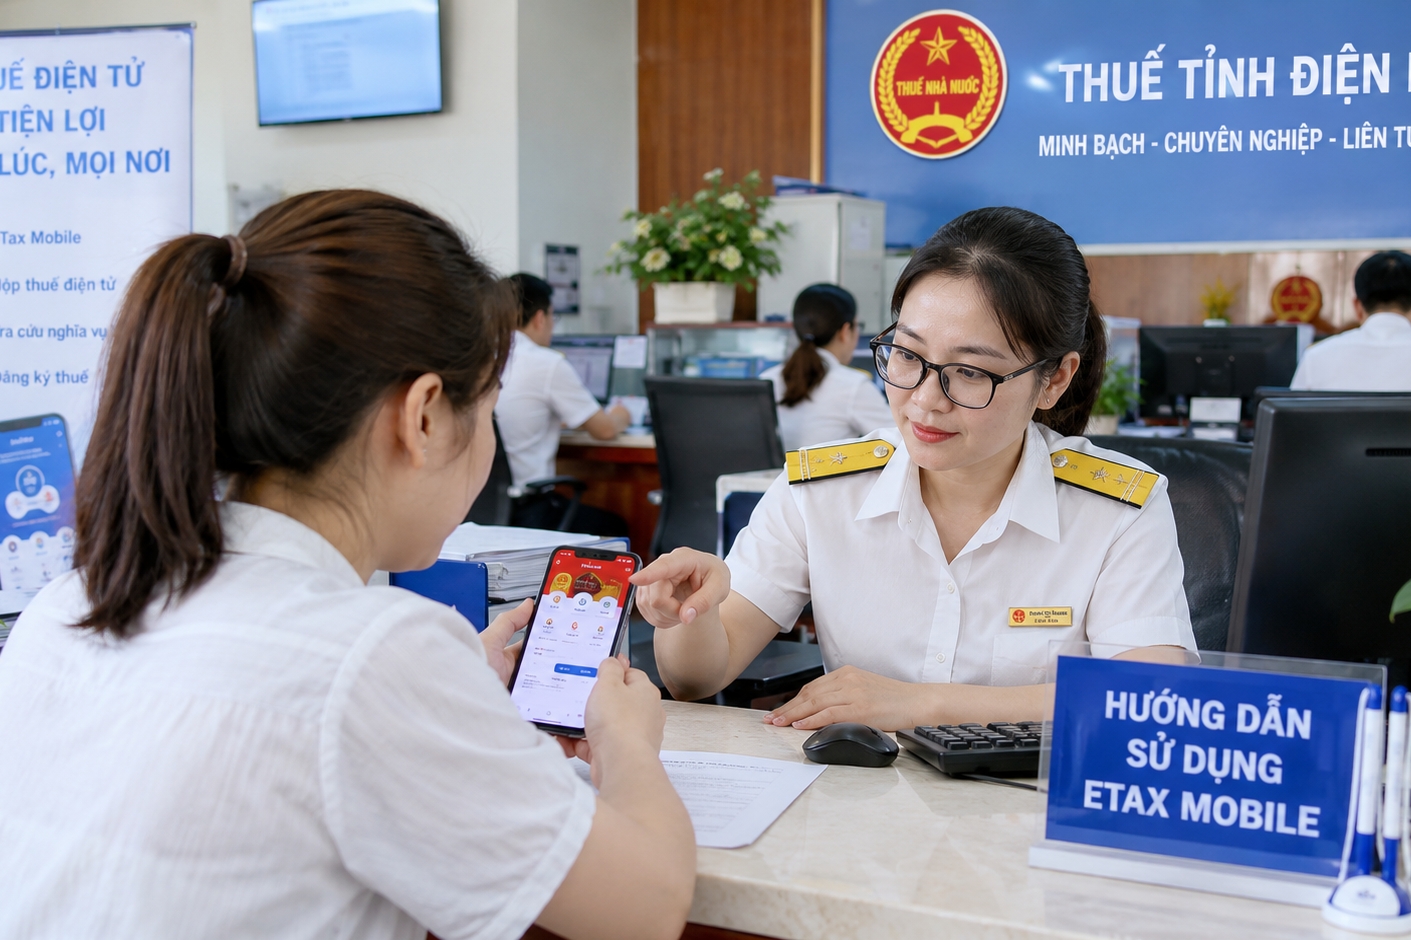
Công tác tuyên truyền, hỗ trợ cũng được đổi mới mạnh mẽ theo hướng cá nhân hóa, phù hợp với đặc điểm, quy mô và mức độ tuân thủ của từng nhóm đối tượng. Ngành Thuế xây dựng các chương trình hỗ trợ tuân thủ chuyên biệt cho doanh nghiệp lớn, doanh nghiệp nhỏ và vừa, hộ kinh doanh cá thể, cá nhân hành nghề tự do…, gắn với tài liệu hướng dẫn rõ ràng, công cụ số, video minh họa và các hội nghị đối thoại định kỳ nhằm kịp thời tháo gỡ khó khăn, vướng mắc phát sinh

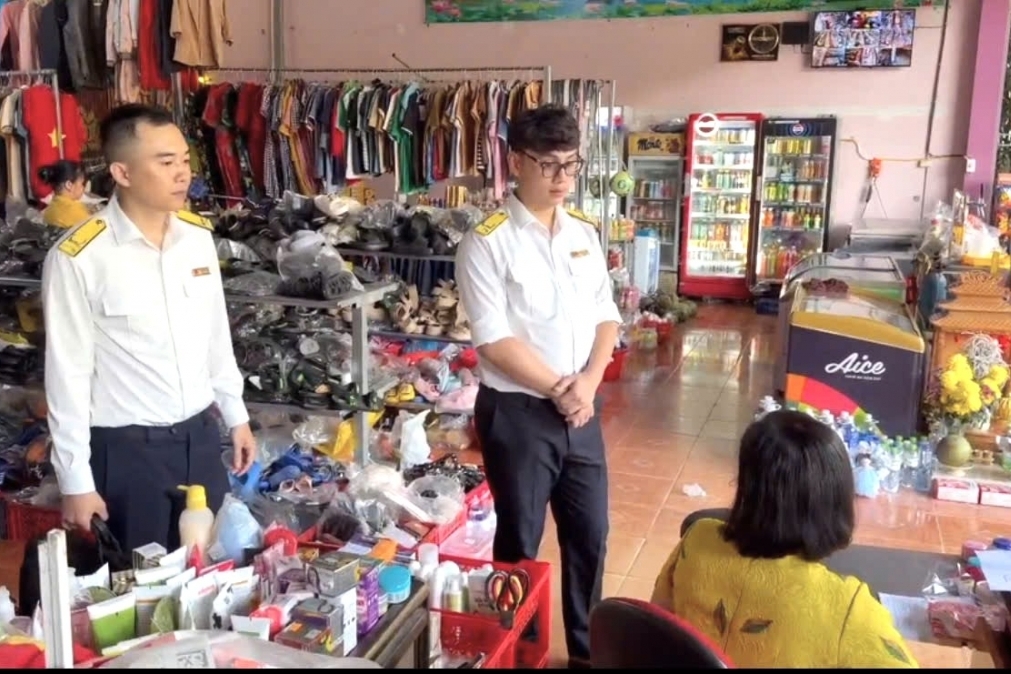
Bên cạnh việc đồng hành, hỗ trợ số đông người nộp thuế chấp hành tốt, ngành Thuế kiên định nguyên tắc “không khoan nhượng với hành vi gian lận” và “không có vùng cấm” trong xử lý vi phạm.

Công tác kiểm tra, thanh tra thuế được triển khai trên cơ sở phân tích rủi ro, tự động hóa khâu lựa chọn đối tượng, ứng dụng dữ liệu lớn và trí tuệ nhân tạo để nhận diện các trường hợp cố tình không tuân thủ, mua bán hóa đơn bất hợp pháp. Cách làm này vừa tập trung nguồn lực đúng trọng tâm, vừa hạn chế gây phiền hà cho người nộp thuế tuân thủ tốt.

Cuối cùng, yếu tố con người được xác định là chìa khóa quyết định thành công của mọi cải cách. Cần tiếp tục chú trọng đào tạo, bồi dưỡng đội ngũ công chức không chỉ về chuyên môn nghiệp vụ mà còn về kỹ năng công nghệ, phân tích dữ liệu và kỹ năng giao tiếp, ứng xử với người nộp thuế. Đồng thời, kiên quyết loại bỏ các hành vi nhũng nhiễu, tiêu cực; xử lý nghiêm minh cán bộ vi phạm để giữ vững kỷ cương, kỷ luật và niềm tin của xã hội.


Tin bài có thể bạn quan tâm

Ký hợp đồng mua bán nhà đất trước 1/7/2026: Khi nào phải khai thuế?

Ký hợp đồng mua bán nhà đất trước 1/7/2026: Khi nào phải khai thuế?

Giao dịch chuyển nhượng nhà đất kéo dài qua ngày 1/7/2026 có thể phát sinh vướng mắc về thời hạn khai thuế thu nhập cá nhân (TNCN), nhất là khi bên mua nhận nộp thuế thay nhưng thủ tục sang tên chưa hoàn tất. Việc xác định đúng thời hạn khai và nộp thuế giúp người dân hạn chế nguy cơ vi phạm.
Phần mềm nhập khẩu không phải làm thủ tục hải quan

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.
Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Trước đề nghị của Công ty TNHH Dịch vụ Thiên Niên Thanh, Cục Hải quan nêu rõ căn cứ pháp lý về chính sách quản lý hàng hóa tạm nhập - tái xuất, thủ tục và hồ sơ hải quan đối với máy móc, thiết bị dùng để giới thiệu sản phẩm, khảo sát thị trường.
Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Trước vướng mắc của Công ty China Tianchen Engineering Corporation (Trung Quốc) về khai báo địa điểm xếp hàng và điều kiện hưởng ưu đãi thuế theo Hiệp định Thương mại tự do Việt Nam - Liên minh châu Âu (EVFTA), Cục Hải quan đã có văn bản hướng dẫn cụ thể.
Hàng thực phẩm xuất nhập khẩu sẽ được quản lý theo mức độ nguy cơ

Hàng thực phẩm xuất nhập khẩu sẽ được quản lý theo mức độ nguy cơ

Dự thảo Luật An toàn thực phẩm (sửa đổi) được trình Quốc hội ngày 24/10/2026 đề xuất phân loại thực phẩm theo mức độ nguy cơ, làm cơ sở áp dụng biện pháp quản lý phù hợp, trong đó có kiểm tra nhà nước đối với thực phẩm nhập khẩu. Các bộ tiếp tục phối hợp kiểm tra hàng thực phẩm xuất khẩu, nhập khẩu theo quy định pháp luật chuyên ngành.
Số hóa thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh

Số hóa thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh

Từ ngày 16/11/2026, Thông tư số 142/2026/TT-BTC sửa đổi thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế, với những thay đổi về khai báo điện tử, định danh và thu, nộp thuế.
Doanh nghiệp chế xuất chấm dứt dự án đầu tư không được hưởng chính sách thuế khu phi thuế quan

Doanh nghiệp chế xuất chấm dứt dự án đầu tư không được hưởng chính sách thuế khu phi thuế quan

Trường hợp doanh nghiệp chế xuất trong giai đoạn đầu tư chấm dứt dự án khi chưa đáp ứng điều kiện giám sát hải quan sẽ không được hưởng chính sách thuế dành cho khu phi thuế quan.
Cục Thuế hướng dẫn xác định hàng hóa được giảm thuế giá trị gia tăng

Cục Thuế hướng dẫn xác định hàng hóa được giảm thuế giá trị gia tăng

Cục Thuế hướng dẫn việc xác định hàng hóa thuộc diện giảm thuế giá trị gia tăng, trong đó sản phẩm mũi khoan xoay cầu được xác định thuộc đối tượng giảm thuế do không nằm trong danh mục hàng hóa, dịch vụ bị loại trừ theo quy định.
Chậm kiểm tra chất lượng, đồ chơi trẻ em nhập khẩu phát sinh chi phí lưu kho

Chậm kiểm tra chất lượng, đồ chơi trẻ em nhập khẩu phát sinh chi phí lưu kho

Doanh nghiệp phản ánh thời gian kiểm tra chất lượng đồ chơi trẻ em nhập khẩu kéo dài 30-60 ngày, khiến hàng hóa phải lưu kho, chậm thông quan. Trước phản ánh này, Cục Hải quan đề nghị Bộ Khoa học và Công nghệ phối hợp tháo gỡ vướng mắc trong tiếp nhận hồ sơ, lấy mẫu, thử nghiệm và cấp chứng nhận.
Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng

Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng

Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.
Hàng nhập khẩu có ký hiệu ® cần chỉ dẫn trung thực trước khi lưu thông

Hàng nhập khẩu có ký hiệu ® cần chỉ dẫn trung thực trước khi lưu thông

Hàng nhập khẩu mang ký hiệu ® cần được xem xét đúng bản chất hành vi và tình trạng bảo hộ nhãn hiệu tại Việt Nam. Cục Sở hữu trí tuệ làm rõ trách nhiệm của nhà nhập khẩu, đồng thời đề xuất bổ sung thông tin trung thực trước khi đưa hàng hóa ra thị trường để tháo gỡ vướng mắc.
Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Theo hướng dẫn của Cục Thuế, hàng hóa, dịch vụ cung cấp không thuộc phạm vi điều chỉnh của pháp luật về thuế giá trị gia tăng (GTGT), người bán ghi “KTPVDC” tại nội dung thuế suất trên hóa đơn điện tử.
Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Pháp luật quản lý thuế hiện hành chưa quy định cơ quan Thuế thực hiện quản lý thu đối với khoản tiền tương đương chi phí đầu tư xây dựng hệ thống hạ tầng kỹ thuật trong cơ chế thực hiện nghĩa vụ nhà ở xã hội.

Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu sau đó xuất trả chủ hàng nước ngoài, có tờ khai xuất khẩu đăng ký từ ngày 1/7/2025, không được hoàn thuế giá trị gia tăng nộp thừa.

Hàng mua gom của cư dân biên giới áp dụng thủ tục hải quan mới từ 2027

Hàng mua gom của cư dân biên giới áp dụng thủ tục hải quan mới từ 2027

Từ ngày 1/1/2027, hàng hóa thương nhân mua gom của cư dân biên giới thực hiện thủ tục hải quan theo quy định mới, trong đó quy định thời hạn nộp hồ sơ, địa điểm tập kết và điều kiện đưa hàng vào nội địa.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
vietnam-post-avinh-13-10-13-11
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
agribank
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
chi-lan-viettel-2-tuan-22-10-6-11
qc-demo-3
qc-demo-4
qc-demo