Chính phủ vừa ban hành Nghị định số 342/2026/NĐ-CP, làm rõ phạm vi quyền xuất khẩu, nhập khẩu, phân phối của tổ chức kinh tế có vốn đầu tư nước ngoài, đồng thời quy định điều kiện cấp Giấy phép kinh doanh đối với một số hàng hóa, dịch vụ. Đáng chú ý, hoạt động trên nền tảng thương mại điện tử lớn có vốn ngoại còn được đặt trong cơ chế xem xét yếu tố an ninh quốc gia.
 |
| Nghị định số 342/2026/NĐ-CP làm rõ quyền mua bán hàng hóa, tăng kiểm soát cấp phép với doanh nghiệp FDI. Ảnh: Minh Hà, hỗ trợ bởi AI. |
Làm rõ quyền xuất nhập khẩu và phân phối
Một trong những điểm đáng chú ý của Nghị định số 342/2026/NĐ-CP là xác định rõ hơn phạm vi mua bán hàng hóa của tổ chức kinh tế có vốn đầu tư nước ngoài (FDI). Theo đó, tổ chức kinh tế FDI đã có quyền xuất khẩu, được xuất khẩu ra nước ngoài và khu vực hải quan riêng các hàng hóa: Hàng hóa mua tại Việt Nam; hàng hóa do tổ chức kinh tế đó đặt gia công tại Việt Nam và hàng hóa nhập khẩu hợp pháp vào Việt Nam.
Điều kiện là hàng hóa xuất khẩu không thuộc danh mục cấm, tạm ngừng xuất khẩu hoặc danh mục không được quyền xuất khẩu theo điều ước quốc tế mà Việt Nam là thành viên; hàng hóa quản lý bằng giấy phép hoặc điều kiện phải đáp ứng theo quy định của pháp luật.
Ở chiều ngược lại, tổ chức kinh tế FDI đã có quyền nhập khẩu được nhập hàng từ nước ngoài và khu vực hải quan riêng vào Việt Nam theo nguyên tắc tương tự. Doanh nghiệp đã có quyền phân phối bán buôn, bán lẻ được kinh doanh hàng hóa sản xuất, gia công tại Việt Nam và hàng hóa nhập khẩu hợp pháp.
Qua đó, Nghị định phân định khá rõ giữa quyền kinh doanh và điều kiện để thực hiện quyền, thay vì đồng nhất việc được tiếp cận thị trường với quyền kinh doanh không giới hạn.
Giấy phép kinh doanh tiếp tục là công cụ quản lý đối với nhiều hoạt động kinh doanh đáng chú ý như phân phối bán lẻ; nhập khẩu, phân phối bán buôn một số hàng hóa; cung cấp dịch vụ logistics; cho thuê hàng hóa, dịch vụ xúc tiến và dịch vụ trung gian thương mại.
Nghị định còn quy định những trường hợp thuộc diện cấp phép còn bao gồm quản lý, vận hành nền tảng thương mại điện tử trung gian, mạng xã hội hoạt động thương mại điện tử, nền tảng thương mại tích hợp và dịch vụ tổ chức đấu thầu hàng hóa, dịch vụ.
Về điều kiện cấp phép, nhà đầu tư thuộc nước hoặc vùng lãnh thổ có điều ước quốc tế mà Việt Nam là thành viên và có cam kết mở cửa thị trường phải đáp ứng điều kiện tiếp cận thị trường theo điều ước được lựa chọn áp dụng, đồng thời duy trì điều kiện này trong suốt quá trình kinh doanh. Một yêu cầu đáng lưu ý là nếu tổ chức kinh tế đã được thành lập tại Việt Nam từ một năm trở lên tính đến ngày nộp hồ sơ thì phải không còn nợ thuế quá hạn.
Đối với nhà đầu tư không thuộc nước, vùng lãnh thổ tham gia điều ước quốc tế liên quan, Nghị định đặt thêm tiêu chí về sự phù hợp với pháp luật chuyên ngành và mức độ cạnh tranh của doanh nghiệp trong nước cùng lĩnh vực trong thời gian một năm tính đến ngày nộp hồ sơ.
Nghị định đồng thời duy trì cơ chế quản lý riêng đối với một số hàng hóa chưa cam kết mở cửa như dầu bôi trơn, mỡ bôi trơn có nguồn gốc dầu mỏ; gạo; đường; vật phẩm đã ghi hình; sách, báo và tạp chí. Trong đó, gạo, đường, vật phẩm ghi hình, sách, báo và tạp chí chỉ được xem xét cấp quyền phân phối bán lẻ khi tổ chức kinh tế FDI đã được cấp Giấy phép lập cơ sở bán lẻ dưới hình thức cửa hàng tiện lợi, siêu thị mini hoặc siêu thị để bán tại các cơ sở này.
Nhìn từ các quy định trên, Nghị định không đặt ra một “hàng rào” chung cho toàn bộ doanh nghiệp FDI mà lựa chọn cơ chế quản lý theo tính chất hoạt động, nguồn gốc nhà đầu tư, cam kết mở cửa thị trường và mức độ nhạy cảm của hàng hóa, dịch vụ. Đây cũng là điểm doanh nghiệp cần đặc biệt lưu ý khi xác định phạm vi quyền kinh doanh trước khi mở rộng ngành nghề hoặc kênh phân phối.
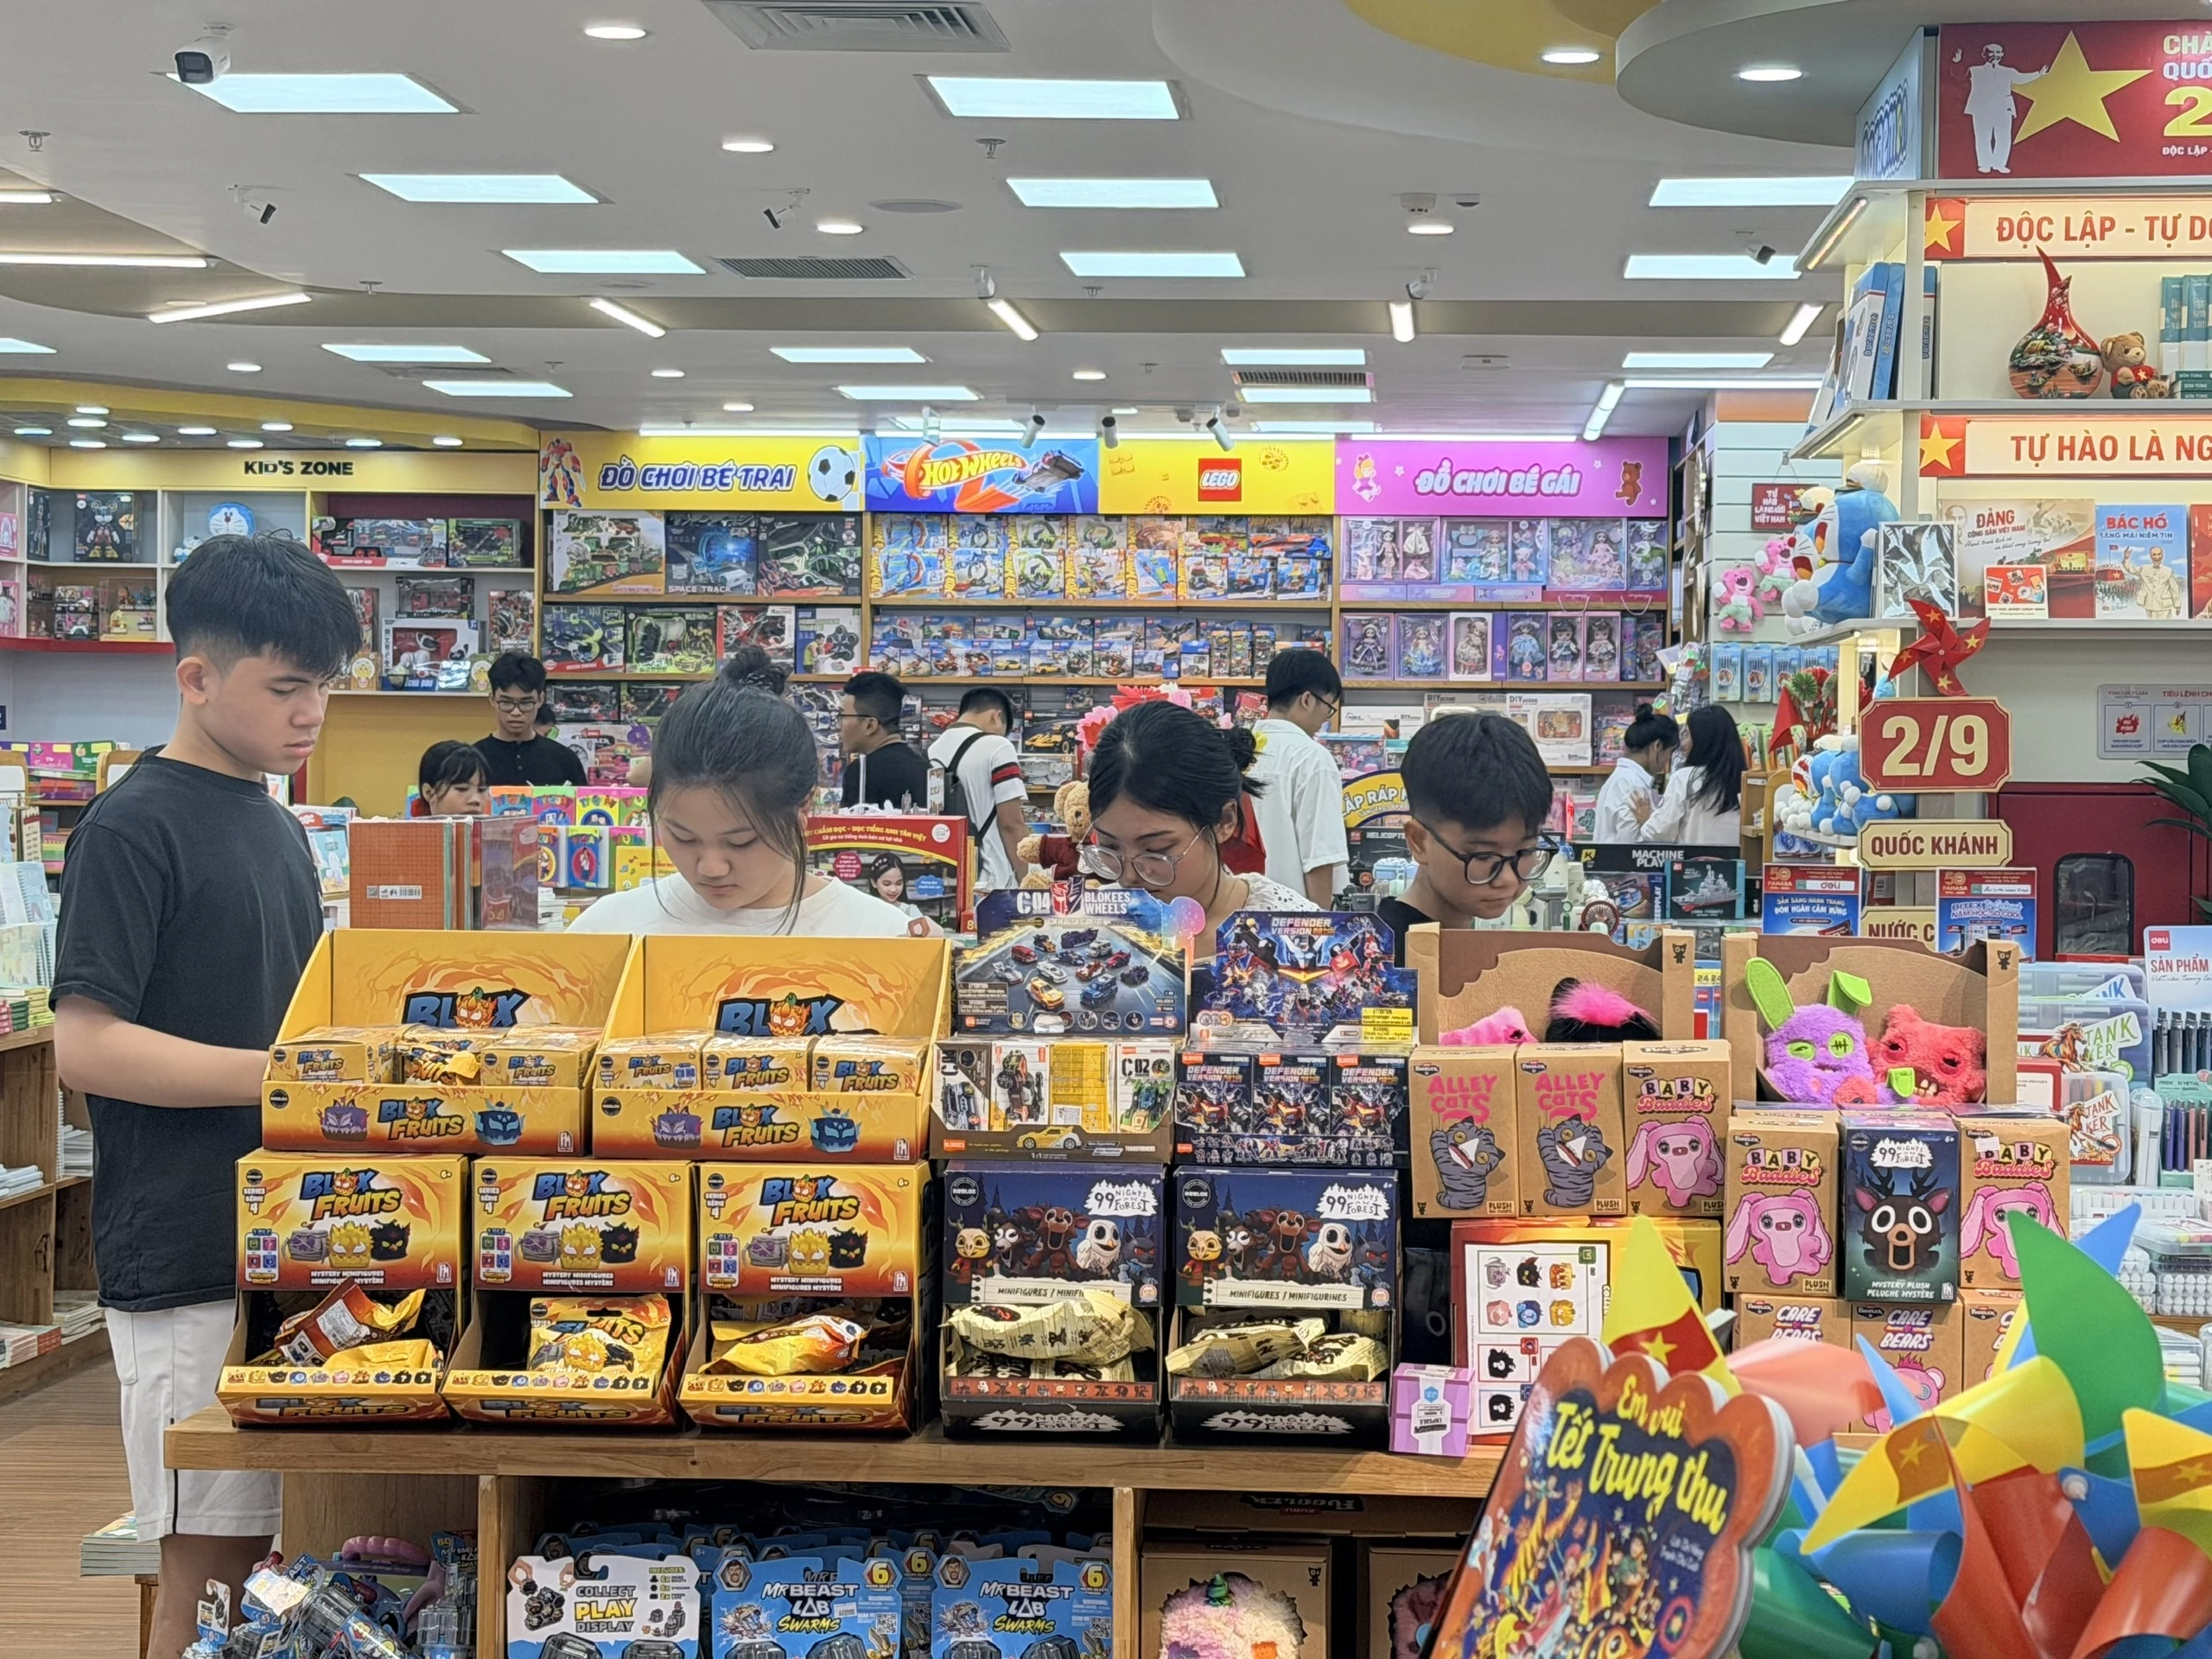 |
| Tổ chức kinh tế FDI cần được cấp Giấy phép lập cơ sở bán lẻ dưới hình thức cửa hàng tiện lợi, siêu thị mini hoặc siêu thị để bán một số hàng hóa chưa cam kết mở cửa tại các cơ sở này. Ảnh minh họa: Minh Hà. |
Kiểm soát chặt điều kiện cấp phép kinh doanh
Một điểm đáng chú ý khác là yếu tố an ninh quốc gia được đặt rõ trong quy trình xem xét một số trường hợp cấp phép. Theo Nghị định, UBND cấp tỉnh nơi tổ chức kinh tế FDI đặt trụ sở chính thực hiện cấp, cấp lại, điều chỉnh và thu hồi Giấy phép kinh doanh. Với một số trường hợp, cơ quan cấp phép phải lấy ý kiến Bộ Công an và Bộ Quốc phòng về vấn đề an ninh quốc gia.
Đặc biệt, cơ chế này áp dụng khi nhà đầu tư nước ngoài chi phối tổ chức kinh tế là chủ quản nền tảng thương mại điện tử trung gian, mạng xã hội hoạt động thương mại điện tử hoặc nền tảng thương mại điện tử tích hợp được xác định là nền tảng số lớn theo pháp luật về bảo vệ người tiêu dùng và thương mại điện tử.
Quy định cho thấy phạm vi quản lý hoạt động thương mại của khối FDI đã mở rộng từ hệ thống phân phối truyền thống sang môi trường số, nơi khả năng tác động tới thị trường và người tiêu dùng lớn hơn.
Nghị định số 342/2026/NĐ-CP được ban hành trong bối cảnh yêu cầu cải cách được đặt ra còn xuất phát từ những vướng mắc mà cộng đồng FDI từng phản ánh. Tại hội nghị giữa lãnh đạo TP.HCM và cộng đồng doanh nghiệp FDI năm 2025, ông Seck Yee Chung, Phó Chủ tịch Hiệp hội Doanh nghiệp Singapore tại Việt Nam (SingCham) cho rằng, quy trình cấp phép phức tạp, kéo dài là một trong những thách thức đối với nhà đầu tư.
Quy định mới vẫn duy trì Giấy phép kinh doanh đối với một số hoạt động, trong đó có quản lý, vận hành các nền tảng thương mại điện tử; do đó hiệu quả của khuôn khổ mới sẽ không chỉ được đo bằng mức độ chặt chẽ của điều kiện, mà còn ở chất lượng thực thi với thước đo là tính minh bạch, thống nhất và kịp thời.
Nghị định số 342/2026/NĐ-CP về cơ bản định hình cách tiếp cận quản lý theo hai chiều, vừa làm rõ quyền thương mại của doanh nghiệp FDI theo pháp luật và cam kết quốc tế, đồng thời tăng sàng lọc ở những hàng hóa, dịch vụ chưa mở cửa hoặc có yếu tố nhạy cảm về cạnh tranh, an ninh quốc gia và nền tảng số. Nếu được thực thi thống nhất, minh bạch và đúng thời hạn, khuôn khổ mới có thể vừa củng cố công cụ quản lý nhà nước, vừa giúp nhà đầu tư dự báo tốt hơn điều kiện gia nhập và hoạt động tại thị trường Việt Nam.






