Thứ tư 11/11/2026 22:28
Thời tiết: Hà Nội 20°C
Đà Nẵng 24°C
Cà Mau 25°C
Hải Phòng 19°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Hoàn thiện thể chế hải quan phù hợp mô hình tổ chức bộ máy mới

Nụ Bùi
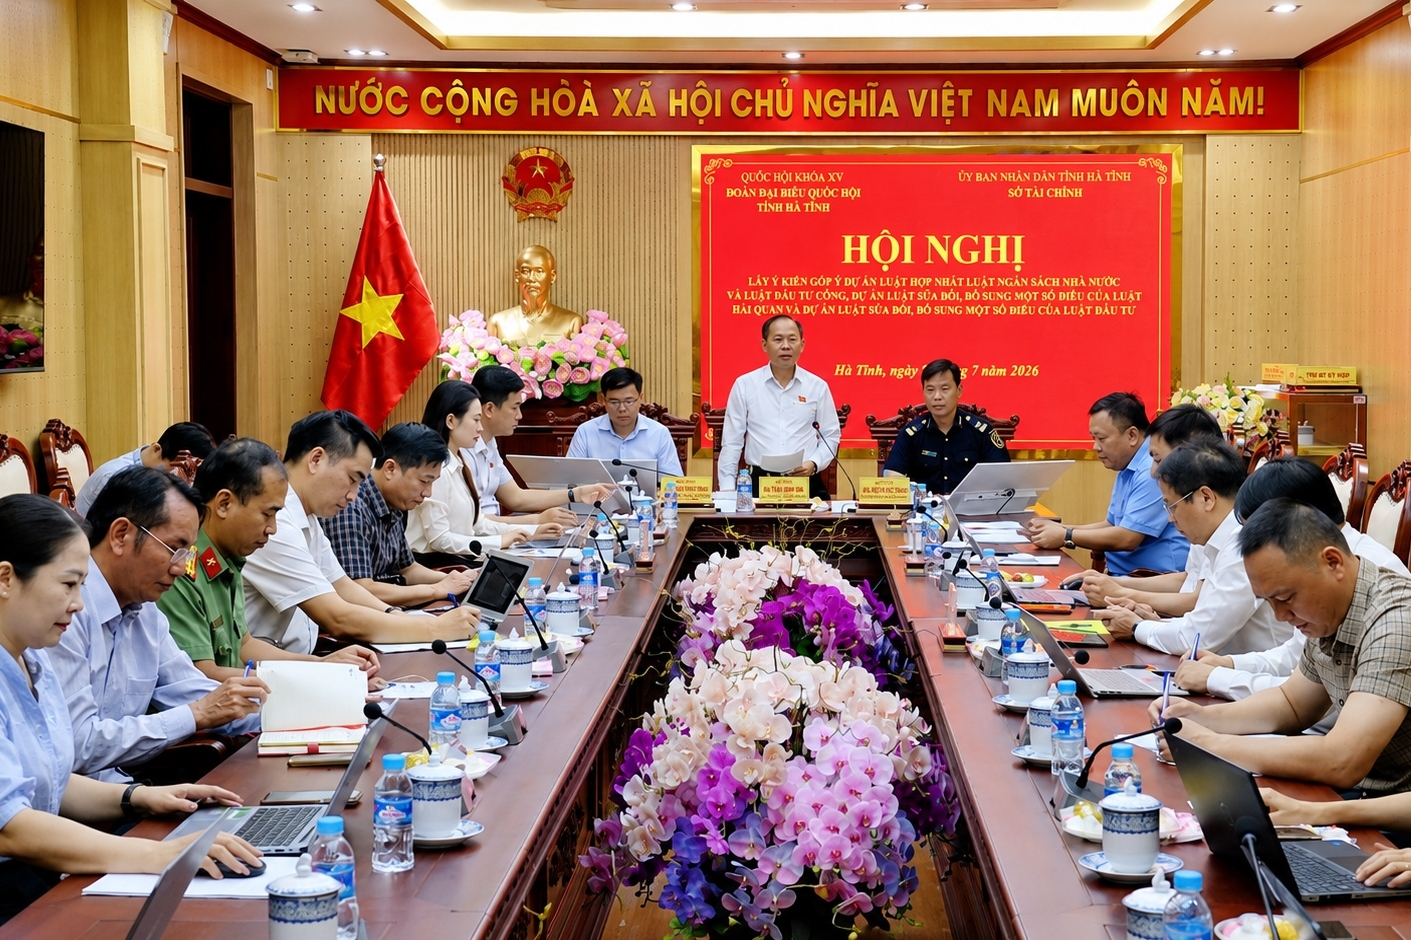
Để bảo đảm thống nhất với chủ trương sắp xếp tổ chức bộ máy và đẩy mạnh phân cấp, phân quyền theo các nghị quyết của Quốc hội và Bộ Chính trị, dự thảo Luật Hải quan sửa đổi đề xuất hoàn thiện nhiều quy định về thẩm quyền quản lý, phân định trách nhiệm giữa các cấp. Đồng thời, cập nhật chức danh, tên gọi và mô hình tổ chức của cơ quan Hải quan phù hợp với thực tiễn hiện nay.
Dự thảo Luật Hải quan sửa đổi: Đề xuất thí điểm mô hình một đầu mối kiểm tra chuyên ngành
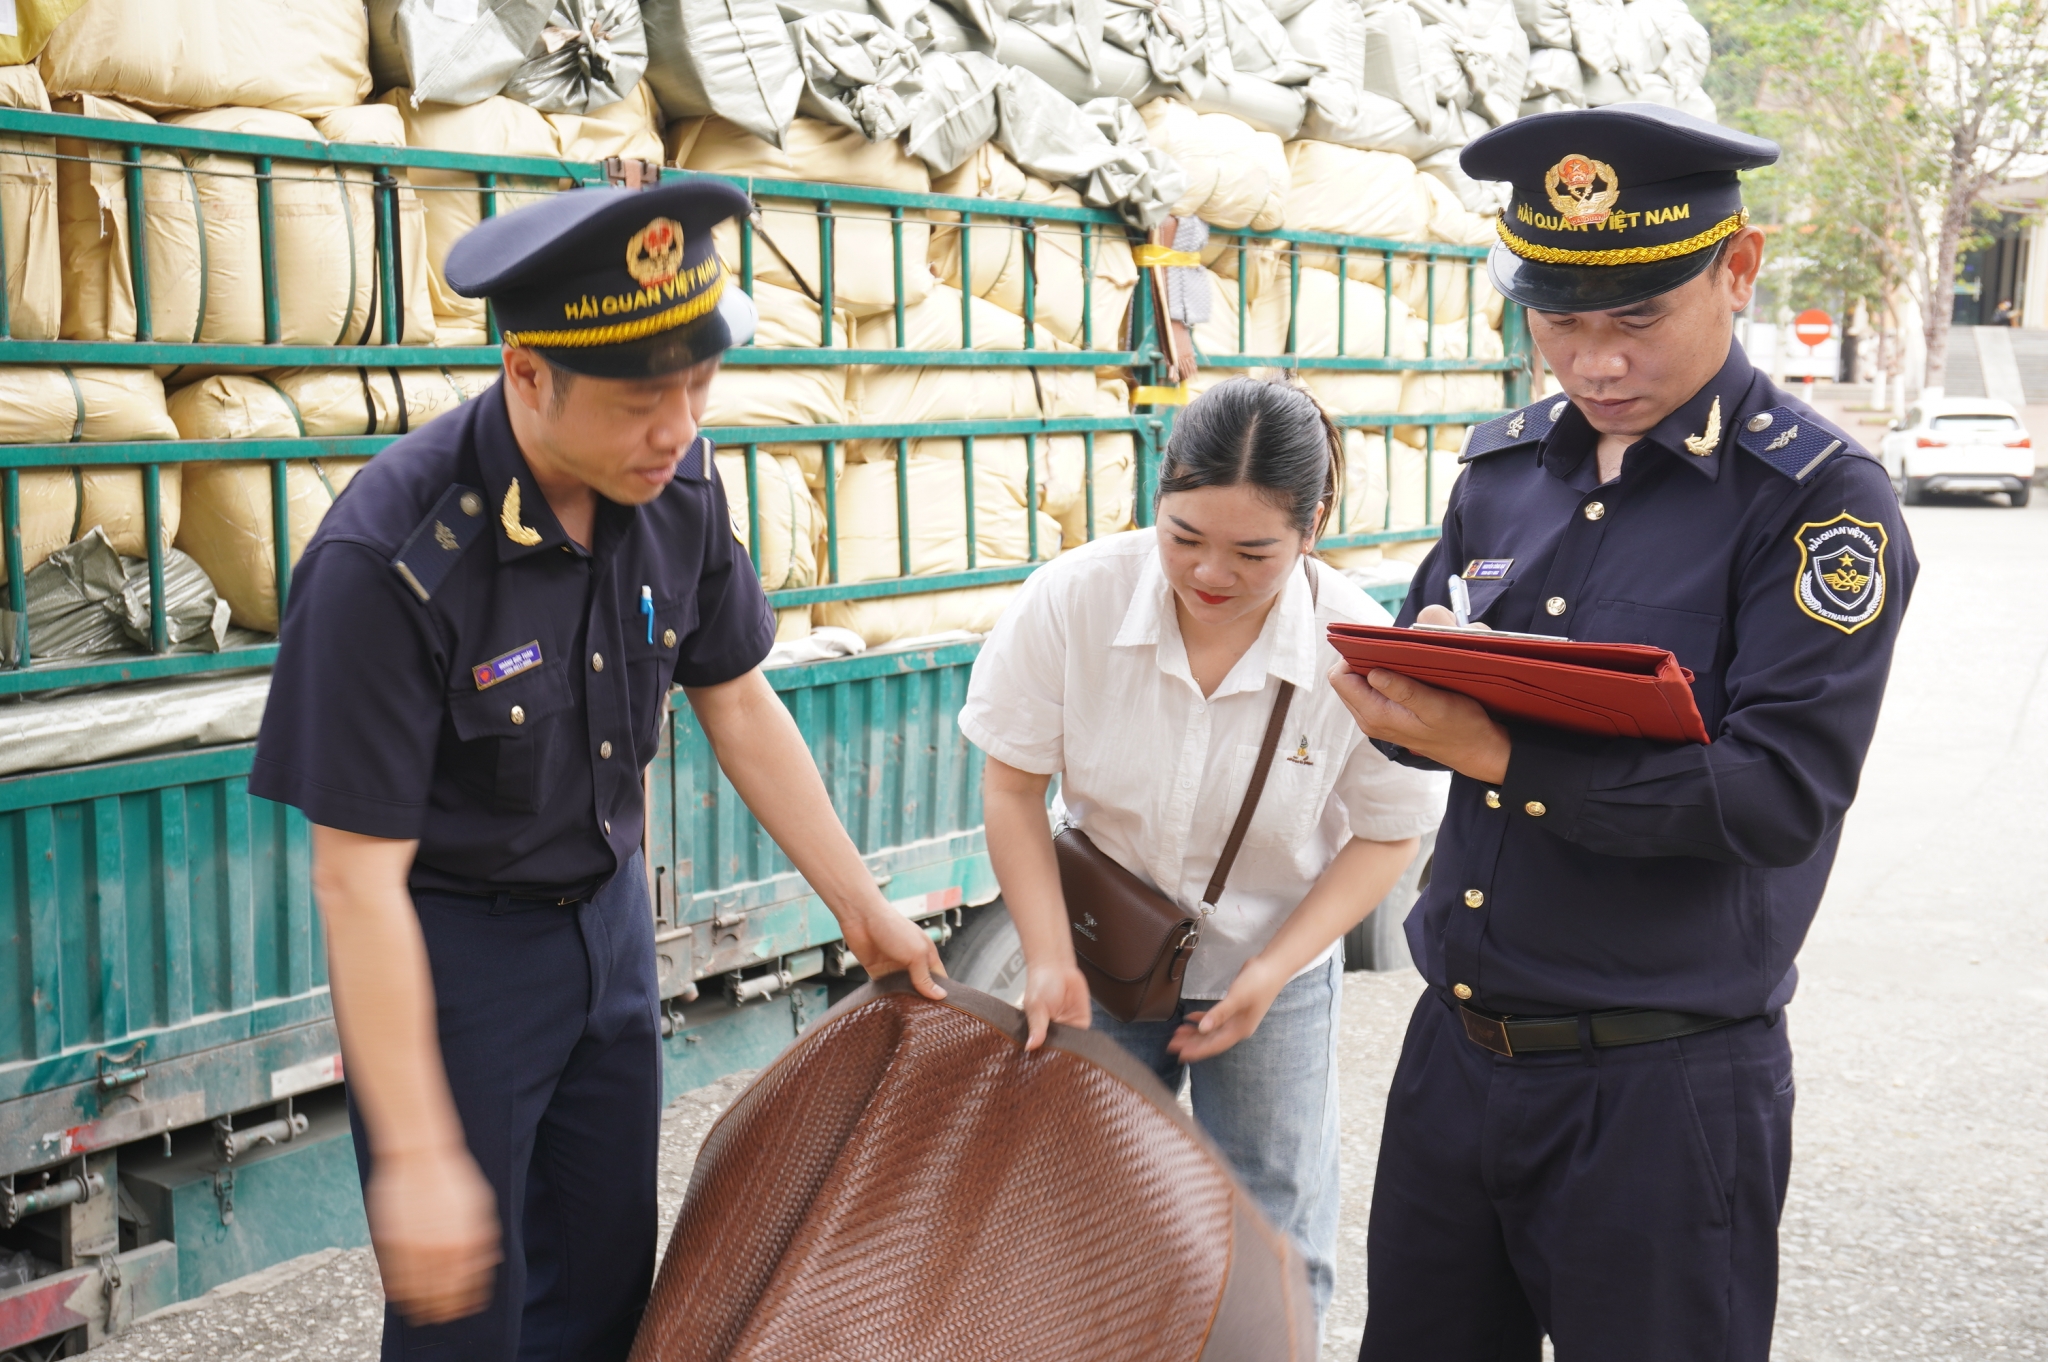
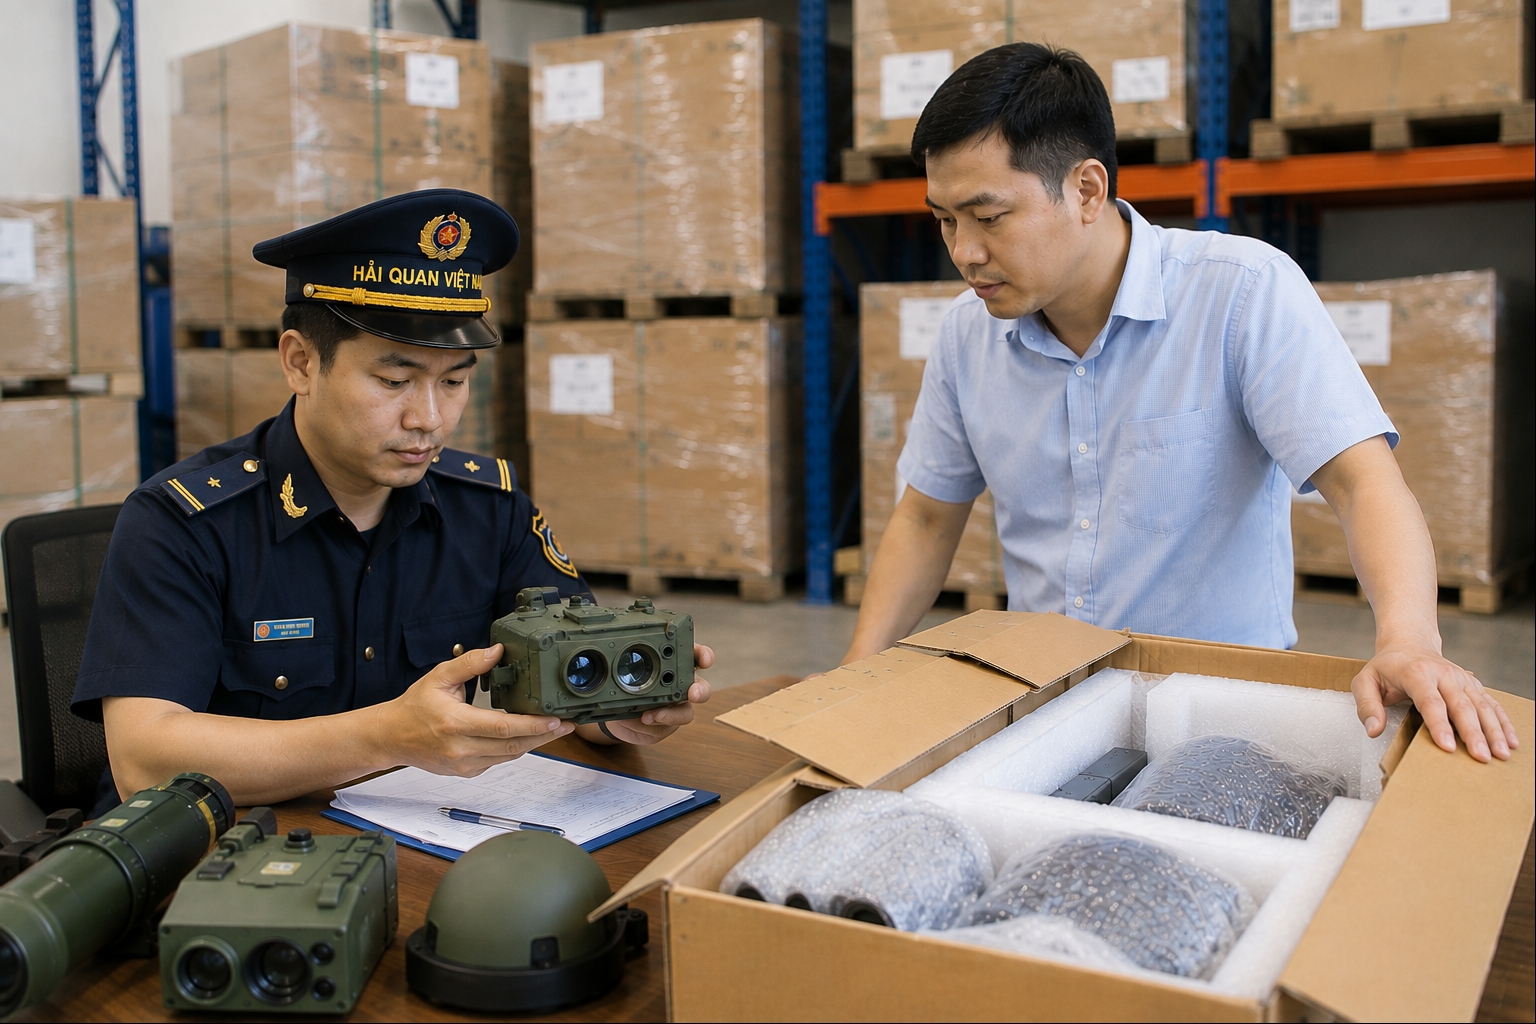
Công chức hải quan kiểm tra hàng hóa nhập khẩu tại cửa khẩu Cốc Nam (Lạng Sơn). Ảnh: H.Nụ

Để thực hiện Nghị quyết số 190/2025/QH15 ngày 19/2/2025 của Quốc hội quy định xử lý các vấn đề liên quan đến sắp xếp tổ chức bộ máy nhà nước; Nghị quyết số 66-NQ/TW ngày 30/4/2025 của Bộ Chính trị về đổi mới công tác xây dựng và thi hành pháp luật đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới với tinh thần thực hiện tinh gọn tổ chức bộ máy gắn với phân cấp, phân quyền tối đa.

Theo đó, về phân cấp, phân quyền, dự thảo Luật sửa đổi, bổ sung nội dung giao Chính phủ quy định nội dung tại một số điều về: Kiểm tra, giám sát hải quan đối với hàng hóa xuất nhập khẩu qua nền tảng thương mại điện tử; quản lý rủi ro trong hoạt động nghiệp vụ hải quan; quản lý tuân thủ trong quản lý hải quan; điều kiện thành lập kho ngoại quan, địa điểm thu gom hàng lẻ, địa điểm kinh doanh hàng miễn thuế, địa điểm tập kết, kiểm tra, giám sát hàng hóa xuất nhập khẩu; trình tự, thủ tục kiểm tra sau thông quan...

Cùng với đó, đề xuất sửa đổi, bổ sung nội dung giao Bộ trưởng Bộ Tài chính quy định chi tiết và hướng dẫn một số nội dung về: Đại lý làm thủ tục hải quan; hồ sơ hải quan; kiểm tra hồ sơ hải quan; kiểm tra, giám sát hải quan đối với hàng hóa xuất nhập khẩu qua dịch vụ bưu chính, chuyển phát nhanh; kiểm tra, giám sát hải quan, xử lý hàng hóa tồn đọng...

Ngoài ra, sửa đổi tên gọi, chức danh như hiện hành đang thực hiện sau khi sắp xếp tổ chức bộ máy; sửa đổi toàn bộ các tên gọi, chức danh tại các điều, khoản trong Luật cho phù hợp với tên gọi, chức danh sau khi sắp xếp tổ chức bộ máy.

Dự thảo Luật cũng bãi bỏ thẩm quyền của Chính phủ quy định cụ thể tổ chức, nhiệm vụ, hoạt động của hải quan các cấp vì quy định hiện hành sau khi sắp xếp tổ chức bộ máy thì tổ chức, nhiệm vụ, hoạt động của Cục Hải quan do Bộ Tài chính quy định.

Tin bài có thể bạn quan tâm

Làm rõ cách áp dụng thuế giá trị gia tăng đối với sản phẩm thủy sản

Làm rõ cách áp dụng thuế giá trị gia tăng đối với sản phẩm thủy sản

Cục Thuế cho biết, thuế giá trị gia tăng (GTGT) đối với sản phẩm thủy sản được xác định theo mức độ sơ chế, chế biến, nguồn gốc hàng hóa và đối tượng mua.
Ứng dụng công nghệ vào quản lý rủi ro: Nâng cao mức độ tuân thủ thuế trên nền tảng dữ liệu số

Ứng dụng công nghệ vào quản lý rủi ro: Nâng cao mức độ tuân thủ thuế trên nền tảng dữ liệu số

Giai đoạn 2026–2030, ngành Thuế định hướng chuyển mạnh sang mô hình quản lý thuế dựa trên đánh giá rủi ro và mức độ tuân thủ của người nộp thuế. Trọng tâm là hoàn thiện hệ thống tiêu chí đánh giá, xây dựng hồ sơ tuân thủ tổng hợp, phát triển kho dữ liệu tập trung và ứng dụng công nghệ hiện đại nhằm phát hiện sớm nguy cơ vi phạm, phòng ngừa thất thu ngân sách nhà nước.
Xử lý sai sót khi kê khai người phụ thuộc

Xử lý sai sót khi kê khai người phụ thuộc

Cục Thuế vừa đưa ra hướng dẫn chính thức giải đáp thắc mắc của người nộp thuế về tình trạng tờ khai gợi ý tự động hiển thị thiếu số lượng người phụ thuộc khi thực hiện quyết toán thuế thu nhập cá nhân (TNCN) trực tuyến.
Cho thuê nhà, đất là tài sản công thuộc đối tượng áp dụng thuế suất GTGT 10%

Cho thuê nhà, đất là tài sản công thuộc đối tượng áp dụng thuế suất GTGT 10%

Cục Thuế vừa có Công văn số 8456/CT-QLNT hướng dẫn chính sách thuế giá trị gia tăng (GTGT) đối với hoạt động cho thuê nhà, đất dôi dư sau khi sắp xếp, tinh gọn tổ chức bộ máy và sắp xếp đơn vị hành chính.
Điều kiện được miễn thuế thu nhập cá nhân khi bán nhà, đất duy nhất

Điều kiện được miễn thuế thu nhập cá nhân khi bán nhà, đất duy nhất

Theo hướng dẫn tại Công văn số 8472/CT-QLNT ngày 6/11/2026 của Cục Thuế về thuế thu nhập cá nhân (TNCN) và lệ phí trước bạ đối với chuyển nhượng bất động sản, cá nhân chuyển nhượng nhà ở, quyền sử dụng đất ở duy nhất tại Việt Nam được miễn thuế TNCN nếu đáp ứng đồng thời 3 điều kiện theo quy định tại Điều 19 Nghị định số 253/2026/NĐ-CP.
Hiện đại hóa hạ tầng công nghệ, xây dựng nền tảng quản trị thuế số

Hiện đại hóa hạ tầng công nghệ, xây dựng nền tảng quản trị thuế số

Giai đoạn 2026–2030, ngành Thuế xác định hiện đại hóa hạ tầng công nghệ thông tin, phát triển dữ liệu số và tăng cường kết nối liên thông là những nhiệm vụ trọng tâm nhằm tạo nền tảng cho chuyển đổi số toàn diện. Mục tiêu không chỉ nâng cao hiệu quả quản lý, điều hành mà còn từng bước hình thành hệ thống quản trị thuế thông minh, lấy người nộp thuế làm trung tâm.
Chi phí y tế chữa bệnh cho thân nhân được giảm trừ thuế thu nhập cá nhân như thế nào?

Chi phí y tế chữa bệnh cho thân nhân được giảm trừ thuế thu nhập cá nhân như thế nào?

Nhiều người lao động phát sinh chi phí khám, chữa bệnh lớn cho bản thân hoặc thân nhân nhưng chưa nắm rõ các điều kiện để được giảm thuế thu nhập cá nhân (TNCN). Thuế TP. Hà Nội vừa có hướng dẫn cụ thể căn cứ theo Nghị định số 253/2026/NĐ-CP của Chính phủ.
Thông báo nộp tiền sử dụng đất trong 5 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ

Thông báo nộp tiền sử dụng đất trong 5 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ

Đối với hộ gia đình, cá nhân, cơ quan Thuế căn cứ vào phiếu chuyển thông tin để tính số tiền sử dụng đất phải nộp và gửi thông báo cho người sử dụng đất.
Nông sản không phải kê khai, nộp thuế trong trường hợp nào?

Nông sản không phải kê khai, nộp thuế trong trường hợp nào?

Nông sản mua vào, bán ra, kể cả qua sơ chế thông thường, nếu đáp ứng điều kiện và bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính thuế giá trị gia tăng (GTGT) nhưng được khấu trừ thuế đầu vào.
Cục Thuế hướng dẫn xác định thu nhập được hưởng ưu đãi thuế theo địa bàn

Cục Thuế hướng dẫn xác định thu nhập được hưởng ưu đãi thuế theo địa bàn

Cục Thuế làm rõ nguyên tắc xác định thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với dự án đầu tư đáp ứng điều kiện ưu đãi về địa bàn.
Hướng dẫn quy trình nghiệp vụ quản lý thuế hộ kinh doanh

Hướng dẫn quy trình nghiệp vụ quản lý thuế hộ kinh doanh

Cục Thuế ban hành sổ tay nghiệp vụ hướng dẫn quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, nhằm thống nhất các bước xử lý, làm rõ trách nhiệm thực hiện và phối hợp, hạn chế sai sót, chậm trễ trong giải quyết công việc.
Xóa nợ lệ phí môn bài, tiền chậm nộp: Góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm

Xóa nợ lệ phí môn bài, tiền chậm nộp: Góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm

Bộ Tài chính vừa công khai lấy ý kiến dự thảo Nghị quyết về xóa nợ lệ phí môn bài, tiền chậm nộp cho người nộp thuế trạng thái 03, 06. Các chuyên gia cho rằng, chính sách này góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm và hỗ trợ làm sạch dữ liệu trong quản lý thuế.
Hiện đại hóa công tác kiểm tra thuế: Chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro

Hiện đại hóa công tác kiểm tra thuế: Chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro

Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ, hiện đại hóa công tác kiểm tra thuế trở thành yêu cầu cấp thiết nhằm nâng cao hiệu lực, hiệu quả quản lý nhà nước về thuế, kịp thời phát hiện, ngăn chặn các hành vi gian lận. Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 đặt ra định hướng là chuyển mạnh từ phương thức kiểm tra truyền thống sang kiểm tra trên nền tảng công nghệ số, khai thác dữ liệu tập trung và quản lý rủi ro.
Hướng dẫn xác định sản lượng và giá tính thuế tài nguyên đối với quặng chì, kẽm

Hướng dẫn xác định sản lượng và giá tính thuế tài nguyên đối với quặng chì, kẽm

Cục Thuế vừa có Công văn số 7943/CT-QLNT hướng dẫn về chính sách thuế tài nguyên đối với hoạt động khai thác, chế biến quặng chì, kẽm của Chi nhánh Công ty TNHH TMDV Hoàng Nam tại tỉnh Thái Nguyên. Trong đó, cơ quan thuế lưu ý việc xác định sản lượng và giá tính thuế phải căn cứ vào đặc điểm tài nguyên khai thác, quy trình chế biến và thực tế kinh doanh của doanh nghiệp.
Cơ chế đặc thù xử lý mã số thuế tồn đọng có thể giảm tới 90% nghĩa vụ tài chính

Cơ chế đặc thù xử lý mã số thuế tồn đọng có thể giảm tới 90% nghĩa vụ tài chính

Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, các đề xuất của Bộ Tài chính nếu được thực hiện không chỉ góp phần tháo gỡ gánh nặng tài chính, mà còn tạo động lực xử lý mã số thuế tồn đọng, mở ra cơ hội cho người nộp thuế trở lại thị trường.