Việc nâng ngưỡng miễn thuế cho hộ kinh doanh không chỉ là vấn đề kỹ thuật mà còn liên quan đến hiệu quả quản lý và khả năng tuân thủ. Theo PGS. TS Lê Xuân Trường, Trưởng khoa Thuế - Hải quan (Học viện Tài chính), trong bối cảnh hiện nay, việc dựa vào tiêu chí doanh thu được đánh giá là phù hợp và khả thi hơn các phương án khác.
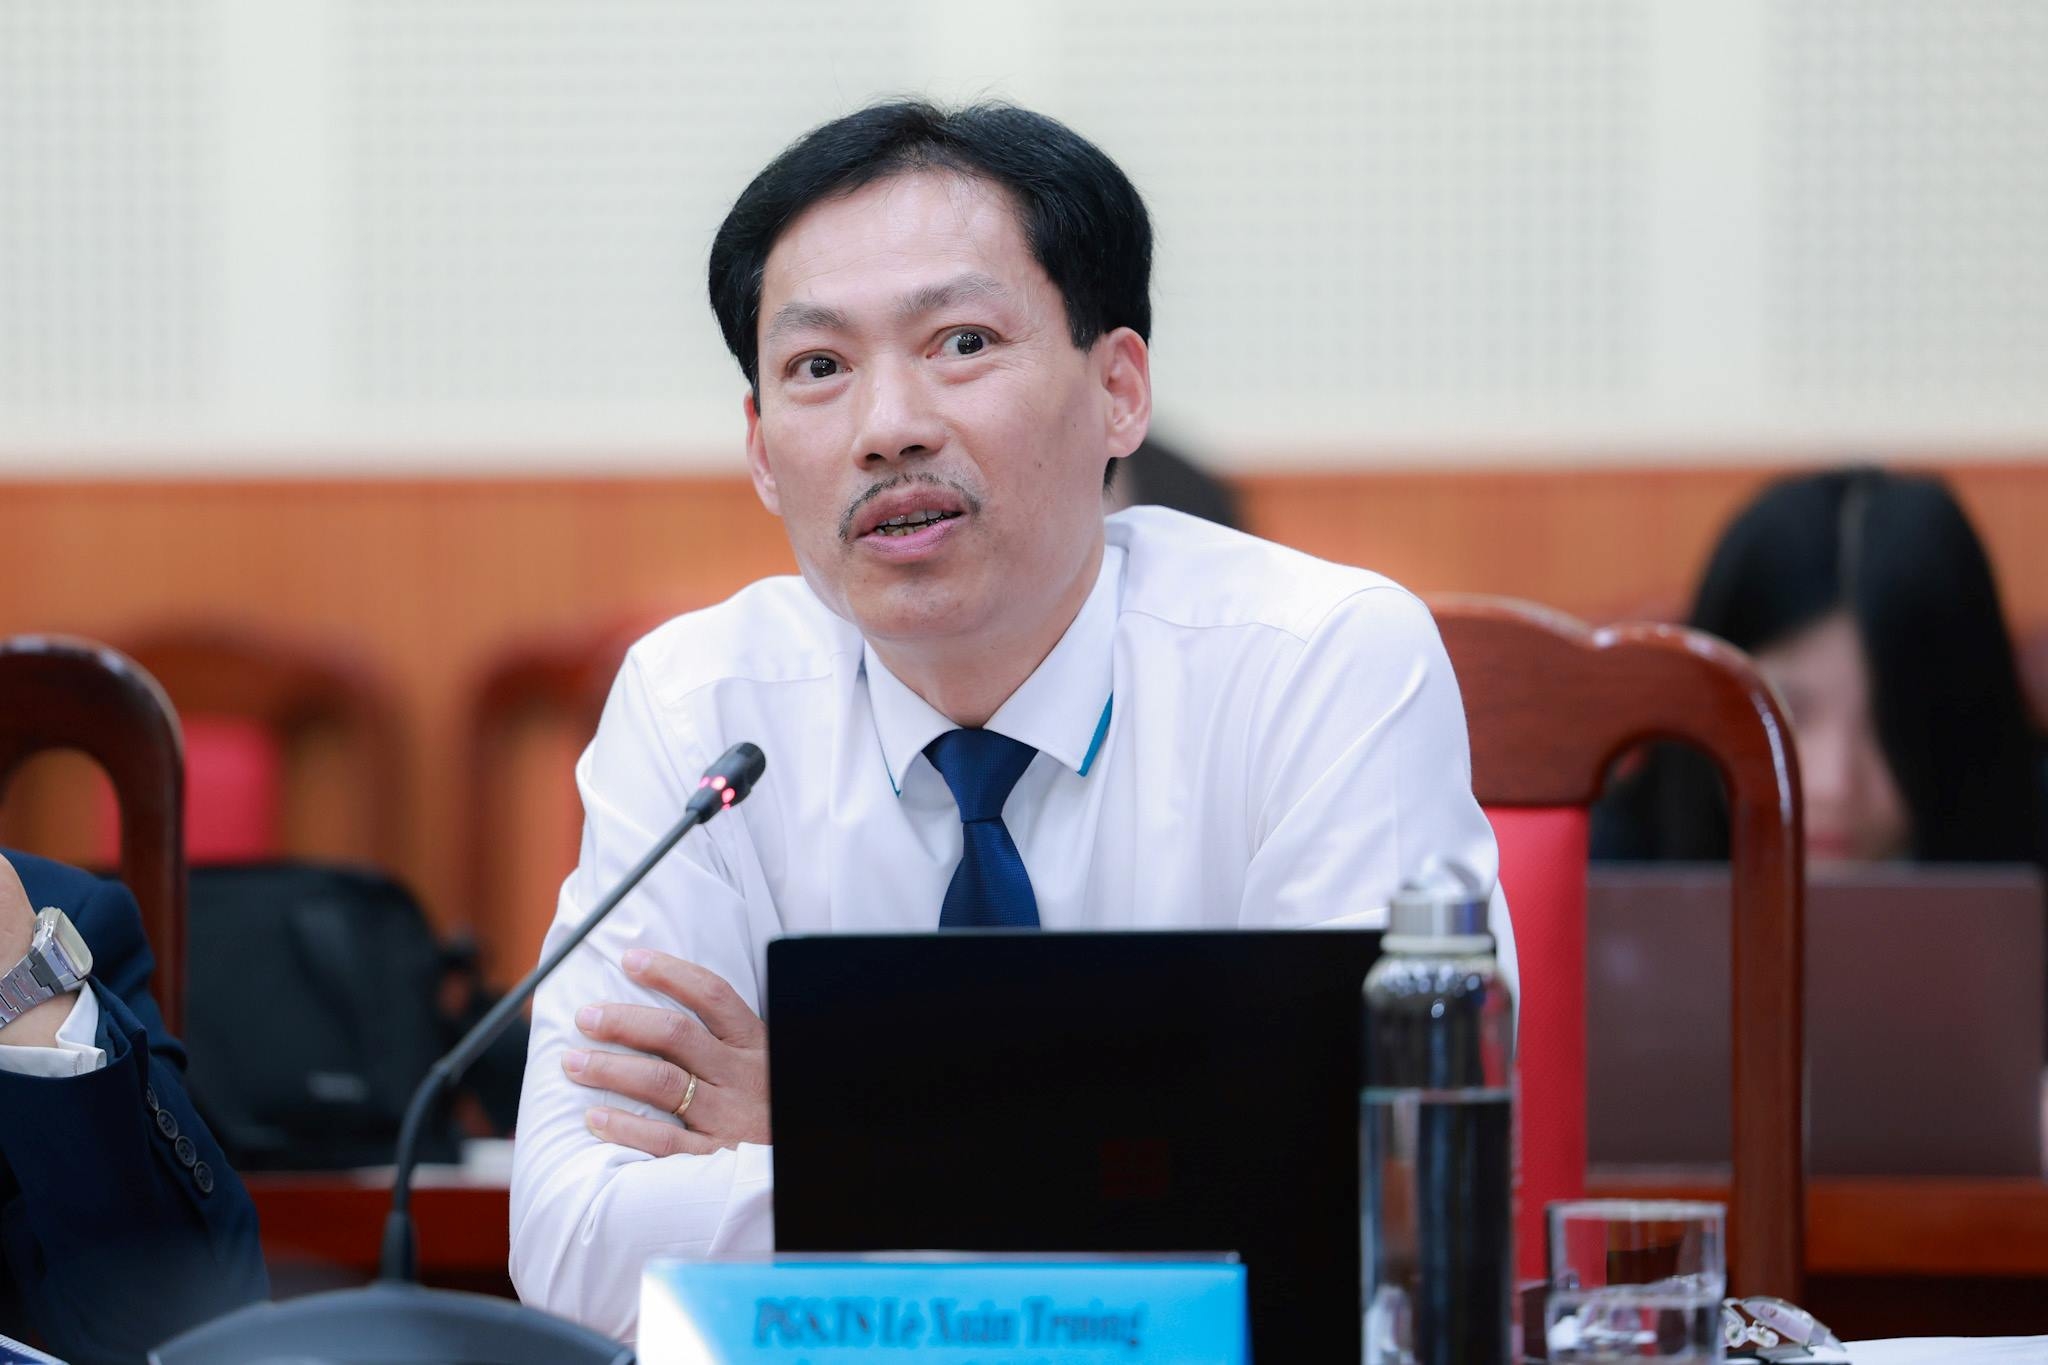 |
| PGS. TS Lê Xuân Trường, Trưởng khoa Thuế - Hải quan (Học viện Tài chính). |
Trong bối cảnh kinh tế hiện nay, ông đánh giá đề xuất nâng ngưỡng miễn thuế có tác động như thế nào đến hoạt động sản xuất kinh doanh của hộ kinh doanh?
Từ cuối tháng 2/2026 đến nay nền kinh tế thế giới bị ảnh hưởng nặng nề bởi xung đột địa chính trị ở Trung Đông, giá dầu thô có những thời điểm tăng cao hơn cả đại dịch COVID-19. Điều này làm ảnh hưởng rất lớn đến nền kinh tế thế giới, trong đó có Việt Nam. Tác động của giá nhiên liệu đã làm ảnh hưởng lớn chưa từng có đến chi phí đầu vào của nhiều lĩnh vực sản xuất, kinh doanh.
Các hộ kinh doanh và các doanh nghiệp siêu nhỏ và nhỏ là những đối tượng dễ bị tổn thương nhất, gặp khó khăn nhất trong bối cảnh như vậy do năng lực tài chính yếu và quy mô kinh doanh nhỏ. Trong khi đó, diễn biến cuộc xung đột ở Trung Đông rất khó lường, không thể xác định chính xác thời điểm và cách thức cuộc xung đột này kết thúc.
Trong bối cảnh đặc biệt như vậy, đề xuất nâng ngưỡng miễn thuế và mở rộng đối tượng áp dụng ngưỡng miễn thuế đối với cả doanh nghiệp là rất cần thiết để Nhà nước chia sẻ khó khăn với hộ kinh doanh và doanh nghiệp, hỗ trợ hộ kinh doanh và doanh nghiệp vượt qua khó khăn phát triển sản xuất, kinh doanh.
Đây cũng là một trong những giải pháp cấp bách và quan trọng để thực hiện mục tiêu tăng trưởng hai con số mà Đảng ta đã xác định và quyết tâm thực hiện. Với tác động hỗ trợ tăng trưởng, đề xuất này nếu được thông qua cũng sẽ tạo tiền đề nuôi dưỡng nguồn thu trong tương lai.
Cũng có ý kiến cho rằng, việc nâng ngưỡng miễn thuế có thể khiến hộ kinh doanh chia sẻ doanh thu để được hưởng lợi. Ông nhìn nhận như thế nào về ý kiến này?
Phân tách hoạt động kinh doanh luôn được coi là một trong những biện pháp tối ưu hóa nghĩa vụ thuế trong hoạt động kinh doanh của doanh nghiệp và hộ kinh doanh.
Kiểu hoạt động này đã có từ lâu chứ không phải đến bây giờ khi đề xuất nâng ngưỡng mới xuất hiện. Tuy nhiên, mọi lựa chọn của doanh nghiệp hay hộ kinh doanh luôn có tính hai mặt và chỉ có thể thực hiện được trong những điều kiện nhất định. Lợi thế được miễn thuế do doanh thu không quá ngưỡng thì ai cũng thấy.
Tuy vậy, những bất lợi khi phân tách hoạt động kinh doanh cần được nhìn nhận đúng mức.
Thứ nhất: Để được xác định đúng là những chủ thể pháp lý riêng biệt để được miễn thuế thì việc phân tách phải đảm bảo đó là những chủ thể độc lập thực sự.
Điều này dẫn đến rủi ro nếu như việc thành lập thêm một hộ kinh doanh để chuyển doanh thu nhằm được hưởng lợi về thuế, bởi nguy cơ tranh chấp tài chính giữa chủ sở hữu thực sự và chủ sở hữu “pháp lý” để hợp thức hóa khi thực hiện chiêu thức phân tách hoạt động kinh doanh.
Nguy cơ này nếu xảy ra thì lợi ích nhận được do miễn thuế có lẽ quá thấp so với mất mát có thể xảy ra.
Thứ hai: Nếu sử dụng chiêu này nhưng vẫn sử dụng các biện pháp khác để chủ sở hữu thực sự kiểm soát hoạt động kinh doanh và dòng tiền, thậm chí tất cả các hộ kinh doanh “phân tách” đều cùng chung một địa chỉ kinh doanh thì khả năng cao bị cơ quan quản lý nhà nước kiểm tra xác định bản chất hoạt động để xác định nghĩa vụ thuế cho một chủ hộ thực sự là hoàn toàn có thể xảy ra do cơ quan Thuế áp dụng nguyên tắc “Bản chất giao dịch, bản chất hoạt động quyết định nghĩa vụ thuế”.
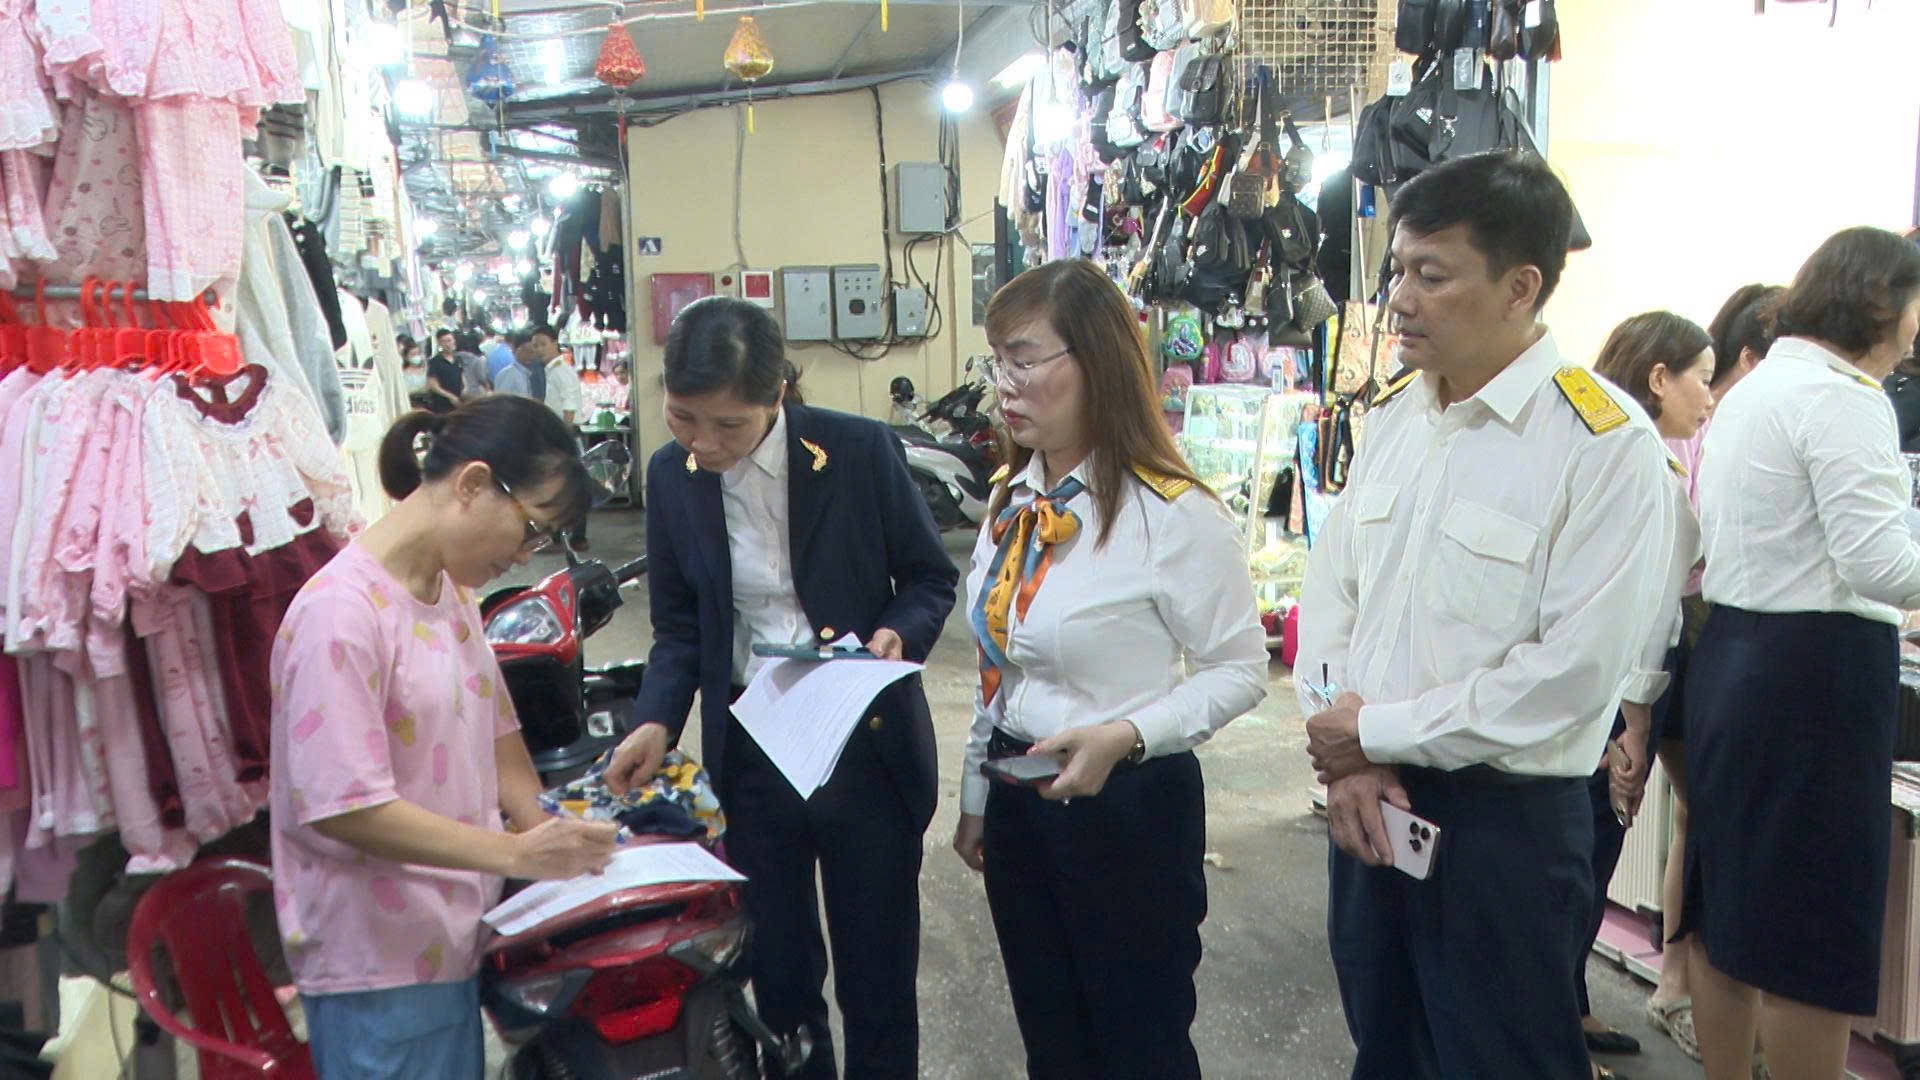 |
| Đề xuất nâng ngưỡng miễn thuế và mở rộng đối tượng áp dụng với cả doanh nghiệp là rất cần thiết để Nhà nước chia sẻ khó khăn với hộ kinh doanh và doanh nghiệp. |
Như vậy, khả năng xảy ra điều này là có, nhưng không cao vì các chủ thể kinh doanh đều có thể nhìn thấy những điểm lợi và bất lợi mà tôi vừa phân tích. Một trong những nguyên tắc đã được quy định trong Luật Quản lý thuế của chúng ta như tôi vừa nêu trên chính là công cụ pháp lý giúp kiểm soát tình huống này và nhiều hành vi trốn, tránh thuế khác.
Điều quan trọng là cơ quan quản lý thuế phải nắm bắt những diễn biến bất thường của người nộp thuế và thực hiện các nghiệp vụ cần thiết để kiểm tra xử lý là có thể giải quyết vấn đề này.
Theo ông, việc không quy định cứng trong luật mà giao Chính phủ xác định ngưỡng doanh thu miễn thuế sẽ mang lại những thuận lợi gì trong quá trình điều hành chính sách thuế?
Khi ngưỡng miễn thuế được giao cho Chính phủ quy định thì phản ứng chính sách của chúng ta sẽ kịp thời hơn trước những diễn biến bất thường, khó lường của tình hình kinh tế - xã hội, đặc biệt là các yếu tố về địa chính trị trên thế giới đang ngày trở nên khó đoán định, bởi lẽ, quy trình quyết định sửa đổi, bổ sung một văn bản pháp luật thường dài hơn rất nhiều so với quy trình thay đổi một quy định cụ thể được giao quyền cho Chính phủ.
Quyết định của Chính phủ không phải là sự linh hoạt tùy tiện, mà là một quyết định căn cứ trên các điều kiện khoa học và thực tiễn, có quy trình chặt chẽ nhưng vẫn đảm bảo tính kịp thời của chính sách.
Vai trò của tính kịp thời, phù hợp hoàn cảnh cụ thể của chính sách có thể so sánh với một phương châm của người chơi cờ “Lạc nước hai xe đành bỏ phí/Gặp thời một tốt cũng thành công”.
Hiện có nhiều ý kiến đề xuất các mức ngưỡng khác nhau, những tiêu chí nào cần được xem xét để xác định một ngưỡng phù hợp, bảo đảm hài hòa giữa hỗ trợ hộ kinh doanh và yêu cầu công bằng trong thực hiện nghĩa vụ thuế, thưa ông?
Mỗi lựa chọn chính sách đều có hai mặt. Khi quy định chung một ngưỡng cho mọi hoạt động kinh doanh thì có thuận lợi trong triển khai áp dụng là đơn giản, dễ áp dụng và chi phí quản lý thấp, nhưng có nhược điểm là tính công bằng bị hạn chế do tỷ suất lợi nhuận của những lĩnh vực kinh doanh khác nhau là khác nhau.
Với lựa chọn quy định nhiều ngưỡng khác nhau cho các lĩnh vực kinh doanh khác nhau thì đương nhiên đảm bảo công bằng hơn, nhưng nhược điểm là chi phí tuân thủ của hộ kinh doanh cao, chi phí quản lý của cơ quan Thuế cao.
Lý do là bởi vì khi phân biệt lĩnh vực kinh doanh để xác định ngưỡng doanh thu miễn thuế thì phải có quy định và phải kiểm soát được trường hợp kinh doanh đa lĩnh vực.
Khi đó, chúng ta hình dung sẽ có các ngưỡng doanh thu miễn thuế khác nhau cho các lĩnh vực khác nhau và ngưỡng miễn thuế cho lĩnh vực kinh doanh tổng hợp đa lĩnh vực nếu không thể hạch toán riêng.
Đối với hộ kinh doanh siêu nhỏ và nhỏ để tuân thủ điều này và chứng minh với cơ quan Thuế khi được yêu cầu là một thách thức rất lớn cả về năng lực thực hiện và chi phí thực hiện.
Về phía cơ quan Thuế, việc phải dành nguồn nhân lực cho việc kiểm soát hộ kinh doanh siêu nhỏ nơi mà nếu có sai sót về xác định ngưỡng miễn thuế theo lĩnh vực nếu xảy ra cũng thất thu thuế rất thấp, so với việc dành nguồn lực để kiểm soát các hoạt động kinh doanh lớn có khả năng gây thất thu thuế lớn là không hợp lý trong lựa chọn quản lý thuế.
Nếu không kiểm soát được do tập trung nguồn lực vào quản lý các doanh nghiệp và hộ kinh doanh lớn thì nghịch lý lại xảy ra: Một chính sách hướng tới công bằng trong thực tế lại không công bằng.
Thực tế chính sách của chúng ta cũng quy định các tỷ lệ tính thuế Giá trị gia tăng và Thu nhập cá nhân khác nhau đối với các lĩnh vực kinh doanh khác nhau áp dụng đối với các hộ kinh doanh, nhưng đây là những hộ kinh doanh có quy mô lớn hơn, thuộc diện nộp thuế nên năng lực thực hiện và khả năng tài chính tốt hơn.
Vì thế, nếu áp dụng điều tương tự trong việc xác định ngưỡng miễn thuế đối với hộ kinh doanh nhỏ và rất nhỏ là không thực sự hợp lý.
Với những phân tích như trên, trong điều kiện hiện nay của Việt Nam tiêu chí xác định ngưỡng miễn thuế chỉ nên là quy mô doanh thu, không nên đưa thêm tiêu chí khác khi xác định ngưỡng miễn thuế đối với hộ kinh doanh và doanh nghiệp siêu nhỏ.
Xin trân trọng cảm ơn ông!