Theo chuyên gia Bùi Như Hiển, Phó trưởng Bộ môn Kinh doanh (Khoa Kinh doanh và Logistics, Trường Đại học Kinh tế và Quản trị kinh doanh), người nộp thuế cần chủ động cập nhật chính sách, kiểm soát chặt chẽ từng khâu, bảo đảm hóa đơn được lập, sử dụng đúng quy định ngay từ đầu.
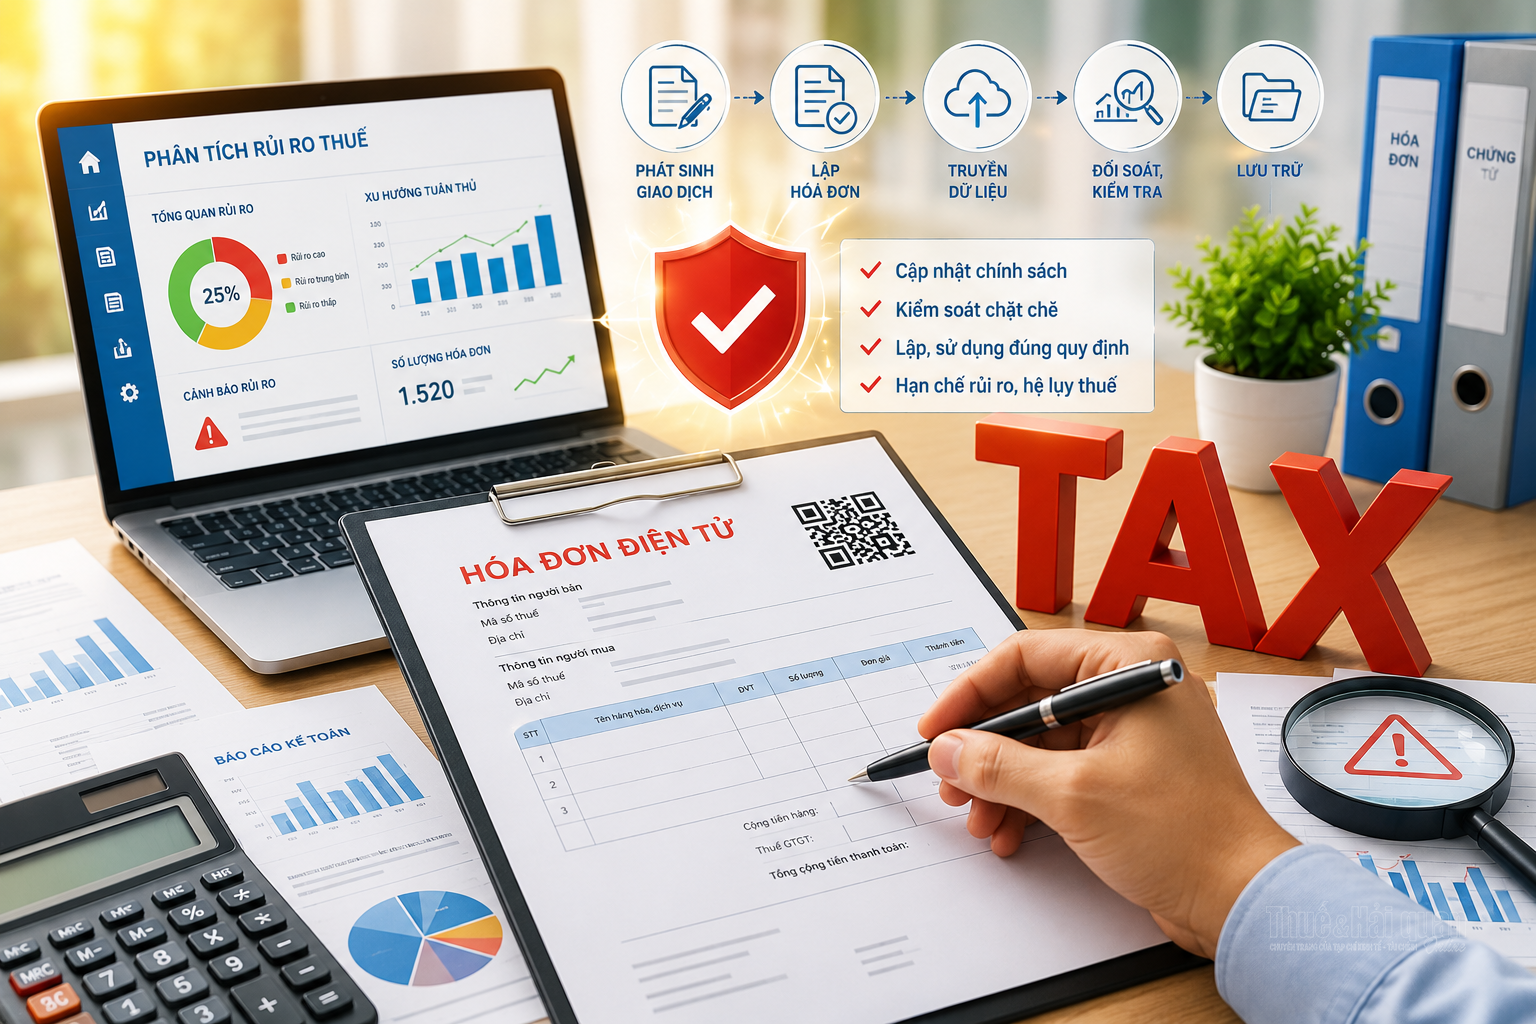 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Từ ngày 1/7/2026, Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và Nghị định số 254/2026/NĐ-CP có hiệu lực, tiếp tục hoàn thiện quy định về quản lý thuế, hóa đơn điện tử và chứng từ điện tử. Theo ông, trong bối cảnh quản lý thuế dựa trên dữ liệu, người nộp thuế cần làm gì để chủ động thích ứng và hạn chế rủi ro?
Ông Bùi Như Hiển: Khi quản lý thuế theo xu hướng dựa trên dữ liệu và phân tích rủi ro, một sai sót tưởng như nhỏ trên hóa đơn điện tử cũng có thể kéo theo nhiều hệ lụy về kê khai, hạch toán, khấu trừ và nghĩa vụ thuế.
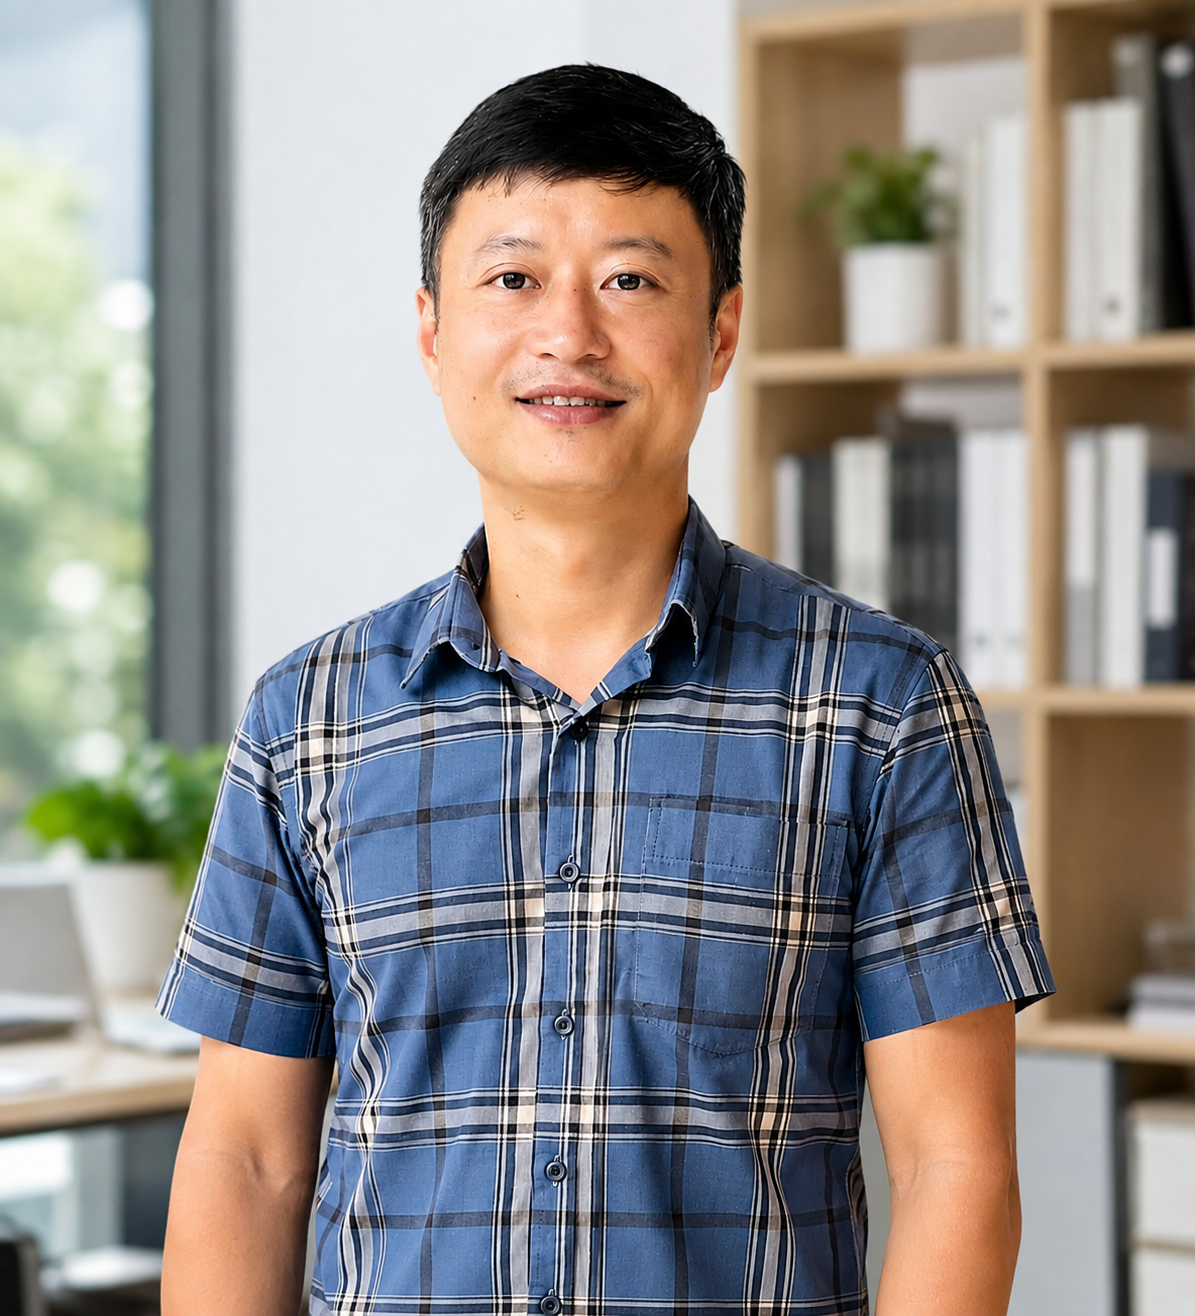 | | Mỗi doanh nghiệp, hộ và cá nhân kinh doanh cần xem việc kiểm tra hóa đơn, dữ liệu hóa đơn là một phần của quy trình quản trị, thay vì chỉ là công việc hành chính của bộ phận kế toán. Chủ động kiểm tra một lần ở đầu quy trình sẽ giúp hạn chế rất nhiều rủi ro ở những khâu phía sau. Đây cũng là cách thiết thực để người nộp thuế thực hiện đúng chính sách mới và tự bảo vệ quyền, lợi ích hợp pháp của mình. Ông Bùi Như Hiển | |
Vì vậy, việc cập nhật chính sách cần trở thành một phần thường xuyên trong quá trình quản lý và điều hành hoạt động kinh doanh. Người nộp thuế trước hết cần thay đổi cách nhìn về chính sách thuế. Không nên chờ đến khi có vướng mắc hoặc phát sinh sai sót mới tìm hiểu quy định.
Đặc biệt, hóa đơn điện tử không còn đơn thuần là chứng từ được lập sau một giao dịch. Đây là nguồn dữ liệu quan trọng phục vụ quản lý thuế. Các thông tin về người bán, người mua, hàng hóa, dịch vụ, giá trị giao dịch, thời điểm lập hóa đơn và việc truyền dữ liệu đều phải bảo đảm chính xác, đầy đủ và phù hợp với giao dịch thực tế.
Từ thực tế đó, người nộp thuế cần chủ động rà soát những quy định mới có liên quan trực tiếp đến hoạt động của mình, đồng thời kiểm tra lại quy trình từ khi phát sinh giao dịch, lập và gửi hóa đơn đến kê khai, lưu trữ và quản lý dữ liệu.
Doanh nghiệp nên có cơ chế kiểm soát giữa các bộ phận kinh doanh, kế toán và người quản lý, tránh tình trạng thông tin giao dịch thực tế không được kiểm tra đầy đủ trước khi lập hóa đơn. Với hộ và cá nhân kinh doanh, dù quy mô nhỏ hơn, cũng cần chủ động tìm hiểu chính sách, thực hiện đúng phương thức hóa đơn được áp dụng và lưu giữ đầy đủ chứng từ, dữ liệu liên quan.
Quan trọng hơn, người đứng đầu doanh nghiệp, chủ hộ kinh doanh phải có trách nhiệm nắm bắt yêu cầu cơ bản và tổ chức kiểm soát phù hợp. Khi mỗi khâu đều được kiểm soát từ đầu, người nộp thuế không chỉ hạn chế sai sót mà còn chủ động bảo vệ quyền, lợi ích hợp pháp của mình trong quá trình thực hiện nghĩa vụ thuế.
Phóng viên: Trong quá trình thực hiện các quy định mới, đâu là những khâu người nộp thuế cần chủ động kiểm soát để giảm thiểu rủi ro về hóa đơn điện tử, thưa ông?
Ông Bùi Như Hiển: Thực tế cho thấy, rủi ro không chỉ xuất phát từ hành vi cố ý vi phạm mà đôi khi bắt đầu từ những sai sót tưởng như rất nhỏ. Nguyên nhân có thể là người nộp thuế chưa cập nhật kịp thời chính sách mới hoặc quy trình kiểm soát nội bộ chưa chặt chẽ.
Trước hết, cần đặc biệt lưu ý thời điểm lập hóa đơn. Người nộp thuế phải xác định đúng thời điểm lập hóa đơn theo tính chất của từng giao dịch, tránh lập hóa đơn sớm hoặc muộn so với quy định. Đây là khâu tưởng đơn giản nhưng nếu thực hiện không đúng có thể ảnh hưởng đến việc kê khai và xác định nghĩa vụ thuế.
Tiếp đó là nội dung hóa đơn. Các thông tin thể hiện trên hóa đơn phải đầy đủ, chính xác và phù hợp với giao dịch thực tế. Người nộp thuế không nên chỉ kiểm tra xem hóa đơn đã được phát hành hay chưa, mà cần kiểm tra cả tính chính xác của dữ liệu trên hóa đơn.
Đáng lưu ý hơn là những trường hợp hóa đơn không phản ánh đúng giao dịch kinh tế thực tế, lập hóa đơn khống, sử dụng hóa đơn để hợp thức hóa hàng hóa, dịch vụ không có thật, sử dụng hóa đơn không hợp pháp hoặc mua bán hóa đơn. Đây không còn là những sai sót kỹ thuật thông thường mà có thể dẫn đến những hệ lụy lớn về tài chính và pháp lý.
Bên cạnh đó, người nộp thuế cũng cần thực hiện đúng quy định về chuyển dữ liệu hóa đơn điện tử đến cơ quan Thuế. Việc truyền dữ liệu không nên được xem là khâu cuối cùng rồi bỏ qua. Người nộp thuế cần thường xuyên kiểm tra, đối chiếu dữ liệu để kịp thời phát hiện những thông tin bất thường và xử lý theo đúng quy định.
Trong bối cảnh quản lý thuế ngày càng dựa trên dữ liệu, yêu cầu về tính chính xác và trung thực của thông tin càng trở nên quan trọng. Vì vậy, mỗi doanh nghiệp, hộ và cá nhân kinh doanh cần xem việc kiểm tra hóa đơn, dữ liệu hóa đơn là một phần của quy trình quản trị, thay vì chỉ là công việc hành chính của bộ phận kế toán.
Chủ động kiểm tra một lần ở đầu quy trình sẽ giúp hạn chế rất nhiều rủi ro ở những khâu phía sau. Đây cũng là cách thiết thực để người nộp thuế thực hiện đúng chính sách mới và tự bảo vệ quyền, lợi ích hợp pháp của mình.
Phóng viên: Một sai sót trên hóa đơn có thể kéo theo những hệ lụy gì khi người nộp thuế kê khai, thực hiện nghĩa vụ thuế và hoạt động kinh doanh? Để hạn chế những rủi ro này, theo ông, người nộp thuế cần kiểm soát hóa đơn như thế nào?
Ông Bùi Như Hiển: Theo tôi, chúng ta cần nhìn nhận rủi ro hóa đơn theo một chuỗi liên kết. Hóa đơn là căn cứ quan trọng của nhiều nghiệp vụ kế toán và thuế, nên một sai sót trên hóa đơn có thể không dừng lại ở chính giao dịch đó mà tiếp tục ảnh hưởng đến hạch toán doanh thu, chi phí, kê khai, khấu trừ và xác định nghĩa vụ thuế.
Nếu không được phát hiện sớm, sai sót có thể lan sang các khâu tiếp theo, khiến việc rà soát, điều chỉnh về sau phức tạp hơn, mất thêm thời gian và chi phí. Vì vậy, người nộp thuế cần phân biệt rõ sai sót do chưa kịp cập nhật hoặc chưa hiểu đầy đủ quy định với những hành vi cố tình vi phạm như mua bán hóa đơn, lập hóa đơn khống, sử dụng hóa đơn để hợp thức hóa giao dịch không có thật. Đây là những hành vi có thể kéo theo hệ lụy nghiêm trọng về tài chính và pháp lý.
Để phòng ngừa, theo tôi, không nhất thiết phải xây dựng quy trình quá phức tạp, nhưng phải kiểm soát được toàn bộ vòng đời của hóa đơn, từ khi phát sinh giao dịch đến khi lập, gửi, truyền dữ liệu, kê khai và lưu trữ. Ngay từ đầu, cần kiểm tra đối tác, hàng hóa, dịch vụ và các chứng từ liên quan. Khi lập hóa đơn, phải rà soát thông tin, thời điểm lập và nội dung thể hiện trên hóa đơn; sau đó, thường xuyên đối chiếu dữ liệu để kịp thời phát hiện, xử lý sai lệch.
Doanh nghiệp cũng cần tăng cường phối hợp giữa bộ phận kinh doanh, kế toán và người quản lý. Thông tin từ giao dịch thực tế phải được kiểm tra và chuyển đầy đủ trước khi lập hóa đơn. Với hộ và cá nhân kinh doanh, dù quy mô nhỏ hơn, yêu cầu tuân thủ vẫn không thay đổi: cần chủ động cập nhật chính sách, sử dụng đúng loại và phương thức hóa đơn áp dụng, đồng thời lưu giữ đầy đủ dữ liệu, chứng từ liên quan.
Quan trọng nhất, cần từ bỏ tâm lý “có hóa đơn là được”. Một hóa đơn chỉ thực sự an toàn khi được lập đúng, sử dụng đúng và phản ánh trung thực giao dịch thực tế. Nếu phát hiện hóa đơn có dấu hiệu bất thường, người nộp thuế nên dừng lại để kiểm tra, xác minh, thay vì vì lợi ích trước mắt mà tiếp nhận hoặc sử dụng một hóa đơn tiềm ẩn rủi ro.
Kiểm soát chặt ngay từ đầu có thể mất thêm một chút thời gian, nhưng đó là khoản thời gian cần thiết để đổi lấy sự an toàn lâu dài. Chủ động phòng ngừa không chỉ giúp người nộp thuế hạn chế sai sót, mà còn bảo vệ quyền, lợi ích hợp pháp và giảm thiểu rủi ro trong quá trình thực hiện nghĩa vụ thuế.
Phóng viên: Khi phát hiện hóa đơn có dấu hiệu bất thường hoặc gặp vướng mắc trong quá trình thực hiện chính sách mới, người nộp thuế nên xử lý như thế nào để vừa đảm bảo quy định, vừa bảo vệ quyền và lợi ích hợp pháp của mình, thưa ông?
Ông Bùi Như Hiển: Theo tôi, điều quan trọng nhất là người nộp thuế không nên xem nhẹ bất kỳ dấu hiệu bất thường nào trên hóa đơn. Dù giá trị giao dịch lớn hay nhỏ, khi có nghi vấn, cần chủ động kiểm tra, đối chiếu thông tin trên hóa đơn với hợp đồng, chứng từ, hàng hóa hoặc dịch vụ thực tế. Nếu phát hiện điểm chưa phù hợp, cần trao đổi, xác minh với bên bán và rà soát lại toàn bộ giao dịch trước khi tiếp tục sử dụng hóa đơn.
Trong trường hợp chưa hiểu rõ quy định hoặc chưa xác định được cách xử lý, người nộp thuế nên chủ động liên hệ với cơ quan Thuế để được hướng dẫn. Việc kịp thời trao đổi khi phát sinh vướng mắc sẽ giúp hạn chế phát sinh rủi ro ngay từ đầu và tránh hệ lụy về sau.
Ở chiều ngược lại, người mua hàng hóa, dịch vụ cũng cần nâng cao ý thức tuân thủ. Cần chủ động yêu cầu người bán lập và cung cấp hóa đơn theo quy định, kiểm tra các thông tin cơ bản trên hóa đơn và lưu giữ đầy đủ dữ liệu, chứng từ liên quan. Đây không chỉ là yêu cầu trong thực hiện nghĩa vụ thuế mà còn là cách để người mua tự bảo vệ quyền và lợi ích hợp pháp của mình.
Tôi cho rằng, quản lý thuế hiện đại không chỉ hướng đến việc phát hiện và xử lý vi phạm. Quan trọng hơn là giúp người nộp thuế nhận diện được rủi ro, hiểu đúng chính sách và chủ động phòng ngừa từ sớm. Khi người nộp thuế thực hiện đúng ngay từ đầu, chi phí tuân thủ cũng giảm và môi trường kinh doanh trở nên minh bạch hơn.
Vì vậy, cập nhật chính sách, hiểu đúng quy định và kiểm soát chặt từ khi phát sinh giao dịch cần được xem là nguyên tắc trong hoạt động kinh doanh. Tuân thủ thuế không nên là việc làm mang tính đối phó, mà cần trở thành một phần của quản trị doanh nghiệp và hoạt động kinh doanh chuyên nghiệp.
Mỗi hóa đơn được lập đúng, mỗi giao dịch được ghi nhận trung thực không chỉ giúp doanh nghiệp, hộ và cá nhân kinh doanh giảm rủi ro cho chính mình, mà còn góp phần xây dựng môi trường kinh doanh công bằng, lành mạnh và phát triển bền vững.
Phóng viên: Trân trọng cảm ơn ông!