



Quảng Ngãi quyết định cưỡng chế một doanh nghiệp ngừng sử dụng hóa đơn
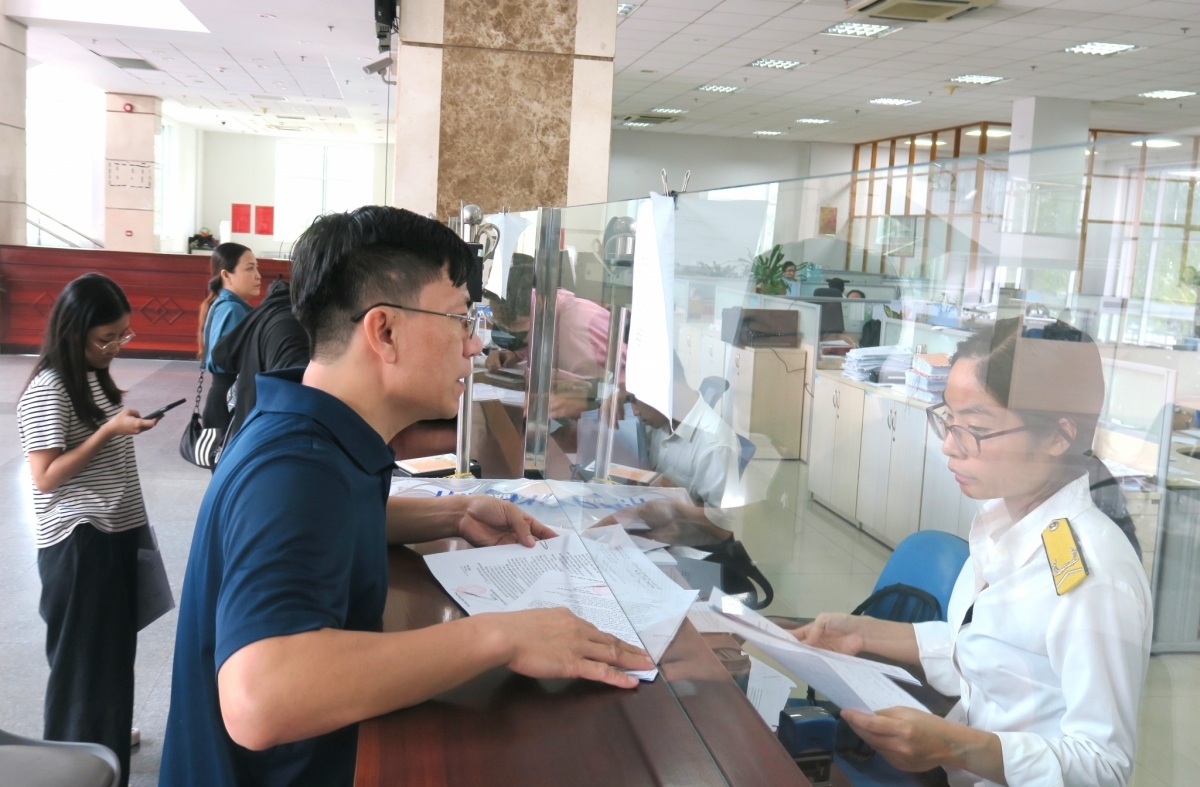
Thuế cơ sở 2 tỉnh Quảng Ngãi quyết định cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn đối với Công ty TNHH NPP Nguyên Anh do doanh nghiệp có tiền thuế nợ quá 90 ngày.


| Hướng dẫn quyết toán thuế TNCN đối với thu nhập từ tiền lương, tiền công năm 2025 Những trường hợp không phải quyết toán thuế thu nhập cá nhân |
Thưa ông, các chương trình hỗ trợ quyết toán thuế năm 2025 của ngành Thuế đang triển khai và những điểm mới của Luật thuế TNDN (sửa đổi) được áp dụng trong kỳ quyết toán năm nay là gì?
Tôi đánh giá cao tinh thần quyết liệt của Bộ Tài chính, Cục Thuế và các cơ quan thuế địa phương trong việc hướng dẫn quyết toán thuế năm 2025. Việc chỉ đạo sát sao của Bộ Tài chính và Cục Thuế theo tinh thần lấy người nộp thuế và phục vụ người nộp thuế là trọng tâm, chắc chắn sẽ mang lại nhiều hiệu quả trong thực tế.
Trong khuôn khổ pháp luật hiện hành, ngành Thuế đã có hướng dẫn quyết toán thuế năm 2025, đơn cử như Công văn số 1296/CT-NVT ngày 4/3/2026 của Cục Thuế về quyết toán thuế TNCN năm 2025 từ tiền lương, tiền công.
|
Những hướng dẫn này không chỉ giúp người nộp thuế cập nhật được các chính sách thuế mới quan trọng mà còn có tác động nhằm tuyên truyền và hướng dẫn người nộp thuế thực hiện chính sách sao cho đúng, phù hợp và hiệu quả.
Bên cạnh đó có thể thấy, Luật thuế TNDN và các văn hướng dẫn (Nghị định số 320/2025/NĐ-CP) đã kế thừa các chính sách thuế TNDN trước đây có cập nhật và điều chỉnh về mặt kỹ thuật cũng như sửa đổi, bổ sung các chính sách nhằm đồng bộ với các quy định của pháp luật có liên quan cũng như phù hợp với thực tiễn như quy định mở rộng đối tượng nộp thuế là doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, doanh nghiệp kinh doanh nền tảng số, bổ sung các khoản thu nhập mới, bổ sung thu nhập miễn thuế, thu nhập và thuế tối thiểu toàn cầu…
Trong đó, có một số điểm mới đáng chú ý như: Luật thuế TNDN và các văn bản hướng dẫn dù có hiệu lực từ ngày 1/10/2025 nhưng được cơ quan thuế áp dụng cho kỳ tính thuế của năm 2025. Điều này sẽ có lợi cho người nộp thuế và doanh nghiệp khi được áp dụng tính thuế của cả năm 2025. Do đó, các doanh nghiệp cần lưu ý và thực hiện đúng chính sách này.
Đối với chi phí được trừ, Luật vẫn giữ bốn nguyên tắc cơ bản: Chi phí phải phát sinh thực tế phát sinh, liên quan đến hoạt động kinh doanh; có đầy đủ hóa đơn, chứng từ hợp pháp; phải thanh toán không dùng tiền mặt; không thuộc các trường hợp không được trừ.
Tuy nhiên, Luật làm rõ các khoản được trừ mặc dù không đáp ứng đủ tất cả các điều kiện trên nhưng vẫn được trừ như: Chi phí tài trợ ý tế, giáo dục, khắc phục hậu quả, thiên tai, chi phí hỗ trợ các công trình công cộng… và quy định chặt chẽ hơn các khoản không được trừ như lãi vay tương ứng phần vốn điều lệ chưa góp đủ, lãi vay vượt mức khống chế, trích lập dự phòng sai quy định, chi phí chưa tương xứng với doanh thu, chi phí vi phạm các pháp luật chuyên ngành và nhiều khoản mục chi phí khác.
Đặc biệt, điểm mới khá quan trọng là Luật đã hạ mức phải thanh toán không dùng tiền mặt từ 20 triệu xuống 5 triệu đồng đối với các giao dịch thanh toán bao gồm cả thanh toán lương và các khoản thanh toán khác có liên quan đến các giao dịch phát sinh chi phí.
Tuy nhiên, quy định này chỉ áp dụng từ tháng 10/2025 mà không bắt buộc từ tháng 1/2025, nghĩa là các giao dịch trước tháng 10/2025 chỉ phải thanh toán không dùng tiền mặt nếu có giá trừ từ 20 triệu đồng trở lên.
Bên cạnh đó, nội dung chuyển lỗ trong Luật cũng linh động hơn, nhưng vẫn giữ nguyên tắc liên tục và tối đa không quá 5 năm đồng thời không được chuyển lỗ đối với chuyển bất động sản và một số lĩnh vực đặc thù khác vào hoạt động kinh doanh.
Riêng vấn đề về thuế suất thuế TNDN phổ thông áp dụng mức 20% đối với doanh thu trên 50 tỷ đồng/năm và có các mức thuế suất cho doanh nghiệp vừa và nhỏ 15% (doanh thu dưới 3 tỷ đồng/năm); 17% (doanh thu trến 3 tỷ đồng và dưới 50 tỷ đồng/năm) trừ trường hợp các doanh nghiệp này có quan hệ liên kết mà một trong các doanh nghiệp này không thỏa mãn điều kiện về quy mô doanh thu.
Ngoài ra, điểm mới của Luật cũng đã bổ sung nhiều chính sách ưu đãi, hỗ trợ thuế TNDN cho các lĩnh vực theo tinh thần của Nghị quyết số 57-NQ/TW, Nghị quyết số 68-NQ/TW và Nghị quyết số 198/2025/QH15 theo hướng gia tăng ưu đãi, hỗ trợ về mức, thời gian và phương pháp ưu đãi phù hợp hơn, có tính khả thi hơn và đảm bảo đúng đối tượng được ưu đãi, hỗ trợ.
Cụ thể, Luật cho phép trích lập quỹ khoa học và công nghệ tối đa 20%, chính sách miễn thuế 2 năm kể từ năm có thu nhập khi hộ kinh doanh chuyển đổi lên doanh nghiệp hoặc là doanh nghiệp nhỏ và vừa được miễn thuế 3 năm kể từ năm được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Cần lưu ý, các doanh nghiệp thành lập từ năm 2023 trở về sau cũng được áp dụng chính sách này.
Những rủi ro, sai sót mà doanh nghiệp, người nộp thuế thường gặp trong quá trình thực hiện quyết toán thuế là gì, thưa ông?
Trong quá trình thực hiện quyết toán thuế hàng năm, nhiều doanh nghiệp thường mắc các sai sót như: Doanh nghiệp thực hiện kê khai về doanh thu, thu nhập và chi phí không đúng kỳ sẽ bị cơ quan thuế điều chỉnh lại.
Cùng với đó là những chi phí thực tế phát sinh có hóa đơn nhưng không liên quan đến kinh doanh hoặc không tương xứng với doanh thu như: Chi phí cá nhân, chi phí tài trợ, trích lập dự phòng, khấu hao… không đúng quy định, vượt mức hoặc chi phí không có đầy đủ hóa đơn chứng từ.
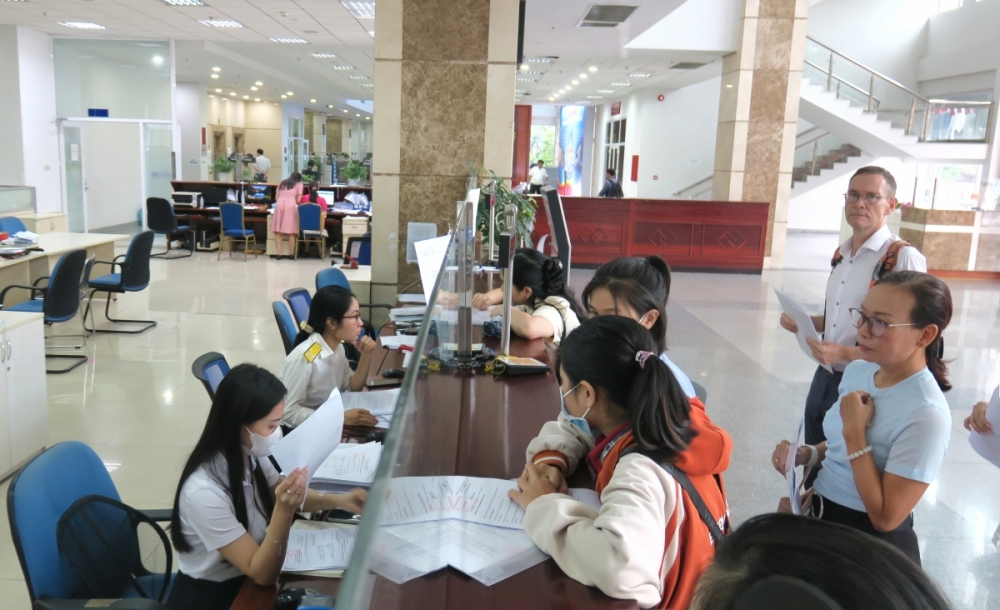 |
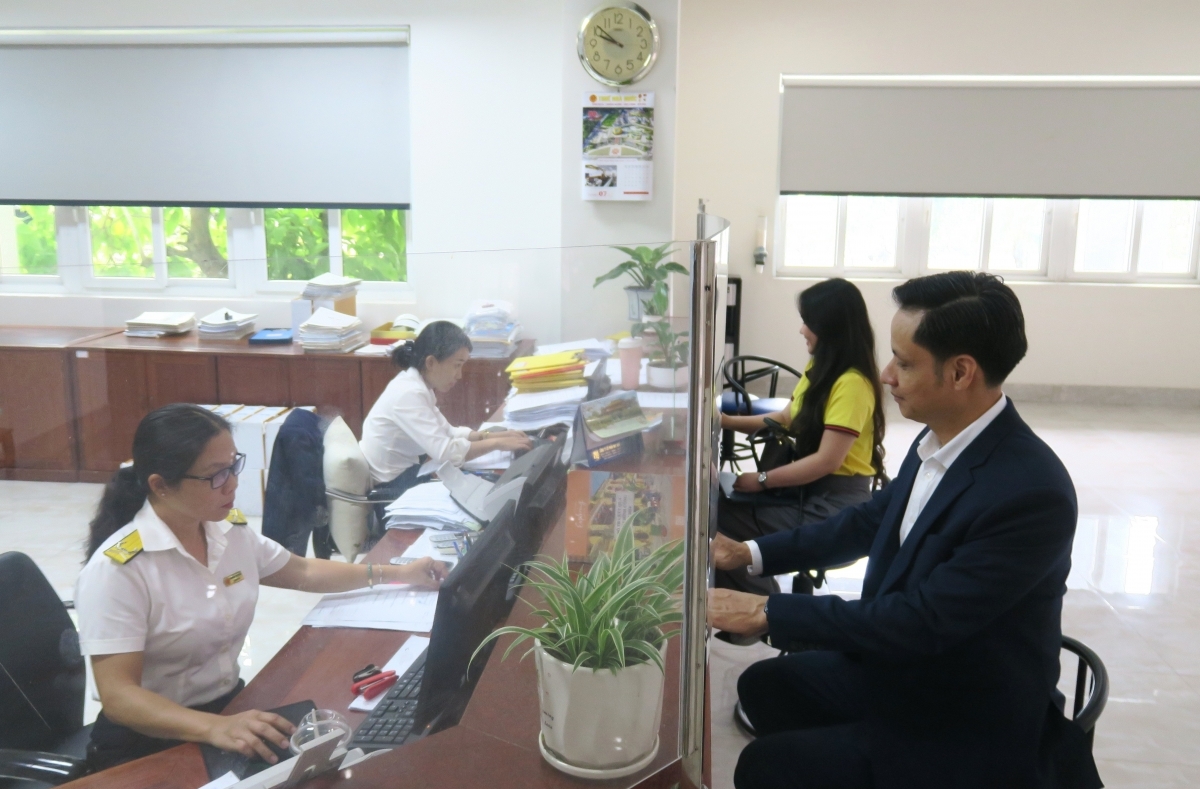
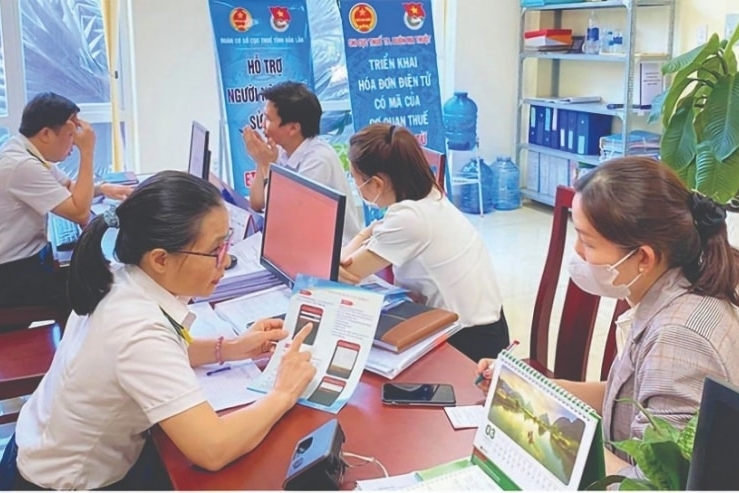
| Nhiều doanh nghiệp thường mắc sai sót về thực hiện kê khai doanh thu, thu nhập và chi phí không đúng kỳ sẽ bị cơ quan thuế điều chỉnh lại. Ảnh: Đức Mỹ |
Bên cạnh đó, những chi phí về tiền lương, tiền công, các khoản lợi ích khác bằng tiền hoặc không bằng tiền trả cho người lao động không được quy định cụ thể điều kiện được hưởng và mức được hưởng cũng như các hồ sơ thủ tục theo quy định.
Ngoài ra, doanh nghiệp không kê khai hoặc kê khai không chính xác giao dịch liên kết hoặc không lập hồ sơ xác định giá giao dịch liên kết. Tính toán mức chi phí lãi vay được trừ trong quan hệ giao dịch liên kết (EBITDA) chưa phù hợp hoặc chuyển lãi vay không được trừ chưa đúng dẫn đến sai sót hoặc bỏ qua ưu đãi, hỗ trợ hoặc chưa xác định đúng giá thị trường trong các quan hệ liên kết.
Đáng chú ý, nguyên nhân chủ yếu dẫn đến các sai sót nêu trên do sự chủ quan, thiếu quan tâm của doanh nghiệp đối với công tác tài chính, kế toán và thuế trước bối cảnh các chính sách có thay đổi toàn diện và cấp bách, hay nói cách khác công tác nhận thức, văn hóa và quản trị cũng như xây dựng hệ thống kiểm soát nội bộ chưa được tốt. Cùng với việc, nhiều doanh nghiệp thiếu hồ sơ giải trình và chưa có sự chuẩn bị bài bản về thu thập, xử lý, lưu trữ hồ sơ hợp lý.
Với góc nhìn của chuyên gia về thuế, ông có những khuyến nghị gì đối với doanh nghiệp, người nộp thuế, cũng như cơ quan thuế để công tác quyết toán thuế được thực hiện hiệu quả và đúng pháp luật?
Hiện nay, cơ quan thuế đã và đang tăng cường ứng dụng công nghệ trong công tác quản lý rủi ro và phân tích dữ liệu. Do đó, để hạn chế tối đa rủi ro và sai sót, doanh nghiệp nên sớm chuẩn bị các hồ sơ, tài liệu một cách bài bản, khoa học và đảm bảo đúng pháp luật, nhất là việc chủ động tuân thủ các quy định của pháp luật.
Theo đó, các doanh nghiệp cần nâng cao nhận thức về tuân thủ pháp luật và xây dựng thành văn hóa trong quản lý doanh nghiệp để được hướng dẫn, áp dụng cơ chế ưu đãi, hỗ trợ thích hợp từ các cơ quan chức năng, điều này phù hợp với nguyên tắc quản lý thuế mới trong Luật Quản lý thuế năm 2025.
Song song đó, doanh nghiệp cần quan tâm và đầu tư cho công tác tài chính, kế toán và kê khai nộp thuế, nghiên cứu kỹ các quy định của pháp luật để thực hiện cũng như có các quy định quản lý nội bộ bài bản, chuyên nghiệp ngay từ đầu đối với các giao dịch kinh tế. Tuyệt đối không tham gia, không thực hiện các hành vi vi phạm pháp luật như: Sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn…
Đồng thời, doanh nghiệp nên chuẩn bị và kiểm soát đầy đủ, chặt chẽ các thông tin, tài liệu minh chứng cho các khoản chi phí được trừ theo từng đối tượng, từng khoản mục chi phí như hợp đồng, biên bản nghiệm thu, hóa đơn, chứng từ thanh toán và các tài liệu khác có liên quan.
Trường hợp chưa đảm bảo nhân sự về kế toán, doanh nghiệp có thể thuê các đơn vị dịch vụ thuế, kế toán và kiểm toán để tư vấn, soát xét kiểm tra trước, trong hoặc sau khi đã nộp hồ sơ quyết toán nhằm đảm bảo các sai sót được phát hiện kịp thời và có phương án xử lý thích hợp.
Đối ngành Thuế, khẩn trương tổ chức các chương trình hướng dẫn quyết toán thuế trên các nền tảng đa phương tiện (báo, đài, trang điện tử và mạng xã hội) như những năm trước đây đã phát huy được hiệu quả trong quá trình triển khai.
Bên cạnh đó, ngành thuế cần bổ sung các hướng dẫn bằng các văn bản chi tiết, cụ thể để các bên thực hiện quyết toán đạt hiệu quả bên cạnh sự chủ động quyết liệt và trách nhiệm của các cơ quan thuế địa phương như hiện nay.
Mặt khác, cần đẩy mạnh phối hợp với các cơ quan truyền thông, báo, đài và các tổ chức nghề nghiệp để hỗ trợ người nộp thuế thông qua các hội nghị, hội thảo nhằm nâng cao hiệu quả, hiệu lực của công tác quản lý, đảm bảo thu đúng, thu đủ cho ngân sách nhà nước.
Xin cảm ơn ông!