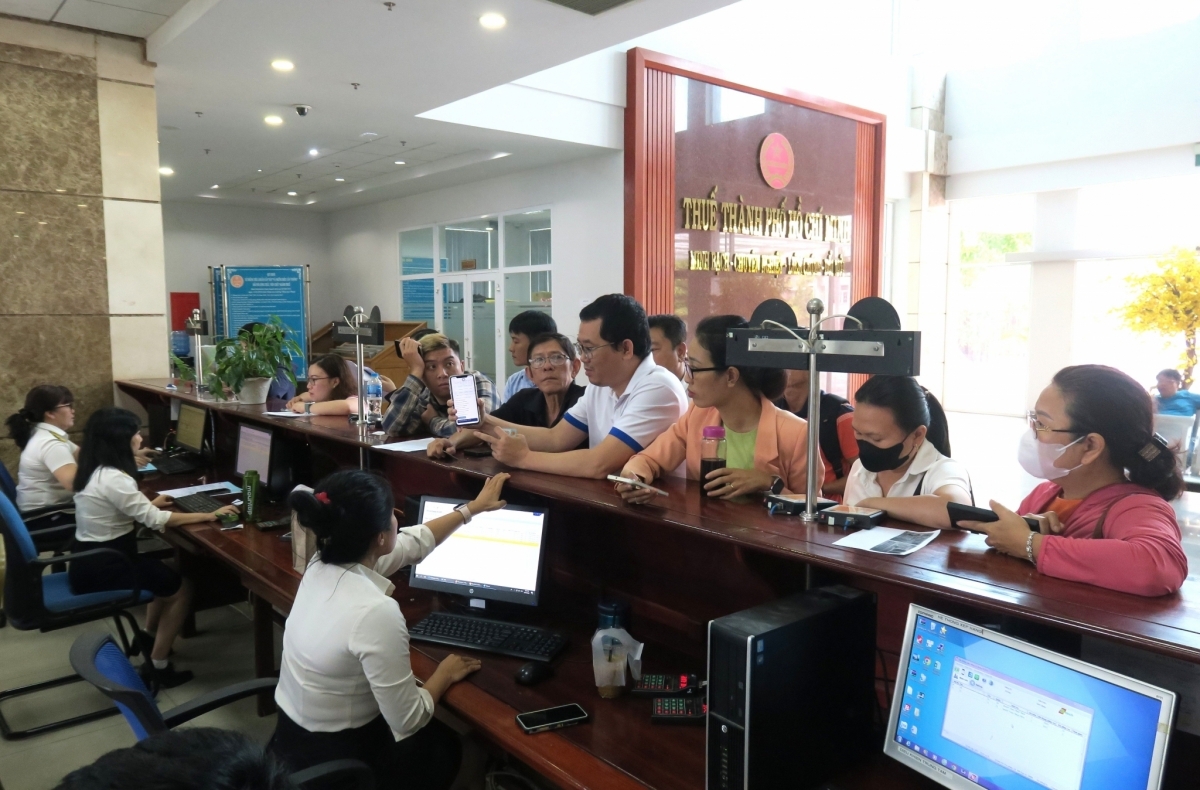
Từ ngày 21/7/2026, không cung cấp thông tin phục vụ mục đích trao đổi thông tin theo yêu cầu của cơ quan Thuế có thể bị xử phạt tới 100 triệu đồng. Đây là một trong những nội dung đáng chú ý tại Nghị định số 291/2026/NĐ-CP vừa được Chính phủ ban hành.
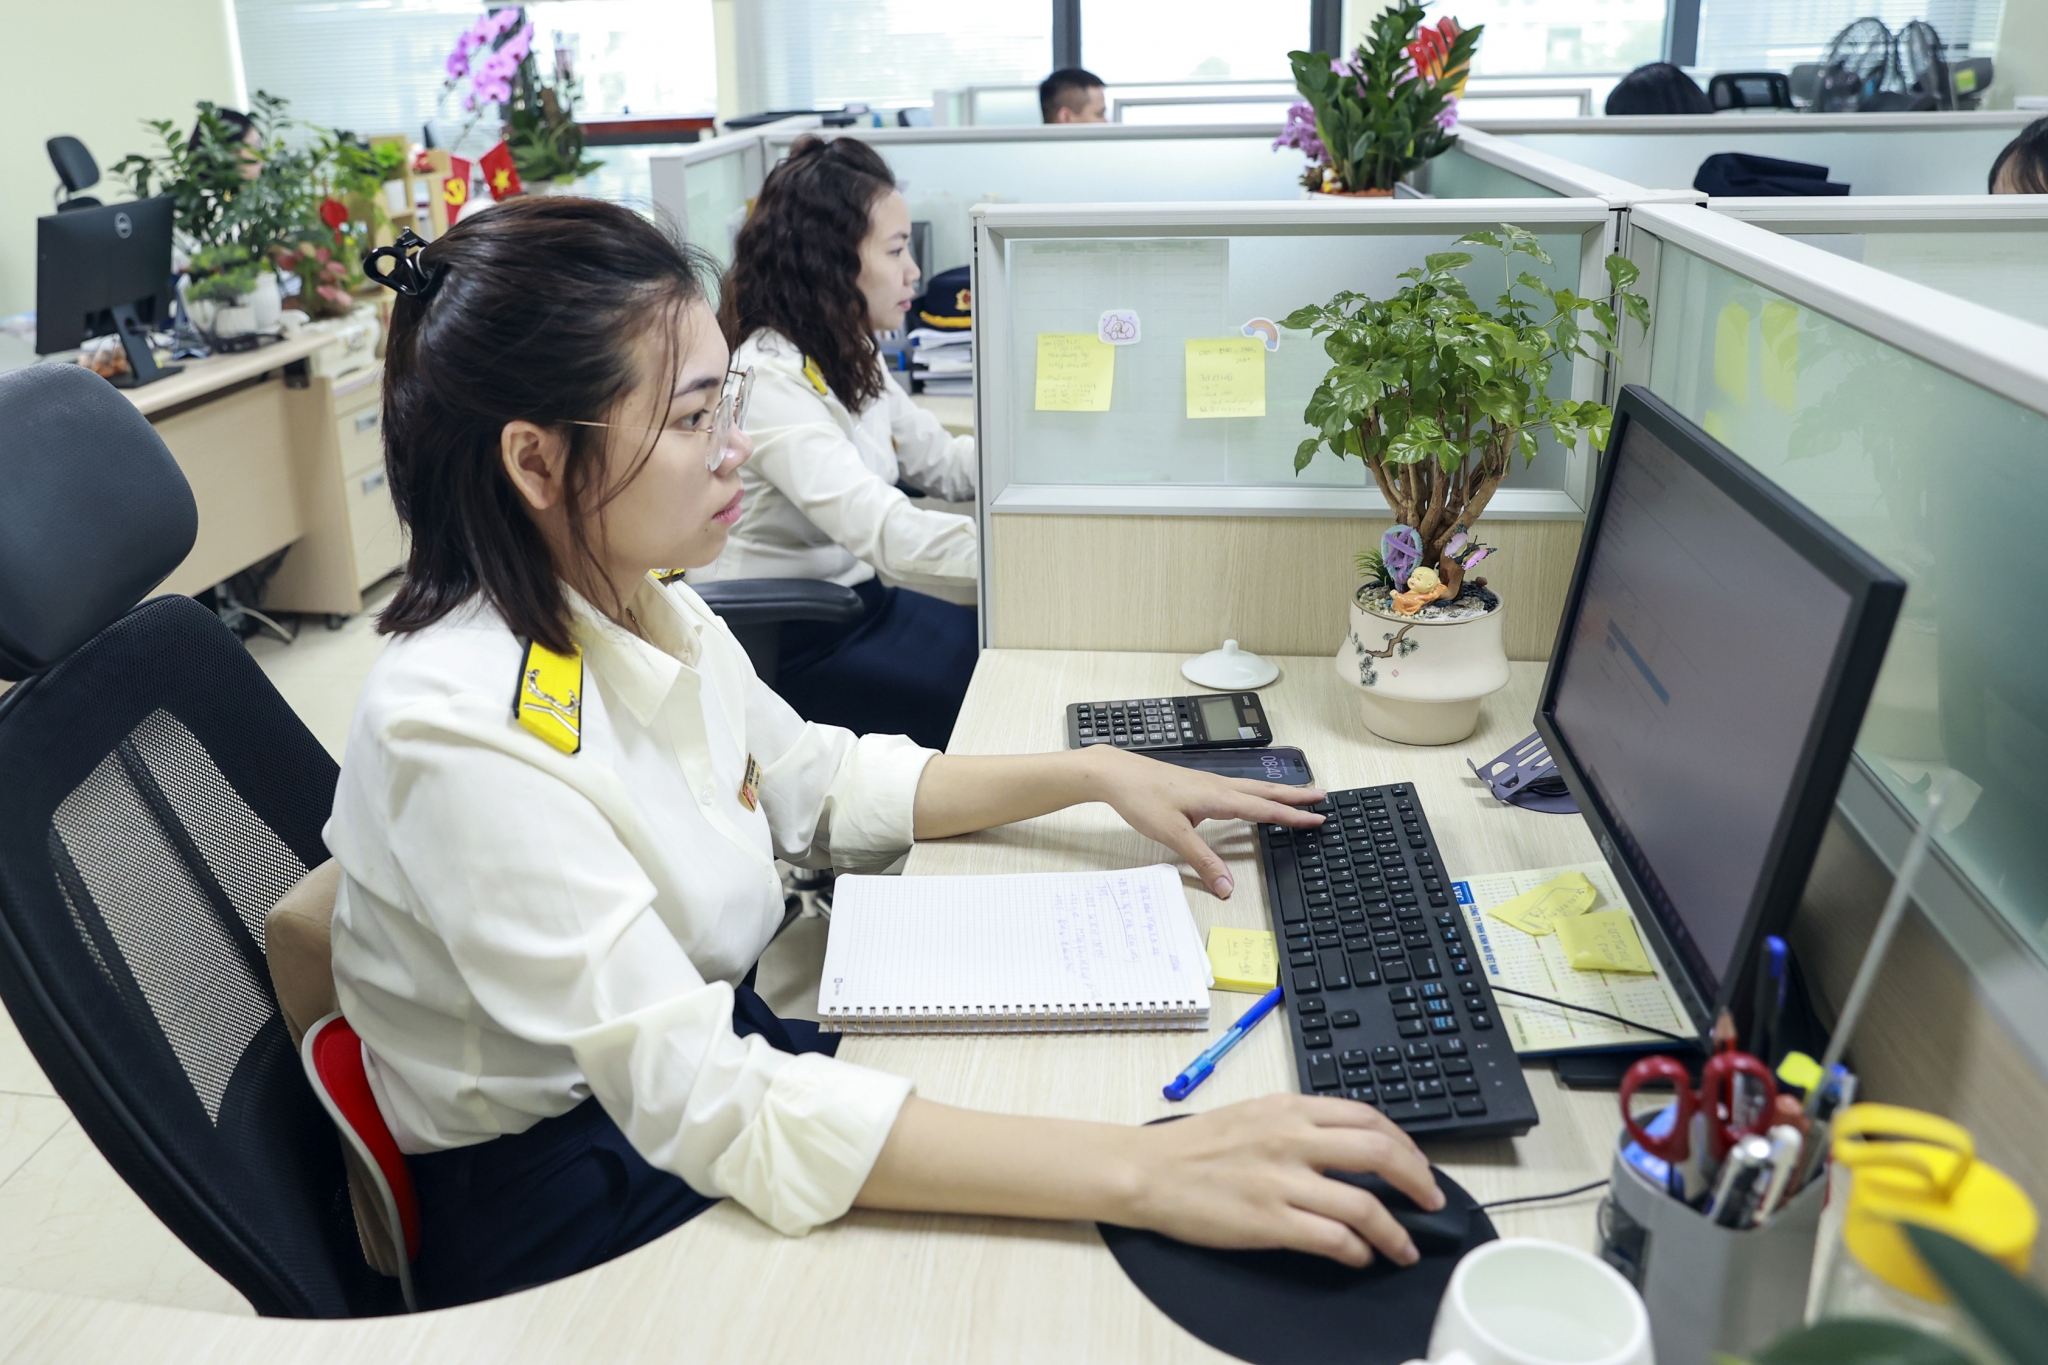 |
| Cơ quan thuế tăng cường quản lý, thu thập thông tin phục vụ công tác quản lý thuế. Ảnh: TL. |
Chính phủ vừa ban hành Nghị định số 291/2026/NĐ-CP ngày 21/7/2026 sửa đổi, bổ sung một số điều của Nghị định số 125/2020/NĐ-CP ngày 19/10/2020 quy định xử phạt vi phạm hành chính về thuế, hóa đơn, đã được sửa đổi, bổ sung bởi Nghị định số 102/2021/NĐ-CP ngày 16/11/2021 và Nghị định số 310/2025/NĐ-CP ngày 2/12/2025.
Điểm mới đáng chú ý của Nghị định số 291/2026/NĐ-CP là quy định về xử phạt vi phạm hành chính đối với hành vi vi phạm hành chính nghĩa vụ cung cấp thông tin phục vụ mục đích trao đổi thông tin theo quy định của pháp luật Việt Nam, điều ước quốc tế hoặc thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc là bên ký kết.
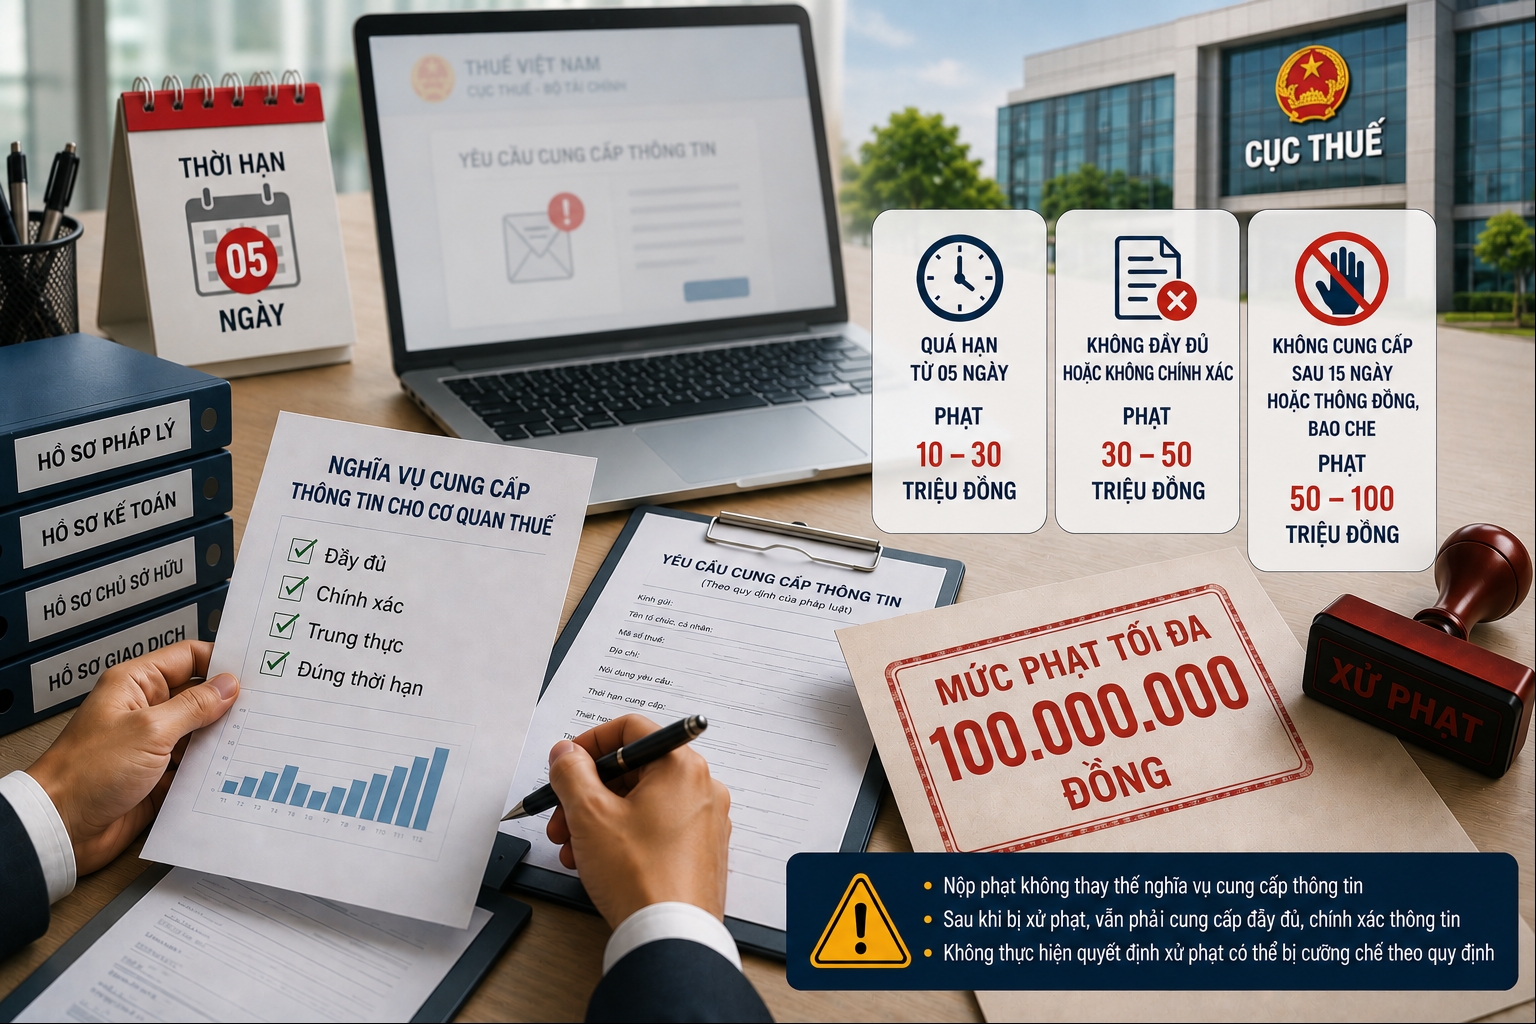
Cụ thể, tổ chức, cá nhân vi phạm bị phạt tiền từ 10 triệu đồng đến 30 triệu đồng đối với hành vi cung cấp thông tin theo yêu cầu của cơ quan Thuế quá thời hạn từ 5 ngày trở lên.
Mức phạt từ 30 triệu đồng đến 50 triệu đồng được áp dụng đối với hành vi cung cấp thông tin không chính xác hoặc không đầy đủ theo yêu cầu của cơ quan Thuế phục vụ mục đích trao đổi thông tin.
Đối với các hành vi có tính chất nghiêm trọng hơn, Nghị định số 291/2026/NĐ-CP quy định mức phạt từ 50 triệu đồng đến 100 triệu đồng đối với trường hợp không cung cấp thông tin sau 15 ngày kể từ ngày hết thời hạn hoặc hết thời hạn gia hạn cung cấp thông tin theo yêu cầu của cơ quan Thuế; hoặc thông đồng, bao che người nộp thuế nhằm ngăn cản cơ quan Thuế thu thập, xác minh thông tin phục vụ mục đích trao đổi thông tin theo quy định của pháp luật Việt Nam, điều ước quốc tế hoặc thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc là bên ký kết.
Bên cạnh hình thức xử phạt bằng tiền, Nghị định số 291/2026/NĐ-CP cũng quy định biện pháp khắc phục hậu quả. Theo đó, đối với hành vi cung cấp thông tin không chính xác, không đầy đủ hoặc không cung cấp thông tin sau thời hạn theo quy định, tổ chức, cá nhân vi phạm bị buộc cung cấp đầy đủ, chính xác thông tin theo yêu cầu của cơ quan Thuế.