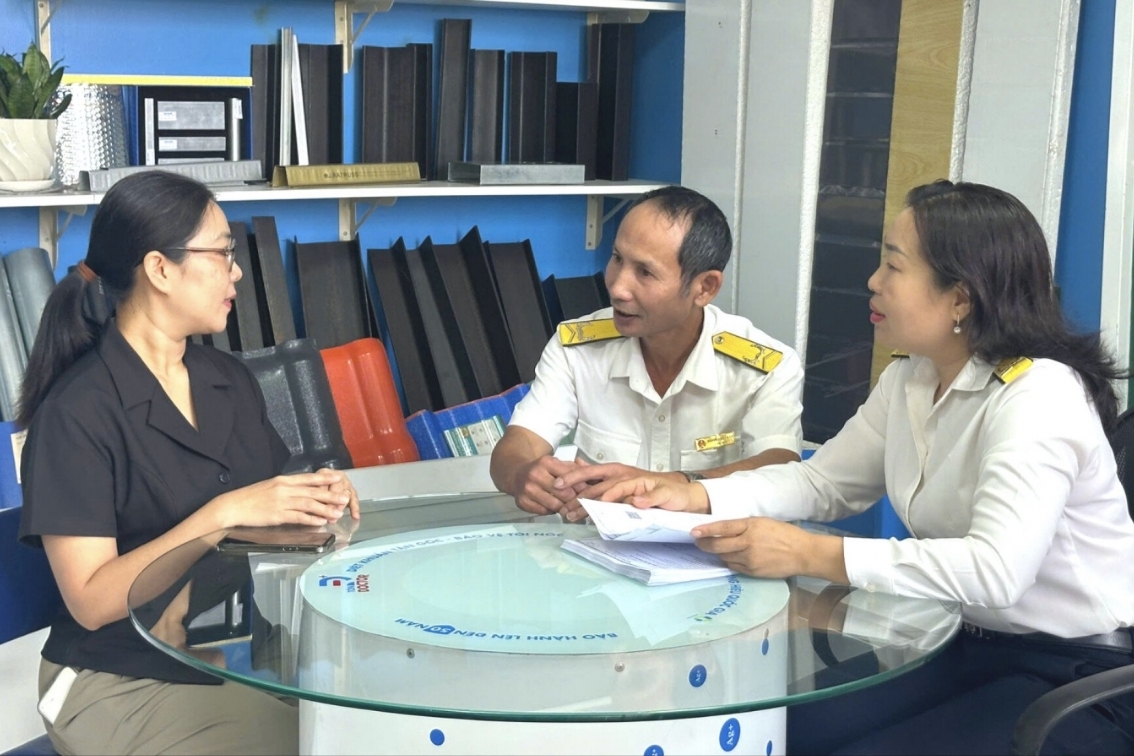
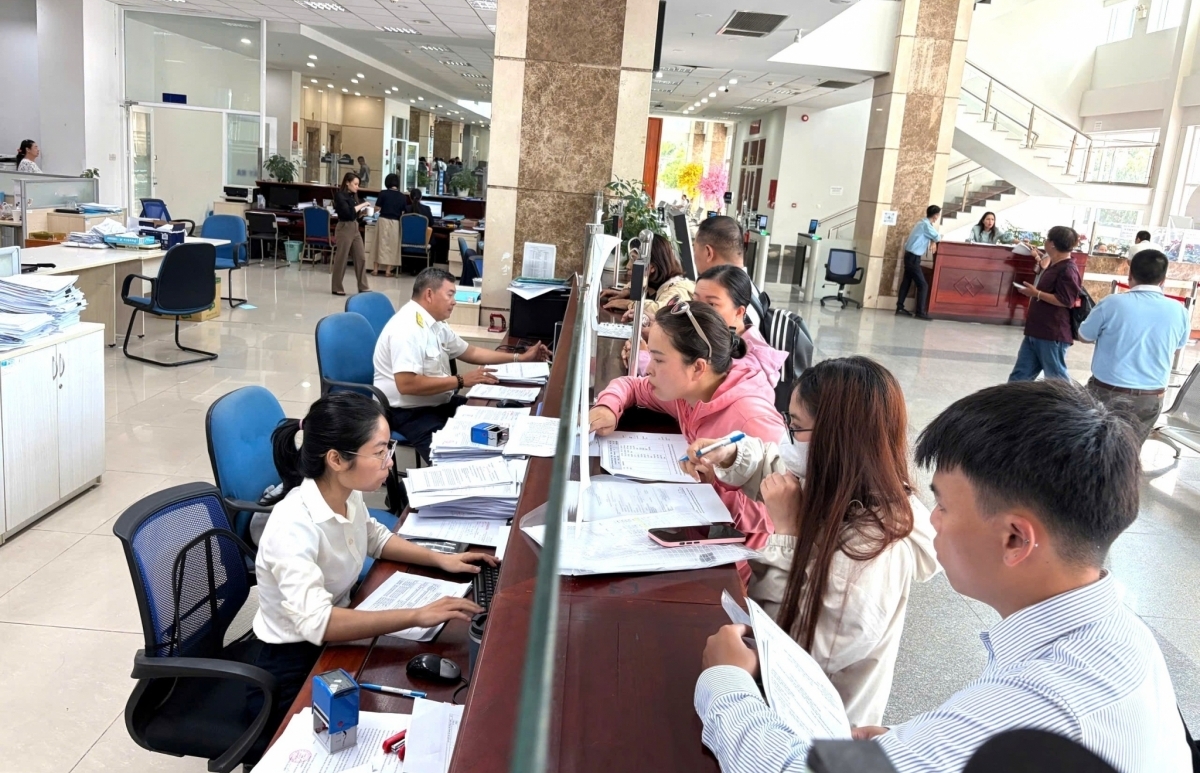
Thuế tỉnh Tây Ninh vừa ban hành công văn gửi đến các doanh nghiệp trên địa bàn và hướng dẫn một số quy định nhằm nâng cao tính tuân thủ pháp luật kế toán, thuế, ngăn chặn hành vi lập hai hệ thống sổ kế toán tài chính và cảnh báo những rủi ro về pháp lý đối với hành vi giấu doanh thu, trốn thuế.
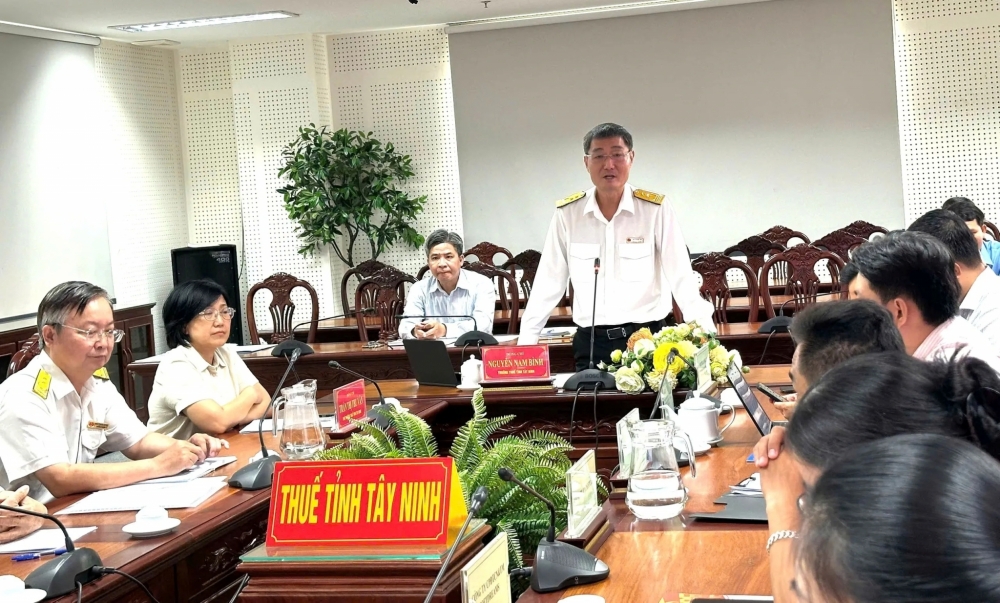 |
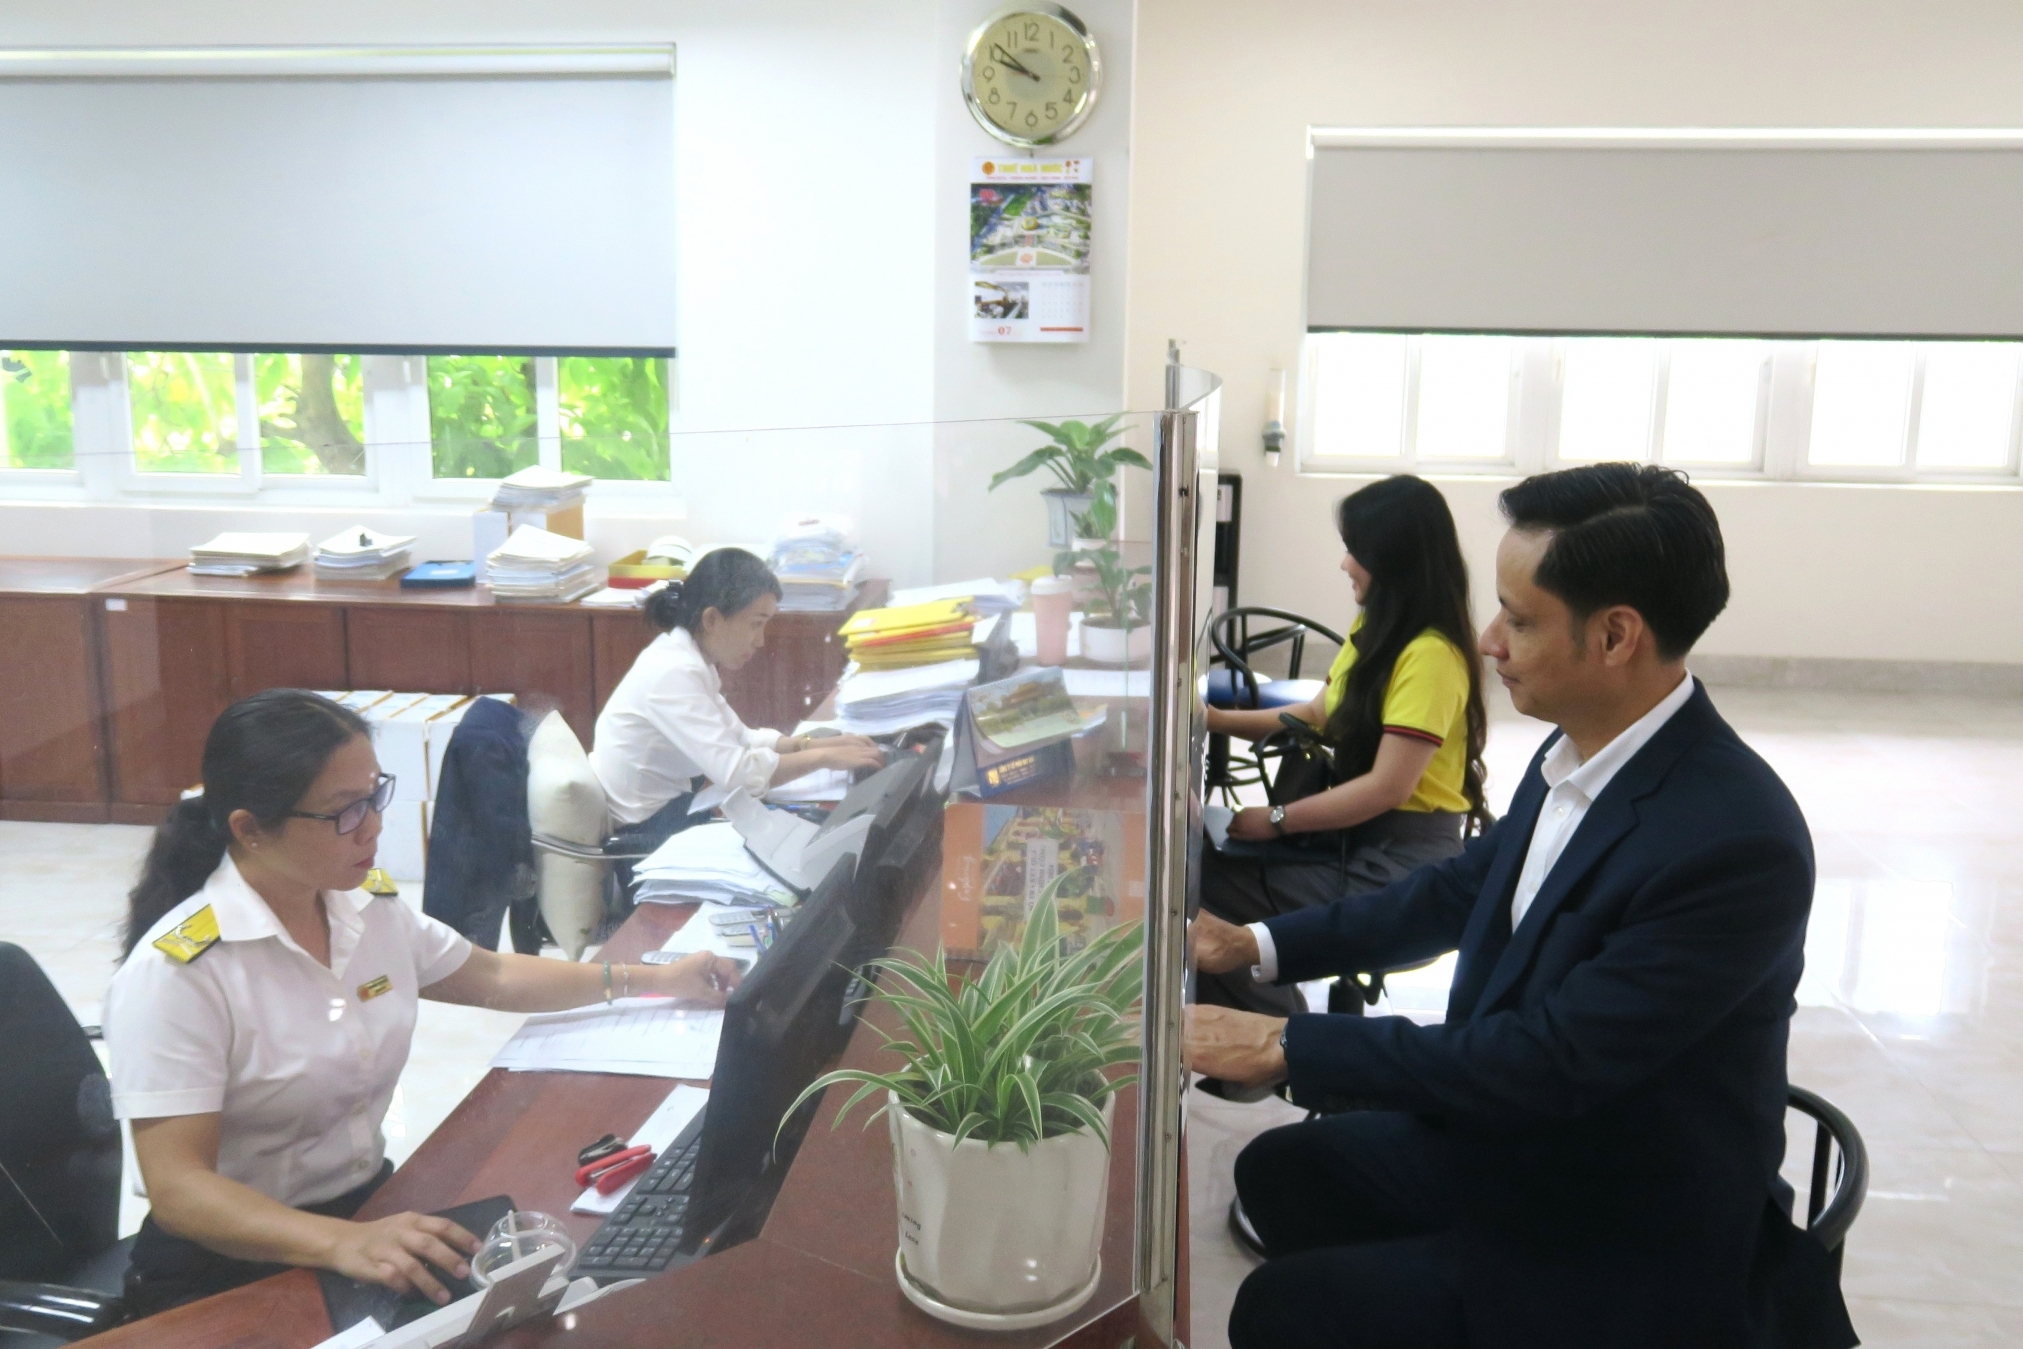
| Ông Nguyễn Nam Bình, Trưởng Thuế tỉnh Tây Ninh cảnh báo hành vi vi phạm lập hai hệ thống sổ kế toán có thể bị truy cứu trách nhiệm hình sự. Ảnh: Thuế Tây Ninh |
Có thể bị truy cứu trách nhiệm hình sự
Cụ thể, tại Công văn số 5526/TNI-NVDTPC, Thuế tỉnh Tây Ninh nêu rõ các quy định pháp luật liên quan đến kế toán, thuế, trong đó, hành vi không ghi chép vào sổ kế toán các khoản thu nhằm xác định số tiền thuế phải nộp được xem là hành vi trốn thuế theo Luật Quản lý thuế năm 2025.
Căn cứ theo Luật Quản lý thuế số 38/2019/QH14, người nộp thuế có trách nhiệm khai thuế chính xác, nộp hồ sơ đúng hạn và chịu mọi trách nhiệm trước pháp luật về số liệu đã khai báo. Pháp luật về kế toán cũng nghiêm cấm hành vi lập từ hai hệ thống sổ kế toán tài chính trở lên, cũng như cung cấp, công bố các báo cáo tài chính có số liệu không đồng nhất trong cùng một kỳ kế toán.
Cơ quan Thuế nhấn mạnh, nguyên tắc cốt lõi là mọi nghiệp vụ kinh tế, tài chính phát sinh phải được phản ánh đầy đủ, trung thực, thống nhất và kịp thời trên một hệ thống sổ kế toán tài chính duy nhất. Việc ghi nhận phải diễn ra nhất quán theo thời gian phát sinh phù hợp với kỳ kế toán, không phụ thuộc vào việc doanh nghiệp đã thu hay chi tiền.
Từ cơ sở pháp lý nêu trên, Thuế tỉnh Tây Ninh cũng cảnh báo, người nộp thuế cần chủ động rà soát và phòng ngừa các hành vi hoặc dấu hiệu rủi ro dẫn đến vi phạm, gồm: Sai lệch giữa doanh thu thực tế, hóa đơn xuất ra và dòng tiền lưu chuyển trong doanh nghiệp.
Bên cạnh đó, dữ liệu không đồng nhất giữa sổ sách kế toán nội bộ và tờ khai thuế nộp cho cơ quan chức năng cũng là vi phạm phổ biến cần loại bỏ, hoặc có phát sinh doanh thu nhưng lại không phản ánh đầy đủ thông qua các hóa đơn, chứng từ hợp pháp.
Cơ quan thuế cũng đề cập đến tình trạng không bảo đảm tính nhất quán giữa doanh thu ghi nhận trên phần mềm quản lý nội bộ và doanh thu xuất hóa đơn kê khai thuế.
Ngoài ra, hành vi sử dụng song song nhiều phần mềm bán hàng khác nhau nhằm mục đích che giấu doanh số, hoặc sử dụng hóa đơn không hợp pháp để hạch toán chi phí khống đều là những hành vi gian lận bị pháp luật nghiêm cấm.
Thuế tỉnh Tây Ninh lưu ý, trường hợp người nộp thuế lập hai hệ thống sổ kế toán tài chính trở lên để che giấu doanh thu, trốn thuế hoặc có hành vi gian lận về hóa đơn, chứng từ, cơ quan chức năng sẽ căn cứ vào tính chất và mức độ vi phạm để xử phạt vi phạm hành chính trong lĩnh vực thuế và kế toán.
Song song đó, cơ quan Thuế sẽ tiến hành truy thu toàn bộ số tiền thuế bị thiếu hụt cùng với tiền chậm nộp theo quy định. Đối với những hành vi vi phạm có tính chất nghiêm trọng, quy mô lớn, người nộp thuế có thể bị truy cứu trách nhiệm hình sự.
Chung tay ngăn chặn các hành vi vi phạm
Để hạn chế rủi ro và đảm bảo tuân thủ, Thuế tỉnh Tây Ninh đề nghị người nộp thuế trên địa bàn cần chủ động thực hiện ngay một số nội dung trọng tâm như: Rà soát và chuẩn hóa lại toàn bộ hệ thống kế toán của mình, đảm bảo ghi nhận đầy đủ và trung thực mọi nghiệp vụ kinh tế phát sinh.
Việc sử dụng các phần mềm kế toán phải đúng mục đích hợp pháp; các chức năng như tạo dữ liệu, sao lưu, phục hồi hay phân tích là nhu cầu nghiệp vụ chính đáng, không được lợi dụng để tạo lập và duy trì các hệ thống dữ liệu kế toán không thống nhất nhằm trốn tránh nghĩa vụ nộp thuế.
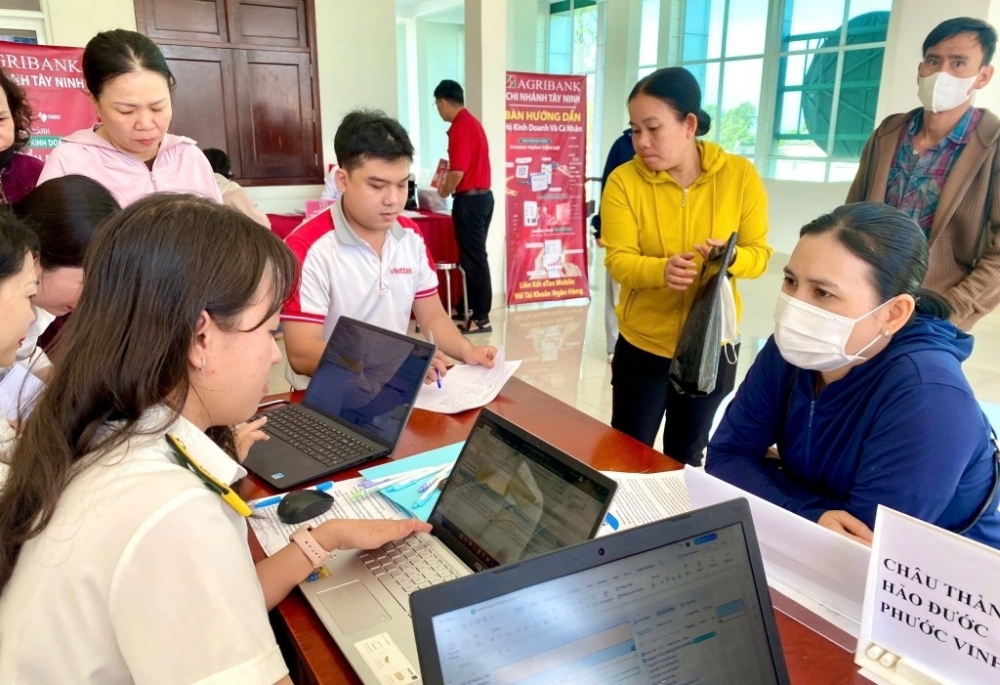 |
| Cơ quan Thuế nghiêm cấm hành vi tạo lập, duy trì các hệ thống dữ liệu kế toán không thống nhất nhằm trốn tránh nghĩa vụ nộp thuế. Ảnh: Thuế Tây Ninh |
Doanh nghiệp phải bảo đảm tính phù hợp, có khả năng đối chiếu và giải trình rõ ràng giữa số liệu ghi nhận trên kế toán, hóa đơn, chứng từ và các dữ liệu thanh toán theo đúng quy định của pháp luật.
Đồng thời, công tác lưu trữ, quản lý chứng từ được thực hiện đầy đủ để phục vụ cho các hoạt động kiểm tra, đối chiếu khi cơ quan chức năng yêu cầu, người nộp thuế nên hạn chế tối đa việc sử dụng tiền mặt đối với các giao dịch mua bán hàng hóa, dịch vụ.
Các đơn vị nên chủ động tự rà soát và điều chỉnh ngay những sai sót trong hồ sơ khai thuế trước khi cơ quan thuế tiến hành thanh kiểm tra. Trên hết, mỗi tổ chức cần xây dựng cho mình một văn hóa tuân thủ pháp luật sâu rộng ngay từ trong nội bộ doanh nghiệp.
Đối với các tổ chức cung cấp dịch vụ giao dịch điện tử trong lĩnh vực thuế, dịch vụ hóa đơn điện tử và các đơn vị cung cấp phần mềm kế toán, các sản phẩm công nghệ khi cung cấp ra thị trường phải đảm bảo tuân thủ đúng các chuẩn mực kế toán và quy định pháp luật hiện hành của Nhà nước.
Đáng chú ý, cơ quan chức năng nghiêm cấm các nhà cung cấp thiết kế, quảng bá, hướng dẫn, cấu hình hoặc hỗ trợ người sử dụng tạo lập, duy trì các hệ thống sổ kế toán tài chính có số liệu không thống nhất với mục đích che giấu doanh thu, chi phí, tài sản, nợ phải trả hoặc nghĩa vụ thuế.
Đặc biệt, các đơn vị tuyệt đối không được phép hỗ trợ khách hàng thực hiện các hành vi làm sai lệch dữ liệu kế toán và hóa đơn. Các đơn vị cần phát triển phần mềm tích hợp thêm các chức năng kiểm soát phân quyền chặt chẽ, lưu lại toàn bộ dấu vết chỉnh sửa, khóa sổ kỳ kế toán tự động, đối chiếu thông minh giữa hóa đơn điện tử với dữ liệu thanh toán, đồng thời phát ra các cảnh báo rủi ro khi có sự sai lệch dữ liệu.
Riêng các đại lý thuế, tổ chức dịch vụ kế toán và kiểm toán, ông Nguyễn Nam Bình, Trưởng Thuế tỉnh Tây Ninh đề nghị tuân thủ các nguyên tắc nghề nghiệp cốt lõi bao gồm: Tính độc lập, khách quan và trung thực. Các chuyên gia tư vấn không thực hiện bất kỳ hành vi tư vấn hay tiếp tay cho người nộp thuế lập hai hệ thống sổ kế toán tài chính trở lên nhằm mục đích trốn thuế.
Trách nhiệm của các tổ chức dịch vụ là phải hướng dẫn, tư vấn cho doanh nghiệp ghi nhận đúng, đủ mọi nghiệp vụ kinh tế phát sinh; hỗ trợ khách hàng đồng bộ hóa hoàn toàn dữ liệu kế toán, hóa đơn và dòng tiền. Đặc biệt là cảnh báo sớm các rủi ro vi phạm pháp luật cho doanh nghiệp để kịp thời chấn chỉnh nhằm đảm bảo tính tuân thủ và hạn chế rủi ro trong quá trình kinh doanh.