Thứ năm 01/10/2026 20:48
Thời tiết: Hà Nội 32°C
Đà Nẵng 30°C
Cà Mau 26°C
Hải Phòng 30°C
TP Hồ Chí Minh 24°C
e-ISSN 3093-3501
Thuế tỉnh, thành phố
aa

Thuế tỉnh Tây Ninh hướng dẫn quyết toán thuế thu nhập cá nhân năm 2025

Đức Mỹ
Thuế tỉnh Tây Ninh vừa có văn bản hướng dẫn cụ thể các bước, thủ tục hồ sơ và thời hạn quyết toán thuế thu nhập cá nhân (TNCN) năm 2025, nhằm hỗ trợ người nộp thuế thực hiện đúng, đủ và kịp thời nghĩa vụ với ngân sách nhà nước.

Đơn vị chi trả thực hiện quyết toán thay cho cá nhân có ủy quyền

Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế TNCN năm 2025 không phân biệt có phát sinh khấu trừ thuế hay không. Đồng thời, đơn vị chi trả thực hiện quyết toán thay cho cá nhân có ủy quyền theo quy định.
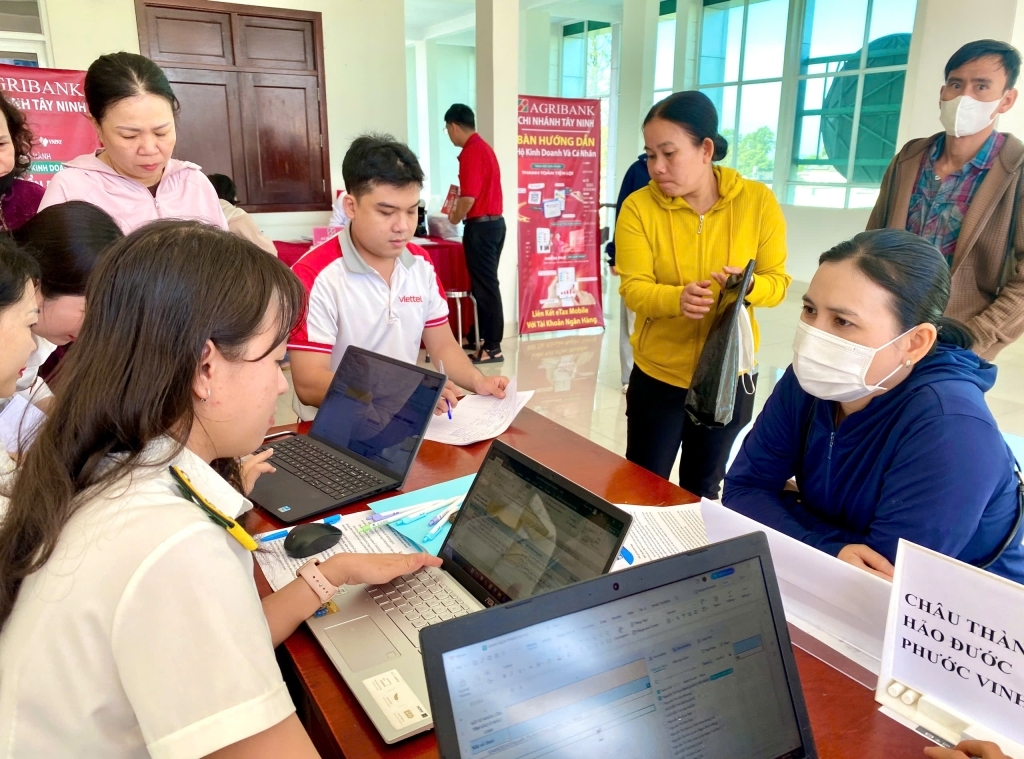
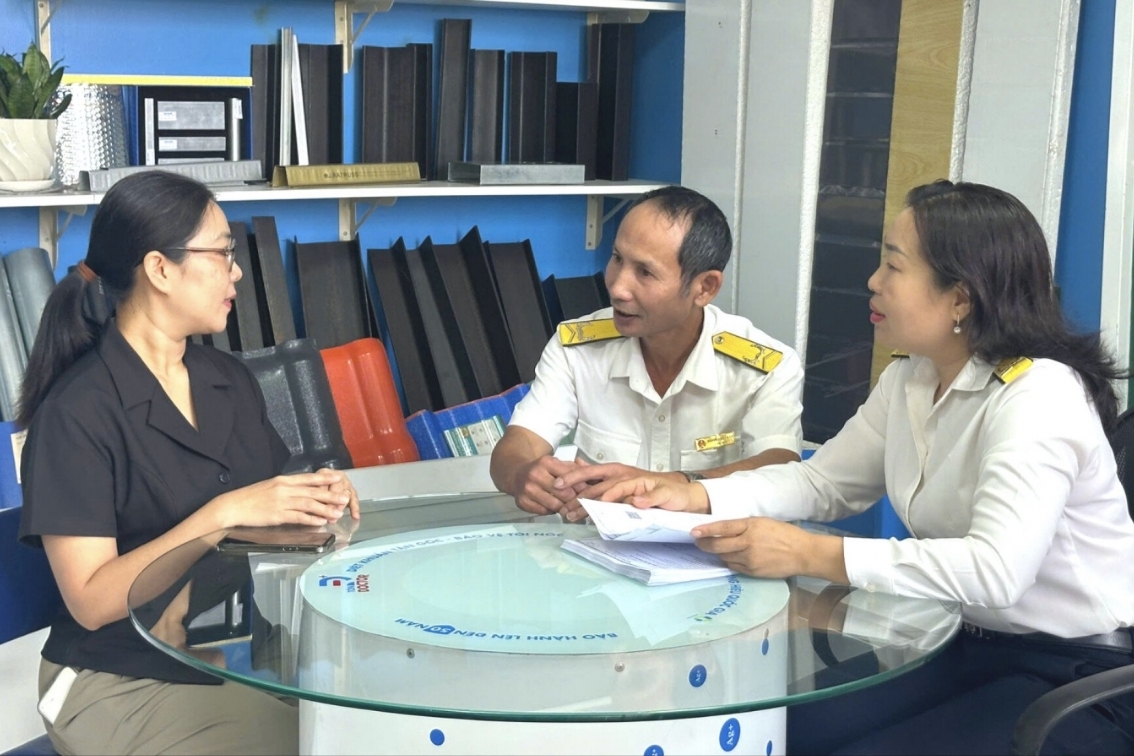
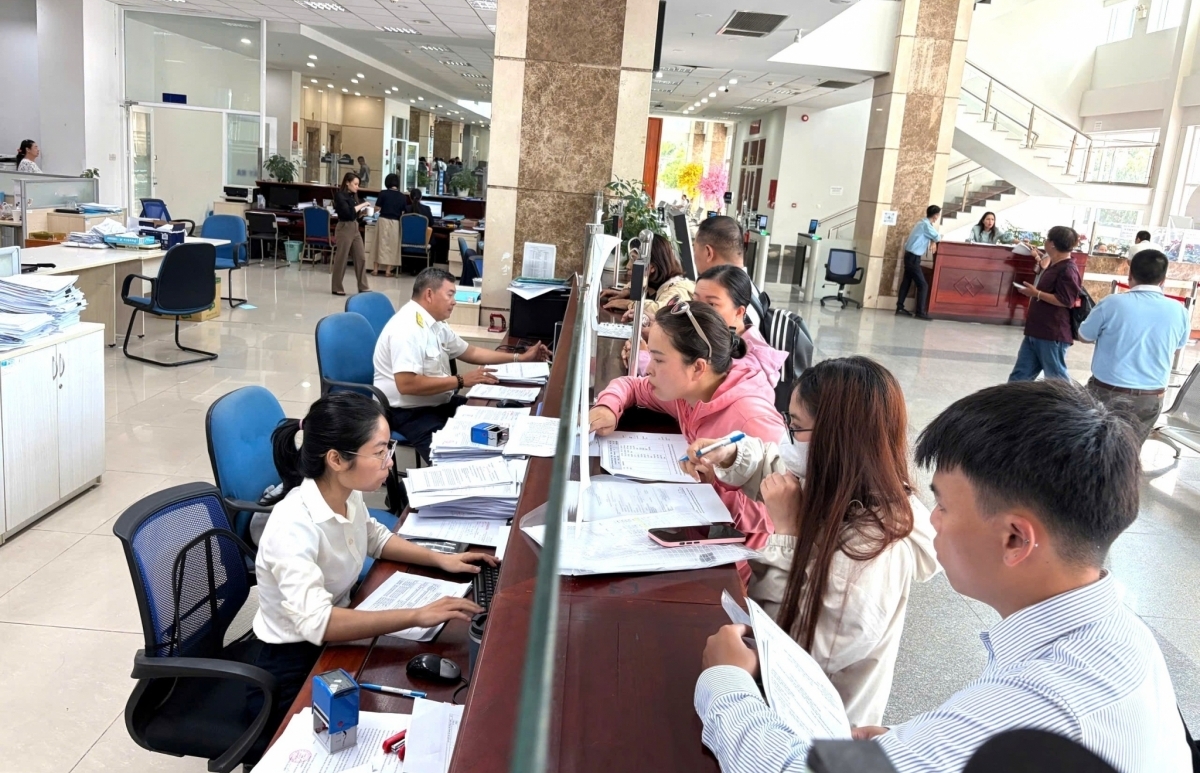
Thuế tỉnh Tây Ninh hướng dẫn quyết toán thuế thu nhập cá nhân năm 2025
Thuế tỉnh Tây Ninh hướng dẫn, lưu ý người nộp thuế các thủ tục thực hiện quyết toán thuế năm 2025. Ảnh: Đức Mỹ

Trường hợp cá nhân ủy quyền và có số thuế phải nộp thêm sau quyết toán từ 50.000 đồng trở xuống thuộc diện được miễn thuế, đơn vị chi trả vẫn kê khai thông tin cá nhân trong hồ sơ quyết toán nhưng không tổng hợp số thuế phải nộp thêm này vào số thuế phải nộp của tổ chức. Nếu đơn vị đã quyết toán trước thời điểm Nghị định 126/2020/NĐ-CP có hiệu lực thì không xử lý hồi tố.

Đối với người lao động được điều chuyển do sáp nhập, hợp nhất, chia tách, chuyển đổi loại hình doanh nghiệp hoặc giữa các đơn vị trong cùng hệ thống, tổ chức mới có trách nhiệm quyết toán thay cho cá nhân đối với cả phần thu nhập do tổ chức cũ chi trả và thu hồi chứng từ khấu trừ đã cấp trước đó nếu có.

Trường hợp doanh nghiệp giải thể, phá sản, chấm dứt hoạt động hoặc tổ chức lại thì phải thực hiện quyết toán đến thời điểm phát sinh sự kiện. Riêng trường hợp chuyển đổi loại hình doanh nghiệp mà đơn vị mới kế thừa toàn bộ nghĩa vụ thuế thì không phải quyết toán tại thời điểm chuyển đổi mà thực hiện khi kết thúc năm.

Hồ sơ quyết toán của tổ chức gồm: Tờ khai mẫu 05/QTT-TNCN và các phụ lục 05-1/BK-QTT-TNCN, 05-2/BK-QTT-TNCN, 05-3/BK-QTT-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC. Thời hạn nộp hồ sơ quyết toán thuế TNCN năm 2025 chậm nhất là ngày 31/3/2026.

Trường hợp cá nhân trực tiếp quyết toán với cơ quan thuế

Đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công từ hai nơi trở lên và không đủ điều kiện ủy quyền thì phải trực tiếp quyết toán nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn, bù trừ vào kỳ khai thuế tiếp theo.

Cá nhân có mặt tại Việt Nam trong năm đầu tiên dưới 183 ngày, nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam đủ từ 183 ngày trở lên thì kỳ quyết toán đầu tiên được tính theo 12 tháng liên tục đó.
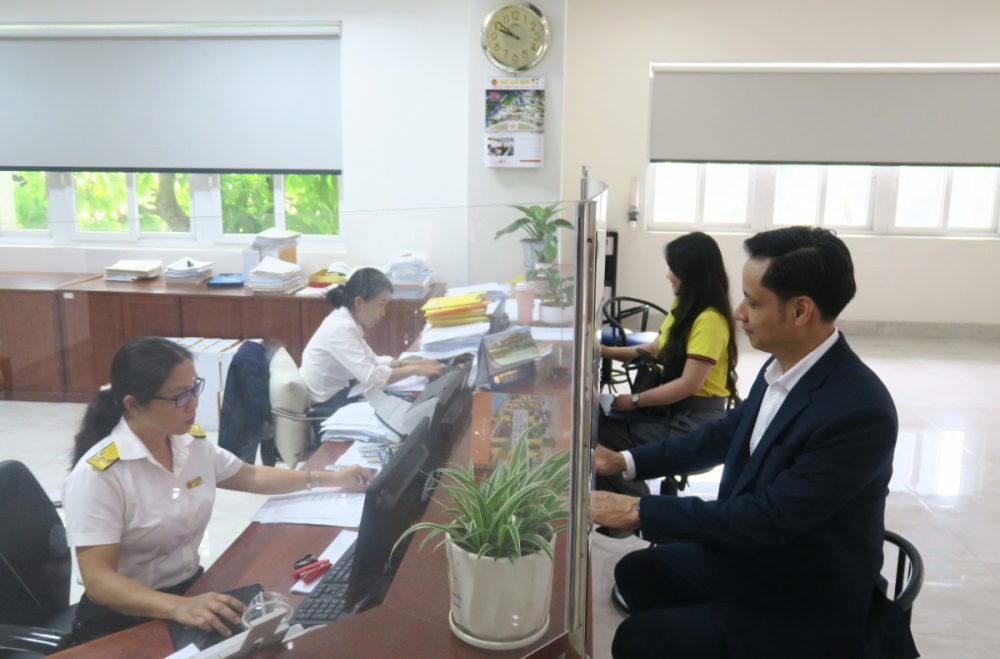
Thuế tỉnh Tây Ninh hướng dẫn quyết toán thuế thu nhập cá nhân năm 2025
Cá nhân có số thuế phải nộp thêm sau quyết toán từ 50 nghìn đồng trở xuống thuộc diện được miễn thuế. Ảnh: Đức Mỹ

Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam phải thực hiện quyết toán trước khi xuất cảnh. Nếu chưa thực hiện thì có thể ủy quyền cho tổ chức chi trả hoặc cá nhân khác quyết toán thay và bên được ủy quyền chịu trách nhiệm về số thuế phải nộp thêm hoặc được hoàn.

Đối với cá nhân cư trú có thu nhập từ nước ngoài, từ các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán chưa khấu trừ thuế trong năm phải trực tiếp quyết toán với cơ quan thuế nếu phát sinh nghĩa vụ nộp thêm hoặc hoàn thuế. Trường hợp thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo thì không được ủy quyền mà phải tự quyết toán.

Hồ sơ quyết toán của cá nhân gồm: Tờ khai mẫu 02/QTT-TNCN, phụ lục 02-1/BK-QTT-TNCN về người phụ thuộc, bản sao chứng từ khấu trừ thuế, chứng từ nộp thuế ở nước ngoài (nếu có) và các tài liệu chứng minh khoản đóng góp từ thiện, nhân đạo, khuyến học. Nếu tổ chức chi trả đã chấm dứt hoạt động và không cấp chứng từ khấu trừ, cơ quan thuế sẽ căn cứ dữ liệu ngành thuế để xử lý.

Thời hạn nộp hồ sơ quyết toán của cá nhân chậm nhất là ngày 30/4/2026. Trường hợp trùng 2 ngày nghỉ (30/4 và 1/5) thì được chuyển sang 2 ngày làm việc tiếp theo. Trường hợp cá nhân có phát sinh hoàn thuế TNCN nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn.

Địa điểm và điều kiện, phạm vi ủy quyền quyết toán thuế

Đối với cá nhân tự quyết toán nộp hồ sơ tại cơ quan thuế nơi trực tiếp khai thuế trong năm nếu chỉ có thu nhập tại một nơi và thuộc diện tự khai. Trường hợp có thu nhập từ hai nơi trở lên thì nộp tại cơ quan thuế quản lý tổ chức trả thu nhập lớn nhất trong năm. Nếu không xác định được nguồn thu nhập lớn nhất, cá nhân được lựa chọn nơi nộp tại cơ quan thuế quản lý đơn vị chi trả hoặc nơi cư trú.
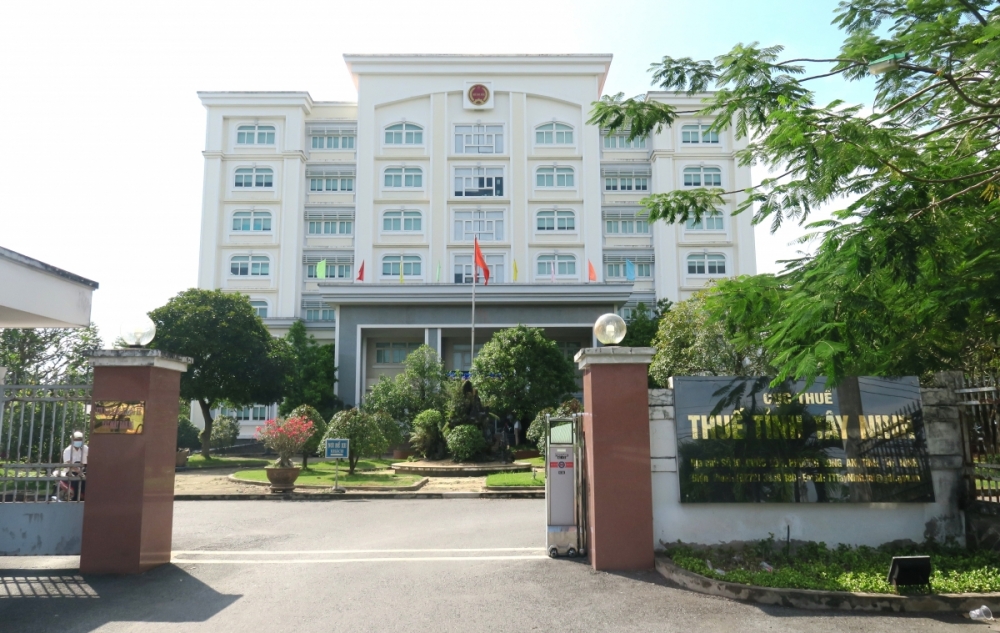
Thuế tỉnh Tây Ninh hướng dẫn quyết toán thuế thu nhập cá nhân năm 2025

Thời hạn nộp hồ sơ quyết toán của cá nhân chậm nhất là ngày 30/4/2026.

Nếu nộp sai nơi quy định, cơ quan thuế tiếp nhận sẽ căn cứ dữ liệu ngành để chuyển hồ sơ đến cơ quan thuế có thẩm quyền giải quyết, đảm bảo quyền lợi cho người nộp thuế.

Trường hợp cá nhân cư trú có hợp đồng lao động từ ba tháng trở lên tại một nơi và đang làm việc tại thời điểm quyết toán được ủy quyền cho tổ chức chi trả, kể cả trường hợp không làm đủ 12 tháng trong năm. Cá nhân có thêm thu nhập vãng lai bình quân tháng không quá 10 triệu đồng đã khấu trừ 10% và không có yêu cầu quyết toán phần này cũng được ủy quyền.

Sau khi đã ủy quyền, nếu phát hiện thuộc diện phải tự quyết toán, tổ chức chi trả không điều chỉnh hồ sơ đã nộp mà cấp chứng từ khấu trừ cho cá nhân để trực tiếp làm việc với cơ quan thuế.

Cục Thuế tỉnh Tây Ninh lưu ý, các đơn vị chi trả cần rà soát kỹ thông tin người phụ thuộc trên phụ lục 05-3/BK-QTT-TNCN, đảm bảo người phụ thuộc đã đăng ký hợp lệ, đúng thời gian và đúng số lượng được giảm trừ.

Trường hợp không phải quyết toán thuế và hình thức nộp hồ sơ

Cá nhân có số thuế phải nộp thêm sau quyết toán từng năm từ 50.000 đồng trở xuống được miễn thuế và không bắt buộc nộp hồ sơ quyết toán. Cá nhân có số thuế nộp thừa nhưng không yêu cầu hoàn hoặc bù trừ cũng không phải quyết toán.

Cá nhân có hợp đồng lao động từ ba tháng trở lên tại một đơn vị và có thu nhập vãng lai đã khấu trừ 10% nếu không có nhu cầu quyết toán phần này thì không phải quyết toán. Trường hợp được người sử dụng lao động mua bảo hiểm nhân thọ có tích lũy và đã khấu trừ 10% thì không phải quyết toán đối với khoản thu nhập này.

Đối với tổ chức, cá nhân trả thu nhập, nếu trong năm không phát sinh chi trả hoặc tạm ngừng hoạt động trọn năm dương lịch thì không phải thực hiện quyết toán thuế TNCN.

Tổ chức chi trả thực hiện quyết toán bằng hình thức điện tử trên Cổng Dịch vụ công của ngành Thuế, sử dụng phần mềm hỗ trợ kê khai HTKK và không phải nộp hồ sơ giấy. Đối với cá nhân có thể lập tờ khai trực tuyến trên hệ thống dịch vụ công (http://dichvucong.gdt.gov.vn); trường hợp đã có tài khoản giao dịch thuế điện tử thì không cần nộp hồ sơ giấy.

Ngoài ra, Thuế tỉnh Tây Ninh khuyến nghị người nộp thuế cần chủ động rà soát thông tin thu nhập, chứng từ khấu trừ và đăng ký người phụ thuộc trước khi lập hồ sơ quyết toán, thực hiện đúng thời hạn để tránh phát sinh vi phạm, đồng thời bảo đảm quyền lợi hoàn thuế (nếu có).


Tin bài có thể bạn quan tâm

Thuế tỉnh Ninh Bình: Bảo đảm an toàn dữ liệu và thông tin thuế

Thuế tỉnh Ninh Bình: Bảo đảm an toàn dữ liệu và thông tin thuế

Thuế tỉnh Ninh Bình chú trọng nâng cao nhận thức và trách nhiệm của công chức trong bảo vệ thông tin, dữ liệu và hệ thống công nghệ thông tin. Yêu cầu sử dụng máy tính, thư điện tử, Internet và trí tuệ nhân tạo (AI) an toàn được cơ quan Thuế phổ biến gắn với nhiệm vụ chuyên môn, đáp ứng quá trình chuyển đổi số trong quản lý thuế.
Thuế TP. Hà Nội giới thiệu “Sổ tay hoàn thuế GTGT dành cho người nộp thuế”

Thuế TP. Hà Nội giới thiệu “Sổ tay hoàn thuế GTGT dành cho người nộp thuế”

Nhằm giúp người nộp thuế nắm bắt đầy đủ, chính xác các quy định, điều kiện, hồ sơ, thủ tục, quy trình hoàn thuế GTGT, Thuế TP. Hà Nội đã biên soạn cuốn "Sổ tay hoàn thuế GTGT dành cho người nộp thuế".
Thuế tỉnh Hưng Yên gỡ vướng chính sách từ thực tiễn cho doanh nghiệp

Thuế tỉnh Hưng Yên gỡ vướng chính sách từ thực tiễn cho doanh nghiệp

Trước những thay đổi về chính sách thuế có hiệu lực từ ngày 1/7/2026, Thuế tỉnh Hưng Yên tăng cường hướng dẫn gắn với giải đáp tình huống thực tế, giúp doanh nghiệp chủ động thực hiện nghĩa vụ thuế. Việc trao đổi, giải đáp 50 câu hỏi, vướng mắc qua đối thoại góp phần làm rõ những vấn đề doanh nghiệp gặp phải khi áp dụng quy định.
Cà Mau: Ưu tiên giải pháp xử lý doanh nghiệp trạng thái 06 không phát sinh doanh thu

Cà Mau: Ưu tiên giải pháp xử lý doanh nghiệp trạng thái 06 không phát sinh doanh thu

Theo thông tin Thuế tỉnh Cà Mau, trong quá trình triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, nhóm doanh nghiệp thuộc trạng thái 06, không phát sinh doanh thu đang gặp nhiều khó khăn, đơn vị đề xuất Cục Thuế tiếp tục có những giải pháp phù hợp nhằm xử lý dứt điểm và tháo gỡ điểm nghẽn của Chiến dịch.
Lâm Đồng: Tập trung thu hồi trên 6.000 tỷ đồng nợ thuế

Lâm Đồng: Tập trung thu hồi trên 6.000 tỷ đồng nợ thuế

Theo Trưởng Thuế tỉnh Lâm Đồng Trần Văn Long, để hoàn thành nhiệm vụ năm 2026, Ban Chỉ đạo đôn đốc, thu hồi nợ đọng thuế tỉnh Lâm Đồng đang tập trung toàn lực thu hồi trên 6.000 tỷ đồng nợ thuế.
Quảng Ngãi quyết định cưỡng chế một doanh nghiệp ngừng sử dụng hóa đơn

Quảng Ngãi quyết định cưỡng chế một doanh nghiệp ngừng sử dụng hóa đơn

Thuế cơ sở 2 tỉnh Quảng Ngãi quyết định cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn đối với Công ty TNHH NPP Nguyên Anh do doanh nghiệp có tiền thuế nợ quá 90 ngày.
Thuế cơ sở 6 tỉnh Lào Cai: Hơn 300 tỷ đồng kinh doanh online được kê khai

Thuế cơ sở 6 tỉnh Lào Cai: Hơn 300 tỷ đồng kinh doanh online được kê khai

Từ đầu năm đến ngày 19/9/2026, Thuế cơ sở 6 tỉnh Lào Cai quản lý 266 hộ, cá nhân kinh doanh thương mại điện tử có mã số thuế đuôi - 888. Qua tuyên truyền, hướng dẫn, các hộ, cá nhân đã kê khai 316 tỷ đồng doanh thu và nộp khoảng 4,4 tỷ đồng tiền thuế vào ngân sách nhà nước.
Thuế tỉnh Phú Thọ bồi dưỡng quy chế an toàn thông tin cho công chức

Thuế tỉnh Phú Thọ bồi dưỡng quy chế an toàn thông tin cho công chức

Ngày 29/9, Thuế tỉnh Phú Thọ tổ chức lớp bồi dưỡng về Quy chế an toàn thông tin cơ quan Thuế, với sự tham gia của lãnh đạo, công chức các phòng, văn phòng thuộc cơ quan Thuế tỉnh và 16 thuế cơ sở trực thuộc.
Lào Cai: Đưa gần 43.000 hộ kinh doanh lên nền tảng dữ liệu thuế

Lào Cai: Đưa gần 43.000 hộ kinh doanh lên nền tảng dữ liệu thuế

Tính đến cuối tháng 8/2026, Thuế tỉnh Lào Cai đã đưa gần 43.000 hộ kinh doanh sử dụng eTax Mobile và có tài khoản thuế điện tử, đồng thời ghi nhận 44.105 hộ thông báo tài khoản thanh toán hoặc ví điện tử. Nền tảng dữ liệu này đang được cơ quan Thuế kết nối với hóa đơn, tờ khai và thông tin hoạt động thực tế để phục vụ đối chiếu doanh thu, xác định rủi ro và thực hiện nghĩa vụ thuế.
Thuế tỉnh Tuyên Quang đẩy mạnh hỗ trợ người nộp thuế theo từng nhóm đối tượng

Thuế tỉnh Tuyên Quang đẩy mạnh hỗ trợ người nộp thuế theo từng nhóm đối tượng

Trước yêu cầu chuyển đổi phương thức quản lý thuế, Thuế tỉnh Tuyên Quang đang tập trung hướng dẫn hộ kinh doanh ghi chép sổ sách, sử dụng hóa đơn điện tử và thực hiện nghĩa vụ trên môi trường số. Cơ quan Thuế xác định, việc hỗ trợ theo từng nhóm đối tượng được xác định là giải pháp quan trọng để hộ kinh doanh tuân thủ thuận lợi, từng bước nâng cao tính minh bạch trong hoạt động.
Thuế tỉnh Lâm Đồng: Hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cho hơn 11.500 trường hợp

Thuế tỉnh Lâm Đồng: Hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cho hơn 11.500 trường hợp

Đây là nỗ lực rất lớn của Thuế tỉnh Lâm Đồng trong triển khai chiến dịch “Làm sạch mã số thuế - tháo gỡ điểm nghẽn trong đăng ký kinh doanh” trong 8 tháng qua.
Thuế đã về trên Xóm Bước, Mường Hịch

Thuế đã về trên Xóm Bước, Mường Hịch

Đưa chính sách, pháp luật thuế đến với người dân, người nộp thuế tại các xã vùng cao, vùng có điều kiện kinh tế đặc biệt khó khăn, nhất là nơi có đông đồng bào dân tộc thiểu số sinh sống, để người dân hiểu, làm đúng và tự giác thực hiện nghĩa vụ thuế là nhiệm vụ được Thuế cơ sở 13 tỉnh Phú Thọ đặc biệt chú trọng. Tại xã vùng cao Bao La, cách làm này đang phát huy hiệu quả rõ nét.
Cụm thi đua số 7 trao đổi kinh nghiệm trong công tác thuế

Cụm thi đua số 7 trao đổi kinh nghiệm trong công tác thuế

Ngày 25/9, tại Thuế tỉnh Đắk Lắk, Cụm Thi đua số 7 (gồm 9 đơn vị Thuế các tỉnh: Đắk Lắk, Thanh Hóa, Hà Tĩnh, Gia Lai, Lâm Đồng, Khánh Hòa, Nghệ An, Quảng Ngãi, Quảng Trị) tổ chức hội nghị Học tập, trao đổi kinh nghiệm công tác thuế năm 2026.
Thuế cơ sở 1 tỉnh Nghệ An thu ngân sách đạt 80% dự toán

Thuế cơ sở 1 tỉnh Nghệ An thu ngân sách đạt 80% dự toán

Trong bối cảnh chịu áp lực lớn do gia tăng nợ thuế đất và thiếu hút biên chế nghiêm trọng, Thuế cơ sở 1 tỉnh Nghệ An đã ghi nhận những kết quả tích cực trong 9 tháng năm 2026 với số thu ngân sách ước đạt 2.615 tỷ đồng, đạt 80% dự toán Thuế tỉnh Nghệ An giao.
Thuế TP. Hồ Chí Minh công khai hơn 19.000 người nộp thuế trạng thái 03, 06 vi phạm quy định

Thuế TP. Hồ Chí Minh công khai hơn 19.000 người nộp thuế trạng thái 03, 06 vi phạm quy định

Thuế TP. Hồ Chí Minh vừa công khai thông tin 19.198 người nộp thuế ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế (trạng thái 03), không còn hoạt động tại địa chỉ đăng ký (trạng thái 06). Thời gian tới, đơn vị tiếp tục tăng cường các giải pháp nhằm làm sạch mã số thuế, chuẩn hóa dữ liệu và tạo môi trường kinh doanh minh bạch, lành mạnh.


quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
giai-phap-logistic
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
dien-dan-thue-hai-quan-2
qc-250-x-250-2
qc-demo-3
qc-demo-4