Kỳ quyết toán thuế năm 2025 được đánh giá là một trong những kỳ quyết toán phức tạp nhất trong nhiều năm trở lại đây, khi doanh nghiệp vừa phải áp dụng các quy định mới của Luật thuế Thu nhập doanh nghiệp (TNDN) số 67/2025/QH15 và có thể vừa chịu tác động của thuế tối thiểu toàn cầu cùng các cơ chế chuyển tiếp đi kèm. Bối cảnh chính sách giao thoa đang đặt ra yêu cầu doanh nghiệp phải chủ động thích ứng ngay từ khâu chuẩn bị hồ sơ quyết toán, nhằm hạn chế sai sót.
 |
| Luật Thuế TNDN số 67/2025/QH15 có hiệu lực từ ngày 1/10/2025 và áp dụng cho kỳ tính thuế 2025. |
Áp lực chuyển tiếp và rủi ro điều chỉnh trong quyết toán thuế 2025
Luật thuế TNDN số 67/2025/QH15 có hiệu lực từ ngày 1/10/2025, nhưng được áp dụng cho toàn bộ kỳ tính thuế năm 2025, tạo ra một giai đoạn chuyển tiếp hiếm gặp trong chính sách thuế. Điều này đồng nghĩa với việc doanh nghiệp phải áp dụng song song các quy định cũ và mới trong cùng một năm tài chính, từ việc xác định doanh thu, chi phí được trừ đến điều kiện hưởng ưu đãi thuế.
Cùng với đó, Luật mới cũng đặt ra yêu cầu cao hơn về minh bạch chi phí, quản lý giao dịch liên kết và điều kiện ưu đãi, làm gia tăng rủi ro bị điều chỉnh trong kỳ quyết toán năm 2025.
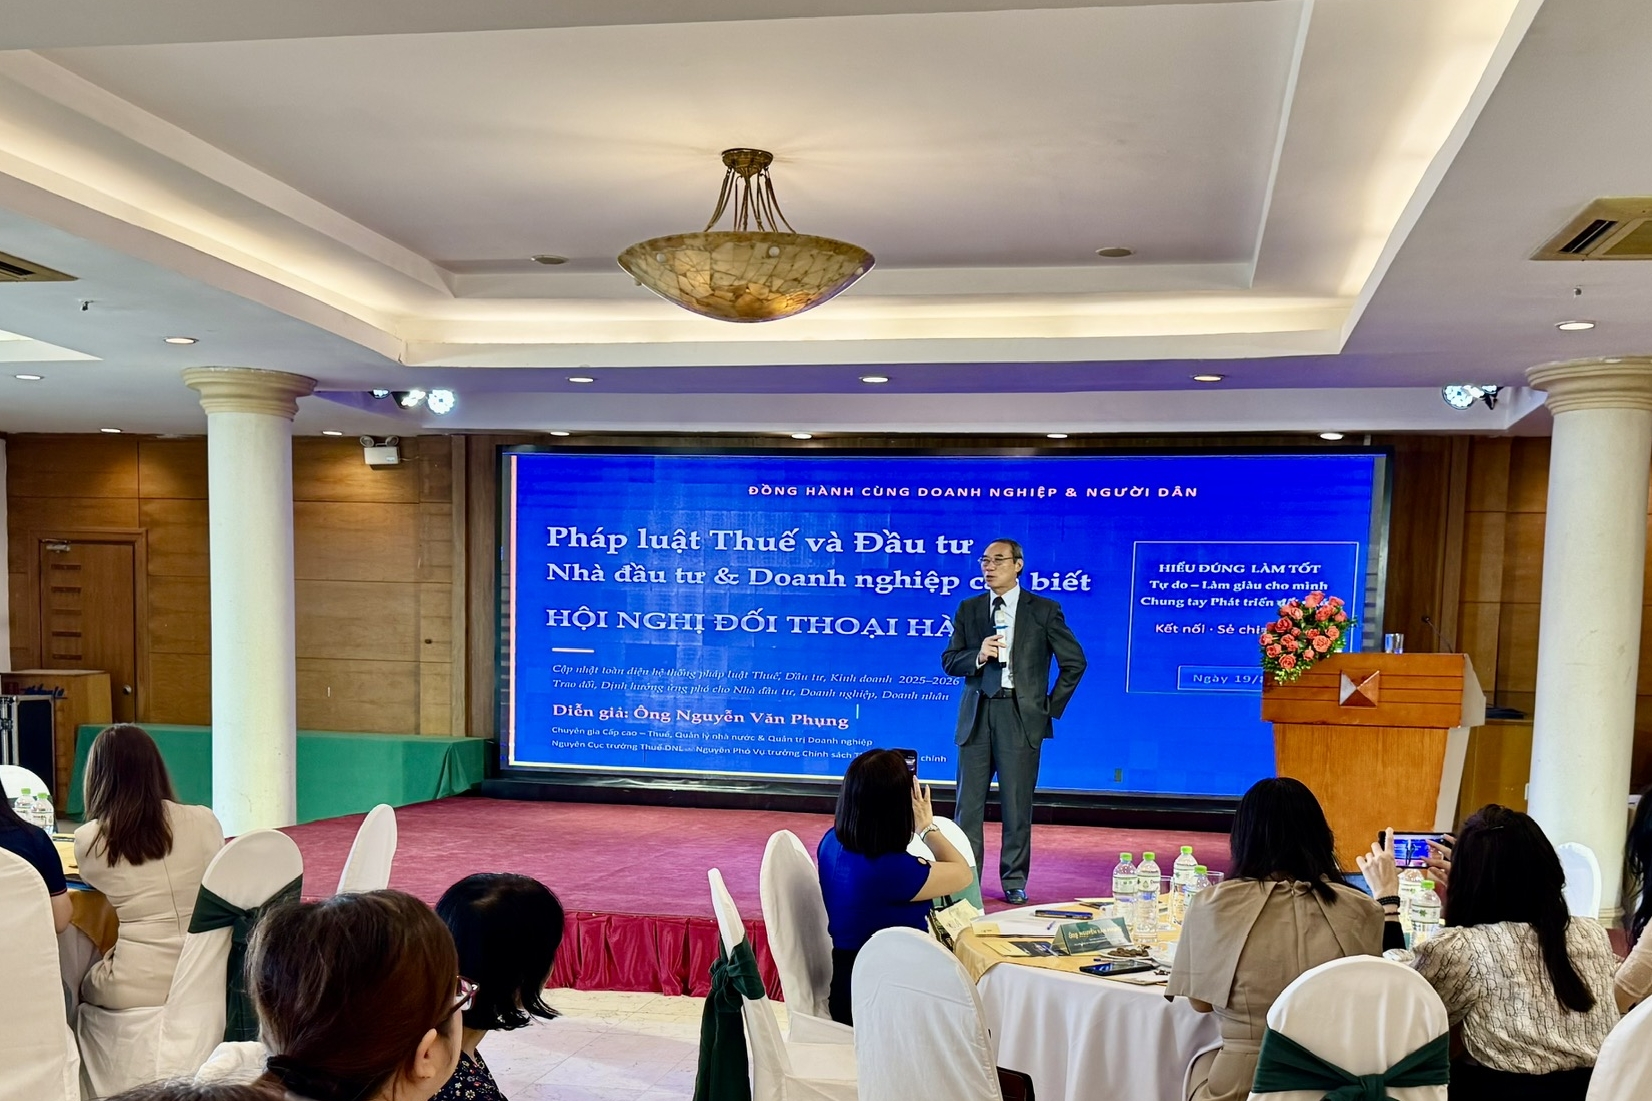
Theo bà Nguyễn Thị Thùy Dương, Tổng Giám đốc Công ty TNHH Dịch vụ Tư vấn thuế Hinh Lam, Phó Ban Chủ nhiệm CFO VSIP (CFO Vietnam), thách thức lớn nhất của kỳ quyết toán thuế năm 2025 nằm ở nguyên tắc chuyển tiếp. Việc luật có hiệu lực vào cuối năm nhưng áp dụng cho toàn bộ kỳ tính thuế khiến doanh nghiệp sẽ có thể gặp khó khăn trong việc “chốt sổ”, phân loại giao dịch và xác định chi phí được trừ.
Một vấn đề nổi bật là việc đánh giá lại các hợp đồng dở dang. Các hợp đồng ký trước ngày 1/10/2025 nhưng thực hiện xuyên suốt sang năm 2026 cần được rà soát kỹ lưỡng để xác định liệu các điều khoản về doanh thu, chi phí có còn phù hợp với định nghĩa mới của Luật thuế TTNDN số 67/2025/QH15 hay không. Nếu không được đánh giá lại kịp thời, những hợp đồng này có thể trở thành điểm rủi ro khi cơ quan thuế tiến hành thanh tra, kiểm tra.
Bên cạnh đó, doanh nghiệp cũng phải đối mặt với yêu cầu lựa chọn phương án ưu đãi thuế có lợi nhất. Trong nhiều trường hợp, doanh nghiệp có thể tiếp tục hưởng ưu đãi theo quy định cũ hoặc chuyển sang khung ưu đãi mới theo Luật thuế TNDN số 67/2025/QH15 nếu đáp ứng điều kiện. Việc lựa chọn này cần được thực hiện sớm, ngay trong quý III/2025, nhằm đảm bảo tính toán chính xác nghĩa vụ thuế cho cả năm và các năm tiếp theo.
Về mặt kỹ thuật, dù quyết toán cho cả năm, bà Nguyễn Thị Thùy Dương cho rằng doanh nghiệp cần duy trì hệ thống hạch toán có khả năng tách xuất dữ liệu trước và sau mốc 1/10/2025. Đây là cơ sở quan trọng giúp doanh nghiệp giải trình thuyết phục hơn về tính hợp lý của chi phí phát sinh trong giai đoạn giao thoa chính sách.
Từ thực tiễn thanh tra tại các khu công nghiệp, bà Dương cũng chỉ ra nhiều khoản chi tiềm ẩn nguy cơ cao bị điều chỉnh trong kỳ quyết toán 2025. Đáng chú ý nhất là chi phí dịch vụ nội bộ tập đoàn, bao gồm phí quản lý, phí tư vấn từ công ty mẹ. Đây là nhóm chi phí thường bị cơ quan thuế loại bỏ nếu doanh nghiệp không chứng minh được lợi ích kinh tế trực tiếp mang lại cho pháp nhân tại Việt Nam.
Ngoài ra, chi phí lãi vay cũng là điểm nóng, đặc biệt trong bối cảnh các quy định về giao dịch liên kết ngày càng được siết chặt. Việc xác định trần chi phí lãi vay 30% EBITDA thường phát sinh sai sót do sự khác biệt giữa cách xác định lợi nhuận thuần theo kế toán và theo thuế.
Bên cạnh đó, các khoản chi cho người lao động như phúc lợi, bảo hiểm tự nguyện hoặc thưởng nếu không được quy định rõ trong hợp đồng lao động hoặc thỏa ước lao động tập thể, hoặc không đáp ứng yêu cầu về chứng từ thanh toán không dùng tiền mặt theo Luật thuế TNDN số 67/2025/QH15, sẽ đối mặt với nguy cơ bị loại khi quyết toán.
Yêu cầu thích ứng trong bối cảnh thuế tối thiểu toàn cầu
Không chỉ chịu áp lực từ các quy định chuyển tiếp của Luật thuế TNDN số 67/2025/QH15, kỳ quyết toán năm 2025 còn diễn ra trong bối cảnh Việt Nam triển khai thuế tối thiểu toàn cầu theo Nghị quyết số 107/2023/QH15 và các văn bản hướng dẫn thi hành. Điều này làm thay đổi căn bản cách tiếp cận đối với ưu đãi thuế của doanh nghiệp, đặc biệt là các tập đoàn đa quốc gia.
 |
| Nghị định số 236/2025/NĐ-CP về thuế tối thiểu toàn cầu có hiệu lực từ ngày 15/10/2025. |
Theo bà Nguyễn Thị Thùy Dương, Luật thuế TNDN số 67/2025/QH15 không chỉ thay đổi điều kiện ưu đãi mà còn làm thay đổi “cách chơi”. Các doanh nghiệp đang hưởng ưu đãi theo diện dự án quy mô lớn hoặc công nghệ cao nếu không duy trì được tỷ lệ giải ngân vốn, các tiêu chí về R&D hoặc nhân sự kỹ thuật theo định kỳ sẽ đối mặt với rủi ro bị thu hồi ưu đãi và truy thu thuế cho các năm trước.
Trong bối cảnh Việt Nam áp dụng thuế tối thiểu toàn cầu với mức thuế tối thiểu 15% đối với các tập đoàn đa quốc gia có doanh thu hợp nhất toàn cầu từ 750 triệu Euro trở lên, nhiều ưu đãi thuế suất thấp hơn có thể không còn mang lại hiệu quả thực chất. Phần chênh lệch thuế sẽ bị thu bù tại quốc gia đặt trụ sở chính của tập đoàn, buộc doanh nghiệp phải nhìn nhận lại chiến lược ưu đãi và đầu tư tại Việt Nam.
Liên quan đến nội dung này, Nghị định số 236/2025/NĐ-CP ban hành ngày 29/8/2025 và có hiệu lực từ ngày 15/10/2025 quy định chi tiết một số điều của Nghị quyết số 107/2023/QH15 về áp dụng thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, được áp dụng cho các kỳ tính thuế từ năm 2024 trở đi.
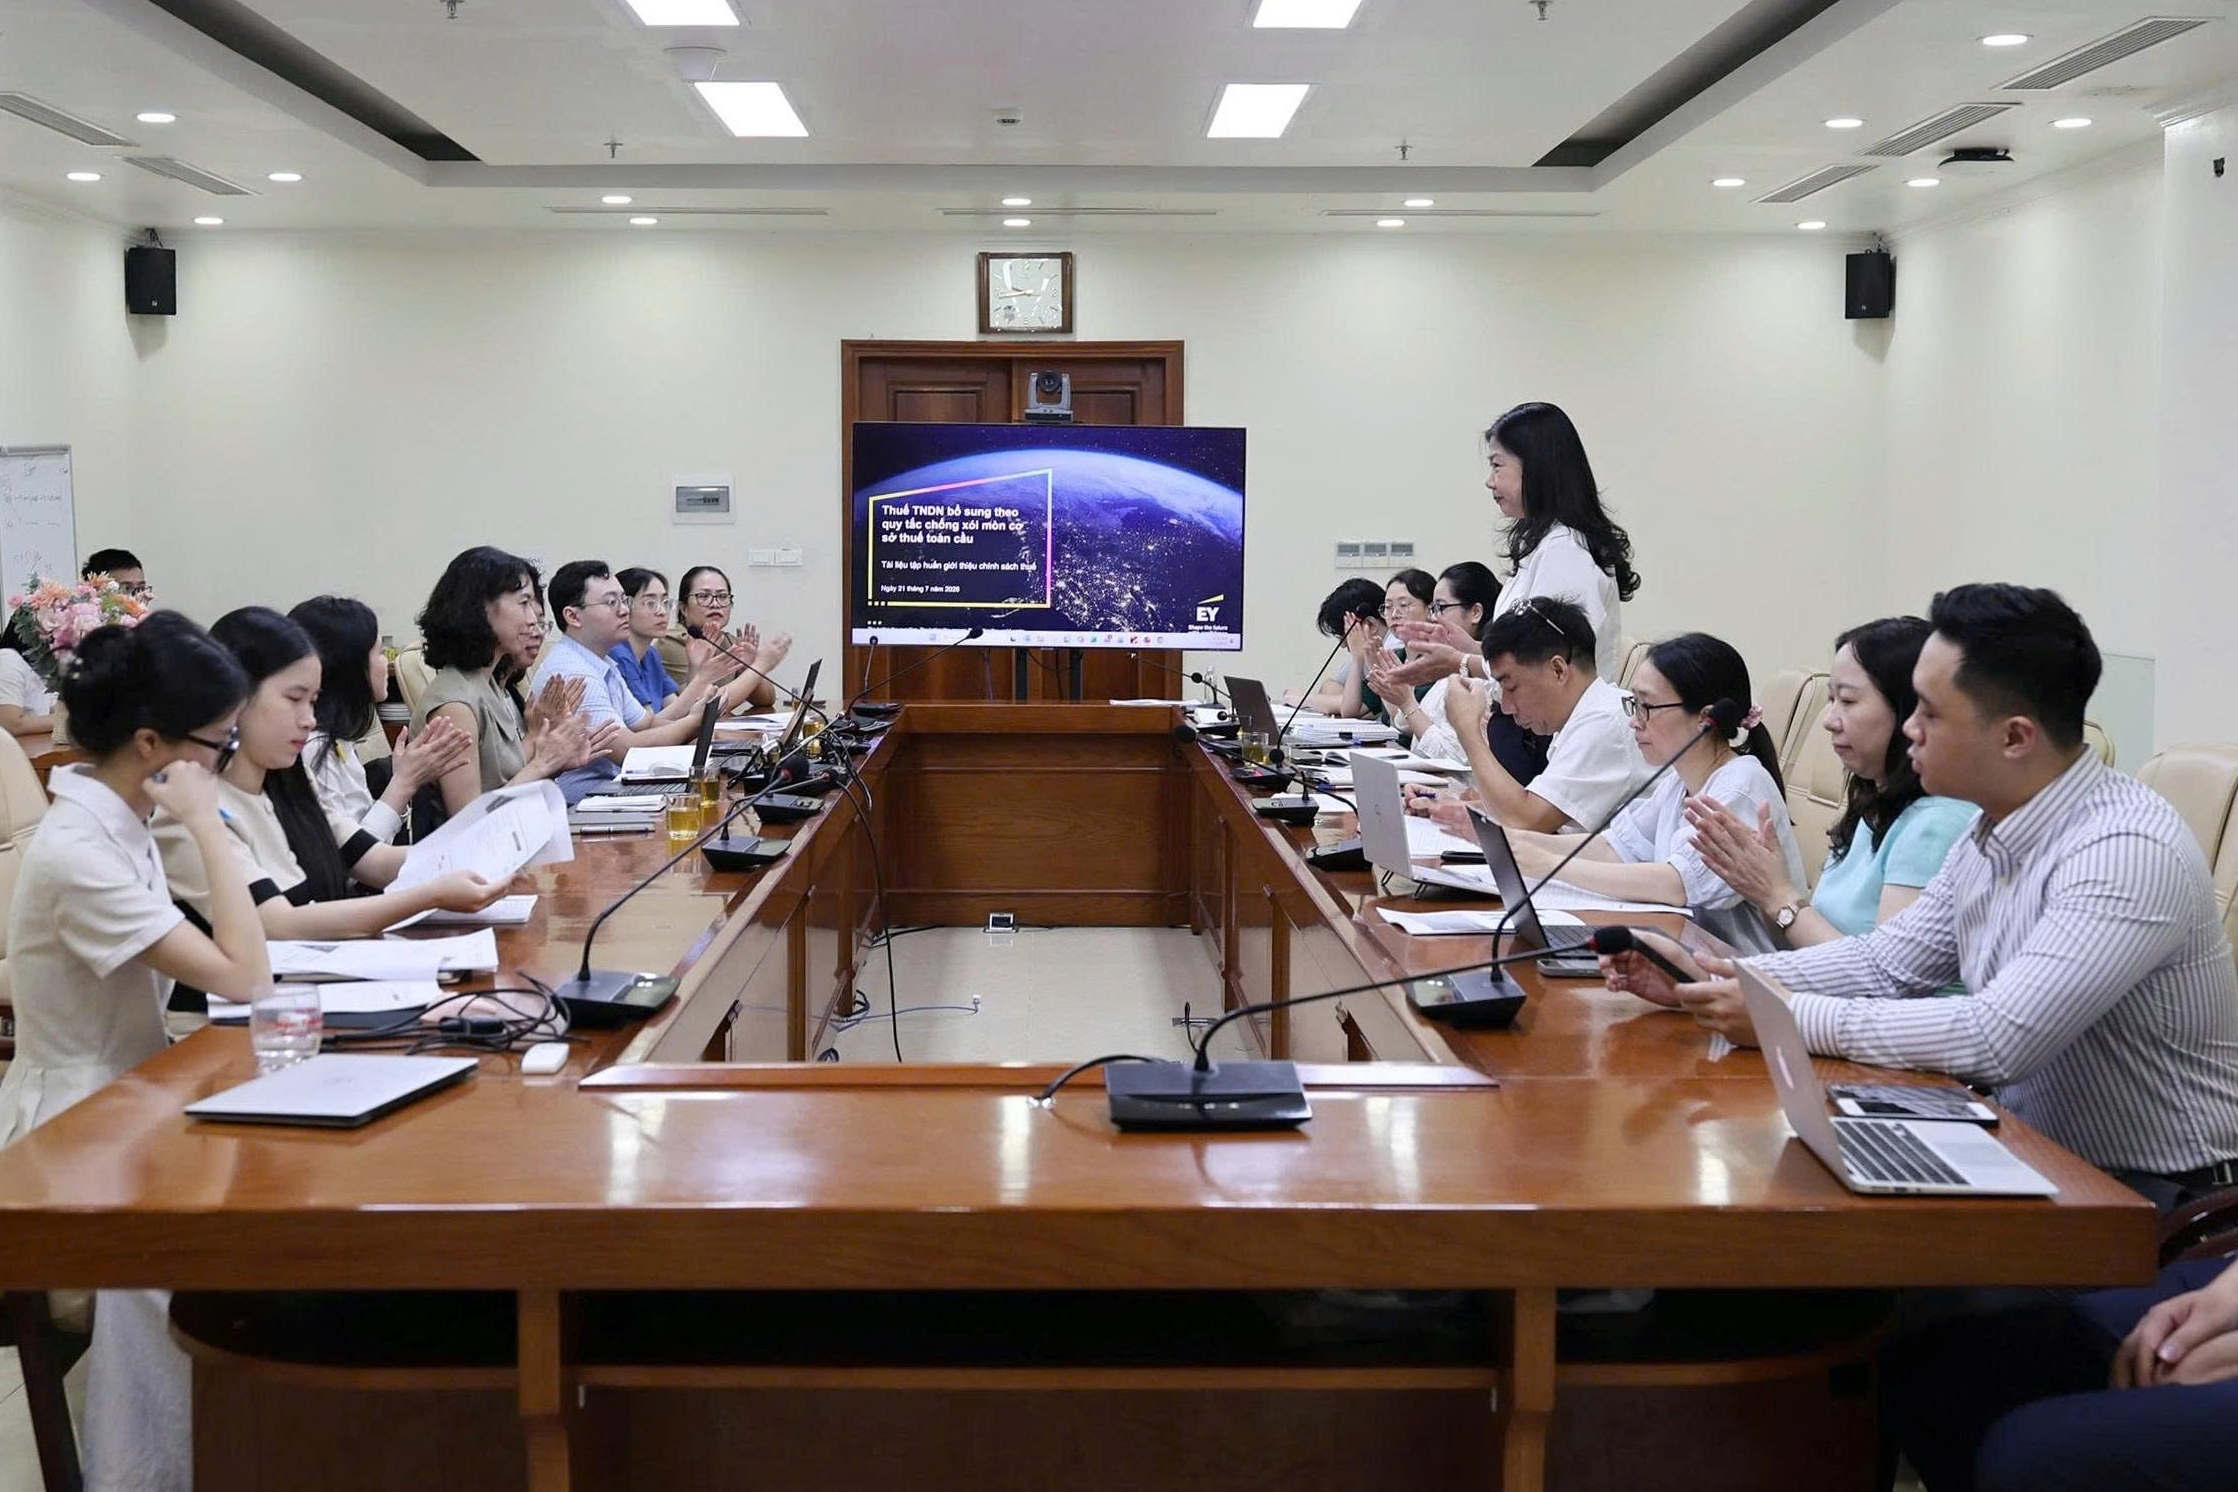
Theo ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế, các quy định về cơ chế chuyển tiếp và giảm trừ trách nhiệm trong Nghị định số 236/2025/NĐ-CP được xây dựng trên cơ sở các hướng dẫn của OECD về thuế tối thiểu toàn cầu, đồng thời phù hợp với pháp luật quản lý thuế của Việt Nam. Những quy định này đóng vai trò quan trọng trong việc giúp doanh nghiệp, đặc biệt là các tập đoàn đa quốc gia, giảm bớt gánh nặng tuân thủ và có lộ trình thích ứng với chính sách thuế mới.
Ông Minh cho rằng, áp dụng thuế tối thiểu toàn cầu đòi hỏi doanh nghiệp phải thay đổi hệ thống kế toán, quy trình báo cáo và quản lý dữ liệu. Quy định về giảm trừ trách nhiệm trong giai đoạn chuyển tiếp cho các năm tài chính từ 2024 đến 2026 giúp doanh nghiệp có thêm thời gian chuẩn bị, hạn chế nguy cơ bị xử phạt do chưa kịp thích ứng. Bên cạnh đó, cơ chế giảm trừ giá trị tài sản hữu hình và tiền lương giúp làm giảm phần lợi nhuận tính thuế bổ sung, qua đó hạ số thuế phải nộp, đặc biệt đối với các doanh nghiệp có hoạt động sản xuất, kinh doanh thực chất và tạo nhiều việc làm tại Việt Nam.
Trước những thay đổi này, để chuẩn bị cho kỳ quyết toán thuế năm 2025, bà Nguyễn Thị Thùy Dương khuyến nghị doanh nghiệp cần chuẩn bị “4 trụ cột”, gồm: dữ liệu kế toán được chuẩn hóa; hồ sơ xác định giá giao dịch liên kết được lập đồng thời với quyết toán thuế; hệ thống chứng từ điện tử đáp ứng đầy đủ yêu cầu thanh toán không dùng tiền mặt; và đội ngũ nhân sự hoặc tư vấn chuyên trách nhằm phát hiện sớm các rủi ro trước khi nộp hồ sơ quyết toán chính thức vào tháng 3/2026.
Trong bối cảnh chính sách thuế đang chuyển nhanh từ ưu đãi sang sàng lọc và tuân thủ, kỳ quyết toán thuế năm 2025 được xem là “bài kiểm tra” quan trọng về năng lực quản trị thuế của doanh nghiệp, đòi hỏi sự chuẩn bị sớm và cách tiếp cận mang tính chiến lược, thay vì xử lý tình huống khi rủi ro đã phát sinh.