Danh mục mã hàng xuất nhập khẩu thay đổi từ năm 2028
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư ban hành Danh mục hàng hóa xuất nhập khẩu Việt Nam theo phiên bản Danh mục AHTN 2028.


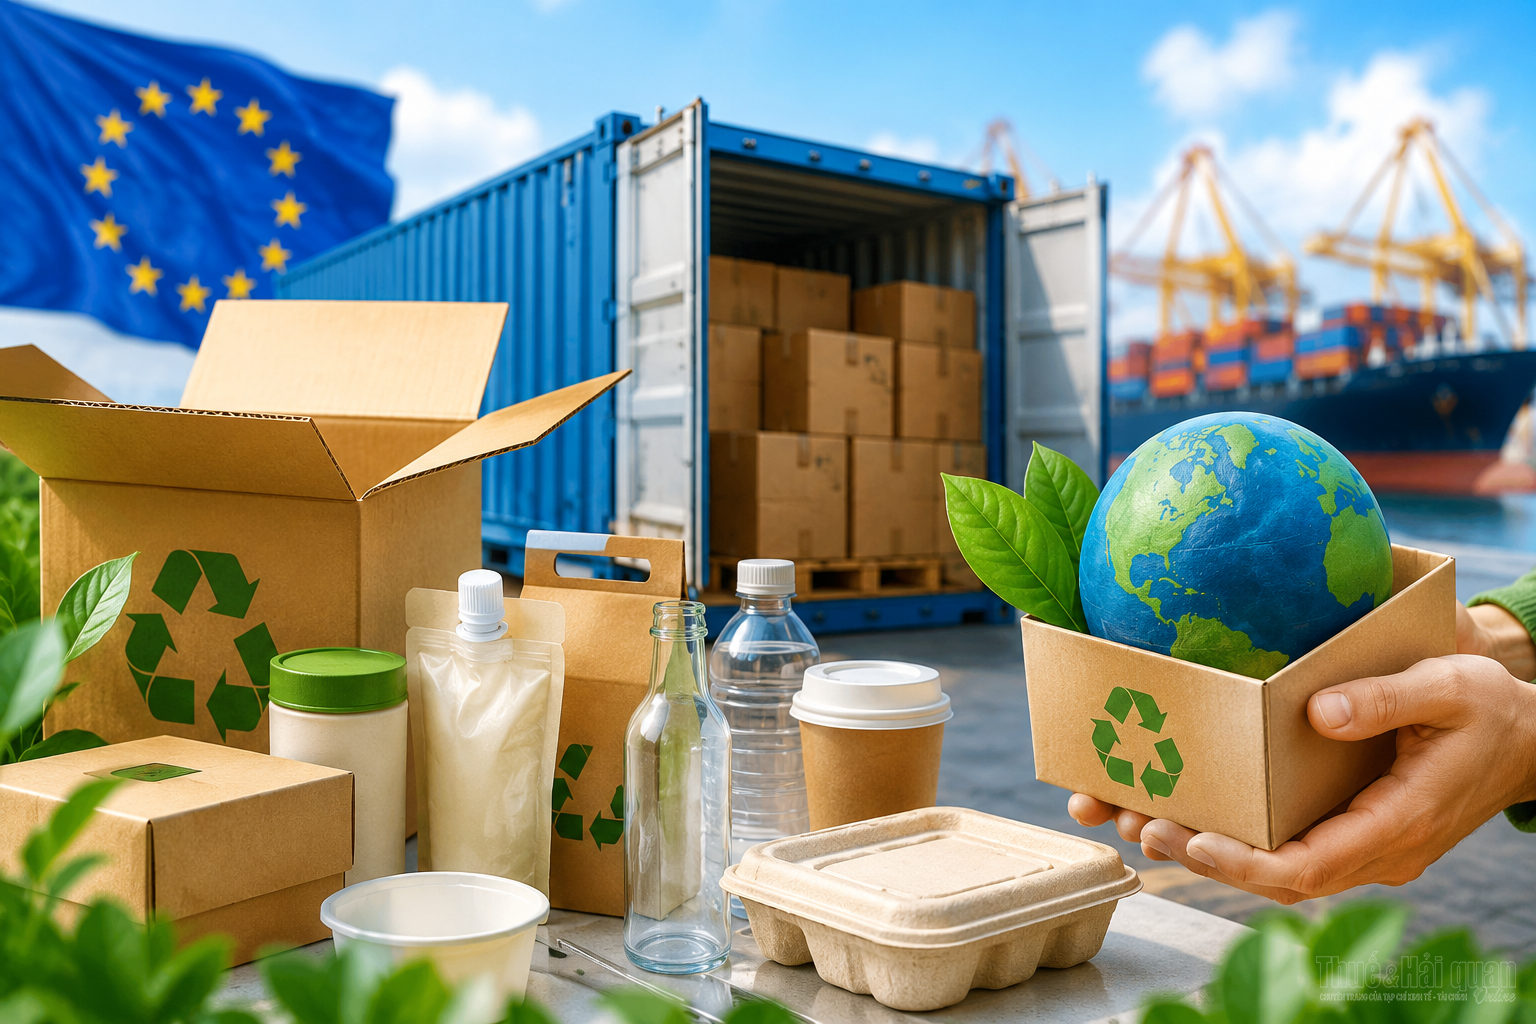 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Quy định (EU) 2025/40 về bao bì và rác thải bao bì, thường được gọi là PPWR bắt đầu được áp dụng tại EU từ ngày 12/8/2026. Từ thực tiễn, theo ông đâu là điểm cần lưu ý nhất của quy định này?
Ông Nguyễn Ngọc Linh: Cần nhìn nhận thực tế, bao bì không còn đơn thuần là phần “đi kèm” sản phẩm. Bao bì đang trở thành một phần của điều kiện tiếp cận thị trường EU.
|
PPWR áp dụng đối với bao bì và rác thải bao bì, không phân biệt vật liệu hay nguồn gốc, đồng thời đặt ra yêu cầu về sản xuất, thành phần, khả năng tái sử dụng, tái chế và quản lý rác thải đối với bao bì được đưa ra thị trường EU. Quy định này bắt đầu áp dụng từ ngày 12/8/2026 và được thực hiện trực tiếp tại các nước thành viên.
Tôi cho rằng, đây là một bước chuyển khá lớn trong tư duy quản lý của EU. Trước đây, doanh nghiệp thường quan tâm sản phẩm có đạt tiêu chuẩn hay không, hồ sơ xuất khẩu có đầy đủ hay không, thuế quan thế nào. Nay, câu hỏi phải được đặt thêm là sản phẩm đó được đóng gói bằng gì, bao bì có thể tái chế không, có chứa chất bị hạn chế không, có quá nhiều vật liệu hay khoảng trống không?
Điều đáng lưu ý là không phải mọi yêu cầu đều có hiệu lực từ ngày 12/8/2026. Một số nghĩa vụ được EU áp dụng theo các mốc sau đó, chẳng hạn yêu cầu về hàm lượng nhựa tái chế, ghi nhãn hài hòa hay giảm khoảng trống trong bao bì. Vì vậy, doanh nghiệp phải xem PPWR như một lộ trình thay đổi liên tục đến năm 2030, thậm chí đến năm 2040.
Phóng viên: Một trong những thay đổi được doanh nghiệp quan tâm là yêu cầu bao bì phải có khả năng tái chế, tái sử dụng và tăng tỷ lệ vật liệu tái chế. Những yêu cầu này sẽ tác động ra sao đến doanh nghiệp xuất khẩu Việt Nam, thưa ông?
Ông Nguyễn Ngọc Linh: Tác động trực tiếp đến thiết kế sản phẩm, lựa chọn nguyên liệu và chi phí sản xuất.
Theo PPWR, đến năm 2030, bao bì phải đáp ứng các tiêu chí về khả năng tái chế. Đối với bao bì nhựa, EU đặt ra tỷ lệ tối thiểu về hàm lượng nhựa tái chế sau tiêu dùng. Chẳng hạn, từ năm 2030, chai đồ uống nhựa dùng một lần phải có tối thiểu 30% hàm lượng nhựa tái chế; nhiều nhóm bao bì nhựa khác cũng phải đạt các tỷ lệ tối thiểu khác nhau. Đến năm 2040, các tỷ lệ này tiếp tục tăng.
Đây là điểm doanh nghiệp Việt Nam cần chuẩn bị từ sớm. Nếu vẫn giữ tư duy hàng hóa đạt chuẩn, bao bì tính sau, doanh nghiệp có thể gặp khó khi đơn hàng đã ký nhưng bao bì không đáp ứng yêu cầu mới.
Từ kinh nghiệm làm việc với doanh nghiệp xuất khẩu, tôi thấy rằng, thay đổi bao bì thường không đơn giản. Nó liên quan tới nhà cung cấp, máy móc, khuôn mẫu, kiểm nghiệm, độ bền sản phẩm, vận chuyển và thậm chí cả hình ảnh thương hiệu. Một loại bao bì mới có thể giúp doanh nghiệp đáp ứng yêu cầu môi trường nhưng lại làm tăng chi phí hoặc ảnh hưởng đến thời hạn sử dụng hàng hóa.
Vì thế, doanh nghiệp nên bắt đầu từ thiết kế lại bao bì theo vòng đời sản phẩm, thay vì chỉ tìm một loại vật liệu xanh để thay thế vật liệu cũ.
Phóng viên: Quy định mới cũng đặt ra những yêu cầu liên quan đến hóa chất, trong đó có PFAS (nhóm hơn 4.000 hợp chất nhân tạo) trong bao bì tiếp xúc với thực phẩm. Theo ông, doanh nghiệp Việt Nam cần đặc biệt lưu ý điều gì?
Ông Nguyễn Ngọc Linh: Các doanh nghiệp thực phẩm, đồ uống, thủy sản và nông sản xuất khẩu cần phải thực sự quan tâm ngay vấn đề này.
Từ ngày 12/8/2026, bao bì tiếp xúc với thực phẩm không được đưa ra thị trường EU nếu hàm lượng PFAS đạt hoặc vượt các ngưỡng được quy định. Đây là nhóm hóa chất thường được gọi là hóa chất vĩnh cửu do khả năng tồn tại lâu trong môi trường.
Điểm khó là doanh nghiệp không thể chỉ nhìn bằng mắt để biết bao bì có chứa PFAS hay không. Doanh nghiệp phải làm việc sâu hơn với nhà cung cấp bao bì và nguyên liệu, yêu cầu thông tin về thành phần, tiêu chuẩn kỹ thuật, kết quả kiểm nghiệm và khả năng đáp ứng quy định của EU.
Tôi từng chứng kiến không ít doanh nghiệp tập trung rất kỹ vào chất lượng sản phẩm nhưng lại xem nhẹ các vật liệu phụ trợ. Trong xuất khẩu, một chi tiết nhỏ của bao bì cũng có thể trở thành mấu chốt khiến cả lô hàng gặp vấn đề.
Do đó, doanh nghiệp cần thay đổi cách quản trị, không chỉ kiểm soát sản phẩm đầu ra mà phải kiểm soát cả chuỗi cung ứng bao bì. Nhà cung cấp bao bì cũng phải được xem là một mắt xích trong hệ thống tuân thủ của doanh nghiệp xuất khẩu.
Phóng viên: Ngoài vật liệu và hóa chất, PPWR còn hướng tới giảm bao bì không cần thiết, giảm khoảng trống trong kiện hàng và tăng khả năng phân loại rác. Những yêu cầu này có ý nghĩa gì đối với hàng hóa xuất khẩu, thưa ông?
Ông Nguyễn Ngọc Linh: Tôi cho rằng, đây là thay đổi rất đáng chú ý, bởi nó tác động trực tiếp đến cách doanh nghiệp thiết kế và vận chuyển hàng hóa.
PPWR không chỉ đặt câu hỏi bao bì có tái chế được không?, mà còn đặt câu hỏi có thực sự cần từng ấy bao bì hay không?. Đến năm 2030, các doanh nghiệp sử dụng bao bì nhóm, bao bì vận chuyển và bao bì thương mại điện tử phải bảo đảm tỷ lệ khoảng trống tối đa không vượt quá 50%.
Điều này đặc biệt đáng chú ý với hàng xuất khẩu qua thương mại điện tử. Một kiện hàng quá lớn so với sản phẩm bên trong không chỉ làm tăng vật liệu đóng gói mà còn làm tăng thể tích vận chuyển, chi phí logistics và lượng chất thải.
Vì vậy, doanh nghiệp cần nhìn bao bì dưới góc độ tổng thể. Bao bì tốt không nhất thiết là bao bì nhiều lớp, nhiều vật liệu hay thật chắc chắn. Bao bì tốt phải đủ bảo vệ hàng hóa, sử dụng vật liệu hợp lý, dễ phân loại, dễ tái chế và phù hợp với cả quá trình vận chuyển.
Theo tôi, đây cũng là cơ hội, doanh nghiệp nào thiết kế được bao bì gọn hơn, nhẹ hơn, ít vật liệu hơn nhưng vẫn bảo đảm chất lượng sẽ có lợi thế về cả môi trường lẫn chi phí.
Phóng viên: Vậy theo ông, doanh nghiệp xuất khẩu Việt Nam nên làm gì để không bị động trước những yêu cầu ngày càng cao của thị trường EU?
Ông Nguyễn Ngọc Linh: Trước hết, doanh nghiệp cần lập danh mục toàn bộ loại bao bì đang sử dụng cho hàng xuất khẩu sang EU. Sau đó phân loại theo vật liệu, công dụng, khả năng tái sử dụng, khả năng tái chế và các chất có nguy cơ bị hạn chế.
Thứ hai, cần làm việc lại với nhà cung cấp. Đừng chỉ yêu cầu báo giá và thông số kỹ thuật thông thường. Hãy yêu cầu thêm thông tin chứng minh khả năng đáp ứng PPWR, đặc biệt đối với bao bì nhựa và bao bì tiếp xúc thực phẩm.
Thứ ba, doanh nghiệp cần tính lại chi phí. Bao bì xanh có thể làm chi phí ban đầu tăng, nhưng nếu thiết kế tốt, tổng chi phí lại có thể giảm nhờ tiết kiệm vật liệu, giảm thể tích vận chuyển và giảm rủi ro bị từ chối tại thị trường nhập khẩu.
Cuối cùng, doanh nghiệp cần xây dựng hồ sơ tuân thủ bao bì cho từng nhóm sản phẩm. Đây không nên là công việc của riêng bộ phận xuất nhập khẩu. Nó phải có sự tham gia của bộ phận mua hàng, sản xuất, chất lượng, logistics và cả marketing.
EU đã ban hành hướng dẫn thực hiện PPWR để hỗ trợ doanh nghiệp và các nước thành viên, bởi chính Ủy ban châu Âu cũng thừa nhận đây là một hệ thống quy định mới và khá phức tạp.
Với doanh nghiệp Việt Nam, cần nhìn nhận quy định này theo hai chiều. Một mặt, đây là thêm một hàng rào kỹ thuật, mặt khác, đó cũng là cú hích để doanh nghiệp nâng cấp sản phẩm và chuỗi cung ứng.
Thị trường EU đang chuyển từ tư duy mua sản phẩm sang đánh giá cả vòng đời sản phẩm, doanh nghiệp nào chuẩn bị sớm sẽ không chỉ vượt qua một quy định mới mà còn xây được năng lực cạnh tranh phù hợp với thị trường đang ngày càng coi trọng kinh tế tuần hoàn. Và trong cuộc chơi xuất khẩu, đó mới là giá trị lâu dài nhất của việc thay đổi bao bì.
Phóng viên: Trân trọng cảm ơn ông!