Theo TS. Phan Hoài Nam, Tổng giám đốc Hãng tư vấn W&A, Trọng tài viên VIAC, trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, chính sách tài khóa không chỉ đáp ứng yêu cầu quản lý ngân sách mà còn cần tạo thuận lợi cho đầu tư, sản xuất, kinh doanh. Giảm chi phí tuân thủ, rút ngắn thời gian xử lý thủ tục và giải phóng dòng tiền là những yếu tố có thể tạo tác động trực tiếp tới quyết định của doanh nghiệp.
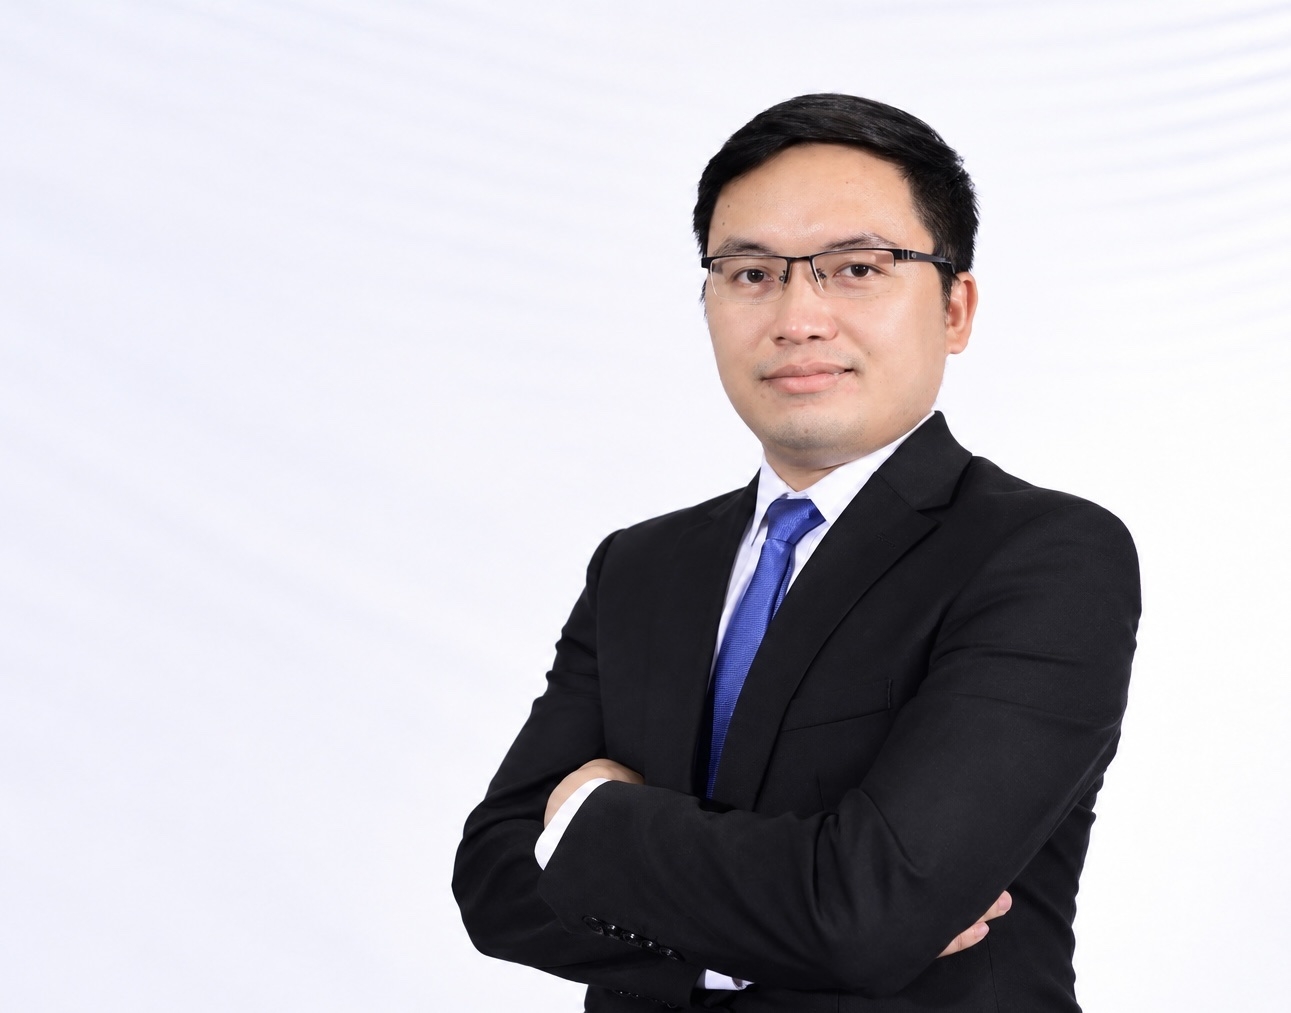 |
| TS. Phan Hoài Nam, Tổng giám đốc Hãng tư vấn W&A, Trọng tài viên VIAC. Ảnh: NVCC. |
Phóng viên: Để góp phần đạt mục tiêu tăng trưởng kinh tế hai con số, theo ông việc Bộ Tài chính tiếp tục hoàn thiện chính sách tài khóa và đẩy mạnh cải cách thủ tục hành chính có ý nghĩa như thế nào đối với việc cải thiện môi trường đầu tư, kinh doanh?
TS. Phan Hoài Nam: Theo tôi, đây là hướng đi cần thiết, bởi muốn đạt mục tiêu tăng trưởng cao thì chính sách tài khóa không chỉ thực hiện chức năng huy động nguồn lực cho ngân sách, mà còn có vai trò tạo động lực cho đầu tư, sản xuất và lưu chuyển nguồn lực trong nền kinh tế.
Từ thực tế tư vấn cho doanh nghiệp, tôi cho rằng có ba yếu tố cần được đặc biệt quan tâm.
Trước hết là tính ổn định và khả năng dự đoán của chính sách. Doanh nghiệp không nhất thiết lúc nào cũng cần ưu đãi nhiều hơn, nhưng rất cần biết tương đối rõ trong vài năm tới môi trường thuế, đầu tư và kinh doanh sẽ vận hành như thế nào.
Khi quy định rõ ràng, nhất quán và cách áp dụng được chuẩn hóa, doanh nghiệp sẽ có cơ sở tốt hơn để quyết định mở rộng nhà máy, tuyển dụng nhân sự hay đưa thêm vốn vào Việt Nam.
Tiếp đó là giảm chi phí tuân thủ. Chi phí của một thủ tục không chỉ là lệ phí hành chính, mà còn bao gồm thời gian của doanh nghiệp, nguồn lực nhân sự, chi phí tư vấn và chi phí cơ hội khi một dự án phải chờ để hoàn tất thủ tục về thuế, hải quan hay đầu tư.
Vì vậy, cải cách thủ tục hành chính và chuyển đổi số, nếu thực sự giúp giảm hồ sơ trùng lặp, rút ngắn thời gian xử lý và hạn chế việc doanh nghiệp phải giải trình nhiều lần về cùng một vấn đề, sẽ mang lại tác động rất thiết thực.
Một vấn đề khác là khả năng hỗ trợ dòng tiền và tái đầu tư của doanh nghiệp. Những việc như hoàn thuế kịp thời, xử lý nhanh vướng mắc về thuế, hải quan hay triển khai hiệu quả các chính sách hỗ trợ đều có tác động trực tiếp đến dòng tiền.
Với doanh nghiệp, một khoản vốn được giải phóng sớm có thể ngay lập tức quay trở lại thành máy móc, nguyên vật liệu, tiền lương hoặc một dự án đầu tư mới.
Tôi cũng cho rằng, chất lượng thực thi quan trọng không kém chất lượng của văn bản. Khi chính sách được triển khai thống nhất, doanh nghiệp sẽ giảm được rủi ro và chi phí phát sinh trong quá trình thực hiện.
Vì vậy, việc đồng thời hoàn thiện thể chế, cải cách thủ tục và đẩy mạnh chuyển đổi số là rất cần thiết. Nếu tiếp tục theo hướng minh bạch, đơn giản, nhất quán và lấy chi phí tuân thủ của doanh nghiệp làm một trong những thước đo hiệu quả, cải cách sẽ tác động trực tiếp hơn tới quyết định đầu tư và tăng trưởng.
Phóng viên: Tính kịp thời trong hoạch định và điều chỉnh chính sách tài khóa có ý nghĩa như thế nào đối với niềm tin của doanh nghiệp, nhà đầu tư và sự ổn định của môi trường pháp lý, thưa ông?
TS. Phan Hoài Nam: Tính kịp thời có ý nghĩa rất lớn, bởi trong kinh doanh, một chính sách đúng nhưng đến quá muộn thì hiệu quả hỗ trợ có thể giảm đáng kể.
Doanh nghiệp có thể đã phải cắt giảm sản xuất, trì hoãn đầu tư, mất đơn hàng hoặc gặp khó khăn về dòng tiền trước khi chính sách phát huy tác dụng. Ngược lại, khi cơ quan quản lý nhận diện được vấn đề và có phản ứng phù hợp, doanh nghiệp sẽ có thêm cơ sở để duy trì hoạt động và đưa ra quyết định mới.
Điều này cũng tác động đến niềm tin của nhà đầu tư, nhất là nhà đầu tư nước ngoài. Họ không kỳ vọng môi trường pháp lý hoàn toàn không thay đổi. Điều họ quan tâm là khi có thay đổi, chính sách có minh bạch, có lý do rõ ràng, có lộ trình và đủ khả năng dự báo hay không.
Đây là vấn đề đặc biệt đáng lưu ý trong những lĩnh vực thay đổi nhanh như thương mại điện tử, kinh tế số, tài sản số, các mô hình tài chính mới hay giao dịch xuyên biên giới. Nếu pháp luật chậm hơn đáng kể so với thực tiễn, doanh nghiệp không rõ mình được làm gì, trong khi cơ quan quản lý cũng thiếu cơ sở đầy đủ để xử lý.
Tuy nhiên, nhanh không đồng nghĩa với việc chính sách phải thay đổi liên tục. Nếu phản ứng nhanh nhưng thiếu thời gian chuyển tiếp, hướng dẫn chưa đồng bộ hoặc cách hiểu thay đổi nhiều lần, sự linh hoạt đó có thể tạo thêm rủi ro cho doanh nghiệp.
Theo tôi, điều quan trọng là cân bằng được tính kịp thời với tính ổn định. Khi thực tiễn đòi hỏi phải điều chỉnh thì cần phản ứng đủ nhanh, nhưng quá trình điều chỉnh cũng cần minh bạch, nhất quán và có thời gian chuyển tiếp hợp lý.
Nếu làm được điều này, doanh nghiệp sẽ có thêm niềm tin rằng chính sách có khả năng thích ứng với biến động của thị trường nhưng vẫn đủ ổn định để họ đưa ra những quyết định đầu tư dài hạn.
Phóng viên: Ở góc độ tư vấn chính sách, việc hoàn thiện thể chế, chuyển đổi số, đơn giản hóa thủ tục hành chính và tăng cường đối thoại với doanh nghiệp đang tác động như thế nào đến tính minh bạch, khả năng dự báo và rủi ro pháp lý trong quá trình thực thi chính sách?
TS. Phan Hoài Nam: Với doanh nghiệp, một chính sách tốt trên văn bản là chưa đủ. Điều quan trọng là chính sách đó có dễ hiểu, dễ thực hiện và được áp dụng thống nhất hay không.
Chuyển đổi số và đơn giản hóa thủ tục trước hết giúp tăng tính minh bạch. Khi quy trình, hồ sơ, trạng thái xử lý và dữ liệu được số hóa, doanh nghiệp có thể biết mình cần làm gì, hồ sơ đang ở bước nào và cơ quan quản lý cần bổ sung thông tin gì.
Từ thực tế tư vấn, tôi cho rằng doanh nghiệp không hẳn ngại thực hiện nghĩa vụ thuế hay nghĩa vụ pháp lý. Điều họ quan tâm nhiều hơn là có thể dự đoán được nghĩa vụ và cách thức thực hiện hay không.
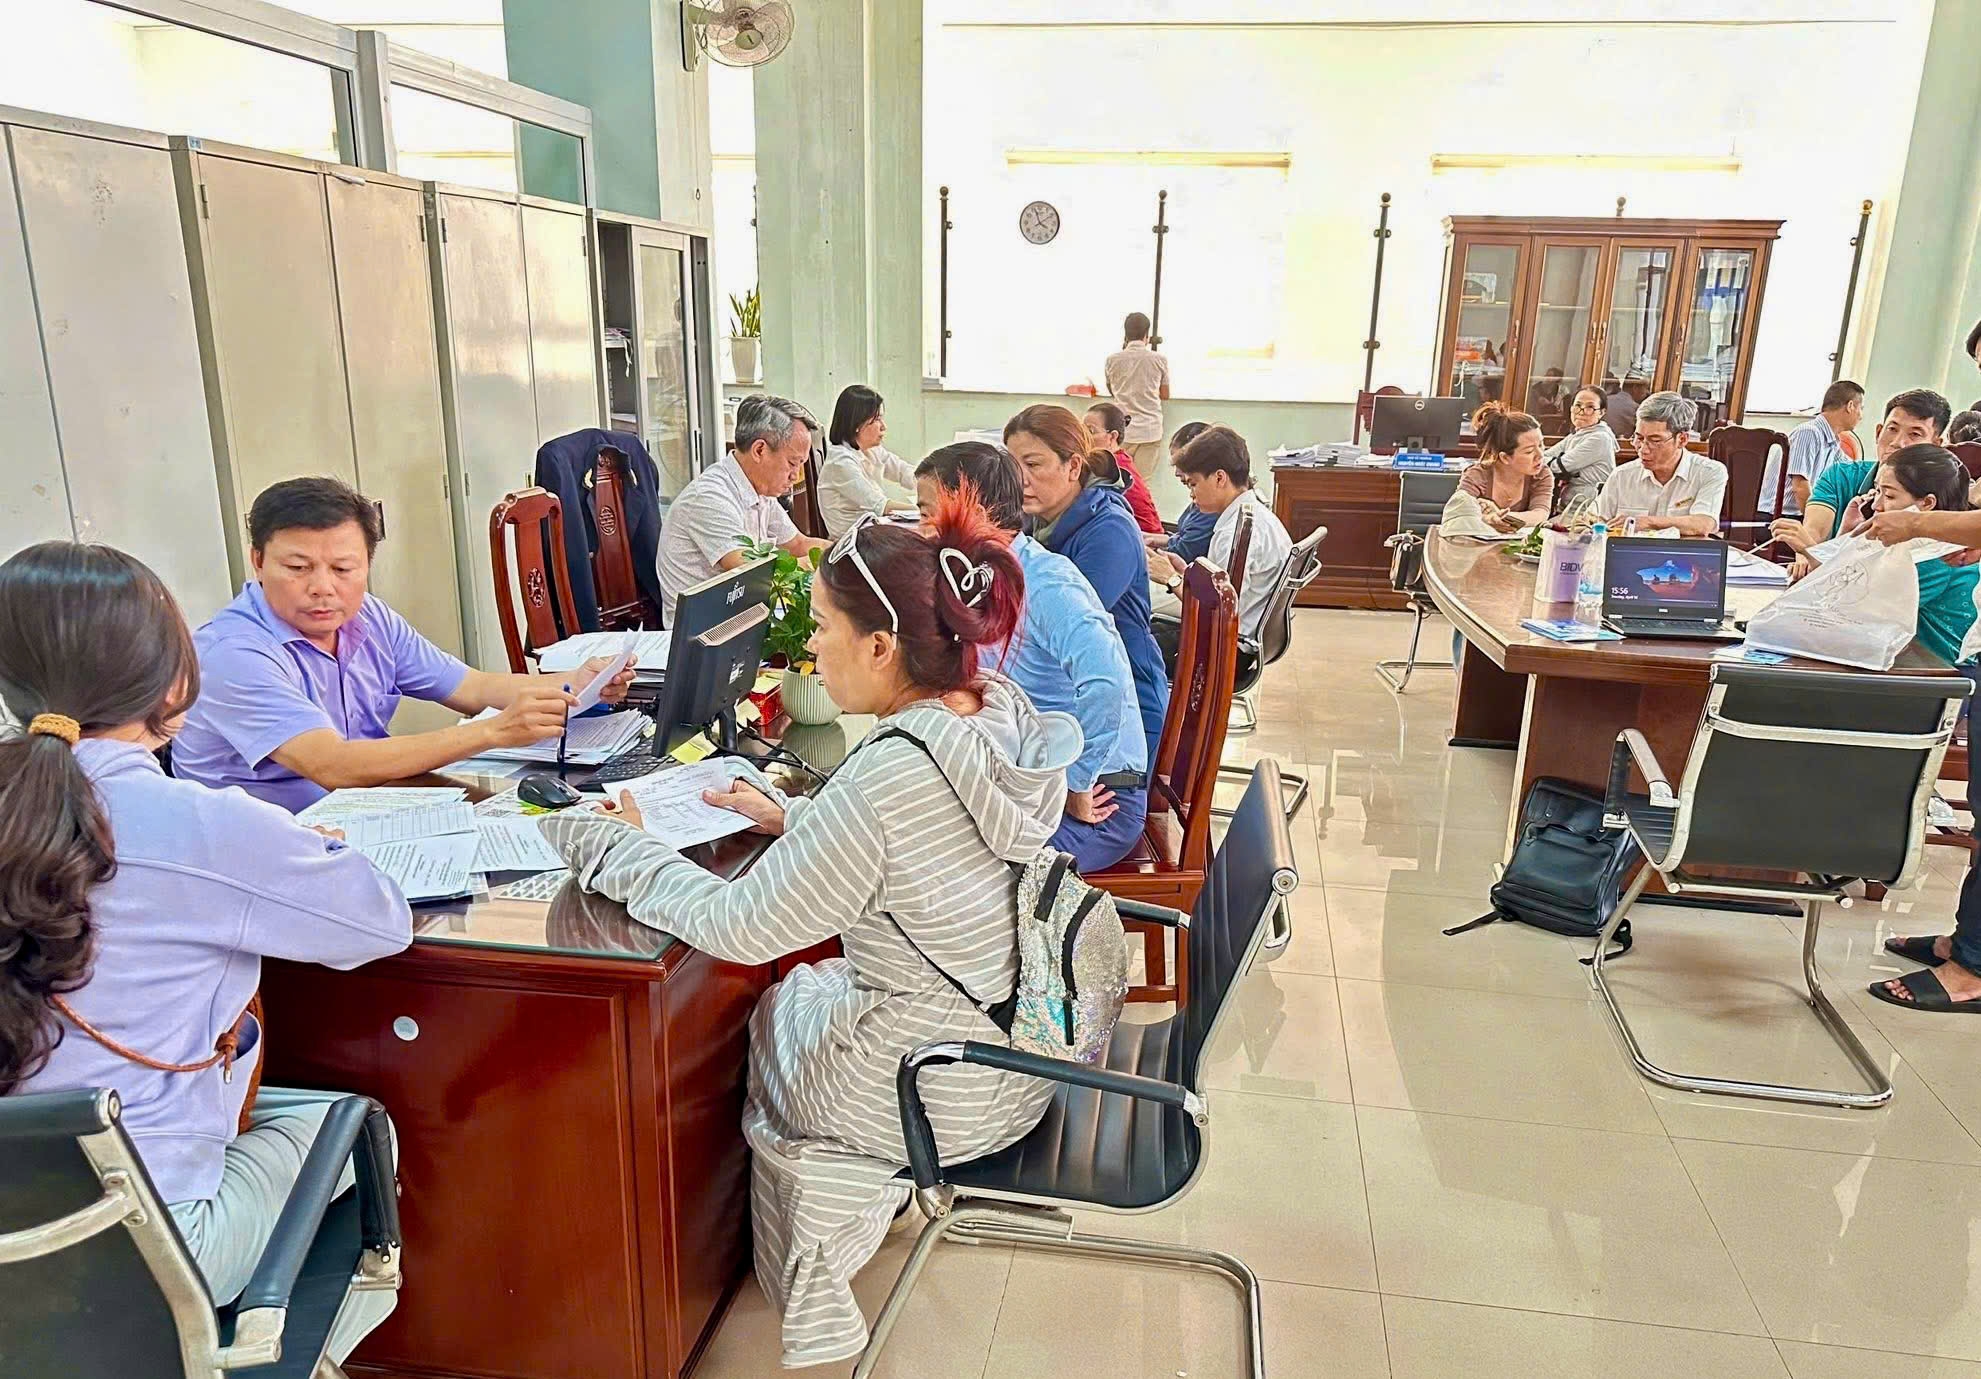 |
| Chính sách kịp thời giúp hạn chế những “khoảng trống” giữa thực tế và pháp luật. Ảnh: Thuế TP. Huế. |
Do đó, khả năng dự báo không chỉ phụ thuộc vào việc văn bản pháp luật rõ ràng mà còn phụ thuộc vào sự thống nhất trong quá trình thực thi. Khi dữ liệu và quy trình được chuẩn hóa, cơ quan quản lý cũng có điều kiện nâng cao tính thống nhất trong xử lý.
Tôi cũng đánh giá cao cơ chế đối thoại với doanh nghiệp. Có những vấn đề chỉ xuất hiện khi quy định được đưa vào thực tế, nhất là với các giao dịch phức tạp hoặc mô hình kinh doanh mới.
Nếu được thực hiện tốt, đối thoại không chỉ dừng ở việc giải đáp cho từng doanh nghiệp mà còn là một kênh phản hồi chính sách. Qua đó, cơ quan quản lý có thể nhận diện những điểm nghẽn từ thực tế và có hướng xử lý trước khi một vướng mắc riêng lẻ trở thành vấn đề phổ biến trên thị trường.
Một hướng đi đáng quan tâm là tiếp tục chuyển từ quản lý thủ tục sang quản lý dựa trên rủi ro. Những doanh nghiệp có lịch sử tuân thủ tốt, dữ liệu minh bạch và mức độ rủi ro thấp có thể được xử lý nhanh hơn; nguồn lực quản lý tập trung nhiều hơn vào những trường hợp có dấu hiệu rủi ro cao.
Khi đó, chuyển đổi số không chỉ dừng ở việc đưa hồ sơ lên môi trường điện tử mà trở thành công cụ để nâng cao hiệu quả quản lý.
Phóng viên: Nhìn về thời gian tới, ông cho rằng đâu là những cải cách cần tiếp tục được ưu tiên để chính sách tài khóa hỗ trợ doanh nghiệp hiệu quả hơn nữa, cũng như góp phần thúc đẩy tăng trưởng?
TS. Phan Hoài Nam: Nếu phải chọn một ưu tiên lớn, tôi cho rằng đó là làm cho quá trình thực hiện chính sách nhanh hơn và phù hợp hơn với từng nhóm doanh nghiệp.
Vấn đề quan trọng tiếp theo là rút ngắn khoảng cách giữa quy định và thời gian thực tế doanh nghiệp phải bỏ ra để hoàn thành một thủ tục.
Một thủ tục kéo dài thêm vài tháng có thể làm chậm cả dự án đầu tư, thời điểm đưa nhà máy vào hoạt động hoặc dòng tiền của doanh nghiệp. Điều này thể hiện khá rõ ở những thủ tục liên quan đến đầu tư, thuế, hải quan và hoàn thuế.
Vì vậy, tôi cho rằng cần tiếp tục quan tâm tới ba hướng.
Thứ nhất là đo lường hiệu quả cải cách bằng thời gian và chi phí thực tế mà doanh nghiệp tiết kiệm được. Không chỉ xem có bao nhiêu thủ tục được cắt giảm, mà cần biết doanh nghiệp thực sự giảm được bao nhiêu ngày xử lý, bao nhiêu lần đi lại và bao nhiêu chi phí.
Thứ hai là sử dụng công nghệ sâu hơn trong quản lý thuế, từ kê khai, đối chiếu dữ liệu, phân loại rủi ro đến thanh tra, kiểm tra và hoàn thuế. Khi cơ quan Thuế có ngày càng nhiều dữ liệu về hóa đơn điện tử, kê khai và các giao dịch liên quan, việc phân loại theo mức độ rủi ro sẽ giúp xử lý nhanh hơn đối với những trường hợp tuân thủ tốt, đồng thời tập trung nguồn lực vào những trường hợp cần kiểm tra.
Thứ ba là thiết kế nghĩa vụ tuân thủ phù hợp hơn với quy mô và mức độ rủi ro. Một doanh nghiệp nhỏ, ít giao dịch và có lịch sử tuân thủ tốt không nhất thiết phải chịu khối lượng thủ tục giống một doanh nghiệp lớn có hàng nghìn giao dịch.
Có thể tiếp tục nghiên cứu các phương án giảm tần suất, đơn giản hóa hồ sơ đối với nhóm doanh nghiệp rất nhỏ, hoạt động đơn giản và có mức độ tuân thủ tốt, trên cơ sở bảo đảm yêu cầu quản lý.
Theo tôi, đây cũng là hướng chuyển từ quản lý đồng đều sang quản lý dựa nhiều hơn vào dữ liệu, quy mô và mức độ rủi ro.
Cuối cùng vẫn là tính ổn định và khả năng dự báo. Khi chính sách đã rõ, cách thực hiện cần được chuẩn hóa; nếu có thay đổi thì cần có lộ trình và thời gian chuyển tiếp phù hợp.
Dư địa cải cách trong thời gian tới không nhất thiết nằm ở việc tạo thêm thật nhiều ưu đãi. Giúp doanh nghiệp tiết kiệm vài tháng thủ tục, giải phóng dòng tiền sớm hơn và giảm thời gian dành cho tuân thủ cũng đã là một hình thức hỗ trợ tăng trưởng rất thực chất. Đó cũng là cách chính sách tài khóa tạo thêm dư địa cho doanh nghiệp đầu tư, sản xuất và mở rộng kinh doanh.
Phóng viên: Xin cảm ơn ông!






